
Làm rõ cách áp dụng thuế giá trị gia tăng đối với sản phẩm thủy sản
Cục Thuế cho biết, thuế giá trị gia tăng (GTGT) đối với sản phẩm thủy sản được xác định theo mức độ sơ chế, chế biến, nguồn gốc hàng hóa và đối tượng mua.


| Khẩn trương gỡ nút thắt, khơi thông dòng chảy nông sản nhập khẩu Hải quan bố trí đủ lực lượng ưu tiên thông quan thực phẩm nhập khẩu Cần tháo gỡ kịp thời điểm nghẽn chính sách về an toàn thực phẩm |
Nghị định số 46/2026/NĐ-CP có hiệu lực đã nhanh chóng ghi nhận hàng loạt vướng mắc phát sinh trong khâu thực thi. Chỉ trong thời gian ngắn, Cục Hải quan liên tiếp có văn bản gửi các Bộ Y tế, Bộ Công Thương và Bộ Nông nghiệp và Môi trường đề nghị sớm có giải pháp xử lý những bất cập phát sinh ngay từ giai đoạn đầu áp dụng.
| Theo đánh giá của cộng đồng doanh nghiệp, việc tạm dừng hiệu lực Nghị định số 46/2026/NĐ-CP cùng với Nghị quyết số 66.13/2026/NQ-CP được xem là động thái “hãm phanh” kịp thời, giúp doanh nghiệp tránh nguy cơ đứt quãng nguồn cung nguyên liệu và hạn chế chi phí lưu kho. Tuy nhiên, đây chỉ là giải pháp tình thế, nếu các bất cập không được xử lý dứt điểm, nguy cơ nhiều lô hàng bị ùn tắc lại tại cảng biển và cửa khẩu đường bộ do vướng quy trình kiểm tra có thể tái diễn ngay khi thời hạn tạm dừng kết thúc. |
Mới đây nhất, ngày 13/2/2026, Cục Hải quan có văn bản gửi Cục An toàn thực phẩm (Bộ Y tế) liên quan đến đề nghị của Bộ Y tế tại công văn số 894/BYT-ATTP ngày 10/2/2026 về việc triển khai thực hiện Nghị định số 46/2026/NĐ-CP.
Theo Cục Hải quan, trên cơ sở vướng mắc của doanh nghiệp và các chi cục hải quan khu vực, Cục Hải quan tổng hợp các vướng mắc khi triển khai Nghị định số 46/2026/NĐ-CP và kiến nghị rõ những điểm nghẽn khi triển khai Nghị định số 46/2026/NĐ-CP để giảm áp lực lên hoạt động thông quan khi quy định có hiệu lực trở lại.
Đối với Danh mục hàng hóa kèm mã số HS, theo Cục Hải quan, hiện nay, các bộ chưa ban hành Danh mục hàng hóa kèm mã số HS đối với các mặt hàng thuộc phạm vi quản lý của các bộ chuyên ngành phân công tại Nghị định số 46/2026/NĐ-CP, dẫn đến doanh nghiệp và cơ quan quản lý nhà nước tại địa phương không xác định được mặt hàng/nhóm hàng thuộc danh mục tại Nghị định số 46/2026/NĐ-CP phải thực hiện đăng ký kiểm tra chuyên ngành với đơn vị nào.
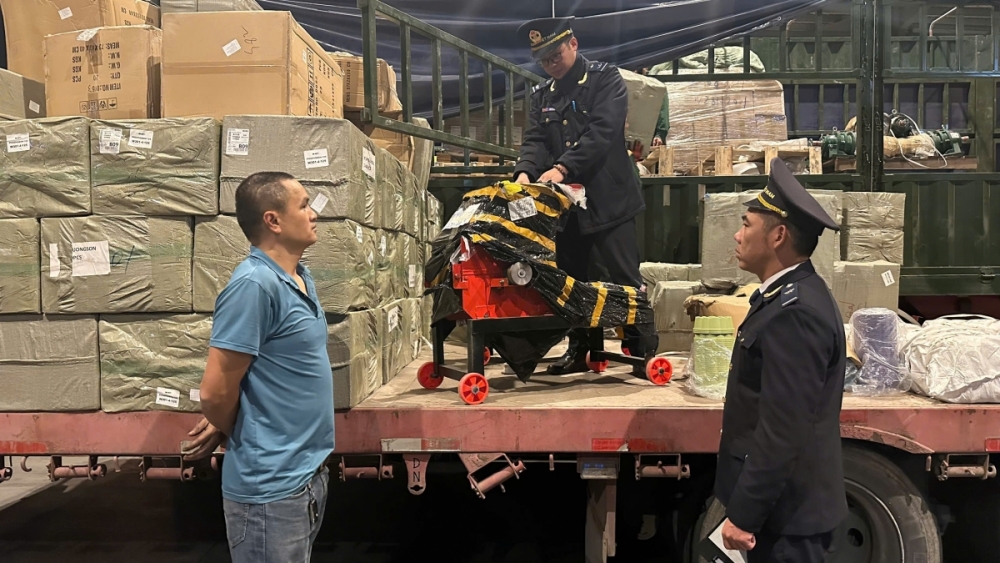 |
| Hoạt động kiểm tra thực tế hàng hóa nhập khẩu của cơ quan Hải quan. |
Cục Hải quan đề nghị các bộ có liên quan (Công Thương, Y tế, Nông nghiệp và Môi trường) rà soát, kịp thời ban hành Danh mục chi tiết hàng hóa thuộc đối tượng phải kiểm tra nhà nước về an toàn thực phẩm kèm theo mã HS theo lĩnh vực của bộ được phân công quản lý để cơ quan Hải quan và doanh nghiệp có cơ sở xác định các mặt hàng/nhóm hàng nhập khẩu phải thực hiện kiểm tra nhà nước về an toàn thực phẩm trước khi Nghị định số 46/2026/NĐ-CP được chính thức triển khai thực hiện.
| Cụ thể như toàn bộ hàng hóa là “bao bì, dụng cụ tiếp xúc trực tiếp với thực phẩm trong quá trình sản xuất, chế biến, kinh doanh thực phẩm thuộc lĩnh vực được phân công quản lý” đều phải thực hiện kiểm tra nhà nước về an toàn thực phẩm, trong khi trước đây tại Nghị định số 15/2018/NĐ-CP và các thông tư, quyết định của các bộ quản lý thì trong nhóm hàng bao bì, dụng cụ nhập khẩu chứa đựng, tiếp xúc trực tiếp với thực phẩm đã được cụ thể các mặt hàng, bao gồm “Hộp, bao, túi, màng bọc, bình, chai, lọ, thùng chứa, bể chứa, đồ dùng nhà bếp bằng nhựa màng bọc, bình, chai lọ, thùng chứa, bể chứa, đồ dùng nhà bếp bằng nhựa tổng hợp"; và "núm vú của bình cho trẻ em ăn và các loại tương tự bằng cao su" phải kiểm tra an toàn thực phẩm. |
Liên quan đến thống nhất đầu mối kiểm tra an toàn thực phẩm, theo quy định tại Nghị định số 46/2026/NĐ-CP thì trường hợp lô hàng có nhiều mặt hàng thuộc đối tượng quản lý của 2-3 bộ quản lý chuyên ngành sẽ phải có thông báo kết quả xác nhận thực phẩm đạt yêu cầu nhập khẩu của từng mặt hàng theo quản lý của từng bộ quản lý nhà nước về an toàn thực phẩm để được thông quan lô hàng, việc này phát sinh nhiều thủ tục cũng như chi phí, thời gian cho doanh nghiệp, đồng thời không đáp ứng yêu cầu cải cách thủ tục hành chính của Chính phủ.
Cục Hải quan lý giải, trước đây theo quy định tại Nghị định số 15/2018/NĐ-CP thì trường hợp này được giao cho Bộ Nông nghiệp và Môi trường kiểm tra và thông báo kết quả kiểm tra cho toàn bộ lô hàng (chỉ 1 bộ kiểm tra).
Cục Hải quan đề nghị thống nhất 1 (một) đầu mối thực hiện việc kiểm tra nhà nước về an toàn thực phẩm đối với trường hợp trên, để giảm thời gian, chi phí cho doanh nghiệp trong việc nhập khẩu hàng hóa là thực phẩm.
Về quy định ghi nhãn thực phẩm nhập khẩu, theo quy định tại khoản 2 Điều 31 Nghị định số 46/2026/NĐ-CP đối với sản phẩm nhập khẩu nội dung ghi nhãn bao gồm “tên tổ chức, cá nhân chịu trách nhiệm ghi trên nhãn sản phẩm phải thể hiện: tên, địa chỉ của tổ chức, cá nhân sản xuất và tên, địa chỉ của tổ chức, cá nhân công bố sản phẩm”.
Cục Hải quan đề nghị làm rõ thời điểm phải đáp ứng đầy đủ nội dung ghi nhãn đối với thực phẩm nhập khẩu là trước khi thông quan hay trước khi lưu thông nhằm đảm bảo cơ sở thống nhất cho cơ quan Hải quan trong quá trình thực hiện.
Trường hợp quy định doanh nghiệp phải đáp ứng đầy đủ nội dung ghi nhãn tại thời điểm đăng ký tờ khai nhập khẩu thì sẽ phát sinh vướng mắc trong thực tiễn khi Nghị định số 46/2026/NĐ-CP chính thức có hiệu lực, cụ thể: thông tin về tổ chức, cá nhân công bố sản phẩm chỉ được xác lập sau khi tổ chức, cá nhân thực hiện thủ tục công bố sản phẩm theo quy định; trong khi đó, trên thực tế, đối với lô hàng nhập khẩu đầu tiên, doanh nghiệp phải nhập khẩu hàng hóa nhằm hoàn thiện hồ sơ và thực hiện công bố sản phẩm; do đó, tại thời điểm đăng ký tờ khai hải quan, doanh nghiệp chưa thể có đầy đủ thông tin về chủ thể công bố sản phẩm để thể hiện trên nhãn, dẫn đến khó khăn trong quá trình làm thủ tục nhập khẩu.
| Ví dụ miễn kiểm tra nhà nước về an toàn thực phẩm đối với nguyên liệu là thực phẩm nhập khẩu để sản xuất trong nước đối với doanh nghiệp ưu tiên theo pháp luật hải quan và doanh nghiệp tuân thủ tốt pháp luật về an toàn thực phẩm. |
Ngoài ra, theo quy định tại khoản 2 Điều 42 Nghị định số 37/2026/NĐ-CP ngày 23/01/2026 của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Chất lượng sản phẩm, hàng hóa thì nhãn gốc của hàng hóa nhập khẩu vào Việt Nam bắt buộc phải thể hiện bằng nhân vật lý có các nội dung sau khi làm thủ tục thông quan: Tên hàng hóa; xuất xứ hàng hóa; tên đầy đủ hoặc tên viết tắt và địa chỉ của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hóa ở nước ngoài; không có yêu cầu về tên, địa chỉ của tổ chức, cá nhân công bố sản phẩm.
Theo đó, Cục Hải quan đề nghị làm rõ đối với thực phẩm nhập khẩu, nhãn hàng hóa thực hiện theo quy định tại Nghị định số 37/2026/NĐ-CP hay Nghị định số 46/2026/NĐ-CP hay thực hiện theo cả 2 nghị định nêu trên.
Đối với thực phẩm nhập khẩu có nguồn gốc sản phẩm động vật, sản phẩm động vật thủy sản nhập khẩu làm thực phẩm, theo quy định của pháp luật kiểm dịch và pháp luật kiểm tra nhà nước về an toàn thực phẩm thì thực phẩm nhập khẩu có nguồn gốc sản phẩm động vật trên cạn, sản phẩm động vật thủy sản nhập khẩu làm thực phẩm thuộc đối tượng vừa phải kiểm dịch và vừa phải kiểm tra nhà nước về an toàn thực phẩm thuộc quản lý của Bộ Nông nghiệp và Môi trường.
Cục Hải quan nhấn mạnh, theo phản ánh của một số đơn vị hải quan địa phương thì trước thời điểm Nghị quyết số 09/2026/NĐ-CP ngày 4/2/2026 được ban hành, một số cơ quan kiểm tra chỉ tiếp nhận thủ tục kiểm dịch, không tiếp nhận thủ tục kiểm tra nhà nước về an toàn thực phẩm đối với thực phẩm có nguồn gốc từ động vật, sản phẩm động vật.
Do vậy, Cục Hải quan đề nghị cần nghiên cứu, hướng dẫn rõ để các cơ quan kiểm tra và doanh nghiệp thực hiện thống nhất, tránh gây ách tắc tại cửa khẩu.
| Về các trường hợp miễn kiểm tra an toàn thực phẩm theo quy định tại Nghị định số 46/2026/NĐ-CP giảm đi so với quy định tại Nghị định số 15/2018/NĐ-CP (ví dụ như trường hợp nhập khẩu nguyên liệu để phục vụ sản xuất hiện thuộc trường hợp phải kiểm tra nhà nước về an toàn thực phẩm tại Nghị định số 46/2026/NĐ-CP). Đồng thời đối với phương thức kiểm tra thông thường hiện nay thì phải thực hiện kiểm tra hồ sơ, kiểm tra thực trạng hàng hóa và lấy mẫu kiểm nghiệm chỉ tiêu chất lương, an toàn thực phẩm, dẫn đến số lượng hàng hóa phải lấy mẫu tăng lên nhiều, gây quá tải cho các cơ sở kiểm nghiệm, trong khi cơ sở kiểm nghiệm thường ở xa cửa khẩu, gây ách tắc tại cửa khẩu. Theo quy định tại Nghị định số 46/2026/NĐ-CP, nguyên liệu nhập khẩu để sản xuất trong nước phải kiểm tra nhà nước về an toàn thực phẩm và sản phẩm được sản xuất ra từ nguyên liệu này phải đáp ứng các yêu cầu về an toàn thực phẩm trước khi đưa ra thị trường, trong khi đó nguyên liệu nhập khẩu để gia công, sản xuất xuất khẩu được miễn kiểm tra nhà nước về an toàn thực phẩm tạo sự không bình đẳng giữa nguyên liệu nhập khẩu để sản xuất trong nước với nguyên liệu nhập khẩu để gia công, sản xuất xuất khẩu. Do vậy, để thúc đẩy hoạt động sản xuất trong nước mà vẫn đảm bảo yêu cầu về an toàn thực phẩm trước khi đưa vào lưu thông, Cục Hải quan đề nghị xem xét biện pháp quản lý phù hợp đối với nguyên liệu là thực phẩm nhập khẩu để sản xuất trong nước. Theo quan điểm của Cục Hải quan, đề nghị nghiên cứu áp dụng nguyên tắc quản lý rủi ro trong kiểm tra nhà nước về an toàn thực phẩm đối với nguyên liệu nhập khẩu để phục vụ sản xuất trong nước theo hướng phân loại doanh nghiệp trên cơ sở mức độ tuân thủ. |