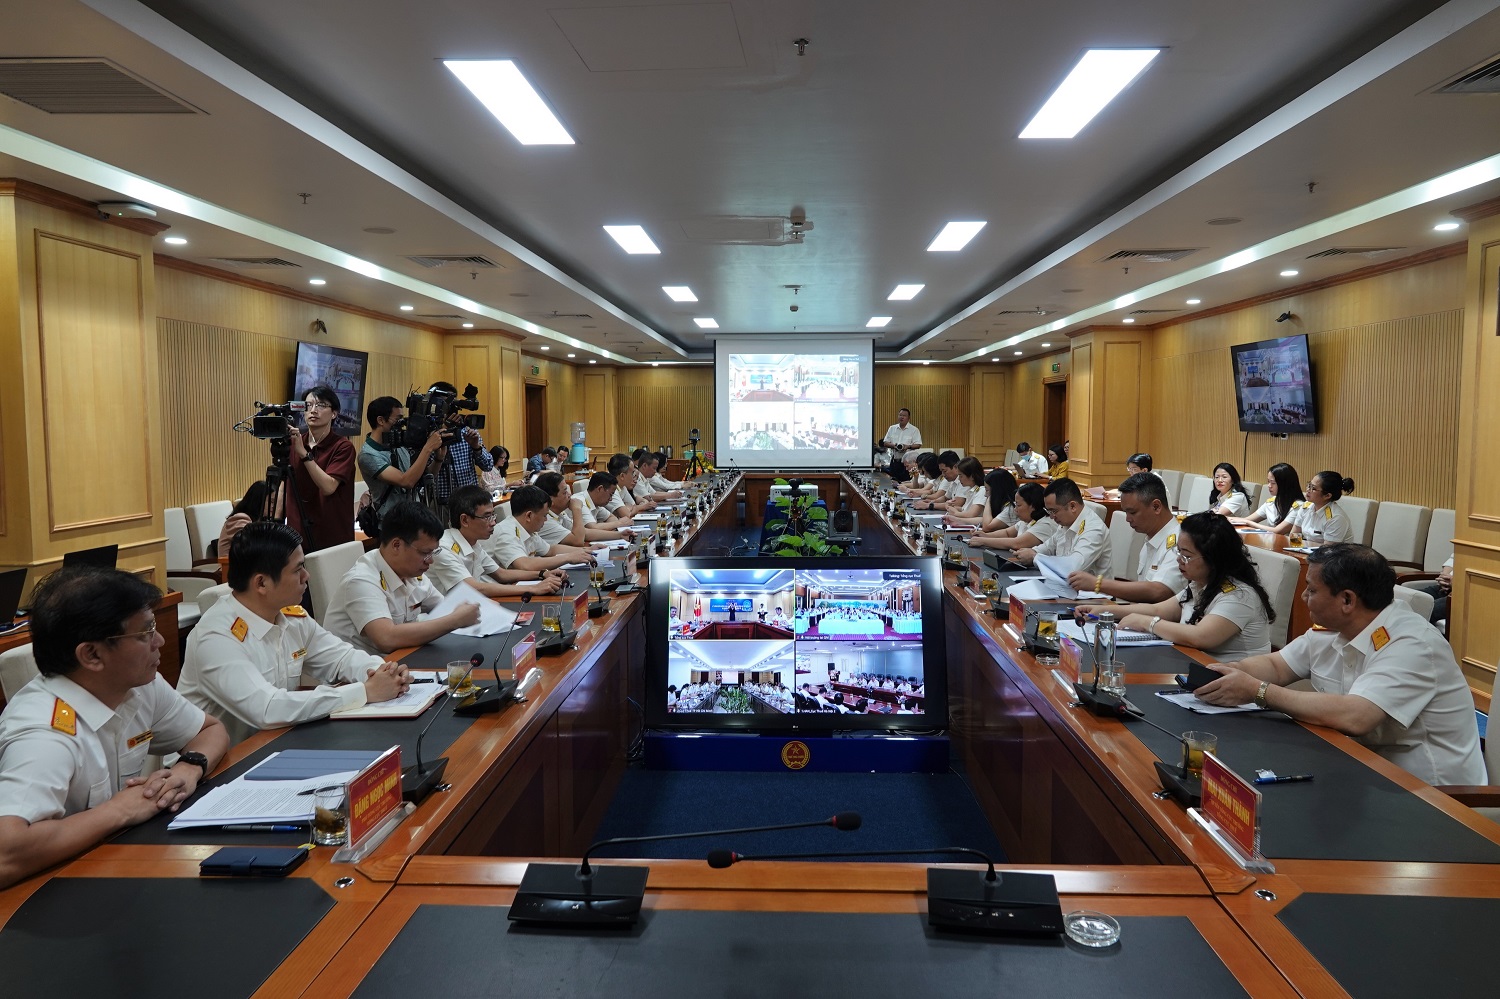
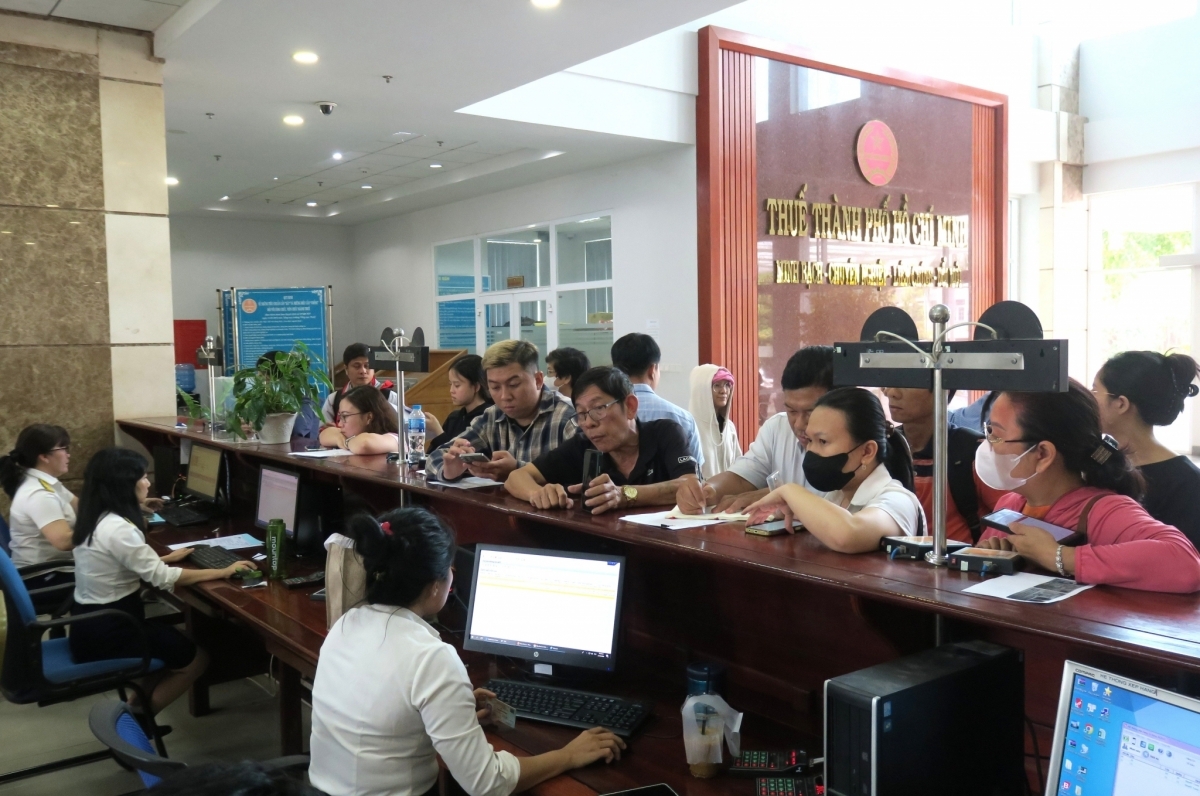
Với sự phát triển nhanh chóng của thương mại điện tử, công nghệ thông tin và số lượng DN, việc hình thành một bộ phận quản lý tuân thủ người nộp thuế tập trung, thống nhất, chuyên sâu sẽ tạo động lực cho cải cách, hiện đại hóa công tác quản lý thuế và nâng cao ý thức tuân thủ của người nộp thuế.
Kinh nghiệm quốc tế
Hiện nay các cơ quan thuế đều áp dụng biện pháp quản lý rủi ro (QLRR), chủ yếu tập trung vào việc lựa chọn người nộp thuế cần kiểm tra, thanh tra thuế. Đến nay, các nước đã thay đổi về cách thức quản lý người nộp thuế, tiếp cận theo hướng tổng thể, toàn diện hơn (quản lý tuân thủ tổng thể người nộp thuế). Theo đó, việc quản lý người nộp thuế không chỉ tập trung vào nhóm người nộp thuế tuân thủ thấp hoặc không tuân thủ về thuế mà dựa trên đánh giá, phân loại mức độ tuân thủ để có biện pháp quản lý phù hợp với từng mức độ tuân thủ hướng đến tăng cường tính tuân thủ tự nguyện của người nộp thuế.
Nhiều cơ quan thuế các nước như Anh, Pháp, Mỹ, Canada, Úc, Hàn Quốc, Malaysia từ lâu đã áp dụng theo mô hình chung về quản lý rủi ro tuân thủ (gọi tắt là quản lý tuân thủ) xây dựng bởi Tổ chức Hợp tác và Phát triển Kinh tế (OECD). Theo OECD, việc áp dụng quản lý tuân thủ người nộp thuế cần hướng tới xu hướng chung là xây dựng kế hoạch, chương trình quản lý tuân thủ tổng thể hiệu quả, trong đó quản lý tuân thủ của người nộp thuế (người nộp thuế) sẽ được chia thành nhiều phân đoạn, xác định các rủi ro chính yếu cho từng phân đoạn, xác định các nguyên nhân chính dẫn đến việc không tuân thủ trong từng phân đoạn, từ đó có biện pháp quản lý phù hợp.
Theo khuyến nghị của chuyên gia quốc tế (OECD, WB, IMF…), với mô hình quản lý thuế vừa thực hiện quản lý theo chức năng vừa kết hợp quản lý theo đối tượng tại nhiều nước như hiện nay, thì việc xây dựng chương trình, kế hoạch quản lý rủi ro tuân thủ cần đi từ tổng thể đến chi tiết, để đảm bảo tính liên thông, hiệu quả và thống nhất giữa các khâu trong quy trình, nghiệp vụ quản lý thuế, giữa các phân đoạn người nộp thuế (DN lớn, nhỏ, vừa, tổ chức, hộ cá nhân kinh doanh...). Trong đó, lấy quản lý tuân thủ người nộp thuế là mục tiêu cao nhất để thực hiện. Để từ đó, xây dựng các biện pháp, quy trình nghiệp vụ QLRR cụ thể áp dụng đối với từng khâu trong quy trình, nghiệp vụ quản lý thuế và áp dụng đối với từng phân đoạn người nộp thuế cụ thể (trong mỗi phân đoạn người nộp thuế sẽ có một kế hoạch nâng cao tuân thủ riêng).
Để triển khai thực hiện nhiệm vụ quản lý tuân thủ một cách toàn diện, trong mô hình quản lý của nhiều nước trên thế giới và trong khu vực hiện nay như Hoa Kỳ, Anh, Úc, Nhật Bản, Ca-na-đa, Trung Quốc, Malaxia, Singapore đều có một đơn vị độc lập thực hiện nhiệm vụ quản lý tuân thủ người nộp thuế, đặt ở cấp Tổng cục. Qua nghiên cứu mô hình tổ chức tại cơ quan thuế của các nước này cho thấy, Cục Quản lý tuân thủ một đơn vị “cốt lõi”, đóng vai trò quan trọng trong việc xây dựng chiến lược, kế hoạch tuân thủ. Trong đó, tập trung vào các sắc thuế chính và các nghĩa vụ thuế, phân đoạn người nộp thuế (người nộp thuế lớn, vừa, nhỏ và siêu nhỏ) để thực hiện quản lý tuân thủ.
Đối với từng phân đoạn người nộp thuế, phụ thuộc vào ý thức tuân thủ của người nộp thuế, sẽ áp dụng các cơ chế quản lý riêng như tập trung vào công tác tuyên truyền hỗ trợ hay tăng cường công tác thanh tra, kiểm tra, tạo điều kiện thuận lợi hay áp dụng các chế tài đặc biệt đối với người nộp thuế dựa trên phương pháp đánh giá rủi ro, từ đó, cải thiện mức độ tuân thủ tổng thể đối với các nhóm người nộp thuế và các nghĩa vụ thuế khác nhau.
Chiến lược tuân thủ là cơ sở để cơ quan thuế xây dựng công cụ để đo lường tính tuân thủ của người nộp thuế, phân đoạn người nộp thuế để quản lý. Từ đó, xây dựng các biện pháp, phương pháp quản lý phù hợp, như áp dụng biện pháp quản lý rủi ro để quản lý với mục tiêu tối ưu hóa nguồn lực và cơ sở vật chất có hạn của cơ quan thuế, tránh việc sử dụng dàn trải, lãng phí nguồn lực và không đem lại hiệu quả trong việc nâng cao ý thức tuân thủ của người nộp thuế.
Trong bối cảnh các chức năng quản lý thuế chính như đăng ký thuế, kê khai thuế, nộp thuế và quản lý, thông báo nợ thuế từng bước được tự động hóa dựa trên cơ sở nền tảng ứng dụng công nghệ thông tin thì mô hình quản lý rủi ro tuân thủ người nộp thuế được lựa chọn áp dụng tại hầu hết các nước trên thế giới là có tổ chức bộ phận quản lý tuân thủ. Mục đích của mô hình quản lý tuân thủ là để nhận diện, phân tích, phân đoạn người nộp thuế để từ đó sử dụng có hiệu quả nguồn lực quản lý thuế.
Cần hình thành bộ phận quản lý tuân thủ tập trung
Tại Việt Nam, khái niệm “quản lý tuân thủ” cũng đã được quy định tại nhiều văn bản quy phạm pháp luật khác nhau. Trong đó, tại Thông tư số 31/2021/TT-BTC ngày 17/5/2021 của Bộ Tài chính có quy định: ““Quản lý tuân thủ pháp luật thuế” là việc cơ quan thuế thực hiện đánh giá tuân thủ pháp luật thuế, phân loại mức độ rủi ro, phân tích hành vi của người nộp thuế, từ đó sử dụng nguồn lực hợp lý cho các biện pháp quản lý phù hợp với từng mức độ, nhằm khuyến khích tuân thủ và phòng ngừa hành vi không tuân thủ” (khoản 7, Điều 3).
Theo quy định của Luật Quản lý thuế năm 2019, nhiệm vụ đánh giá việc tuân thủ pháp luật của người nộp thuế và phân loại mức độ rủi ro trong quản lý thuế cũng đã được quy định cụ thể.
Theo đó, công tác quản lý rủi ro tuân thủ pháp luật của người nộp thuế là nhiệm vụ quan trọng, được thực hiện xuyên suốt trong các chức năng của quản lý thuế từ đăng ký thuế, khai thuế, nộp thuế đến hoàn thuế, thanh tra, kiểm tra thuế… Có thể nói, “quản lý tuân thủ pháp luật thuế” là nhiệm vụ của cơ quan thuế cần triển khai, thực hiện. Để thực hiện nhiệm vụ này, ngành thuế cần nghiên cứu, xây dựng các biện pháp, nghiệp vụ quản lý rủi ro, phân đoạn, quản lý người nộp thuế, đảm bảo người nộp thuế tự nguyện tuân thủ tốt các quy định của pháp luật về thuế, đồng thời phòng chống, phát hiện, xử lý kịp thời các hành vi vi phạm pháp luật về thuế và quản lý thuế.
Trong cơ cấu tổ chức bộ máy của Tổng cục Thuế (ban hành kèm theo Quyết định số 41/2018/QĐ-TTg ngày 25/9/2018 và Quyết định số 15/2021/QĐ-TTg ngày 30/3/2021 của Thủ tướng Chính phủ) hiện chưa có đơn vị nào có đầy đủ chức năng, nhiệm vụ và thẩm quyền tham mưu, giúp Tổng cục trưởng Tổng cục Thuế quản lý tuân thủ pháp luật thuế.
Hiện nay, nhiệm vụ QLRR đang được Bộ Tài chính giao cho Ban QLRR (ban mềm) thuộc Tổng cục Thuế thực hiện với nhiệm vụ là nghiên cứu, xây dựng và triển khai các biện pháp nghiệp vụ QLRR, quản lý tuân thủ-một nhiệm vụ lớn và phức tạp.
Theo số liệu thống kê của Tổng cục Thuế, tính đến thời điểm hiện tại thì cả nước hiện có gần 1 triệu DN, gần 3 triệu hộ kinh doanh (trong đó có khoảng 1,9 triệu hộ kinh doanh thuộc diện phải nộp thuế) và 27 triệu cá nhân có thu nhập thuộc diện chịu thuế TNCN (trong đó có khoảng 7 triệu cá nhân có thu nhập thuộc diện phải nộp thuế TNCN). Nhiệm vụ thu NSNN được cấp có thẩm quyền giao cho ngành Thuế thực hiện hàng năm là rất lớn, bình quân khoảng gần 1,5 triệu tỷ đồng/năm, chiếm tỷ trọng trên 83% trên tổng thu ngân sách. Trong bối cảnh nền kinh tế có những thay đổi đáng kể, thời cơ, thuận lợi và khó khăn, thách thức đan xen, các chính sách khuyến khích phát triển kinh tế, thu hút đầu tư nước ngoài một mặt tạo động lực cho phát triển kinh tế nhưng cũng đồng thời tạo ra các thách thức không nhỏ trong công tác quản lý thuế mới.
Bên cạnh đó, với việc triển khai chuyển đổi số trong công tác quản lý thuế như quản lý hóa đơn điện tử; hóa đơn điện tử khởi tạo từ máy tính tiền; quản lý giao dịch của các sàn thương mại điện tử và các hoạt động khác của nền kinh tế số, thì các gian lận của người nộp thuế qua hệ thống điện tử sẽ phát sinh nhanh hơn, nhiều hơn, tình trạng sử dụng hóa đơn bất hợp pháp diễn biến phức tạp, các DN có dấu hiệu trốn thuế xuất hiện ngày càng nhiều tại các địa phương trên toàn quốc, nguy cơ rủi ro trong quản lý thuế là khó lường.
Vì vậy, để triển khai hiệu quả công tác quản lý rủi ro tuân thủ, cần xây dựng một đơn vị để chủ trì, điều phối công việc được thống nhất, thể hiện được tính chất thường trực, thường xuyên, liên tục, dài hạn. Nhưng vị trí và vai trò của Ban QLRR trong cơ cấu tổ chức bộ máy của Tổng cục Thuế hiện nay chưa phải là một tổ chức hành chính. Ban QLRR chưa có đầy đủ địa vị pháp lý và thẩm quyền nên khó đảm bảo vai trò chủ trì, điều phối triển khai nhiệm vụ quản lý rủi ro, quản lý tuân thủ trong toàn ngành Thuế.
Điều này có thể thấy ở khâu quản lý cơ sở dữ liệu người nộp thuế hiện nay, đang được phân tán ở nhiều đơn vị quản lý, nên khi cần khai thác để phục vụ cho công tác phân tích thì lại gặp trở ngại do phải có yêu cầu từ Ban Quản lý rủi ro và được các vụ/đơn vị quản lý phê duyệt, cung cấp. Bên cạnh đó, dữ liệu chưa được tập trung đẩy đủ do chưa có đầu mối chung thực hiện thường xuyên công tác rà soát, yêu cầu điều chỉnh dữ liệu, việc kết chuyển dữ liệu giữa các ứng dụng còn sai lệch ảnh hưởng đến kết quả phân tích đánh giá rủi ro người nộp thuế.
Bên cạnh đó, nhiều nhiệm vụ đối với công tác quản lý rủi ro tuân thủ được đặt ra trong thời gian tới cần tập trung thực hiện như hoàn thiện hành lang pháp lý về QLRR tuân thủ tổng thể tại hệ thống văn bản quy phạm pháp luật về quản lý thuế theo nguyên tắc quản lý rủi ro; xây dựng các bộ chỉ số tiêu chí, quy trình triển khai áp dụng bộ chỉ số tiêu chí QLRR tuân thủ tổng thể với đầy đủ các chức năng nghiệp vụ quản lý thuế; kết hợp giữa kết quả phân tích dữ liệu thực tế kê khai của người nộp thuế và kinh nghiệm thực tiễn trong công tác quản lý thuế của cơ quan thuế các cấp.
Ngoài ra, chủ trì, phối hợp với các đơn vị xây dựng chương trình, kế hoạch, chiến lược quản lý tuân thủ tổng thể người nộp thuế. Xây dựng một cơ sở dữ liệu thông tin QLRR tổng thể, toàn diện với các công cụ thu thập, xử lý, phân tích dữ liệu hiện đại, phù hợp với thông lệ quốc tế và xu thế phát triển của công nghệ đáp ứng yêu cầu quản lý thuế, tạo thuận lợi cho người dân, nâng cao hiệu quả quản lý. Chỉ đạo toàn ngành kiểm tra, đánh giá, giám sát việc áp dụng QLRR tuân thủ tổng thể trong công tác quản lý thuế…
Từ kinh nghiệm của các nước và theo khuyến nghị của chuyên gia IMF, WB thì cần trao cho Ban QLRR một địa vị pháp lý ngang cấp với các đơn vị và trong Tổng cục Thuế và đầy đủ thẩm quyền để điều phối, chỉ đạo các hoạt động quản lý rủi ro tuân thủ thống nhất tại Tổng cục Thuế chứ không phải là một bộ phận được thành lập chỉ để hoàn thành những công việc có tính chất ngắn hạn.
Việc hình thành một bộ phận quản lý tuân thủ người nộp thuế tập trung, thống nhất, chuyên sâu sẽ tạo động lực cho cải cách, hiện đại hóa công tác quản lý thuế và nâng cao ý thức tuân thủ của người nộp thuế.
Minh Huệ
Bài 8. Đề xuất xây dựng bộ tiêu chí tuân thủ pháp luật thuế