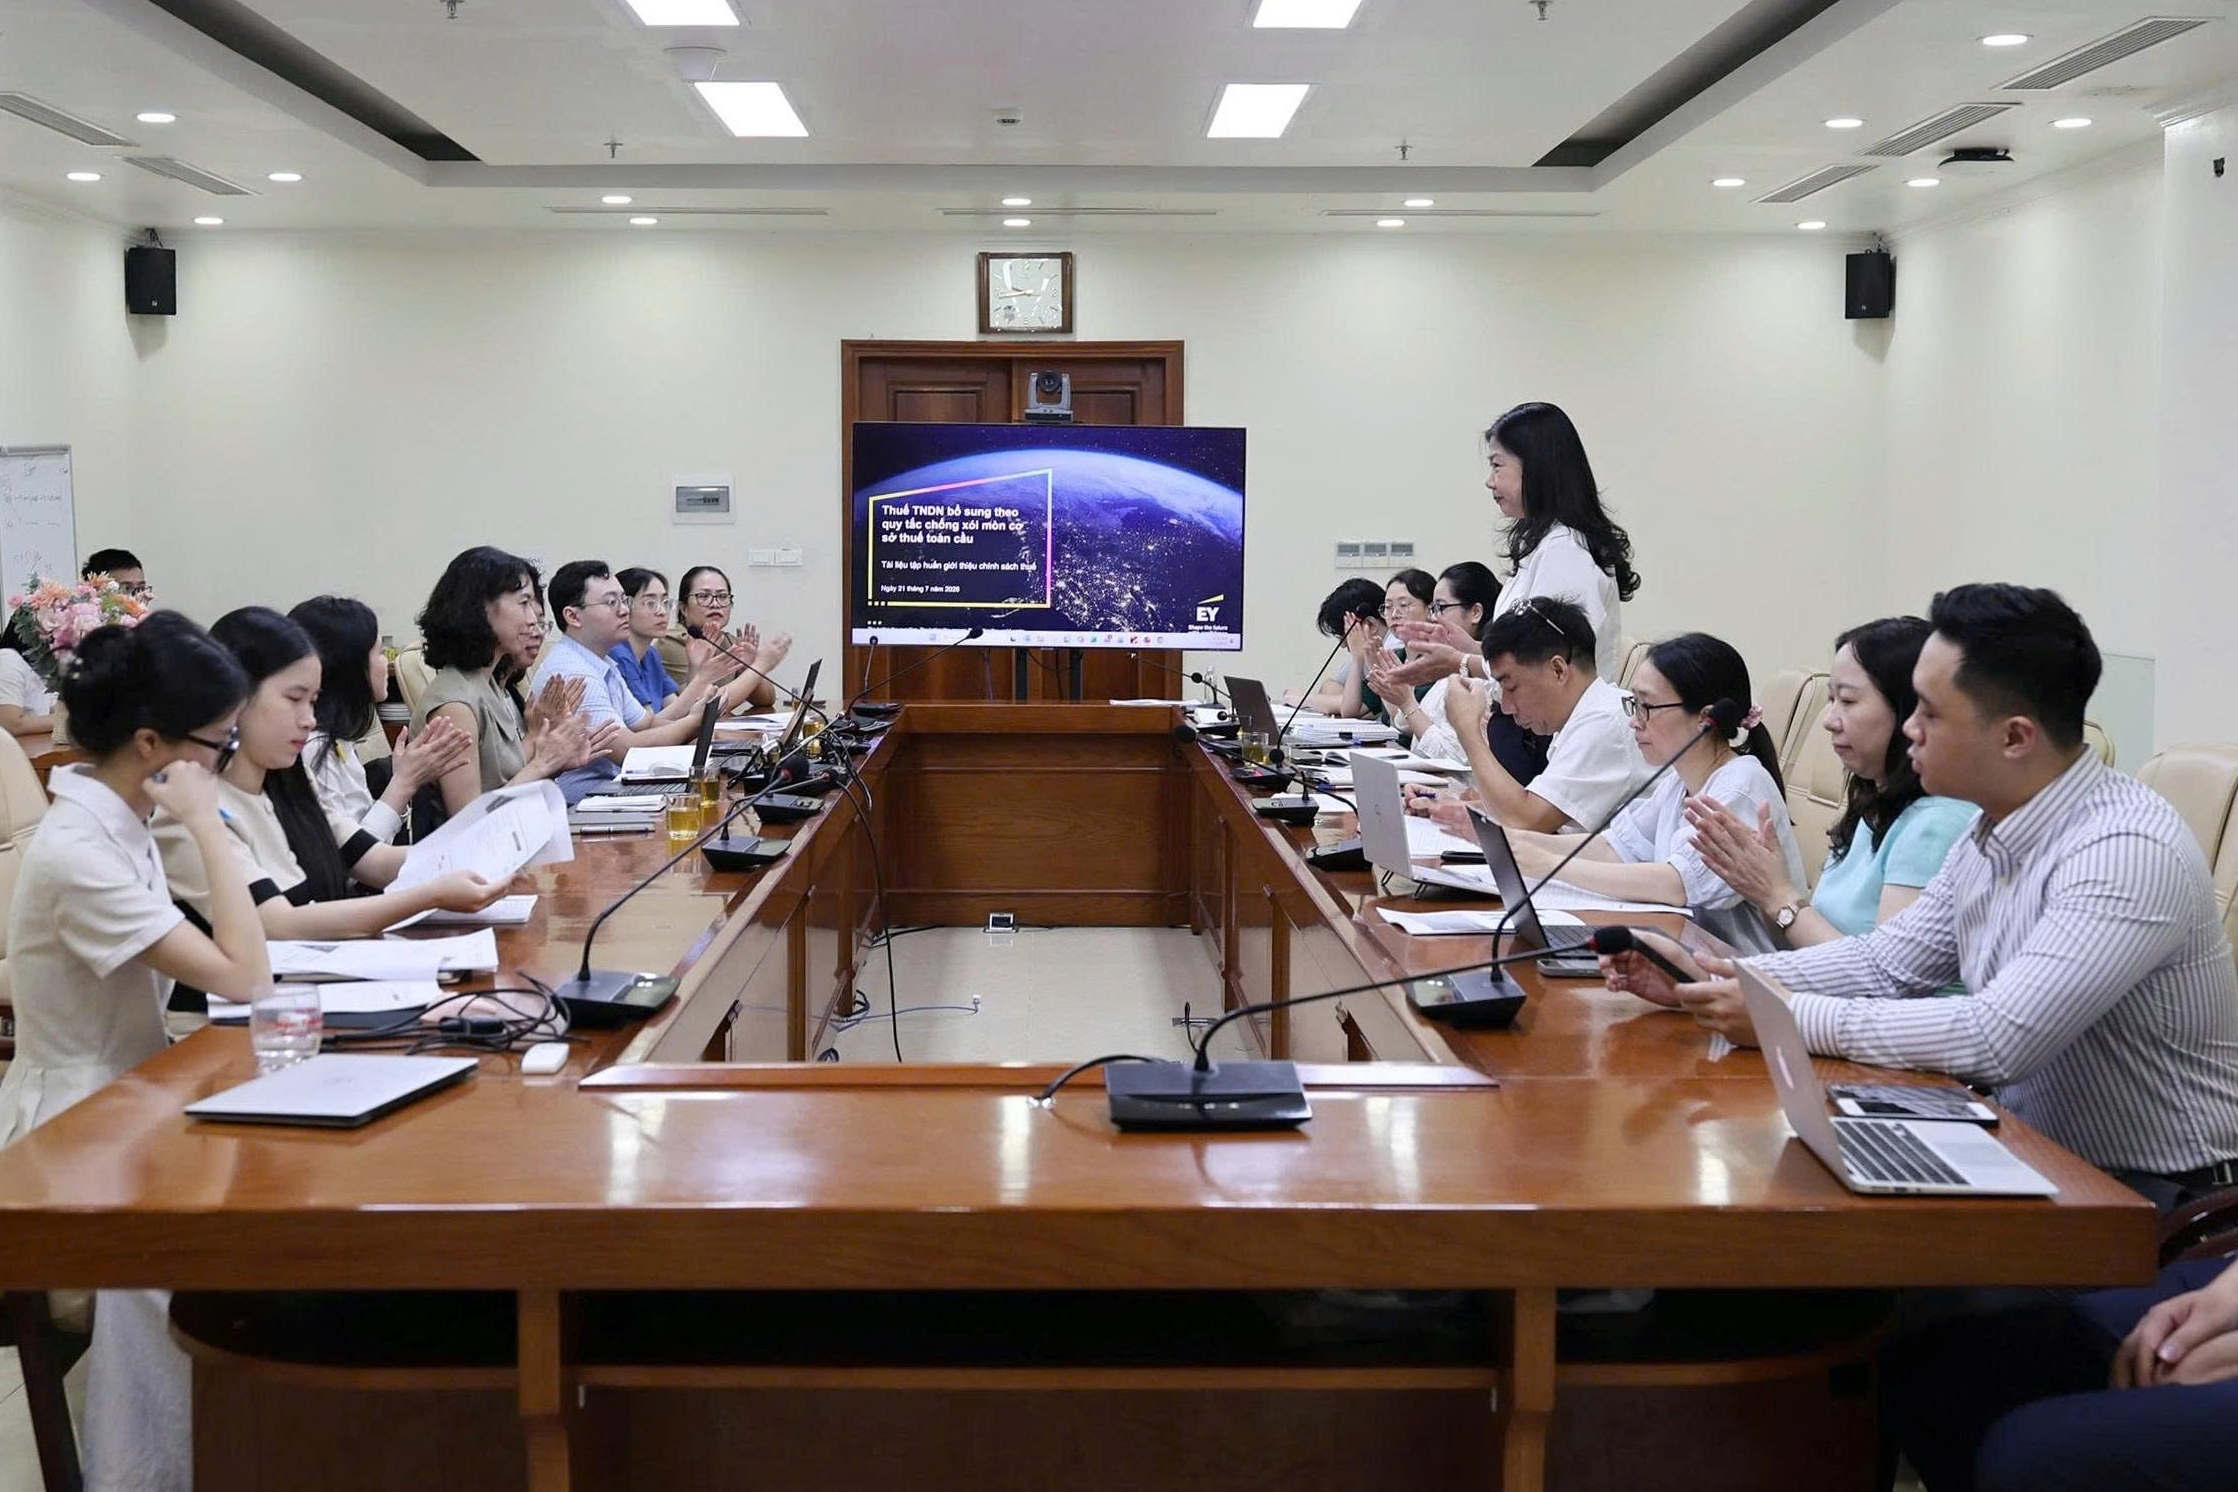
Diễn đàn Hợp tác chung của OECD/G20 về chống xói mòn cơ sở thuế và chuyển lợi nhuận (BEPS) vừa công bố Side-by-Side Package trong bối cảnh nhiều quốc gia, trong đó có Việt Nam, bắt đầu áp dụng các quy định liên quan đến thuế tối thiểu toàn cầu từ năm tài chính 2024. Side-by-Side Package được đánh giá là một bước tiến quan trọng theo hướng hài hòa và đồng bộ chính sách giữa các quốc gia, thông qua việc thiết kế một loạt cơ chế giảm trừ trách nhiệm mang tính thực tiễn cao.
 |
| Ảnh minh họa |
Hiểu đúng về Side-by-Side Package
Side-by-Side Package được OECD công bố ngày 5/1/2026 là gói hướng dẫn và công cụ thực thi mới nhằm hỗ trợ triển khai Trụ cột 2. Đây là bước tiến quan trọng theo hướng hài hòa và đồng bộ giữa các quốc gia thông qua một loạt cơ chế giảm trừ trách nhiệm.
Side-by-Side Package bao gồm một loạt sửa đổi và hướng dẫn chi tiết nhằm hài hòa các định hướng chính sách, đồng thời xây dựng các cơ chế giảm trừ trách nhiệm mang tính thực tiễn cao. Mục tiêu của các cơ chế này là hỗ trợ đơn giản hóa công tác quản lý và nghĩa vụ tuân thủ thuế tại các quốc gia áp dụng Trụ cột 2.
Các cơ chế giảm trừ trách nhiệm được đề cập trong khuôn khổ Side-by-Side Package bao gồm:
Thứ nhất, giảm trừ trách nhiệm vĩnh viễn theo thuế suất thực tế đơn giản hóa. Theo đó, thuế bổ sung được xác định bằng 0 nếu quốc gia được đánh giá có thuế suất thực tế (tính theo phương pháp đơn giản hóa, dựa trên một số chỉ tiêu tài chính cốt lõi) lớn hơn hoặc bằng 15%, hoặc ghi nhận lỗ theo phương pháp này.
Thứ hai, giảm trừ trách nhiệm đối với ưu đãi thuế đạt chuẩn. Cơ chế này cho phép các tập đoàn đa quốc gia được giảm trừ một phần thuế bổ sung liên quan đến các ưu đãi thuế đạt chuẩn khi tính toán thuế bổ sung. Các ưu đãi này phản ánh yếu tố thực chất của hoạt động sản xuất kinh doanh, chẳng hạn như ưu đãi gắn với chi phí đầu tư, chi phí lao động hoặc sản lượng sản xuất thực tế, thay vì chỉ dựa trên lợi nhuận kế toán.
Thứ ba, giảm trừ trách nhiệm theo cơ chế Side-by-Side. Theo cơ chế này, thuế bổ sung theo Quy tắc tổng hợp thu nhập chịu thuế tối thiểu (IIR) và Quy tắc lợi nhuận chịu thuế dưới mức tối thiểu (UTPR) sẽ được xác định bằng 0 đối với các tập đoàn đa quốc gia có công ty mẹ tối cao đặt tại quốc gia áp dụng Cơ chế Side-by-Side đạt chuẩn.
Đây là các quốc gia áp dụng thuế tối thiểu đối với cả thu nhập trong nước và thu nhập ở nước ngoài, chẳng hạn như các tập đoàn có công ty mẹ tối cao đặt tại Hoa Kỳ. Nói cách khác, các tập đoàn này sẽ không bị các quốc gia khác thu thêm thuế tối thiểu ở cấp công ty mẹ. Một điểm quan trọng doanh nghiệp cần lưu ý là việc áp dụng giảm trừ trách nhiệm theo Cơ chế Side-by-Side không ảnh hưởng đến việc áp dụng thuế tối thiểu nội địa đạt chuẩn (QDMTT) tại các quốc gia nơi tập đoàn đang đầu tư, cũng như không làm cho số thuế bổ sung theo QDMTT tại các quốc gia này bằng 0.
Theo bà Đặng Mai Kim Ngân, Phó Tổng Giám đốc Dịch vụ tư vấn thuế Deloitte Việt Nam, về bản chất, Side-by-Side Package hướng tới việc giảm bớt gánh nặng tính toán và tuân thủ cho doanh nghiệp, đồng thời thúc đẩy khả năng áp dụng thống nhất các quy định Trụ cột 2 trong bối cảnh các quốc gia thành viên đang từng bước nội luật hóa thuế tối thiểu toàn cầu. Tuy nhiên, các cơ chế này không làm suy giảm vai trò của QDMTT.
“Trên thực tế, QDMTT vẫn giữ vai trò then chốt trong việc bảo toàn quyền đánh thuế của mỗi quốc gia đối với phần thuế bổ sung phát sinh khi thuế suất thực tế thấp hơn ngưỡng 15%” bà Đặng Mai Kim Ngân nhấn mạnh.
Thấy gì sau mùa kê khai QDMTT đầu tiên tại Việt Nam?
Theo Nghị quyết số 107/2023/QH15, Việt Nam đã chính thức áp dụng các quy định về thuế tối thiểu toàn cầu theo Trụ cột 2, bao gồm IIR và QDMTT, từ năm tài chính 2024. Các quy định này áp dụng đối với các tập đoàn đa quốc gia có doanh thu hợp nhất toàn cầu từ 750 triệu EUR trở lên.
Sau mùa kê khai QDMTT đầu tiên, bà Đặng Mai Kim Ngân cho biết, có thể nhận diện một số vấn đề nổi bật. Trước hết là thách thức trong việc chuẩn hóa dữ liệu kế toán phục vụ tính toán thuế suất thực tế. Mặc dù nhiều doanh nghiệp đã có sự chuẩn bị nhất định về mặt kỹ thuật và dữ liệu, thực tế cho thấy không ít doanh nghiệp vẫn gặp lúng túng trong việc thu thập, phân loại và xử lý dữ liệu phù hợp.
 |
| “Các cơ chế đơn giản hóa này chủ yếu mang tính hỗ trợ về kỹ thuật và quy trình, chứ không làm thay đổi bản chất nghĩa vụ thuế hay vai trò trung tâm của QDMTT trong việc bảo toàn quyền đánh thuế của Việt Nam đối với phần thuế bổ sung phát sinh trong nước” Bà Đặng Mai Kim Ngân |
Khác với việc xác định nghĩa vụ thuế TNDN hàng năm dựa trên báo cáo tài chính lập theo chuẩn mực kế toán Việt Nam, việc tính toán thuế suất thực tế và thuế TNDN bổ sung theo QDMTT đòi hỏi doanh nghiệp phải sử dụng báo cáo tài chính theo chuẩn mực kế toán phục vụ hợp nhất của công ty mẹ tối cao.
Điều này đặt ra yêu cầu cao hơn đối với việc đồng bộ hóa hệ thống dữ liệu và quy trình báo cáo giữa cấp quốc gia và cấp tập đoàn.
Bên cạnh đó, chi phí tuân thủ gia tăng đáng kể. Đối với các tập đoàn đa quốc gia đang hưởng ưu đãi thuế TNDN tại Việt Nam, chi phí thuế TNDN bổ sung phát sinh từ kê khai QDMTT đã tạo áp lực không nhỏ lên dòng tiền và lợi nhuận sau thuế.
Ngay cả trong trường hợp không phát sinh số thuế phải nộp bổ sung, việc áp dụng các quy tắc tính toán phức tạp theo Trụ cột 2 vẫn đòi hỏi doanh nghiệp phải đầu tư thêm về nhân sự, hệ thống và quy trình nội bộ.
Ngoài ra, doanh nghiệp có xu hướng thận trọng hơn khi đánh giá hiệu quả của các ưu đãi thuế TNDN. Các ưu đãi thuế được áp dụng trước năm tài chính 2024 đã phần nào suy giảm hiệu quả trong bối cảnh thuế tối thiểu toàn cầu.
Tuy nhiên, điều này không đồng nghĩa với việc ưu đãi thuế hoàn toàn mất đi ý nghĩa. Trên thực tế, nếu được rà soát và áp dụng một cách có chọn lọc, các ưu đãi này vẫn có thể giúp doanh nghiệp tiết kiệm khoảng 5% chi phí thuế so với việc áp dụng thuế suất TNDN phổ thông 20%.
Ngược lại, việc chủ động từ bỏ ưu đãi mà không có đánh giá đầy đủ có thể khiến doanh nghiệp phải chịu mức thuế suất cao hơn, làm gia tăng chi phí thuế và ảnh hưởng đến hiệu quả tài chính tổng thể. Bước sang năm thứ hai áp dụng QDMTT, nhiều tập đoàn đa quốc gia đã bắt đầu cảm nhận rõ sự thay đổi căn bản trong cách thức tuân thủ thuế, vượt ra ngoài khuôn khổ kê khai thuế TNDN truyền thống.
Bà Đặng Mai Kim Ngân cho rằng, đây là giai đoạn doanh nghiệp cần chủ động rà soát lại cấu trúc thuế và xây dựng chiến lược tuân thủ thuế tối thiểu toàn cầu theo hướng dài hạn, đặc biệt trong bối cảnh Side-by-Side Package có thể được nội luật hóa trong thời gian tới.
“Các cơ chế đơn giản hóa này chủ yếu mang tính hỗ trợ về kỹ thuật và quy trình, chứ không làm thay đổi bản chất nghĩa vụ thuế hay vai trò trung tâm của QDMTT trong việc bảo toàn quyền đánh thuế của Việt Nam đối với phần thuế bổ sung phát sinh trong nước,” bà Đặng Mai Kim Ngân nhấn mạnh.
Từ góc độ doanh nghiệp, kinh nghiệm từ mùa kê khai đầu tiên cho thấy việc tiếp cận QDMTT và Side-by-Side Package không nên chỉ dừng lại ở mục tiêu đáp ứng yêu cầu tuân thủ.
Thay vào đó, doanh nghiệp cần xây dựng lộ trình dài hạn, bao gồm việc đánh giá lại hiệu quả các ưu đãi thuế hiện hữu, nâng cấp hệ thống dữ liệu và quy trình báo cáo, cũng như tăng cường phối hợp giữa các bộ phận tài chính, thuế và công nghệ thông tin ở cả cấp quốc gia và cấp tập đoàn.
Cách tiếp cận này không chỉ giúp doanh nghiệp tận dụng tốt hơn các cơ chế đơn giản hóa trong thời gian tới, mà còn góp phần kiểm soát rủi ro, tối ưu hóa chi phí thuế và nâng cao mức độ sẵn sàng trong bối cảnh thuế tối thiểu toàn cầu tiếp tục được hoàn thiện và triển khai sâu rộng tại Việt Nam.