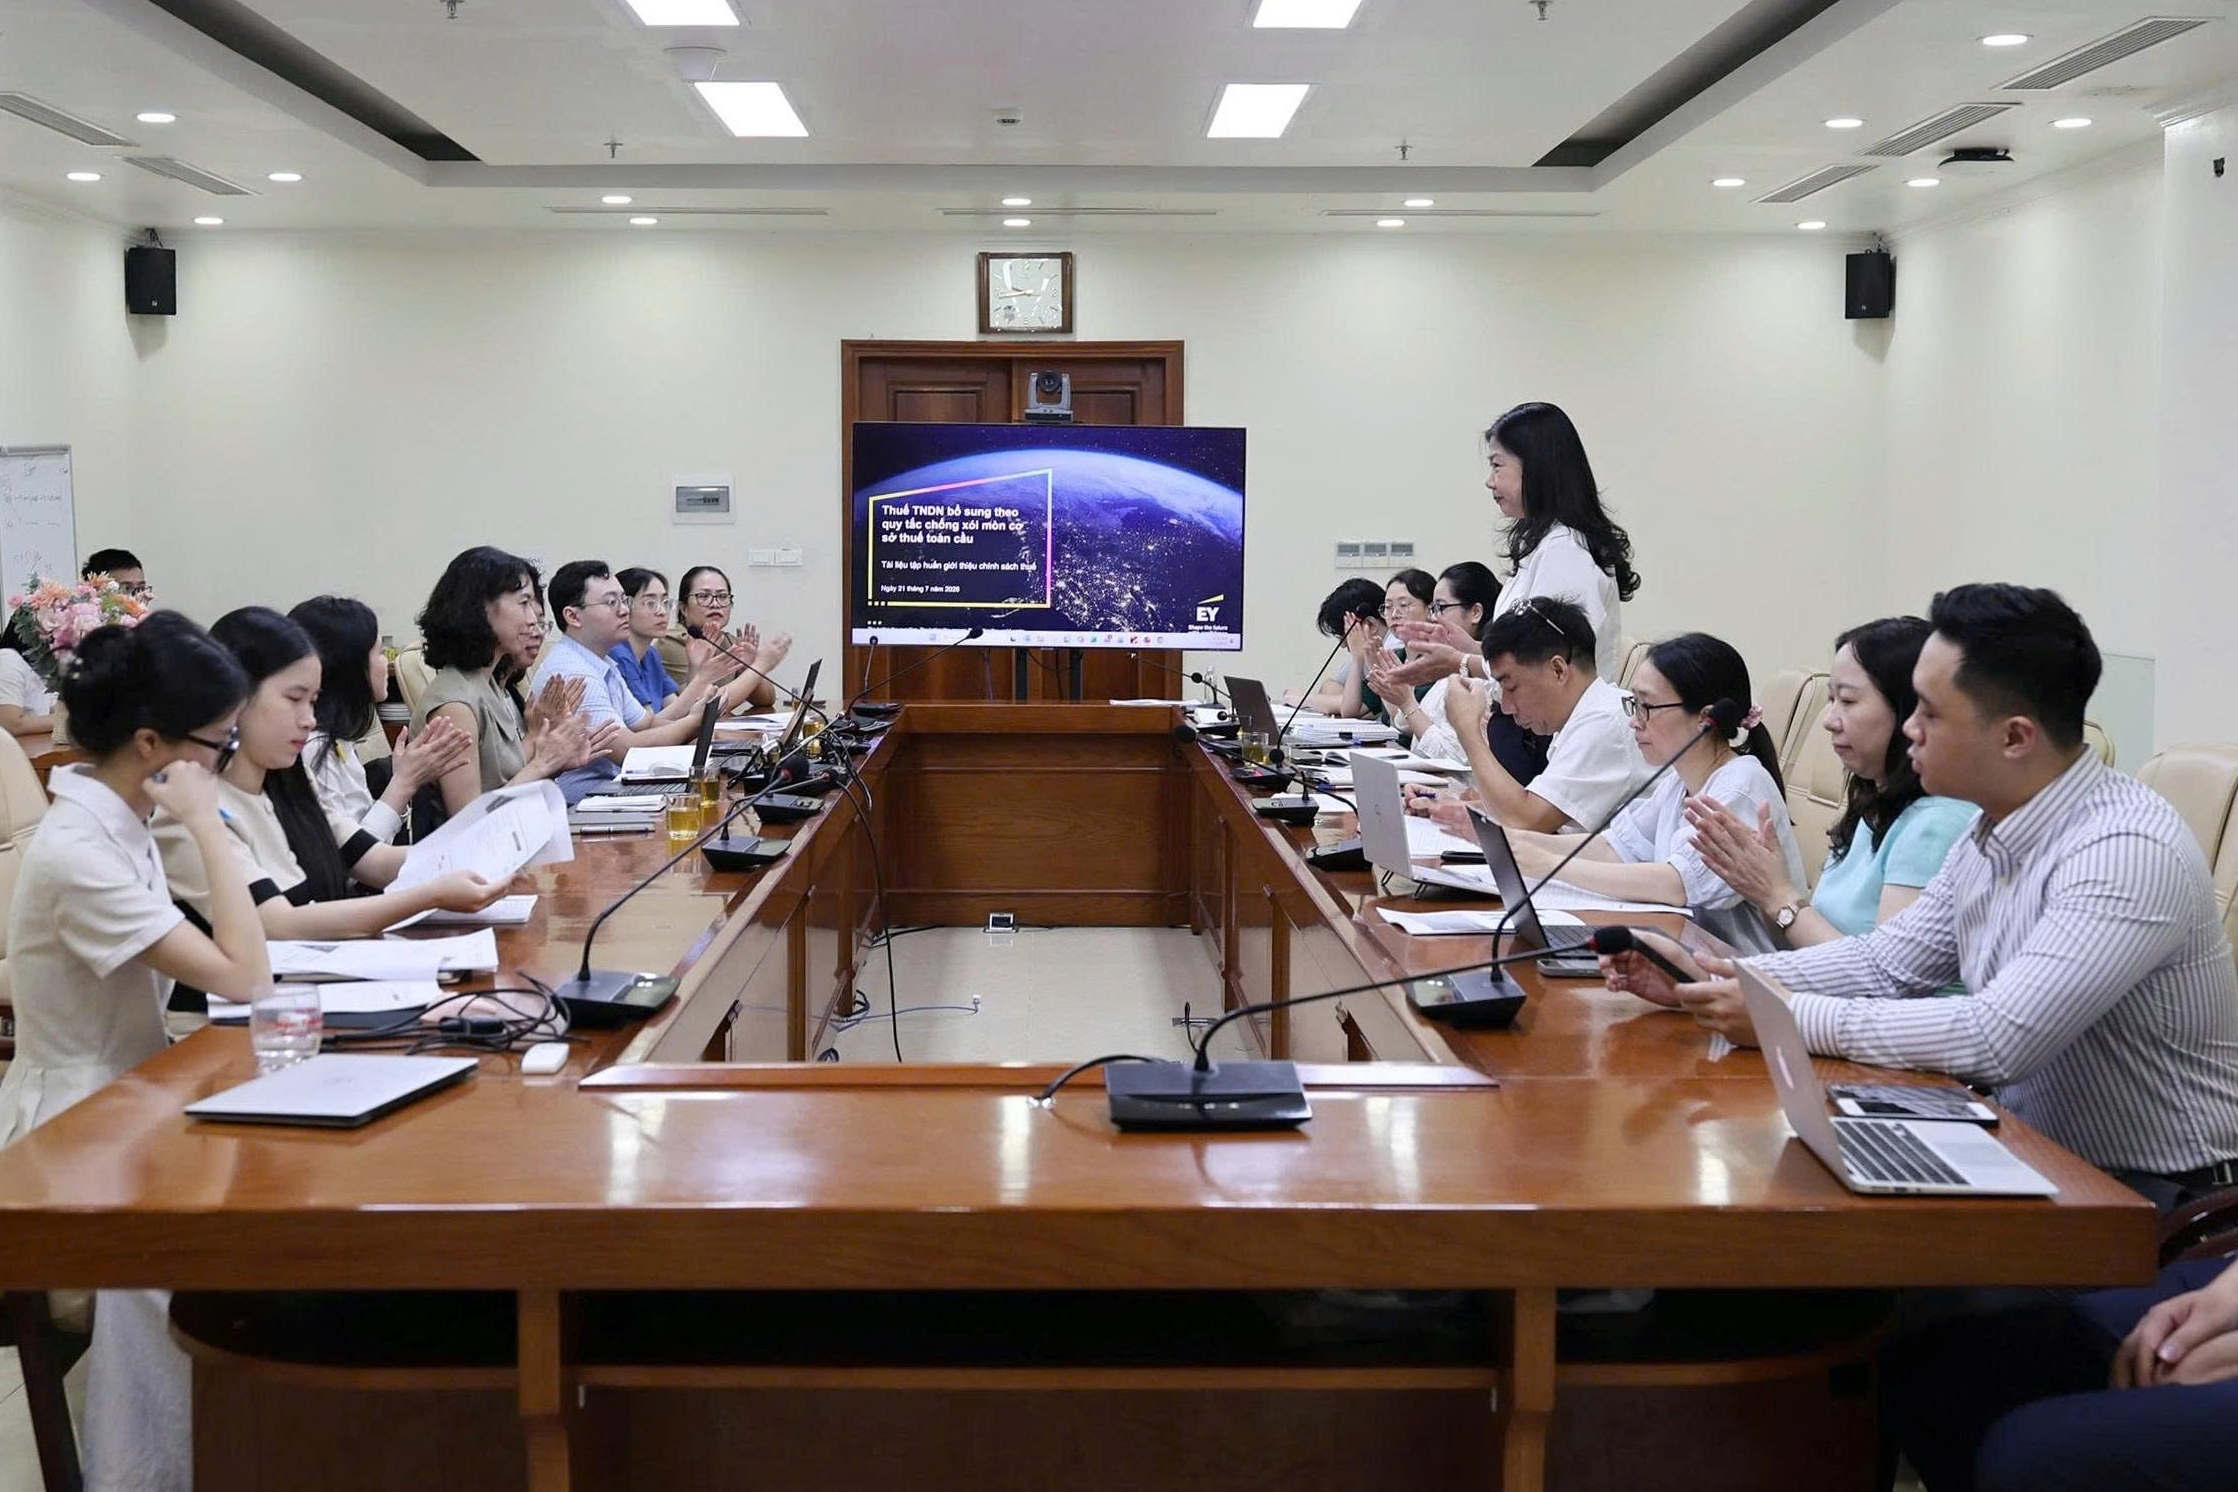
Tổ hỗ trợ doanh nghiệp về thuế tối thiểu toàn cầu có nhiệm vụ tiếp nhận vướng mắc và hỗ trợ doanh nghiệp trong việc thực hiện nghĩa vụ thuế thu nhập doanh nghiệp (TNDN) bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu (thuế tối thiểu toàn cầu).
 |
| Ảnh minh họa |
Cục Thuế vừa ban hành Quyết định số 20/QĐ-CT về việc thành lập Tổ hỗ trợ doanh nghiệp về thuế tối thiểu toàn cầu. Theo đó, Tổ có nhiệm vụ tiếp nhận vướng mắc và hỗ trợ doanh nghiệp trong việc thực hiện nghĩa vụ thuế TNDN bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu.
Cụ thể tiếp nhận các vướng mắc của doanh nghiệp về thuế tối thiểu toàn cầu thông qua các kênh trao đổi thông tin bao gồm: trực tiếp, qua địa chỉ email: [email protected].
Đồng thời thực hiện hỗ trợ doanh nghiệp đối với các vướng mắc liên quan đến việc áp dụng chính sách, hồ sơ, mẫu biểu, thủ tục kê khai, nộp thuế tối thiểu toàn cầu.
Tổ cũng có nhiệm vụ hỗ trợ doanh nghiệp đối với các vướng mắc liên quan đến công nghệ thông tin khi thực hiện thủ tục hành chính về thuế tối thiểu toàn cầu. Tổ chức đối thoại, trao đổi định kỳ với doanh nghiệp để tuyên truyền, hỗ trợ thực thi thuế tối thiểu toàn cầu theo quy định.
Danh sách có 11 thành viên, trong đó một Phó Chi cục trưởng Chi cục Thuế Doanh nghiệp lớn làm tổ trưởng, các thành viên còn lại đều thuộc các đơn vị chuyên môn nghiệp vụ của Cục Thuế.
Theo quy định tại Nghị định số 236/2025/NĐ-CP ngày 29/8/2025 quy định chi tiết một số điều của Nghị quyết số 107/2023/QH15 ngày 29/11/2023 của Quốc hội về việc áp dụng thuế TNDN bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu, người nộp thuế là đơn vị hợp thành của tập đoàn đa quốc gia có doanh thu năm trong báo cáo tài chính hợp nhất của công ty mẹ tối cao ít nhất 2 năm trong 4 năm liền kề trước năm tài chính xác định nghĩa vụ thuế tương đương 750 triệu euro (EUR) trở lên, không bao gồm các trường hợp loại trừ.
Quy định này cũng áp dụng với tập đoàn đa quốc gia mới thành lập có thời gian hoạt động ít hơn 04 năm trước năm tài chính xác định nghĩa vụ thuế nếu có ít nhất 02 năm có doanh thu năm trong báo cáo tài chính hợp nhất của công ty mẹ tối cao tương đương 750 triệu EUR trở lên thì đơn vị hợp thành của tập đoàn đa quốc gia đó là người nộp thuế.
Ông Đặng Ngọc Minh, Phó Cục trưởng Cục Thuế nhấn mạnh, Nghị định số 236/2025/NĐ-CP đặt ra một khung pháp lý rõ ràng bằng cách cụ thể hóa các quy định chống xói mòn cơ sở thuế toàn cầu, phù hợp với hướng dẫn của Tổ chức Hợp tác và Phát triển Kinh tế (OECD) giúp Việt Nam chính thức áp dụng và triển khai chính sách thuế quan trọng này.
Với việc ban hành Nghị định số 236/2025/NĐ-CP, Việt Nam không chỉ khẳng định quyền đánh thuế của mình đối với các tập đoàn đa quốc gia tại Việt Nam, giúp giữ lại nguồn thu ngân sách đáng kể cho Việt Nam, mà còn cho thấy sự chủ động trong việc thực thi các cam kết quốc tế và hội nhập vào hệ thống thuế toàn cầu.