Thứ hai 09/11/2026 02:59
Thời tiết: Hà Nội 23°C
Đà Nẵng 26°C
Cà Mau 26°C
Hải Phòng 25°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

“Vùng đệm” để doanh nghiệp thích ứng với thuế tối thiểu toàn cầu

Nga Phạm
Các quy định về chuyển tiếp và giảm trừ trách nhiệm tại Nghị định số 236/2025/NĐ-CP được coi là “vùng đệm” giúp doanh nghiệp, đặc biệt là các tập đoàn đa quốc gia, có thời gian và điều kiện để thích ứng với hệ thống thuế mới, tránh cú sốc tuân thủ ngay từ năm đầu triển khai.
“Vùng đệm” để doanh nghiệp thích ứng với thuế tối thiểu toàn cầu
Ảnh: minh họa.

Giảm trừ trách nhiệm: Cơ chế “thở” cho doanh nghiệp FDI

Cục Thuế cho biết, Nghị định 236/2025/NĐ-CP quy định hàng loạt cơ chế chuyển tiếp và giảm trừ, cho phép doanh nghiệp được miễn hoặc giảm nghĩa vụ thuế bổ sung trong các trường hợp nhất định.

Cụ thể, Điều 8 quy định về xử lý các khoản thuế trong thời gian chuyển tiếp: đối với năm tài chính đầu tiên mà tập đoàn đa quốc gia thuộc phạm vi thuế tối thiểu toàn cầu và các năm tiếp theo, tập đoàn phải tính đến toàn bộ tài sản thuế hoãn lại và thuế hoãn lại phải trả được phản ánh trong báo cáo tài chính của các đơn vị hợp thành tại nước đó trước khi bắt đầu năm chuyển tiếp.

Trường hợp một đơn vị hợp thành tại Việt Nam thuộc đối tượng áp dụng thuế TNDN bổ sung tối thiểu đạt chuẩn (QDMTT) trước khi thuộc đối tượng quy định về tổng thu nhập chịu thuế tối thiểu (IIR) tại nước của công ty mẹ, thì năm chuyển tiếp được xác định là năm tài chính đầu tiên mà đơn vị đó thuộc đối tượng áp dụng IIR, và thuế suất thực tế tại Việt Nam được tính theo hướng dẫn tại Phụ lục II của Nghị định 236/2025/NĐ-CP.

Đáng chú ý, theo Điều 9, thuế bổ sung theo QDMTT được xác định bằng 0 trong giai đoạn đầu hoạt động đầu tư quốc tế nếu tập đoàn đa quốc gia có không quá 6 quốc gia thành viên và tổng giá trị tài sản hữu hình tại các nước (ngoài nước tham chiếu) không vượt 50 triệu EUR.

Cơ chế này giúp các tập đoàn quy mô nhỏ hoặc mới mở rộng đầu tư quốc tế có thêm dư địa ổn định sản xuất, tránh bị gánh nặng thuế đột ngột.

Trong thời gian chuyển tiếp 2024 – 2026, cơ quan thuế không xử phạt hành chính đối với các lỗi kê khai, đăng ký, nộp hồ sơ quá hạn trong phạm vi nhất định nếu người nộp thuế đã tự khắc phục và nộp đủ nghĩa vụ. Đây là tín hiệu tích cực thể hiện sự đồng hành của Nhà nước, giúp doanh nghiệp làm quen với cơ chế mới.

Giảm trừ không có nghĩa là miễn hoàn toàn

Cũng theo cơ quan thuế, bên cạnh ưu tiên về thời gian, Nghị định 236/2025/NĐ-CP còn đưa ra các tiêu chí giảm trừ trách nhiệm theo hướng đơn giản hóa. Doanh nghiệp có thể được xác định thuế bổ sung bằng 0 nếu đáp ứng một trong các tiêu chí về tổng doanh thu, lợi nhuận trước thuế thu nhập doanh nghiệp hoặc thuế suất thực tế được đơn giản hóa theo hướng dẫn của OECD.
“Vùng đệm” để doanh nghiệp thích ứng với thuế tối thiểu toàn cầu
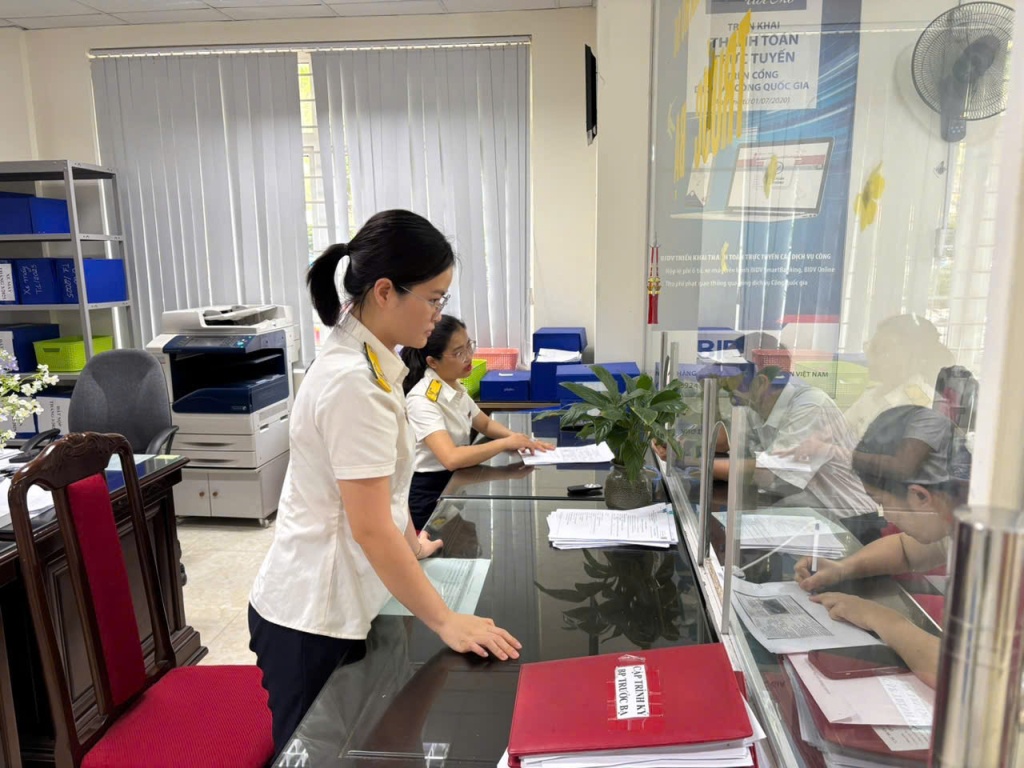
Cơ quan thuế luôn đồng hành cùng doanh nghiệp, người nộp thuế để làm quen với cơ chế mới. Ảnh: TL.

Các trường hợp đã thực hiện QDMTT đạt chuẩn tại quốc gia khác hoặc năm đầu áp dụng cơ chế IIR cũng được miễn nghĩa vụ thuế bổ sung tại Việt Nam.

Các quy định này vừa đảm bảo tính tương thích quốc tế, vừa giúp giảm áp lực tuân thủ cho doanh nghiệp trong bối cảnh nhiều quốc gia mới bắt đầu nội luật hóa thuế tối thiểu toàn cầu.

Theo ông Đặng Ngọc Minh, Phó Cục trưởng Cục Thuế, các quy định chuyển tiếp và giảm trừ trách nhiệm trong Nghị định 236/2025/NĐ-CP được xây dựng trên cơ sở hướng dẫn của OECD, đồng thời phù hợp với pháp luật quản lý thuế của Việt Nam.

“Những quy định này có vai trò rất quan trọng, giúp giảm bớt gánh nặng tuân thủ và tạo lộ trình thích ứng cho doanh nghiệp. Đặc biệt, quy định giảm trừ trong thời gian 2024 – 2026 giúp doanh nghiệp có thêm thời gian chuẩn bị và điều chỉnh, tránh bị xử phạt do chưa kịp thích ứng”, ông Đặng Ngọc Minh nhấn mạnh.

Nghị định 236/2025/NĐ-CP cũng khẳng định rõ, giảm trừ trách nhiệm không đồng nghĩa với miễn nghĩa vụ thuế. Nếu cơ quan thuế xác định có yếu tố ảnh hưởng trọng yếu đến điều kiện được giảm trừ mà doanh nghiệp không giải trình được, quy định giảm trừ sẽ không được áp dụng.

Do đó, doanh nghiệp cần lưu trữ và giải trình đầy đủ các căn cứ tính thuế, bảo đảm minh bạch theo yêu cầu.


TỪ KHOÁ:

Bài liên quan

Tin bài có thể bạn quan tâm

Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Từ thói quen không lấy hóa đơn trong những giao dịch thường ngày, người tiêu dùng có thể vô tình tạo nguy cơ thất thu thuế. Khuyến khích người mua lấy hóa đơn khi mua hàng hoá dịch vụ không chỉ nhằm bảo vệ quyền lợi mà còn tạo thêm kênh giám sát hoạt động kinh doanh, hạn chế thất thu ngân sách. Khi mỗi người mua chủ động ghi nhận giao dịch, minh bạch thị trường không còn là trách nhiệm riêng của cơ quan quản lý và người bán.
Sản phẩm tái chế xuất khẩu có được miễn thuế?

Sản phẩm tái chế xuất khẩu có được miễn thuế?

Tiêu chí xác định sản phẩm được miễn thuế xuất khẩu có sự thay đổi từ ngày 6/1/2025, doanh nghiệp cần căn cứ quy định áp dụng tại từng thời kỳ.
Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Chênh lệch mã số hàng hóa giữa kết quả phân loại của Hải quan và danh mục kiểm tra chuyên ngành khiến doanh nghiệp khó đăng ký kiểm tra hàng nhập khẩu.
Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan dự kiến được thiết kế lại với các biểu mẫu chi tiết hơn, phân định rõ nguyên liệu đang sản xuất, hàng chưa thực nhập, thực xuất và thành phẩm tồn kho. Điểm mới đặt ra yêu cầu doanh nghiệp phải đối chiếu chặt chẽ dữ liệu khai báo với quá trình quản lý hàng hóa thực tế.
Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Thông tin về cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa của doanh nghiệp sẽ được tập trung theo mã số thuế trên hệ thống của cơ quan Hải quan. Cách làm này nhằm thống nhất dữ liệu, đồng thời xác định rõ đầu mối cơ quan Hải quan phụ trách từng địa bàn, phục vụ công tác theo dõi và kiểm tra.
Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Khi thay đổi bên thuê, bên khai thác máy bay thuê từ nước ngoài tại Việt Nam, doanh nghiệp thực hiện thủ tục tái xuất tại chỗ và tạm nhập tại chỗ, không phải đưa máy bay ra khỏi lãnh thổ Việt Nam. Tuy nhiên, hàng hóa tạm nhập - tái xuất này không thuộc trường hợp được miễn thuế nhập khẩu theo quy định.
Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Trước vướng mắc của Công ty TNHH Youngone Bắc Giang về chính sách thuế đối với hàng hóa xuất nhập khẩu tại chỗ, Cục Hải quan đã có văn bản trả lời và hướng dẫn cụ thể.
Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Theo Cục Hải quan, việc định danh, xác thực điện tử chỉ áp dụng đối với hàng hóa xuất nhập khẩu nhóm 2; hàng hóa nhóm 1 gồm tài liệu, chứng từ không thuộc diện phải thực hiện. Đồng thời, doanh nghiệp chuyển phát nhanh cần chuẩn bị các điều kiện về thông tin khai báo và kết nối dữ liệu theo quy định mới.
Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tạm xuất, tái nhập sau sửa chữa, bảo hành vẫn thuộc phạm vi điều chỉnh của quy định về nhãn hàng hóa. Cục Hải quan đã làm rõ nguyên tắc ghi nhãn, đặc biệt đối với linh kiện điện tử có kích thước nhỏ và hàng hóa nhập khẩu đóng gói theo lô.
Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Trước vướng mắc của Công ty TNHH Long Vân về hồ sơ chứng minh thương nhân nước ngoài không có hiện diện tại Việt Nam khi thực hiện hoàn thuế nhập khẩu đối với nguyên vật liệu nhập khẩu tại chỗ trước ngày 1/7/2025, Cục Hải quan đã có công văn hướng dẫn cụ thể.
Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Trước đề nghị của Công ty TNHH Surventis về thủ tục hải quan sau khi đổi tên, Cục Hải quan hướng dẫn cách xử lý đối với chứng từ thuộc hồ sơ hải quan hàng nhập khẩu, giấy phép nhập khẩu và giấy chứng nhận kiểm tra chuyên ngành vẫn mang tên doanh nghiệp cũ.
Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Góp ý vào dự thảo Nghị định quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, 14 doanh nghiệp, hiệp hội đã đề xuất nhiều nội dung liên quan trực tiếp đến hoạt động xuất nhập khẩu và thực hiện thủ tục hải quan. Trong đó, một số kiến nghị đã được Bộ Tài chính tiếp thu, chỉnh lý nhằm hoàn thiện quy định theo thực tiễn.
Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Cục Hải quan đề nghị cơ quan quản lý chuyên ngành (Bộ Văn hóa, Thể thao và Du lịch) hướng dẫn về yêu cầu giấy phép nhập khẩu xuất bản phẩm không kinh doanh, nhằm bảo đảm thống nhất trong quá trình thực hiện thủ tục hải quan.
Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Cục Hải quan yêu cầu Chi cục Hải quan khu vực XX căn cứ Thông tư số 11/2026/TT-BXD của Bộ Xây dựng để thực hiện thủ tục xuất khẩu cát xây dựng, thay thế quy định tại Thông tư số 04/2021/TT-BXD.
Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Cục Hải quan đề nghị các Chi cục Hải quan khu vực V và VIII thực hiện hướng dẫn về kiểm tra chất lượng gạch xây dựng, tấm thạch cao nhập khẩu trên cơ sở ý kiến của Bộ Xây dựng, trong đó làm rõ chính sách áp dụng theo thời điểm đăng ký tờ khai và điều kiện giảm kiểm tra đối với hàng hóa rủi ro cao.

Đọc nhiều
