Trao đổi với Tạp chí Kinh tế Tài chính, ông Bùi Tuấn Minh, Phó Tổng Giám đốc phụ trách Dịch vụ tư vấn thuế và pháp lý, Deloitte Việt Nam cho rằng, Nghị định số 236/2025/NĐ-CP (có hiệu lực từ 15/10/2025) về thuế tối thiểu toàn cầu sẽ tạo ra bước ngoặt trong chiến lược đầu tư của doanh nghiệp FDI. Đồng thời, mở ra cơ hội vàng để doanh nghiệp Việt nâng cao năng lực cạnh tranh, tham gia sâu hơn vào chuỗi cung ứng toàn cầu.
 |
| Ông Bùi Tuấn Minh, Phó Tổng Giám đốc phụ trách Dịch vụ Tư vấn Thuế và Pháp lý, Deloitte Việt Nam. |
Từ góc nhìn của ông, Nghị định số 236/2025/NĐ-CP quy định về thuế tối thiểu toàn cầu có thể tạo ra những thay đổi gì trong chiến lược đầu tư, mở rộng sản xuất kinh doanh của các doanh nghiệp FDI tại Việt Nam?
Theo tôi, Nghị định số 236/2025/NĐ-CP sẽ tạo ra một thay đổi căn bản trong cách các doanh nghiệp FDI tiếp cận chiến lược đầu tư và mở rộng tại Việt Nam.
Trước đây, ưu đãi miễn thuế và thuế suất thấp là một yếu tố quyết định khi tập đoàn đa quốc gia chọn Việt Nam làm điểm đến. Với cơ chế thuế tối thiểu 15% áp dụng thuế tối thiểu toàn cầu, “lợi thế ưu đãi thuế” này sẽ giảm đáng kể.
Thực tế này buộc doanh nghiệp phải đánh giá lại mô hình hoạt động trên toàn cầu. Những kế hoạch đầu tư nhằm tối ưu ưu đãi miễn giảm thuế có thể phải xem xét lại, trong khi ở chiều ngược lại, những kế hoạch được quyết định dựa trên các yếu tố quan trọng khác như lợi thế địa chính trị, chi phí nhân công, nguồn lực lao động, lợi thế về chuỗi cung ứng sẽ vẫn được tiến hành.
Đây chính là sự dịch chuyển từ “cuộc đua xuống đáy” về ưu đãi thuế sang “thu hút đầu tư thực chất” để ngày càng nhiều các tập đoàn đa quốc gia nhìn nhận Việt Nam là điểm đến tiềm năng và quan trọng để đầu tư cho sự phát triển bền vững.
Bên cạnh đó, các tập đoàn này cũng sẽ cần cân nhắc lại chiến lược áp dụng ưu đãi trong kế hoạch hoạt động dài hạn của mình.
Thay vì chỉ quan tâm đến miễn, giảm thuế TNDN, doanh nghiệp sẽ có xu hướng quan tâm nhiều hơn tới các hình thức hỗ trợ trực tiếp về dòng tiền như hỗ trợ chi phí phát sinh cho xây dựng cơ sở hạ tầng, hoạt động nghiên cứu – phát triển, đào tạo và phát triển nguồn nhân lực, mua sắm hoặc đổi mới công nghệ.
Những công cụ ưu đãi này vừa phù hợp với thông lệ quốc tế, vừa ít chịu tác động bởi thuế tối thiểu toàn cầu hơn so với cơ chế ưu đãi miễn, giảm thuế hiện hành.
Doanh nghiệp nào biết tận dụng xu hướng này sẽ có lợi thế cạnh tranh dài hạn, không chỉ tại Việt Nam mà còn trong chuỗi cung ứng toàn cầu.
Cuối cùng, các doanh nghiệp FDI cũng cần có sự chuẩn bị để nâng cao năng lực quản trị và tuân thủ theo quy định mới. Việc tính toán thuế suất thực tế và thuế bổ sung theo quy định về thuế tối thiểu toàn cầu không chỉ là một phép tính số học đơn thuần mà đòi hỏi doanh nghiệp phải có năng lực quản trị dữ liệu xuyên suốt toàn tập đoàn.
Điều này kéo theo yêu cầu chuẩn hóa dữ liệu kế toán và tăng cường kiểm soát nội bộ ở cấp độ cao hơn so với trước đây.
Ở góc độ chiến lược, đây là áp lực bắt buộc nhưng đồng thời mở ra cơ hội nâng cấp nền tảng quản trị và năng lực tuân thủ cho các doanh nghiệp tại Việt Nam.
Bên cạnh tác động trực tiếp tới các tập đoàn đa quốc gia, theo ông Nghị định số 236/2025/NĐ-CP sẽ ảnh hưởng gián tiếp như thế nào đến doanh nghiệp trong nước, đặc biệt là về môi trường cạnh tranh và chính sách ưu đãi đầu tư?
Trước tiên, cần thấy rằng các doanh nghiệp Việt Nam có hoạt động đầu tư ra nước ngoài (tập đoàn đa quốc gia trong nước) cũng sẽ bị ảnh hưởng bởi cơ chế Tổng hợp thu nhập chịu thuế tối thiểu (IIR) tại Nghị quyết 107/2023/QH15 về áp dụng thuế TNDN bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu và Nghị định số 236/2025/NĐ-CP.
Nếu tại nước sở tại nơi tập đoàn đa quốc gia trong nước đầu tư được hưởng ưu đãi miễn, giảm thuế và dẫn tới thuế suất hiệu quả của từng quốc gia thấp hơn 15%, tập đoàn đa quốc gia trong nước sẽ phải nộp thêm thuế bổ sung lên mức 15% đối với từng quốc gia.
Quy định này một phần nào đó có thể khiến việc đầu tư mở rộng ra nước ngoài của các doanh nghiệp Việt Nam cần cân nhắc thêm nhiều yếu tố.
Thời gian gần đây, Quốc hội và Chính phủ đã ban hành nhiều nghị quyết, chính sách mới tập trung vào khối doanh nghiệp trong nước.
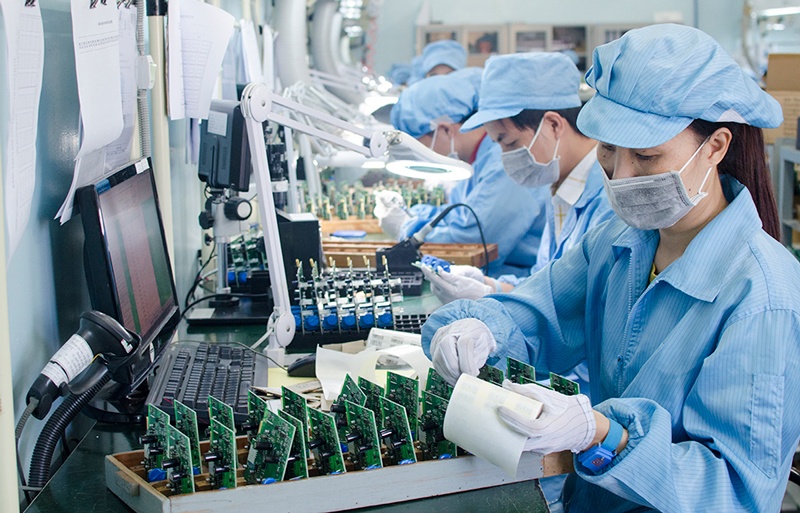 |
| Nếu tận dụng tốt, doanh nghiệp trong nước có thể tham gia đồng phát triển sản phẩm. Ảnh: minh họa. |
Luật Công nghiệp Công nghệ số mới ban hành cũng có nhiều chính sách ưu đãi đầu tư hỗ trợ hướng tới các doanh nghiệp khởi nghiệp sáng tạo trong lĩnh vực công nghệ số cũng như các tập đoàn công nghệ hàng đầu của Việt Nam.
Nhờ vậy, doanh nghiệp Việt sẽ có thêm nhiều hỗ trợ về mặt thuế và tài chính, tạo đòn bẩy để phát triển năng lực sản xuất, chất lượng sản phẩm và năng cao khả năng tham gia chuỗi cung ứng nội địa và trên toàn cầu.
Theo ông, các doanh nghiệp cần phải có sự chuẩn bị như thế nào để ứng phó với quy định thuế tối thiểu toàn cầu theo Nghị định số 236/2025/NĐ-CP?
Trong bối cảnh mới này, các tập đoàn đa quốc gia nước ngoài cũng sẽ có xu hướng quan tâm hơn đến hiệu quả chuỗi cung ứng nhằm chứng minh giá trị kinh tế thực tế của mình tại quốc gia sở tại.
Do vậy, việc tăng cường hợp tác với doanh nghiệp Việt Nam trở thành một giải pháp chiến lược có tính dài hạn.
Điều này sẽ mở ra cơ hội cho doanh nghiệp Việt trở thành nhà cung ứng trong các lĩnh vực vốn khó tiếp cận trước đây như công nghệ cao, công nghệ bán dẫn, công nghệ số (AI, blockchain, 5G-6G…).
Thậm chí, nếu tận dụng tốt, doanh nghiệp trong nước có thể không chỉ đóng vai trò cung ứng mà còn tham gia đồng phát triển sản phẩm, nâng cao giá trị gia tăng thay vì chỉ gia công.
Về mặt chuẩn bị, doanh nghiệp trong nước cần xây dựng một kế hoạch hành động cụ thể để biến thách thức thành cơ hội.
Trước hết, việc nâng cao năng lực quản trị và đảm bảo tính minh bạch dữ liệu là điều then chốt, bởi các tập đoàn đa quốc gia sẽ ngày càng yêu cầu báo cáo chi tiết nhằm phục vụ việc tính toán thuế tối thiểu toàn cầu.
Một hệ thống kế toán – thuế được chuẩn hóa, kết hợp với cơ chế kiểm soát nội bộ chặt chẽ, sẽ giúp doanh nghiệp Việt củng cố niềm tin từ phía đối tác.
Song song đó, các doanh nghiệp cần đầu tư thực chất vào công nghệ, đẩy mạnh hoạt động nghiên cứu – phát triển và tập trung nâng cao chất lượng nguồn nhân lực.
Đây sẽ là chìa khóa để doanh nghiệp cải thiện năng lực nội tại, nâng cao sức cạnh tranh và mở ra cơ hội tham gia sâu rộng hơn vào chuỗi cung ứng toàn cầu trong bối cảnh kinh tế mới.
Xin trân trọng cảm ơn ông!
| Nghị định số 236/2025/NĐ-CP áp dụng cho kỳ tính thuế từ năm tài chính 2024: Người nộp thuế là đơn vị hợp thành của tập đoàn đa quốc gia có doanh thu năm trong báo cáo tài chính hợp nhất của công ty mẹ tối cao ít nhất 02 năm trong 04 năm liền kề trước năm tài chính xác định nghĩa vụ thuế tương đương 750 triệu euro (EUR) trở lên. Tuy nhiên, không phải mọi trường hợp đều nằm trong diện áp dụng. Số thuế TNDN bổ sung theo thuế tối thiểu toàn cầu sẽ được nộp vào ngân sách trung ương. Nghị định 236/2025/NĐ-CP chính thức có hiệu lực từ ngày 15/10/2025 và được áp dụng cho kỳ tính thuế từ năm tài chính 2024. Đơn vị hợp thành chịu trách nhiệm kê khai thực hiện khai tờ khai thông tin, bản giải trình thuyết minh chênh lệch do khác biệt chuẩn mực kế toán tài chính theo Quy định về thuế tối thiểu toàn cầu bằng đồng tiền sử dụng lập Báo cáo tài chính hợp nhất của công ty mẹ tối cao. Đơn vị hợp thành chịu trách nhiệm kê khai nộp hồ sơ đăng ký thuế chậm nhất sau 90 ngày kể từ ngày kết thúc năm tài chính báo cáo. |





