Tại Công văn số 5130/CT-CS trả lời Hiệp hội Taxi Hà Nội về việc lập hóa đơn điện tử đối với hoạt động kinh doanh vận tải hành khách bằng taxi, Cục Thuế cho biết, quy định hiện hành đã bổ sung, làm rõ thời điểm lập hóa đơn điện tử đối với hoạt động kinh doanh taxi và các dịch vụ có số lượng giao dịch lớn, phát sinh thường xuyên, thực hiện đối soát dữ liệu định kỳ.
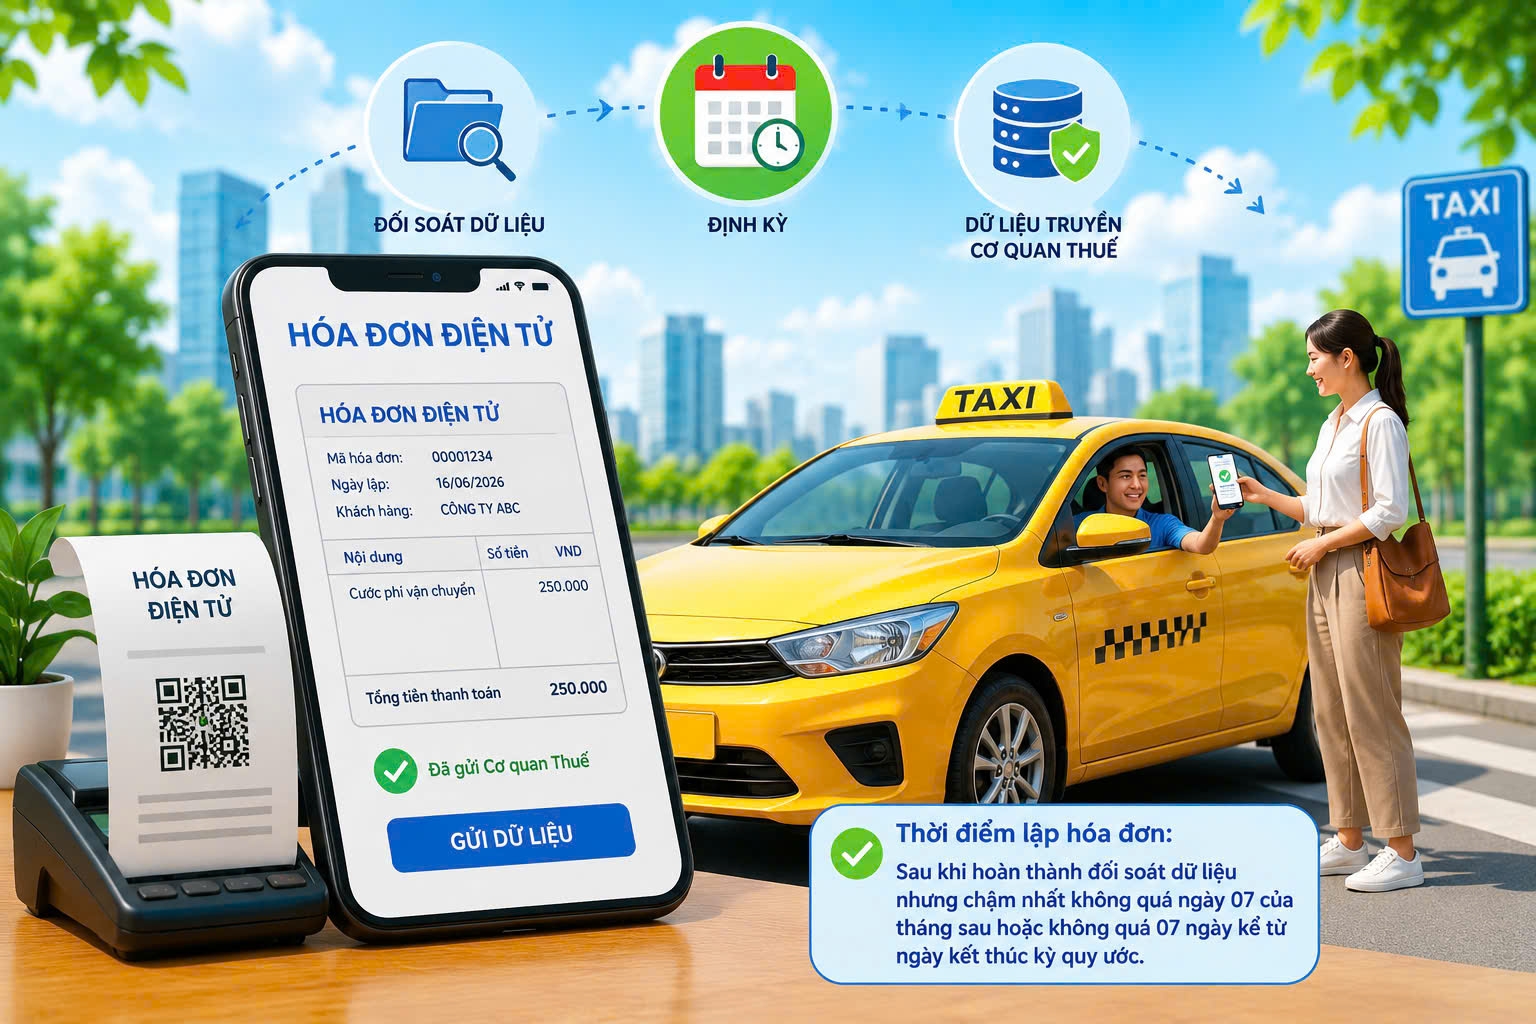 |
| Việc xác định đúng thời điểm lập hóa đơn điện tử đối với hoạt động kinh doanh taxi góp phần bảo đảm tuân thủ quy định về hóa đơn, chứng từ điện tử. Ảnh: minh họa, có sự hỗ trợ bởi AI. |
Theo Cục Thuế, trong quá trình xây dựng Nghị định quy định chi tiết một số điều và biện pháp tổ chức thực hiện Luật Quản lý thuế số 108/2025/QH15 về hóa đơn, chứng từ điện tử, cơ quan Thuế đã tiếp thu ý kiến góp ý của Hiệp hội Taxi Hà Nội. Trên cơ sở đó, quy định tại điểm l khoản 4 Điều 9 Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ đã được sửa đổi, bổ sung.
Cụ thể Nghị định số 254/2026/NĐ-CP quy định, đối với hoạt động bán hàng hóa, cung cấp dịch vụ có số lượng giao dịch lớn, phát sinh thường xuyên và cần đối soát số liệu giữa doanh nghiệp với khách hàng, đối tác, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên.
Quy định này áp dụng đối với dịch vụ vận tải hành khách bằng xe taxi, xe hợp đồng, xe mô tô hai bánh sử dụng phần mềm hỗ trợ kết nối vận tải khi cung cấp dịch vụ cho khách hàng là doanh nghiệp, tổ chức và các trường hợp khác theo hướng dẫn của Bộ trưởng Bộ Tài chính.
Hóa đơn phải được lập chậm nhất vào ngày 7 của tháng sau tháng phát sinh việc cung cấp dịch vụ hoặc không quá 7 ngày kể từ ngày kết thúc kỳ quy ước theo thỏa thuận giữa các bên.
Đối với hoạt động kinh doanh vận tải hành khách bằng xe taxi có sử dụng phần mềm tính tiền theo quy định của pháp luật, ngay khi kết thúc chuyến đi, doanh nghiệp hoặc hợp tác xã kinh doanh vận tải phải lập hóa đơn điện tử cho khách hàng, đồng thời chuyển dữ liệu hóa đơn đến cơ quan Thuế theo quy định.
Đối với doanh nghiệp cung cấp dịch vụ cho cá nhân là người tiêu dùng như vận tải hành khách bằng tàu điện, xe buýt, taxi, xe hợp đồng, xe mô tô hai bánh, dịch vụ trông giữ xe, chiếu phim và một số dịch vụ khác, nếu có hệ thống phần mềm quản lý chi tiết từng giao dịch và dữ liệu thu tiền được lưu trữ trên hệ thống theo từng giao dịch thì cơ sở dữ liệu thông tin chi tiết của từng giao dịch được chuyển đến cơ quan Thuế theo quy định.
Người bán chịu trách nhiệm về tính chính xác của thông tin giao dịch; lưu trữ đầy đủ dữ liệu chi tiết của từng giao dịch; đồng thời bảo đảm khả năng truy xuất, đối chiếu và cung cấp dữ liệu, chứng từ liên quan theo yêu cầu của cơ quan Thuế hoặc cơ quan nhà nước có thẩm quyền.
Nghị định số 254/2026/NĐ-CP có hiệu lực thi hành từ ngày 1/7/2026.