Thời gian qua, nhiều hộ và cá nhân kinh doanh có thắc mắc liên quan đến mốc doanh thu 500 triệu đồng/năm và việc xác định nghĩa vụ thuế. Trên cơ sở hướng dẫn của Cục Thuế, mốc doanh thu 500 triệu đồng/năm được xác định là căn cứ quan trọng để phân loại nghĩa vụ thuế và phương thức quản lý thuế đối với hộ, cá nhân kinh doanh.
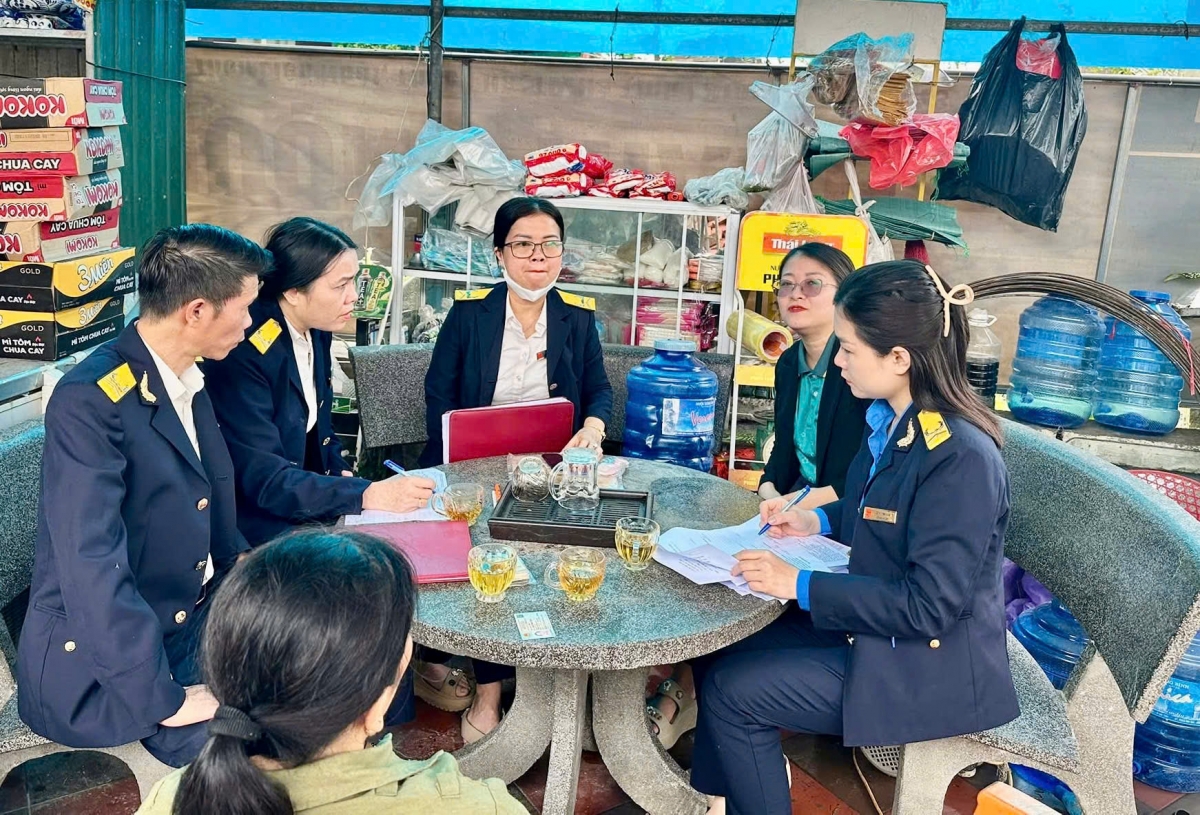 |
| Doanh thu trên 500 triệu đồng/năm, hộ kinh doanh phải thực hiện kê khai, nộp thuế GTGT và TNCN theo quy định. |
Cách xác định và quyền lựa chọn phương pháp tính thuế
Trong tài liệu tuyên truyền chính sách thuế và quản lý thuế đối với hộ, cá nhân kinh doanh, Cục Thuế cho biết, trường hợp doanh thu từ 500 triệu đồng/năm trở xuống, hộ và cá nhân kinh doanh không phải nộp thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN).
Tuy nhiên, theo đại diện Ban chính sách, thuế quốc tế (Cục Thuế), không phát sinh số thuế phải nộp không đồng nghĩa với việc không thực hiện thủ tục thuế. Người nộp thuế vẫn có trách nhiệm thông báo doanh thu thực tế theo quy định cho cơ quan Thuế làm cơ sở quản lý, theo dõi và xác định đúng đối tượng áp dụng chính sách.
Đối với trường hợp doanh thu trên 500 triệu đồng/năm, hộ và cá nhân kinh doanh phải thực hiện kê khai, nộp thuế GTGT và TNCN theo quy định. Pháp luật cho phép người nộp thuế được lựa chọn phương pháp tính thuế theo hướng có lợi và phù hợp với mô hình hoạt động, bao gồm: tính thuế theo tỷ lệ % trên doanh thu hoặc tính thuế trên thu nhập tính thuế (doanh thu trừ chi phí hợp lý, hợp lệ).
Đối với hộ, cá nhân kinh doanh nhiều ngành nghề hoặc nhiều địa điểm, người nộp thuế được lựa chọn 1 ngành nghề, hoặc 1 địa điểm kinh doanh để áp dụng mức trừ 500 triệu đồng trước khi tính thuế TNCN. Trường hợp sau khi lựa chọn vẫn chưa trừ đủ 500 triệu đồng, người nộp thuế được tiếp tục lựa chọn thêm ngành nghề hoặc địa điểm khác để tiếp tục trừ cho đến khi đủ ngưỡng 500 triệu đồng theo quy định.
Việc cho phép lựa chọn ngành nghề, địa điểm hoặc phương pháp tính thuế nhằm bảo đảm tính linh hoạt, giảm gánh nặng thuế cho hộ kinh doanh quy mô nhỏ, đồng thời phù hợp với đặc thù đa dạng của hoạt động kinh doanh cá thể hiện nay.
Hóa đơn điện tử, kế toán và quản lý thuế theo lộ trình từ năm 2026
Song song với việc làm rõ mốc doanh thu và phương pháp tính thuế, Cục Thuế cũng hướng dẫn cụ thể về việc áp dụng hóa đơn điện tử, chế độ kế toán và thời hạn khai, nộp thuế đối với hộ kinh doanh, cá nhân kinh doanh theo từng mức doanh thu.
Cụ thể, hộ và cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên bắt buộc sử dụng hóa đơn điện tử. Trường hợp doanh thu trên 500 triệu đồng đến dưới 1 tỷ đồng/năm không bắt buộc sử dụng hóa đơn điện tử nhưng được đăng ký áp dụng nếu có nhu cầu. Đối với hộ, cá nhân có doanh thu từ 500 triệu đồng/năm trở xuống, pháp luật không bắt buộc sử dụng hóa đơn điện tử.
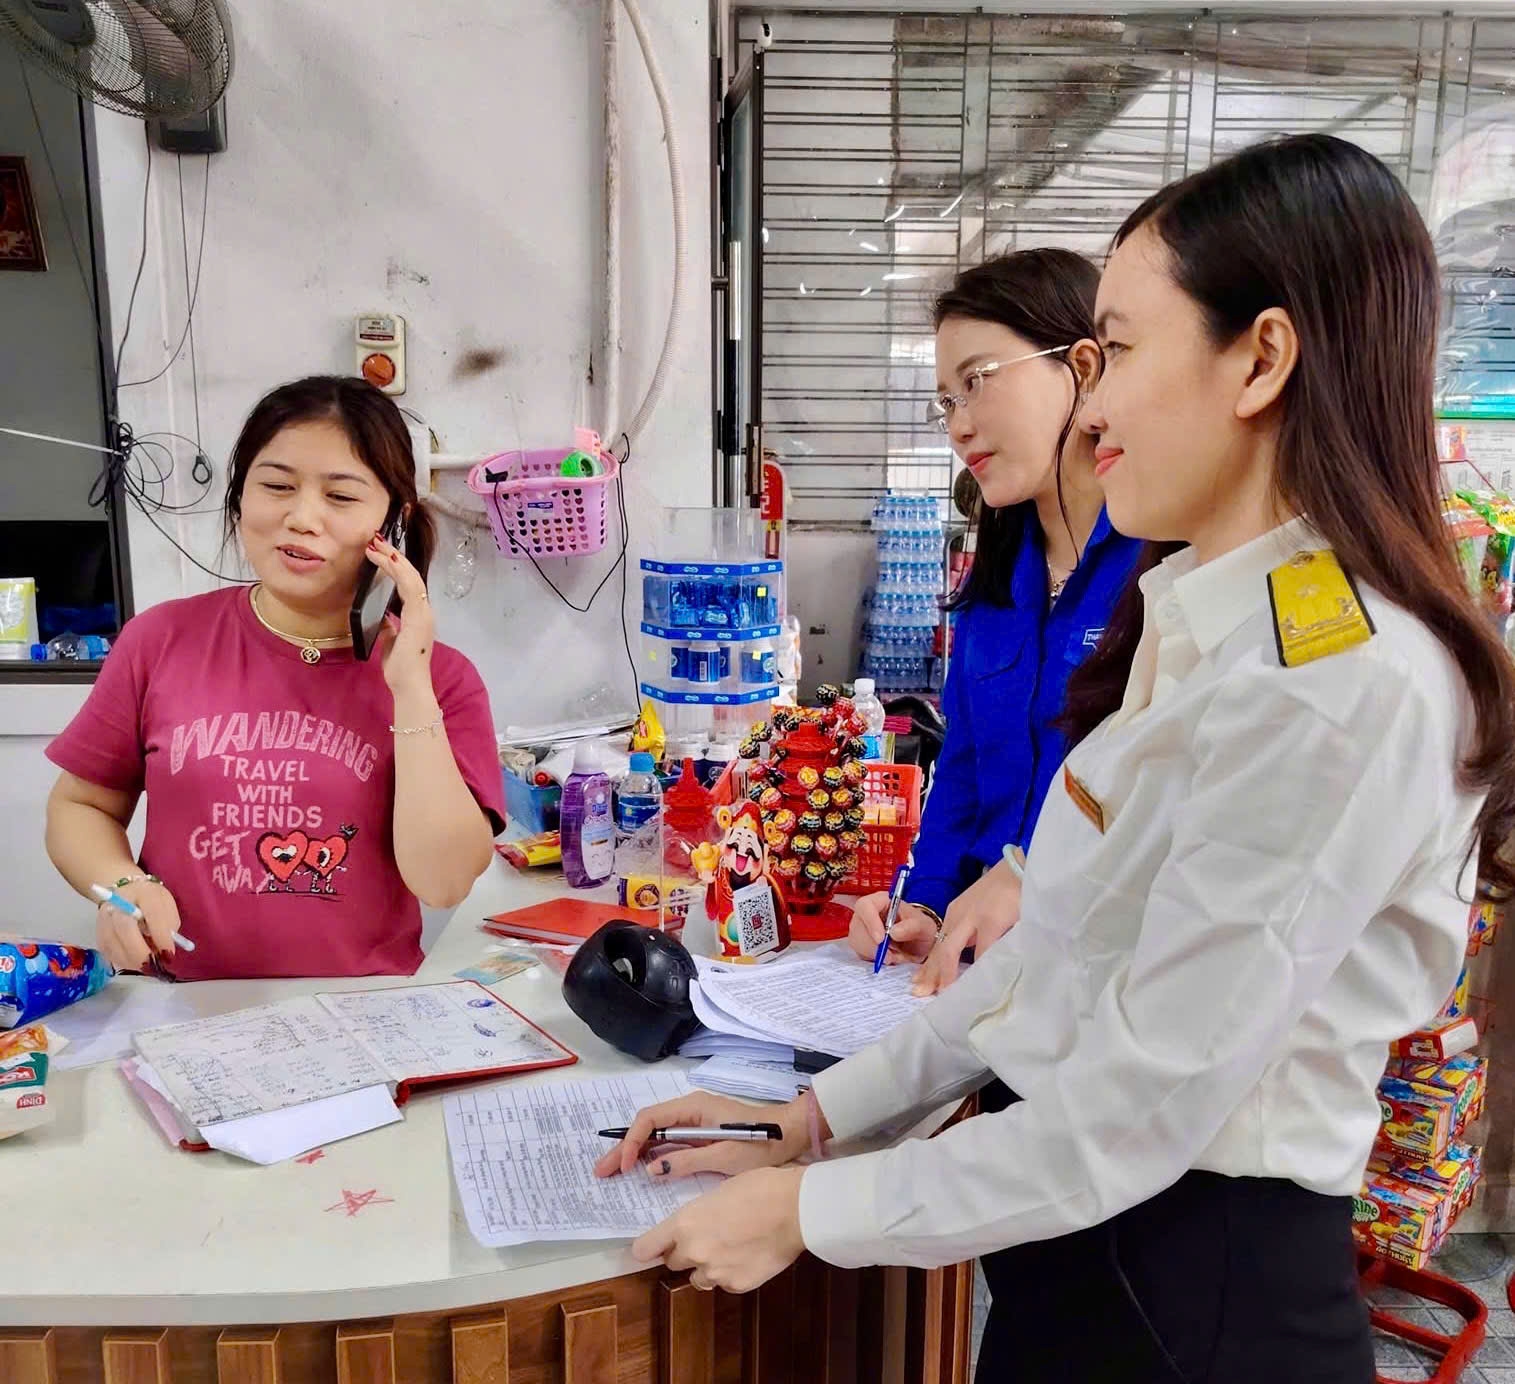 |
| Phát sinh doanh thu thực tế vượt 500 triệu đồng, người nộp thuế phải thực hiện kê khai, nộp thuế kể từ quý phát sinh doanh thu vượt ngưỡng. |
Về thời hạn kê khai thuế, đối với hộ, cá nhân không sử dụng hóa đơn điện tử và có doanh thu từ 500 triệu đồng/năm trở xuống, việc kê khai được thực hiện 1 lần/năm; riêng năm 2026 thực hiện theo lộ trình chuyển tiếp với 2 lần kê khai trong năm là ngày 31/7/2026 và 31/1/2027.
Trường hợp phát sinh doanh thu thực tế vượt 500 triệu đồng, người nộp thuế phải thực hiện kê khai, nộp thuế kể từ quý phát sinh doanh thu vượt ngưỡng. Đối với hộ kinh doanh áp dụng phương pháp tính thuế trên thu nhập tính thuế, người nộp thuế thực hiện khai tạm nộp thuế TNCN theo tháng hoặc theo quý cùng với hồ sơ khai thuế GTGT và thực hiện quyết toán thuế TNCN theo năm, chậm nhất là ngày 31/3 năm dương lịch tiếp theo.
Riêng đối với hoạt động cho thuê bất động sản, Cục Thuế làm rõ, thuế GTGT được xác định bằng doanh thu nhân với thuế suất 5%; thuế TNCN được xác định bằng doanh thu trừ 500 triệu đồng, phần còn lại nhân với thuế suất 5%. Trường hợp có nhiều hợp đồng cho thuê, người nộp thuế được lựa chọn hợp đồng để áp dụng mức trừ 500 triệu đồng; nếu chưa trừ đủ, được tiếp tục lựa chọn các hợp đồng khác cho đến khi đủ mức quy định. Trường hợp bên thuê thực hiện khai thay, nộp thay thuế thì nội dung này phải được quy định rõ trong hợp đồng.
Cục Thuế khẳng định, việc triển khai các quy định mới được thực hiện theo lộ trình, bảo đảm không gây xáo trộn lớn đối với hoạt động sản xuất, kinh doanh. Cơ quan thuế có trách nhiệm công khai quy trình, biểu mẫu, thuế suất; đồng thời tăng cường hướng dẫn, hỗ trợ và xử lý kịp thời các vướng mắc phát sinh, tạo điều kiện để hộ kinh doanh, cá nhân kinh doanh yên tâm hoạt động, tuân thủ đúng pháp luật và phát triển bền vững từ năm 2026 trở đi.
| Cục Thuế vừa ban hành Thông báo số 85/TB-CT về việc tuyên truyền, phổ biến chính sách thuế và quản lý thuế đối với hộ, cá nhân kinh doanh nhằm giúp họ hiểu đúng, đầy đủ về quyền, nghĩa vụ về thuế. Qua đó, giảm tâm lý e ngại, sợ sai và tự tin trong việc chuyển đổi sang phương thức kê khai, từng bước nâng cao ý thức tuân thủ pháp luật thuế. Thời gian thực hiện trong năm 2026, triển khai từ tháng 1/2026. Hình thức: Tuyên truyền, phổ biến trên các phương tiện thông tin đại chúng, trang thông tin điện tử Cục Thuế, thuế tỉnh, thành phố, các nền tảng mạng xã hội bằng nhiều hình thức (tin, bài, phóng sự, hội nghị, tọa đàm..). 3. Những nội dung cơ bản tập trung vào các nghị định và văn bản hướng dẫn thi hành; làm rõ sự chuyển đổi phương thức quản lý thuế; tuyên truyền các chuỗi nghĩa vụ và dịch vụ hỗ trợ; tuyên truyền theo hướng phòng ngừa rủi ro, nâng cao tuân thủ tự nguyện. |






