Tách bạch tài khoản không còn là lựa chọn, mà đang trở thành yêu cầu tất yếu nếu hộ kinh doanh muốn phát triển bền vững trong giai đoạn mới.
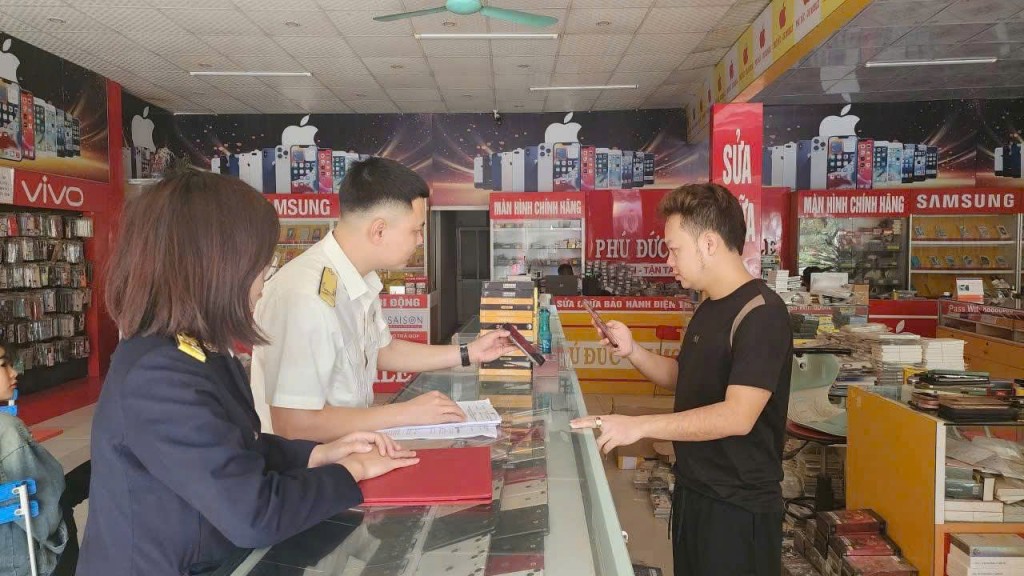 |
| Hộ kinh doanh cần chủ động mở tài khoản riêng cho hoạt động kinh doanh. Ảnh: TSL. |
Không tách bạch dòng tiền, hộ kinh doanh có thể gặp rủu ro.
Chị Phí Thị Linh – một hộ kinh doanh ở Phú Thọ trước đây thường dùng tài khoản vừa để nhận tiền lương của cơ quan chi trả, nhận tiền lương từ chồng chuyển vào và nhận cả tiền khách hàng chuyển tới. Tất cả mọi giao dịch tiền lương, tiền công đến mua bán, cho vay, nhận trả nợ… đều được chị Linh dùng duy nhất một số tài khoản này.
Trường hợp của chị Phí Thị Linh cũng là thực tế lâu nay mà phần lớn hộ kinh doanh cá thể, nhỏ lẻ vẫn duy trì thói, đó là quen sử dụng một tài khoản ngân hàng duy nhất cho mọi hoạt động từ nhận tiền bán hàng, chi tiêu sinh hoạt cá nhân, cho đến chuyển tiền cho người thân…
Tại dự thảo Nghị định mới về quản lý thuế đối với hộ kinh doanh, Bộ Tài chính đề xuất yêu cầu hộ kinh doanh thông báo toàn bộ các tài khoản ngân hàng sử dụng cho hoạt động kinh doanh, không chỉ riêng tài khoản nộp thuế. Quy định này nhằm tăng cường kiểm soát dòng tiền, hạn chế thất thu thuế và nâng cao tính minh bạch của nền kinh tế. Cùng với đó, hộ kinh doanh có trách nhiệm tự kê khai đầy đủ, chính xác doanh thu; sử dụng sổ sách kế toán, hóa đơn theo quy định và cung cấp dữ liệu khi cơ quan Thuế yêu cầu kiểm tra.
Theo các chuyên gia, trong điều kiện hệ thống quản lý ngày càng hiện đại, dòng tiền qua ngân hàng đã trở thành một trong những căn cứ quan trọng để xác định doanh thu. Khi hộ kinh doanh không chứng minh được đâu là tiền bán hàng, đâu là tiền cá nhân, rủi ro bị ấn định thuế là rất cao.
Ông Nguyễn Văn Được, Giám đốc Công ty TNHH Kế toán và tư vấn thuế Trọng Tín nhấn mạnh, nếu hộ kinh doanh không tách bạch dòng tiền, khi cơ quan Thuế kiểm tra, toàn bộ dòng tiền chạy vào tài khoản có thể bị xem là doanh thu chịu thuế. Nếu không chứng minh được, khi đó toàn bộ số tiền đó đều được coi là doanh thu và phải đóng thuế. Vấn đề mấu chốt không chỉ nằm ở số tiền phải nộp thêm, mà là việc phải chứng minh được tính hợp lý của dòng tiền. Trong thực tế, việc chứng minh các khoản chi tiêu cá nhân phát sinh xen kẽ trong thời gian dài sẽ vô cùng khó khăn.
"Nếu không tách bạch dòng tiền, cơ quan nhà nước có thẩm quyền, đặc biệt là cơ quan Thuế có quyền ấn định và đẩy yêu cầu hộ kinh doanh phải chứng minh. Khi đó, hộ kinh doanh phải tự chứng minh đâu là dòng tiền kinh doanh chịu thuế, đâu là dòng tiền cá nhân không chịu thuế. Việc này rất phức tạp, đòi hỏi hồ sơ, chứng từ đầy đủ", ông Được cho hay.
Thực tế có nhiều trường hợp không thể chứng minh được vì không nhớ, không lưu giữ chứng từ. Hệ quả là không ít hộ kinh doanh lâm vào tình cảnh khó khăn, bởi ngay cả những khoản tiền vay mượn, tiền con cái gửi về, hay tiền tiết kiệm cá nhân... cũng có nguy cơ bị tính thuế, nếu không chứng minh được nguồn gốc.
Đây chính là lý do vì sao các chuyên gia khuyến nghị hộ kinh doanh chủ động mở tài khoản riêng cho hoạt động kinh doanh. Dù ban đầu có thể gặp không ít bỡ ngỡ trong việc quản lý, ghi chép, nhưng về lâu dài, việc tách bạch tài khoản giúp hộ kinh doanh dễ dàng tổng hợp doanh thu, chi phí, chủ động hơn trong việc kê khai và thực hiện nghĩa vụ thuế, đồng thời hạn chế tối đa tranh chấp với cơ quan quản lý.
Bước đi tất yếu trong xu hướng quản lý thuế hiện đại
Không chỉ xuất phát từ rủi ro trước mắt, việc tách bạch tài khoản còn gắn liền với định hướng quản lý dài hạn của Nhà nước đối với hộ kinh doanh. Theo các chuyên gia, Việt Nam đang từng bước chuyển từ phương thức thu thuế khoán sang thu thuế dựa trên lợi nhuận thực tế, tương tự mô hình quản lý doanh nghiệp.
Ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán thuế Keytas cho rằng, định hướng của Nhà nước là hộ kinh doanh sẽ nộp thuế theo lợi nhuận thực tế. Có lãi thì nộp thuế, không có lãi thì không phải nộp. Nhưng để làm được điều đó, cần thỏa mãn hai điều kiện quan trọng.
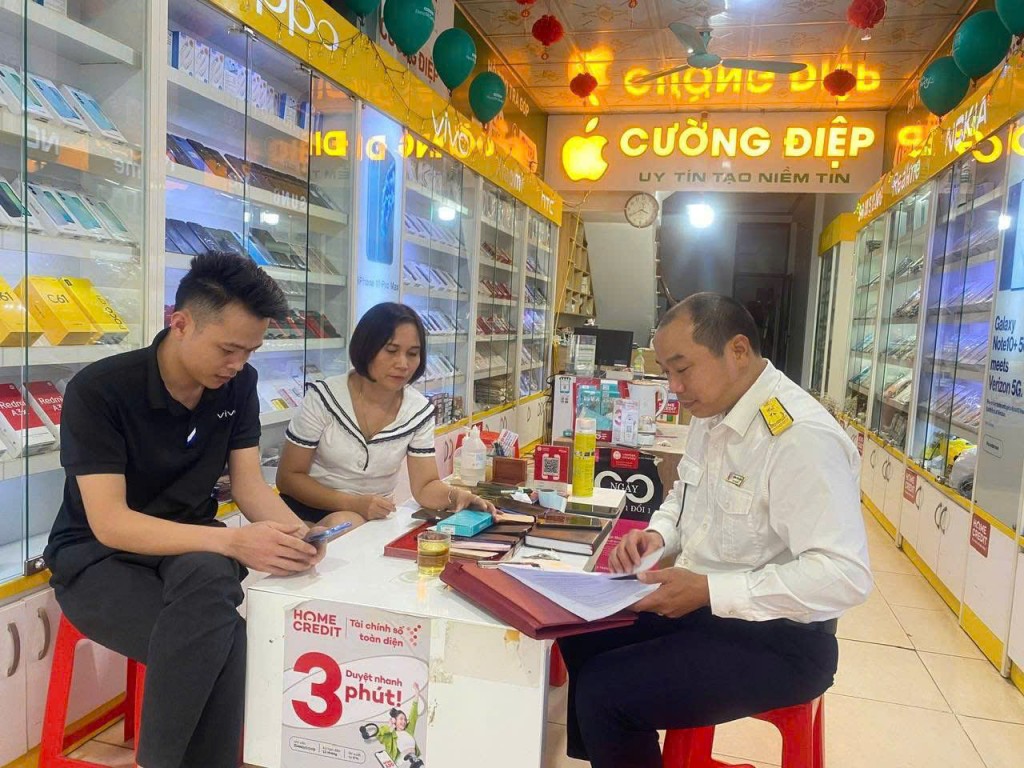 |
| Các giao dịch minh bạch trên hệ thống ngân hàng sẽ thuận lợi cho việc xác định doanh thu, chi phí của hộ kinh doanh. Ảnh: TSL. |
Đầu tiên là tỷ lệ thanh toán không dùng tiền mặt trong nền kinh tế phải đủ lớn. Thực tế, trong những năm gần đây, điều này đã và đang được đáp ứng khá tốt. “Người dân đã quen với thanh toán qua QR, ví điện tử như Momo, VNPay, ZaloPay, hay các ứng dụng ngân hàng. Các giao dịch này đều minh bạch trên hệ thống ngân hàng, rất thuận lợi cho việc xác định doanh thu, chi phí của hộ kinh doanh”, ông Tuấn nhận định.
Tiếp đến, sử dụng hóa đơn điện tử trong các giao dịch mua bán. Dù triển khai có phần chậm hơn so với doanh nghiệp, nhưng theo ông Tuấn, hộ kinh doanh cũng đang bước vào giai đoạn chuyển đổi mạnh mẽ. Hộ kinh doanh bắt đầu sử dụng hóa đơn điện tử và sẽ cần một giai đoạn chuyển tiếp, khoảng 2 năm để thích nghi. Sau giai đoạn này, việc quản lý doanh thu, chi phí sẽ trở nên rõ ràng, minh bạch hơn rất nhiều.
Khi hai điều kiện này được đáp ứng, một viễn cảnh mới về quản lý thuế sẽ hình thành. Theo đó, mã số thuế của hộ kinh doanh sẽ được liên thông với dữ liệu ngân hàng, hóa đơn điện tử, máy tính tiền, máy POS. Toàn bộ dòng tiền phát sinh từ hoạt động kinh doanh sẽ được tự động ghi nhận, phân loại và hỗ trợ kê khai thuế.
“Hãy hình dung khi khách hàng quét mã QR để thanh toán, tiền sẽ vào tài khoản kinh doanh. Dữ liệu này sẽ tự động khởi tạo hóa đơn điện tử, đồng thời cập nhật vào sổ sách doanh thu. Hộ kinh doanh gần như chỉ cần làm một lần nhưng sử dụng cho nhiều mục đích: bán hàng, xuất hóa đơn, ghi sổ và kê khai thuế”, ông Tuấn phân tích.
Trong bối cảnh đó, việc không tách bạch tài khoản cá nhân và tài khoản kinh doanh sẽ trở thành điểm nghẽn lớn nhất, khiến hộ kinh doanh khó tiếp cận tín dụng ngân hàng, khó kiểm soát dòng tiền và dễ gặp rủi ro khi bị kiểm tra. Có thể nói, việc tách bạch tài khoản không chỉ giúp hộ kinh doanh tuân thủ pháp luật, mà còn là bước chuẩn bị cần thiết để thích ứng với môi trường kinh doanh hiện đại, công bằng và bền vững hơn.
| 8 trường hợp nhận tiền vào tài khoản cá nhân phải nộp thuế 1. Các khoản thu nhập từ hoạt động sản xuất kinh doanh và hành nghề có giấy phép hoặc chứng chỉ. 2. Thu nhập từ tiền lương, tiền công, trừ các khoản phụ cấp và trợ cấp không mang tính chất tiền lương, tiền công. 3. Thu nhập từ đầu tư vốn: tiền lãi cho vay, lợi tức cổ phần… 4. Thu nhập từ chuyển nhượng vốn, gồm chuyển nhượng phần vốn trong các tổ chức tín kinh tế, chứng khoán, và hình thức khá. 5. Thu nhập từ chuyển nhượng bất động sản gồm quyền sử dụng đất, nhà ở, tài sản gán liền quyền thuê đất và mặt nước.. 6. Thu nhập từ trúng thưởng: xổ số, khuyến mại, cá cược… 7. Thu nhập từ bản quyền: chuyển giao, chuyển quyền sử dụng của các đối tượng của quyền sở hữu trí tuệ… 8. Thu nhập từ chuyển nhượng quyền thương mại. |