Thứ năm 29/10/2026 22:30
Thời tiết: Hà Nội 26°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 26°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Chính sách
aa

Hộ kinh doanh không chịu thuế chỉ cần một sổ theo dõi doanh thu

Hương Quỳnh
Thông tư số 152/2025/TT-BTC của Bộ Tài chính đã đơn giản hóa chế độ kế toán áp dụng cho hộ, cá nhân kinh doanh. Quy định đáng chú ý là hộ kinh doanh có quy mô nhỏ chỉ cần sử dụng một sổ theo dõi doanh thu, giúp giảm áp lực sổ sách và thủ tục hành chính.
Hơn 2,5 triệu hộ kinh doanh đã được hỗ trợ trực tiếp chuyển từ thuế khoán sang kê khai Cải cách quản lý thuế hộ kinh doanh: Thành công bước đầu trên lộ trình xóa bỏ thuế khoán Ghi nhận ngày đầu tiên các hộ kinh doanh thực hiện kê khai thuế
Hộ kinh doanh không chịu thuế chỉ cần một sổ theo dõi doanh thu
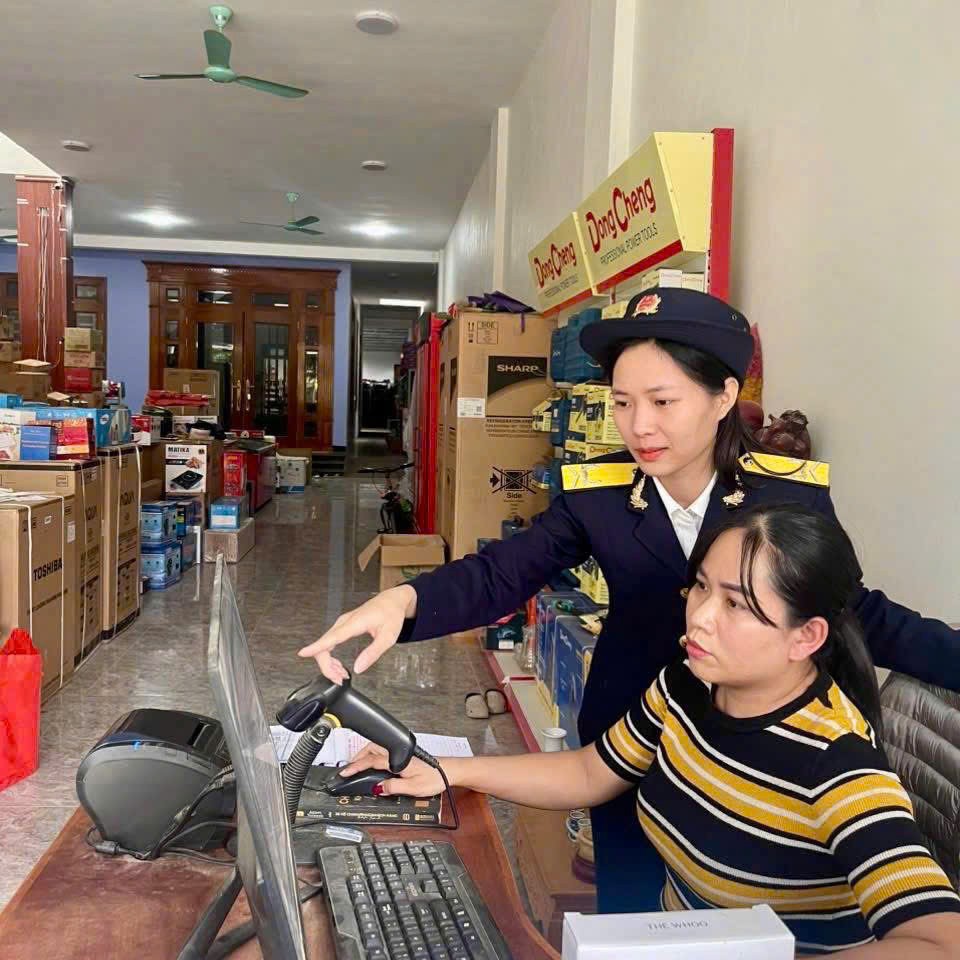
Công chức thuế tỉnh Thanh Hóa hỗ trợ hộ kinh doanh chuyển đổi sang kê khai thuế.

Có thể để người thân trong gia đình làm kế toán

Theo Thông số 152/2025/TT-BTC có hiệu lực từ 1/1/2026 (thay thế Thông tư số 88/2021/TT-BTC), người đại diện hộ kinh doanh hoặc cá nhân kinh doanh có thể tự ghi chép sổ sách, bố trí người làm kế toán hoặc thuê dịch vụ kế toán theo quy định pháp luật. Việc làm kế toán không yêu cầu bằng cấp chuyên môn. Hộ kinh doanh có thể bố trí người thân trong gia đình (cha, mẹ, vợ, chồng, con, anh chị em ruột) hoặc những người đang làm quản lý, thủ kho, thủ quỹ kiêm nhiệm làm kế toán.

Về lưu trữ hồ sơ, các tài liệu kế toán (hóa đơn, chứng từ, sổ sách…, hộ, cá nhân kinh doanh có thể lưu trữ bằng bản giấy hoặc phương tiện điện tử, với thời hạn tối thiểu 5 năm.

Ngoài sổ kế toán, Thông số 152/2025/TT-BTC cho phép hộ, cá nhân kinh doanh có thể bổ sung thêm các sổ kế toán hoặc sửa đổi lại biểu mẫu các sổ kế toán cho phù hợp với nhu cầu của đơn vị. Tuy nhiên, sổ kế toán được mở thêm hoặc sửa đổi lại biểu mẫu vẫn phải ghi rõ tên sổ; ngày, tháng, năm lập sổ; họ tên và chữ ký, đóng dấu (nếu có) của người đại diện hộ, cá nhân kinh doanh.

Trường hợp sử dụng hóa đơn điện tử mà được hệ thống thông tin quản lý thuế của cơ quan Thuế hỗ trợ xác định số thuế giá trị gia tăng (GTGT), thuế thu nhập cá nhân (TNCN) các loại thuế khác phải nộp (nếu có) và thông báo cho người nộp thuế, thì hộ, cá nhân kinh doanh sử dụng các mẫu sổ kế toán hướng dẫn tại Thông tư này để theo dõi, đối chiếu với số thuế phải nộp theo thông báo của cơ quan Thuế.

Phân loại sổ kế toán theo quy mô hoạt động

Một trong những nội dung quan trọng của Thông số 152/2025/TT-BTC đó là phân loại số lượng sổ kế toán dựa trên đối tượng chịu thuế và quy mô hoạt động.

Cụ thể, hộ, cá nhân kinh doanh thuộc nhóm không chịu thuế GTGT và không phải nộp thuế TNCN chỉ cần một sổ doanh thu bán hàng hóa, dịch vụ (mẫu số S1a-HKD) để ghi chép. Sổ S1a-HKD được dùng để ghi doanh thu bán hàng hóa, dịch vụ làm căn cứ kê khai, xác định hộ có thuộc đối tượng chịu thuế GTGT, nộp thuế TNCN theo quy định của pháp luật về thuế hay không. Trường hợp thực hiện kê khai doanh thu, thì hộ, cá nhân kinh doanh có thể dùng sổ này để theo dõi, đối chiếu số liệu với cơ quan Thuế. Hộ kinh doanh cũng có thể ghi chép theo từng nghiệp vụ phát sinh hoặc định kỳ.

Đối với kế toán tại hộ, cá nhân kinh doanh thuộc đối tượng chịu thuế GTGT, TNCN, thì căn cứ vào phương pháp nộp thuế để thực hiện kế toán. Trong đó, hộ, cá nhân kinh doanh nộp thuế GTGT và thuế TNCN theo tỷ lệ % trên doanh thu, thì chứng từ kế toán sử dụng là hóa đơn và các chứng từ khác làm căn cứ để xác định và kê khai doanh thu. Sổ doanh thu bán hàng hóa, dịch vụ theo mẫu số S2a-HKD để ghi doanh thu theo từng nhóm danh mục ngành nghề kinh doanh có cùng tỷ lệ % để tính thuế GTGT hoặc cùng mức thuế suất để tính thuế TNCN.

Với hộ, cá nhân kinh doanh có nhiều nhóm ngành nghề khác nhau, thì sổ này có thể mở cho từng ngành nghề có cùng tỷ lệ % để tính thuế GTGT hoặc cùng mức thuế suất để tính thuế TNCN. Trường hợp cơ quan Thuế cung cấp dữ liệu nộp thuế GTGT, thuế TNCN thì hộ, cá nhân kinh doanh sử dụng sổ này để theo dõi, đối chiếu với cơ quan thuế.

Đặc biệt, với hộ, cá nhân kinh doanh nộp thuế GTGT theo tỷ lệ % trên doanh thu và thuế TNCN trên thu nhập tính thuế, thì hóa đơn, bảng kê mua hàng hóa, dịch vụ (trường hợp mua hàng hóa, dịch vụ của người bán hàng không có hóa đơn GTGT hoặc hóa đơn bán hàng) và các chứng từ kế toán khác làm căn cứ để xác định doanh thu, thu nhập tính thuế.

Những hộ, cá nhân kinh doanh này sẽ phải áp dụng 4 sổ kế toán, bao gồm: sổ doanh thu bán hàng hóa, dịch vụ (mẫu số S2b-HKD); sổ chi tiết doanh thu, chi phí (mẫu số S2c- HKD 3); sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (mẫu số S2d-HKD); sổ chi tiết tiền (mẫu số S2e- HKD). Trường hợp hộ kinh doanh có các hoạt động chịu các loại thuế khác (xuất khẩu, nhập khẩu, tiêu thụ đặc biệt, tài nguyên, môi trường, sử dụng đất): mở thêm sổ theo dõi nghĩa vụ thuế khác.

Ngay sau khi Thông tư số 152/2025/TT-BTC được ban hành, trên các diễn đàn thuế kế toán, nhiều ý kiến ủng hộ việc áp dụng sổ sách kế toán đơn giản, góp phần quan trọng hỗ trợ hộ kinh doanh kê khai thuế dễ dàng. Mặt khác, việc phân loại sổ kế toán theo quy mô hoạt động và phương pháp nộp thuế là phù hợp với đặc thù hộ kinh doanh nhỏ lẻ.

“Hầu hết hộ kinh doanh có quy mô nhỏ, trình độ kế toán hạn chế. Việc chỉ yêu cầu một sổ cho hộ có doanh thu thấp giúp giảm chi phí tuân thủ và hạn chế sai sót”, chị Phạm Thị Thu Thủy, chủ hộ kinh doanh trong lĩnh vực làm đẹp tại Khu Đô thị Goldmark City (phường Phú Diễn, TP. Hà Nội) chia sẻ.


Tin bài có thể bạn quan tâm

Làm rõ trách nhiệm của doanh nghiệp với hàng nhập khẩu có ký hiệu ®

Làm rõ trách nhiệm của doanh nghiệp với hàng nhập khẩu có ký hiệu ®

Theo hướng dẫn của Cục Hải quan, việc hàng nhập khẩu có ký hiệu ® không đồng nghĩa nhà nhập khẩu vi phạm. Doanh nghiệp phải bổ sung thông tin trung thực về tình trạng bảo hộ nhãn hiệu tại Việt Nam trước khi đưa hàng hóa ra thị trường.

Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Trước đề nghị của Công ty TNHH Surventis về thủ tục hải quan sau khi đổi tên, Cục Hải quan hướng dẫn cách xử lý đối với chứng từ thuộc hồ sơ hải quan hàng nhập khẩu, giấy phép nhập khẩu và giấy chứng nhận kiểm tra chuyên ngành vẫn mang tên doanh nghiệp cũ.
Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Góp ý vào dự thảo Nghị định quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, 14 doanh nghiệp, hiệp hội đã đề xuất nhiều nội dung liên quan trực tiếp đến hoạt động xuất nhập khẩu và thực hiện thủ tục hải quan. Trong đó, một số kiến nghị đã được Bộ Tài chính tiếp thu, chỉnh lý nhằm hoàn thiện quy định theo thực tiễn.
Hóa đơn hàng xuất khẩu áp dụng tỷ giá giao dịch thực tế

Hóa đơn hàng xuất khẩu áp dụng tỷ giá giao dịch thực tế

Đối với nghiệp vụ phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo pháp luật về kế toán.
Lương làm đêm bằng 35% ban ngày có thể được miễn thuế

Lương làm đêm bằng 35% ban ngày có thể được miễn thuế

Khoản tiền lương trả thêm khi làm việc ban đêm bằng 35% tiền lương ngày làm việc bình thường thuộc diện miễn thuế thu nhập cá nhân nếu đáp ứng quy định. Đồng thời, việc khấu trừ thuế đối với tiền lương chi trả sau khi người lao động nghỉ việc cũng được cơ quan Thuế làm rõ.
Đề xuất mở rộng diện miễn thuế: Giảm gánh nặng chi phí cho học sinh và người bệnh

Đề xuất mở rộng diện miễn thuế: Giảm gánh nặng chi phí cho học sinh và người bệnh

Chính phủ đề xuất mở rộng diện miễn thuế thu nhập doanh nghiệp (TNDN) đối với cơ sở giáo dục công lập, tư thục hoạt động không vì lợi nhuận, đồng thời bổ sung chính sách miễn thuế thu nhập cá nhân (TNCN) đối với hoạt động cung cấp suất ăn cho cơ sở giáo dục và cơ sở khám bệnh, chữa bệnh. Chính sách được kỳ vọng góp phần giảm gánh nặng chi phí cho học sinh, người bệnh và cả người nhà chăm sóc bệnh nhân.
Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Cục Hải quan đề nghị cơ quan quản lý chuyên ngành (Bộ Văn hóa, Thể thao và Du lịch) hướng dẫn về yêu cầu giấy phép nhập khẩu xuất bản phẩm không kinh doanh, nhằm bảo đảm thống nhất trong quá trình thực hiện thủ tục hải quan.
Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Cục Hải quan yêu cầu Chi cục Hải quan khu vực XX căn cứ Thông tư số 11/2026/TT-BXD của Bộ Xây dựng để thực hiện thủ tục xuất khẩu cát xây dựng, thay thế quy định tại Thông tư số 04/2021/TT-BXD.
Cơ quan Thuế được tính lại tiền sử dụng đất khi thay đổi thông tin nghĩa vụ tài chính

Cơ quan Thuế được tính lại tiền sử dụng đất khi thay đổi thông tin nghĩa vụ tài chính

Khi thông tin xác định nghĩa vụ tài chính về đất đai thay đổi và có hồ sơ điều chỉnh do cơ quan có thẩm quyền chuyển đến, cơ quan Thuế thực hiện tính lại, thông báo số tiền sử dụng đất phải nộp theo quy định.
Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Cục Hải quan đề nghị các Chi cục Hải quan khu vực V và VIII thực hiện hướng dẫn về kiểm tra chất lượng gạch xây dựng, tấm thạch cao nhập khẩu trên cơ sở ý kiến của Bộ Xây dựng, trong đó làm rõ chính sách áp dụng theo thời điểm đăng ký tờ khai và điều kiện giảm kiểm tra đối với hàng hóa rủi ro cao.
Số hóa nhiều thủ tục đăng ký, khai và quyết toán thuế

Số hóa nhiều thủ tục đăng ký, khai và quyết toán thuế

Bộ Tài chính ban hành danh mục thành phần hồ sơ, kết quả giải quyết thủ tục hành chính phải số hóa trong lĩnh vực quản lý thuế, bao gồm các thủ tục đăng ký thuế, khai và quyết toán thuế, hoàn thuế, miễn giảm thuế cùng nhiều thủ tục chuyên biệt khác.
Ký hợp đồng mua bán nhà đất trước 1/7/2026: Khi nào phải khai thuế?

Ký hợp đồng mua bán nhà đất trước 1/7/2026: Khi nào phải khai thuế?

Giao dịch chuyển nhượng nhà đất kéo dài qua ngày 1/7/2026 có thể phát sinh vướng mắc về thời hạn khai thuế thu nhập cá nhân (TNCN), nhất là khi bên mua nhận nộp thuế thay nhưng thủ tục sang tên chưa hoàn tất. Việc xác định đúng thời hạn khai và nộp thuế giúp người dân hạn chế nguy cơ vi phạm.
Phần mềm nhập khẩu không phải làm thủ tục hải quan

Phần mềm nhập khẩu không phải làm thủ tục hải quan

Cục Hải quan hướng dẫn, phần mềm không có tên gọi và mã số hàng hóa theo Danh mục hàng hóa xuất nhập khẩu Việt Nam không thực hiện thủ tục hải quan. Trường hợp phần mềm nhập khẩu được chứa trên phương tiện hữu hình như đĩa CD, DVD, USB hoặc phương tiện tương tự, doanh nghiệp phải làm thủ tục hải quan đối với phương tiện chứa đựng, không phải đối với phần mềm.
Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Trước đề nghị của Công ty TNHH Dịch vụ Thiên Niên Thanh, Cục Hải quan nêu rõ căn cứ pháp lý về chính sách quản lý hàng hóa tạm nhập - tái xuất, thủ tục và hồ sơ hải quan đối với máy móc, thiết bị dùng để giới thiệu sản phẩm, khảo sát thị trường.
Mã số REX không tồn tại, chưa đủ cơ sở hưởng ưu đãi thuế EVFTA

Mã số REX không tồn tại, chưa đủ cơ sở hưởng ưu đãi thuế EVFTA

Trước vướng mắc của Công ty China Tianchen Engineering Corporation (Trung Quốc) về khai báo địa điểm xếp hàng và điều kiện hưởng ưu đãi thuế theo Hiệp định Thương mại tự do Việt Nam - Liên minh châu Âu (EVFTA), Cục Hải quan đã có văn bản hướng dẫn cụ thể.