Trong bối cảnh quản trị doanh nghiệp hiện đại, việc tồn tại nhiều hệ thống dữ liệu kế toán là một nhu cầu thực tế. Tuy nhiên, ranh giới giữa việc linh hoạt điều hành và hành vi cố ý lập hai hệ thống sổ sách để lách thuế, trục lợi vô cùng mong manh. Chuyên gia Trương Thị Mai Phương, Cục Quản lý giám sát kế toán kiểm toán (Bộ Tài chính) đã đưa ra những tiêu chí để phân biệt rõ bản chất của kế toán quản trị và hành vi đánh tráo khái niệm nhằm che giấu doanh thu, chi phí.
Tồn tại nhiều hệ thống dữ liệu: Vi phạm hay yêu cầu tất yếu?
Theo bà Mai Phương, trong môi trường kinh doanh đầy biến động, khái niệm minh bạch sổ sách kế toán cần được hiểu một cách đầy đủ và đúng đắn theo quy định của pháp luật. Đó không chỉ đơn thuần là việc ghi chép, mà là quá trình lưu trữ, báo cáo các giao dịch kinh tế tài chính phát sinh đảm bảo các yếu tố: trung thực, hợp lý, kịp thời, khách quan và đúng bản chất.
Sự minh bạch cho phép thông tin tài chính có thể so sánh được và dễ dàng tiếp cận. Tuy nhiên, thực tế tại nhiều doanh nghiệp hiện nay đang tồn tại nhiều hệ thống dữ liệu khác nhau, gây ra những hiểu lầm về tính tuân thủ.
Bà Phương nhấn mạnh rằng cần có sự phân biệt rõ ràng giữa kế toán tài chính và kế toán quản trị để tránh những quy chụp không đáng có.
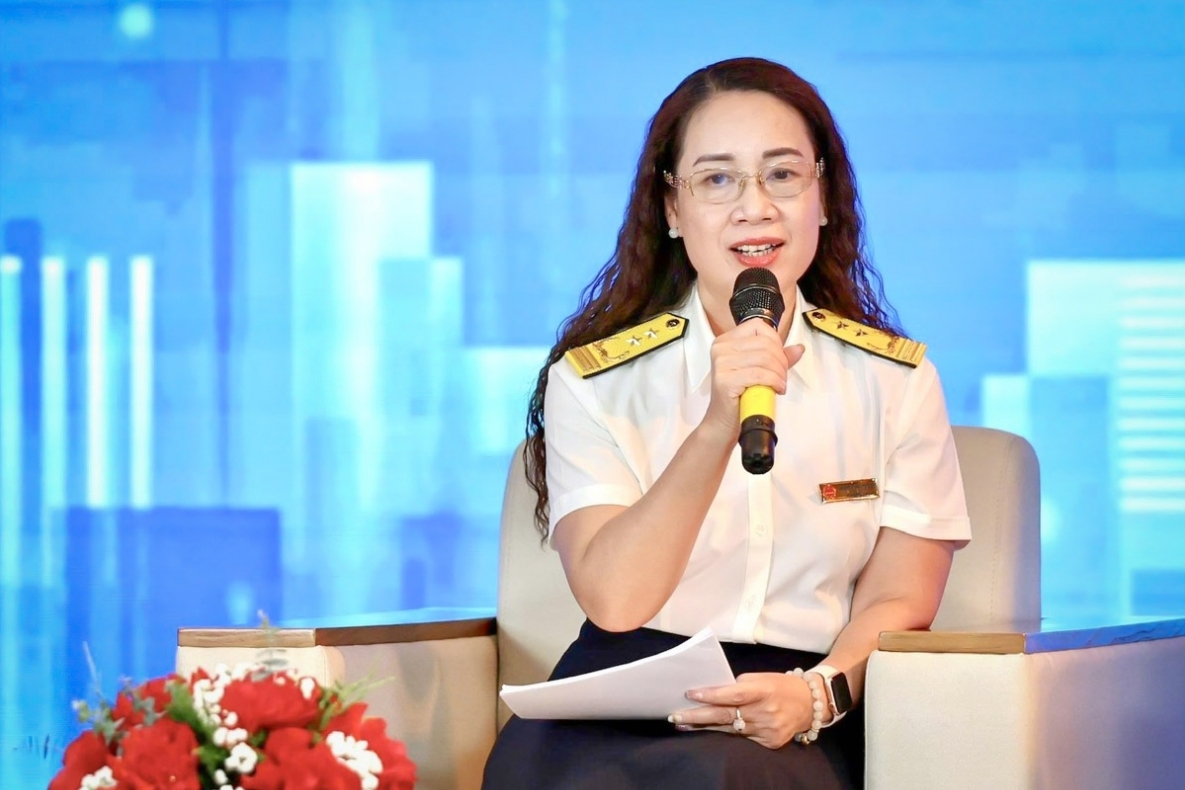
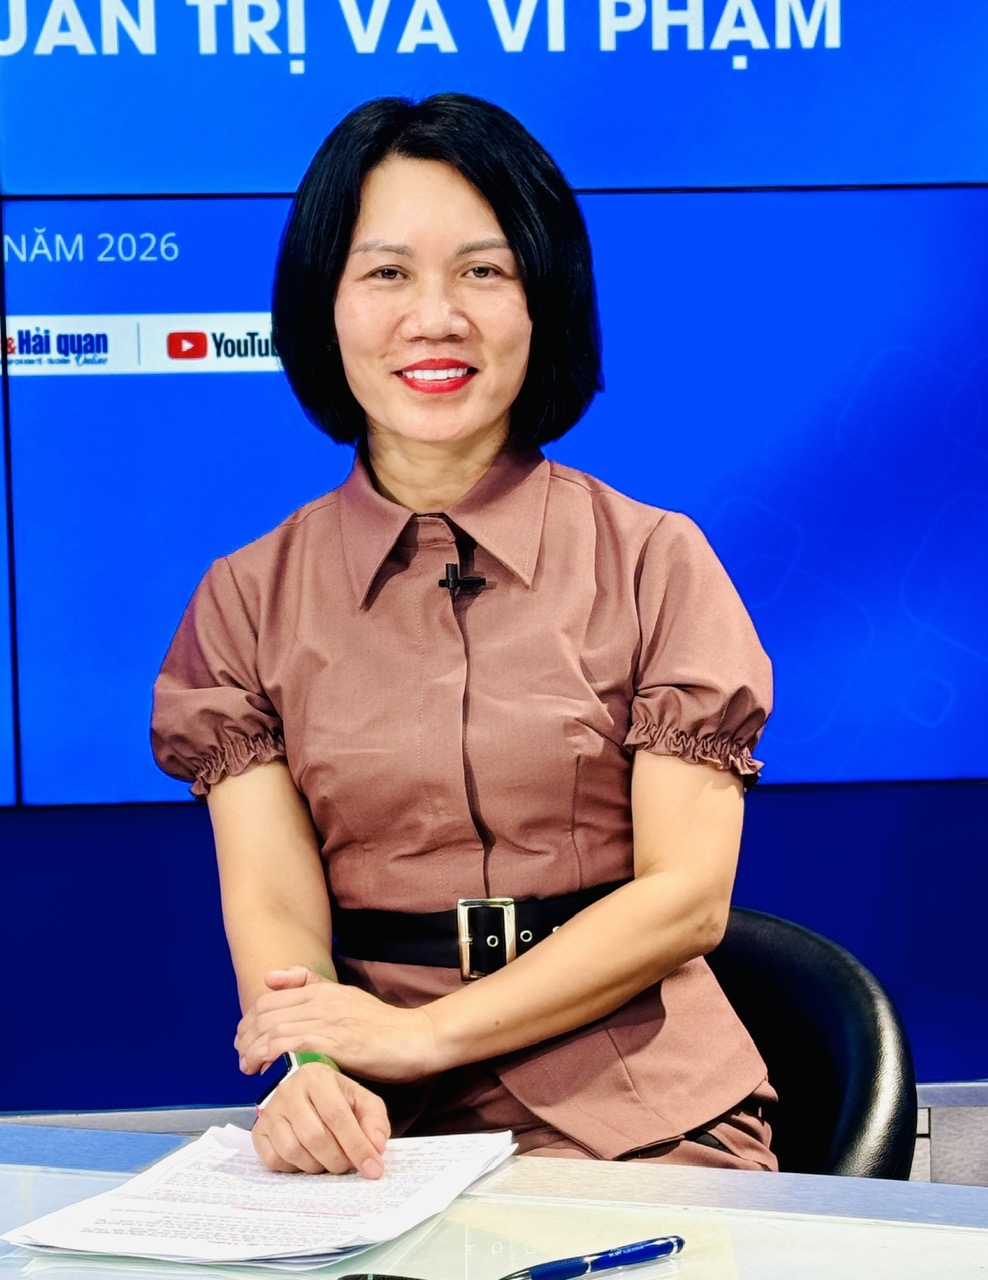 | | Bà Trương Thị Mai Phương, Cục Quản lý giám sát kế toán kiểm toán Bộ Tài chính | |
Cụ thể kế toán tài chính có nhiệm vụ thu thập, xử lý và cung cấp thông tin thông qua hệ thống báo cáo tài chính nhằm phục vụ các tổ chức, cá nhân bên ngoài doanh nghiệp như: ngân hàng, cơ quan thuế và các cơ quan thanh tra và các nhà đầu tư. Ngược lại, kế toán quản trị tập trung vào việc xử lý dữ liệu phục vụ nội bộ, giúp nhà quản lý đưa ra các quyết định tài chính và điều hành doanh nghiệp.
Dưới góc nhìn của đơn vị quản lý nhà nước về quản lý, giám sát kết toán doanh nghiệp bà Mai Phương khẳng định: “Việc tồn tại đồng thời hai hệ thống kế toán tài chính và kế toán quản trị là phù hợp với quy định của pháp luật”. Cả hai hệ thống này đều dựa trên một cơ sở chung là các chứng từ kế toán, dữ liệu đầu vào và các nghiệp vụ kinh tế của doanh nghiệp. Chúng có mối quan hệ liên thông chặt chẽ; ví dụ, dữ liệu từ kế toán quản trị (như tính giá thành sản xuất) là tiền đề để kế toán tài chính thực hiện các bút toán hạch toán. Nếu dữ liệu kế toán quản trị không chính xác, kế toán tài chính chắc chắn sẽ bị sai lệch.
Tuy nhiên, bà Mai Phương đưa ra lời cảnh báo về việc đánh tráo khái niệm. Doanh nghiệp cần phân biệt rõ việc duy trì kế toán quản trị với hành vi lập hai hệ thống sổ kế toán tài chính nhằm làm sai lệch doanh thu và giảm nghĩa vụ thuế. Theo Khoản 10, Điều 13 của Luật Kế toán, hành vi lập hai hệ thống sổ kế toán trở lên để ngoài sổ sách kế toán nhằm mục đích tối ưu thuế hoặc che giấu doanh thu, chi phí là hành vi bị nghiêm cấm.
Ranh giới không nằm ở số lượng hệ thống dữ liệu, mà nằm ở tính trung thực, nhất quán và mục đích sử dụng của dữ liệu đó”, bà Phương nhấn mạnh.
Ba tiêu chí cốt lõi xác định ranh giới sai phạm
Để phân định giữa sự linh hoạt trong quản trị và hành vi sai phạm, bà Mai Phương đưa ra ba điểm lưu ý quan trọng mà các nhà quản lý và cơ quan giám sát cần đặc biệt quan tâm:
Thứ nhất: Tôn trọng bản chất hơn hình thức. Dữ liệu phải phản ánh trung thực, khách quan đúng bản chất kinh tế của giao dịch. Bà Phương lấy ví dụ về các chương trình khuyến mãi: Nếu doanh nghiệp bán hàng theo hình thức “mua một tặng một” có điều kiện, bản chất là đang bán hai mặt hàng chứ không phải bán một và hạch toán một vào chi phí. Cả hai đều phải được ghi nhận vào doanh thu để phản ánh đúng thực tế phát sinh.
 |
| Việc sử dụng 2 sổ sách kế toán để giấu doanh thu là hành vi vi phạm pháp luật thuế |
Thứ hai: Khả năng kiểm chứng và đối chiếu. Mọi nghiệp vụ kinh tế phát sinh đều phải có đầy đủ hồ sơ, hợp đồng, biên bản và chứng từ kèm theo để chứng minh. Khả năng kiểm chứng là điều kiện tiên quyết khi doanh nghiệp đối mặt với các đợt thanh tra, kiểm tra thuế.
Thứ ba: Sự nhất quán trong các chính sách kế toán. Đây là điểm thường bị lợi dụng để điều tiết lợi nhuận. Kế toán vốn liên quan nhiều đến các ước tính và xét đoán, ví dụ như việc phân bổ công cụ dụng cụ hay thời gian khấu hao tài sản.
“Với một bộ máy tính DN không thể năm nay đang phân bổ theo lộ trình 5 năm, nhưng năm sau đột ngột rút ngắn thời gian để đẩy chi phí lên cao, làm giảm lợi nhuận và giảm nghĩa vụ thuế”, bà Phương đưa ra ví dụ cụ thể. Dù quy định pháp luật (như Thông tư 45 về khấu hao) có khung cho phép thay đổi, nhưng doanh nghiệp phải chứng minh được lý do xác đáng và phải đảm bảo tính nhất quán. Việc thay đổi tùy tiện chính sách kế toán để điều chỉnh số liệu, che giấu doanh thu chính là hành vi vi phạm pháp luật.
Bà Mai Phương nhấn mạnh, kế toán quản trị hay kế toán tài chính dù phục vụ mục đích điều hành nội bộ hay báo cáo bên ngoài nhưng tiêu chí tối thượng vẫn phải là trung thực, hợp lý và phản ánh đúng bản chất sự việc.
Có thể thấy một hệ thống kế toán quản trị mạnh không phải là hệ thống giúp doanh nghiệp “lách” các quy định thuế, mà là hệ thống cung cấp dữ liệu chính xác nhất để nhà lãnh đạo nhìn thấy “sức khỏe” thực sự của doanh nghiệp mình. Sự minh bạch và khả năng giải trình rõ ràng không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn là nền tảng để phát triển bền vững trong một nền kinh tế minh bạch.