Kinh doanh trên nền tảng số không làm thay đổi bản chất nghĩa vụ thuế. Trao đổi với phóng viên Tạp chí Kinh tế - Tài chính, ThS. Nguyễn Thị Lan Anh, Giảng viên Khoa kinh tế, Học viện tài chính cho rằng, KOL, KOC, người sáng tạo nội dung và hộ kinh doanh online cần xác định đúng bản chất từng khoản thu nhập, tổng hợp đầy đủ doanh thu từ mọi kênh, đồng thời thực hiện đúng quy định về hóa đơn điện tử. Đây không chỉ là yêu cầu pháp lý mà còn là cách hạn chế rủi ro khi dữ liệu thuế ngày càng được số hóa và kết nối.
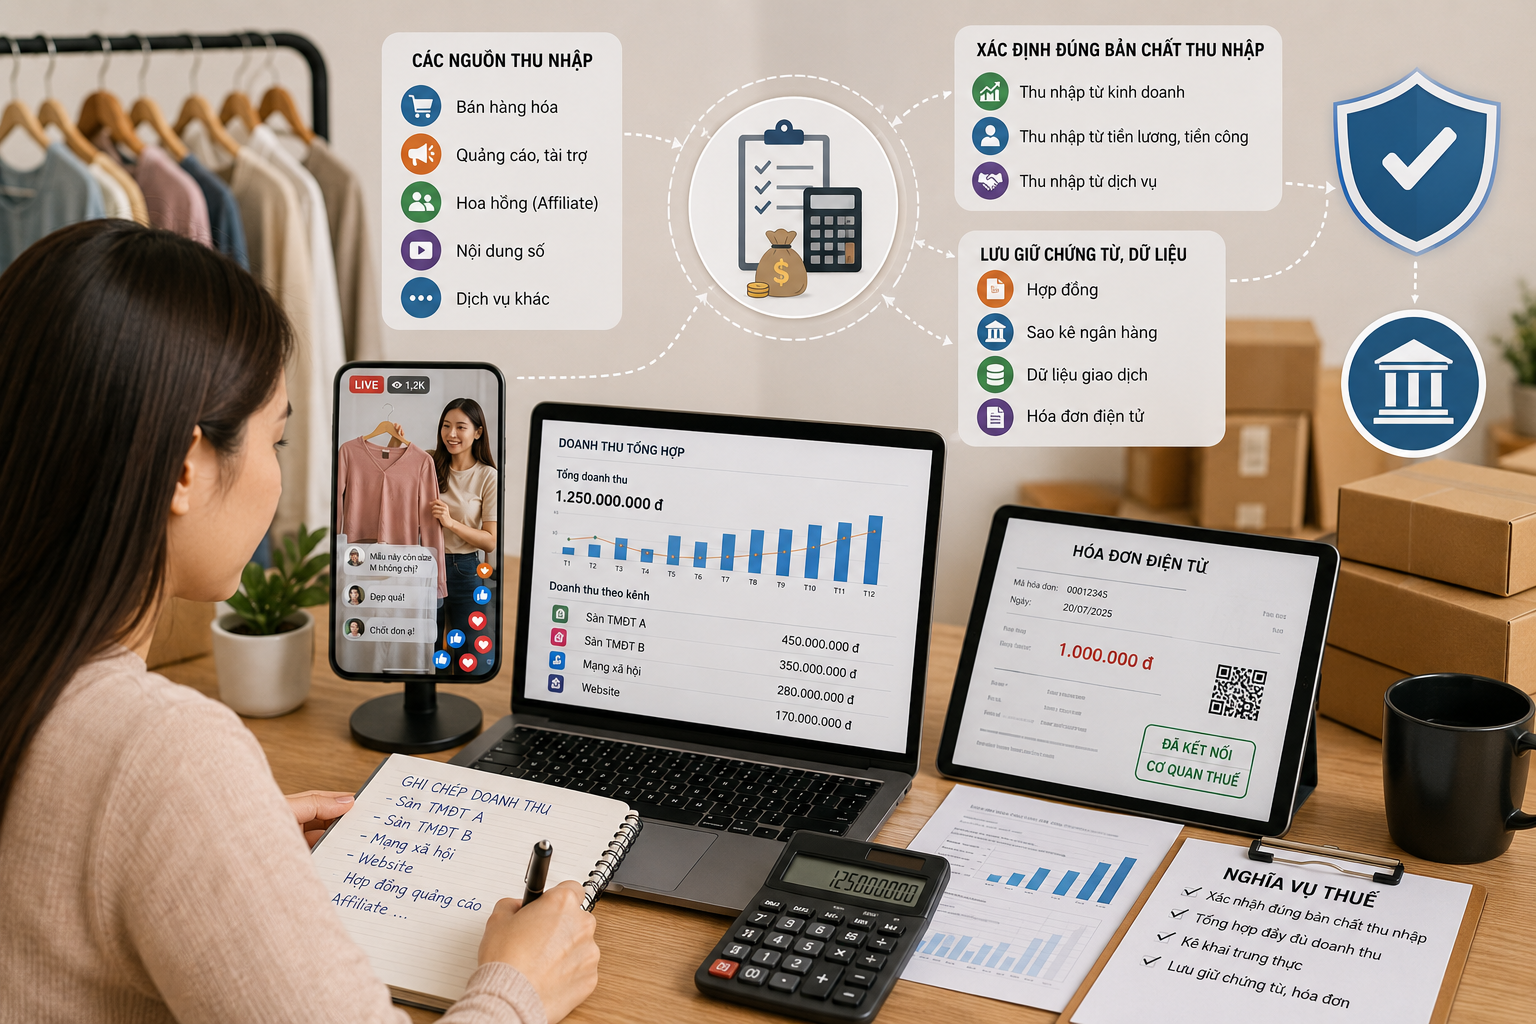 |
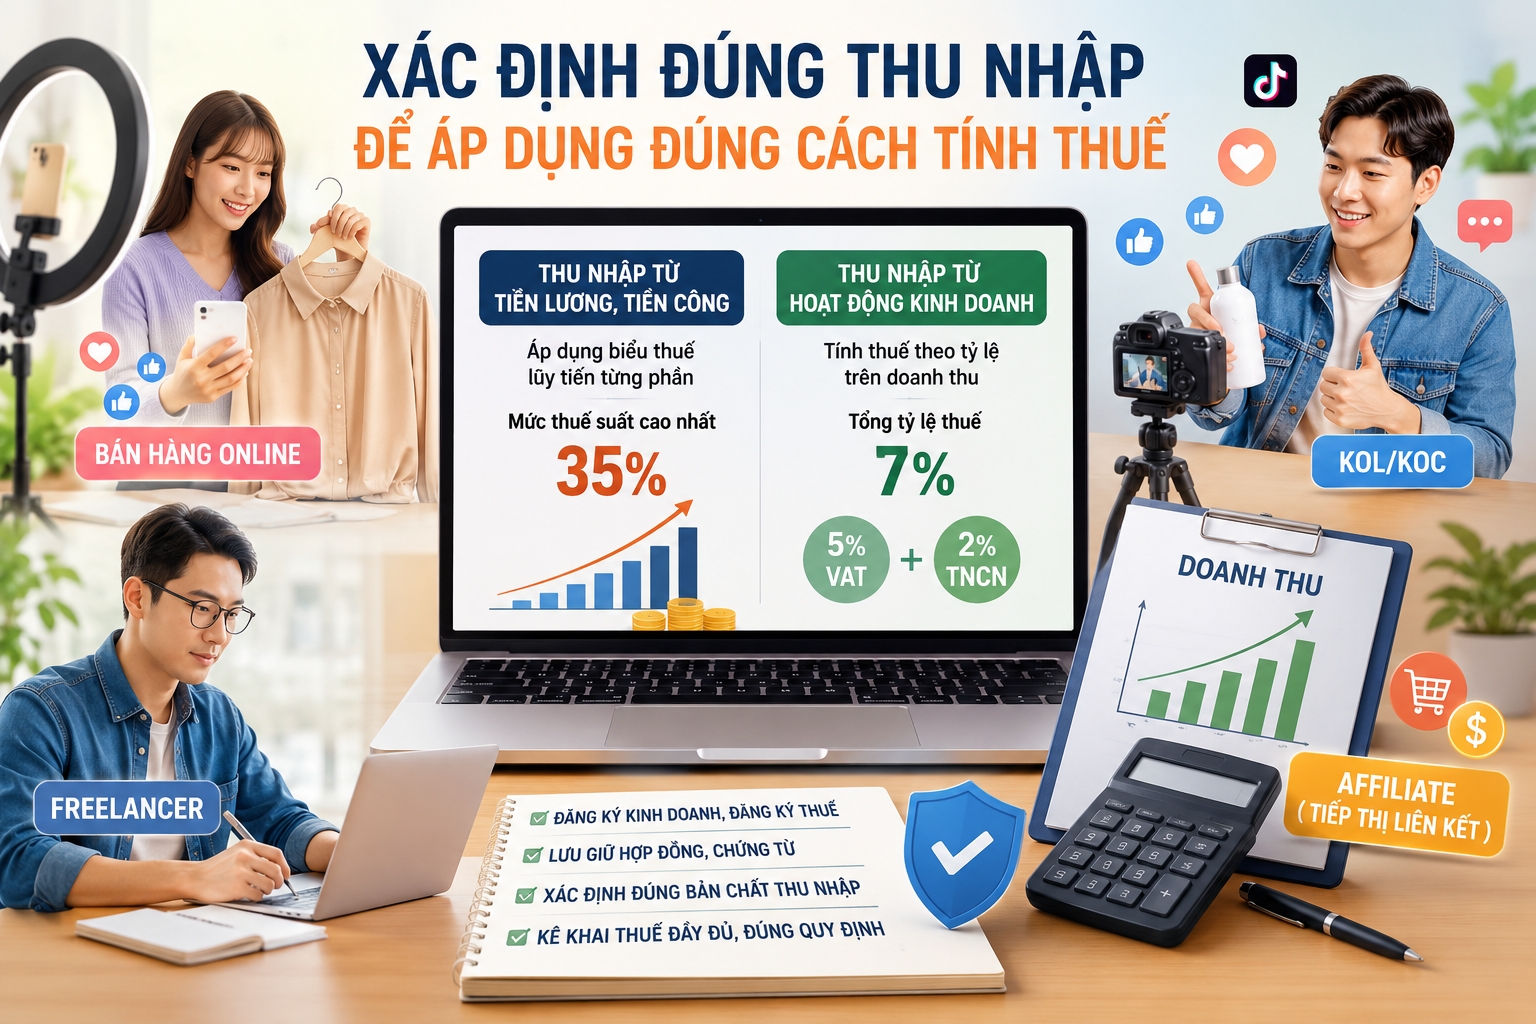
| Mỗi cá nhân kinh doanh online cần tổng hợp toàn bộ thu nhập từ các nền tảng và các nguồn phát sinh trong năm để xác định đúng nghĩa vụ thuế. Ảnh minh họa có sự hỗ trợ bởi AI. |
Bản chất thu nhập quyết định nghĩa vụ thuế
Phóng viên: Nhiều KOL, KOC, affiliate hay người sáng tạo nội dung cho rằng, đã bị khấu trừ 10% thuế thu nhập cá nhân thì coi như đã hoàn thành nghĩa vụ thuế. Quan điểm này liệu có chính xác, thưa bà?
Bà Nguyễn Thị Lan Anh: Đây là một trong những hiểu lầm khá phổ biến hiện nay. Thực tế, khoản thuế 10% mà đơn vị chi trả khấu trừ chỉ là nghĩa vụ khấu trừ tại nguồn trong một số trường hợp, chứ không mặc nhiên là nghĩa vụ thuế cuối cùng của người có thu nhập.
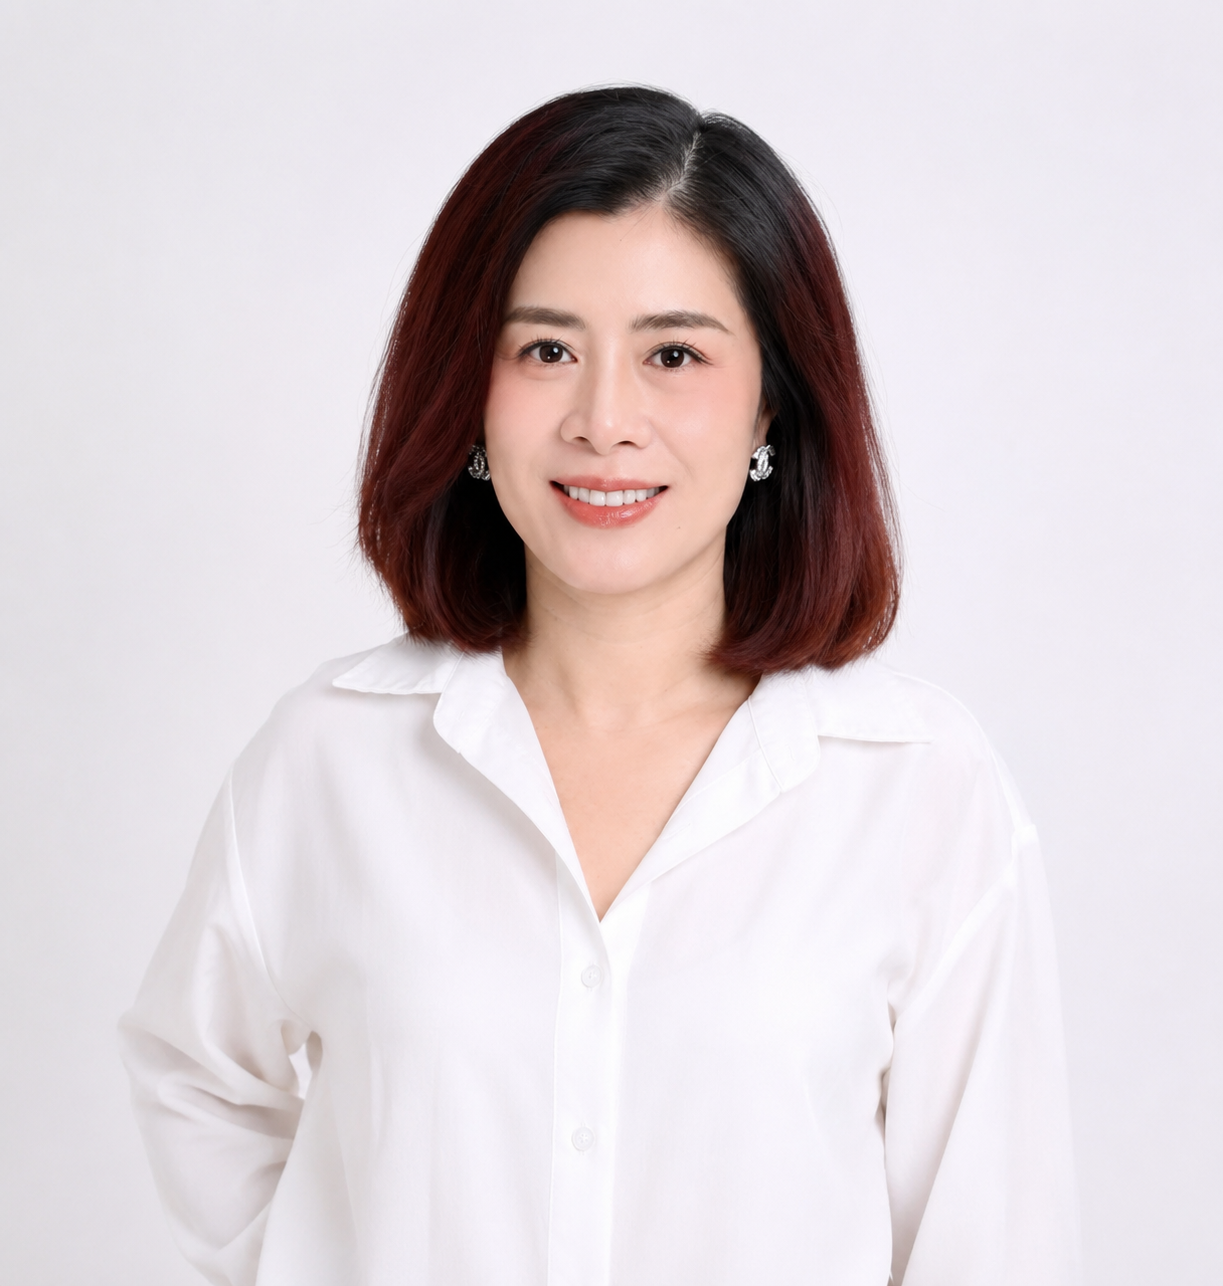 | | Dữ liệu giao dịch trên sàn không thể thay thế hóa đơn điện tử. Hóa đơn vẫn là chứng từ pháp lý phục vụ quản lý thuế, kế toán, chứng minh nguồn gốc hàng hóa cũng như bảo vệ quyền lợi của cả người bán và người mua. Bà Nguyễn Thị Lan Anh | |
Điều quan trọng nhất là người nộp thuế phải xác định đúng bản chất của khoản thu nhập. Cùng là khoản tiền nhận được từ hoạt động trên nền tảng số nhưng cách xác định nghĩa vụ thuế có thể hoàn toàn khác nhau.
Ví dụ, nếu một KOL tự xây dựng thương hiệu cá nhân, tự tìm kiếm khách hàng, ký hợp đồng quảng cáo, chủ động tổ chức hoạt động kinh doanh và có đăng ký kinh doanh thì khoản thu nhập đó mang bản chất của thu nhập từ hoạt động kinh doanh. Trong khi đó, nếu cá nhân chỉ thực hiện công việc theo hợp đồng với một doanh nghiệp hoặc tổ chức thì khoản thu nhập có thể được xác định là tiền lương, tiền công.
Tên gọi KOL, KOC, affiliate, freelancer hay content creator chỉ là cách thị trường đang sử dụng. Pháp luật thuế không căn cứ vào những danh xưng này mà nhìn vào bản chất giao dịch, quyền và nghĩa vụ giữa các bên cũng như cách thức tổ chức hoạt động.
Vì vậy, mỗi cá nhân cần tổng hợp toàn bộ thu nhập từ các nền tảng, các hợp đồng và các nguồn phát sinh trong năm để xác định chính xác nghĩa vụ thuế. Đây là nguyên tắc quan trọng nhằm bảo đảm công bằng và hạn chế những sai sót khi quyết toán.
Phóng viên: Một trong những vướng mắc phổ biến hiện nay là nhiều người bán hàng online nhầm lẫn giữa doanh thu phát sinh và số tiền thực nhận sau khi bị khấu trừ các khoản phí. Bà có thể làm rõ cách xác định doanh thu tính thuế trong trường hợp này?
Bà Nguyễn Thị Lan Anh: Hiện nay, nhiều người bán online vẫn nhầm lẫn giữa doanh thu và số tiền thực nhận. Hai khái niệm này hoàn toàn khác nhau.
Theo quy định hiện hành, doanh thu tính thuế là toàn bộ số tiền người bán được hưởng từ hoạt động bán hàng hoặc cung cấp dịch vụ trước khi trừ các khoản chi phí phát sinh. Trong khi đó, phí sàn, phí vận chuyển, chi phí quảng cáo, hoa hồng affiliate hay nhiều khoản khấu trừ khác chỉ là chi phí của quá trình kinh doanh.
Có thể hình dung, một sản phẩm được bán với giá 1 triệu đồng, sàn thương mại điện tử giữ lại 100.000 đồng tiền phí dịch vụ, đơn vị vận chuyển thu thêm 50.000 đồng. Người bán chỉ nhận 850.000 đồng vào tài khoản, nhưng doanh thu phát sinh vẫn là 1 triệu đồng, bởi đó mới là giá trị giao dịch giữa người bán và khách hàng. Nếu chỉ căn cứ vào số tiền thực nhận để kê khai thì doanh thu sẽ bị thiếu và nghĩa vụ thuế cũng bị xác định sai.
Tôi cho rằng, trong bối cảnh dữ liệu giữa sàn thương mại điện tử và cơ quan Thuế ngày càng được kết nối, người bán nên chủ động đối chiếu dữ liệu giao dịch với báo cáo do sàn cung cấp, đồng thời ghi chép đầy đủ sổ sách, lưu giữ chứng từ để bảo đảm số liệu thống nhất.
Sàn nộp thuế thay không đồng nghĩa được miễn xuất hóa đơn
Phóng viên: Thưa bà, một vấn đề khác cũng được nhiều hộ kinh doanh quan tâm, đó là khi sàn thương mại điện tử đã khấu trừ, kê khai và nộp thuế thay thì người bán có còn phải xuất hóa đơn hay không?
Bà Nguyễn Thị Lan Anh: Cần khẳng định rằng, đây là hai nghĩa vụ hoàn toàn độc lập. Việc sàn thương mại điện tử khấu trừ và nộp thuế thay chỉ liên quan đến nghĩa vụ thuế, không thay thế nghĩa vụ về hóa đơn.
Đây cũng là điểm mà không ít hộ kinh doanh đang hiểu chưa đầy đủ. Theo quy định hiện hành, những hộ kinh doanh thuộc diện phải sử dụng hóa đơn điện tử vẫn phải thực hiện nghĩa vụ xuất hóa đơn theo đúng quy định của pháp luật. Nếu đủ điều kiện, người bán có thể tự lập hóa đơn điện tử hoặc ủy nhiệm cho sàn thương mại điện tử xuất hóa đơn thay.
Trong trường hợp đã ủy quyền để sàn xuất hóa đơn thì người bán không phải lập thêm hóa đơn lần thứ hai, tránh phát sinh trùng lặp chứng từ. Tuy nhiên, nếu chưa có cơ chế ủy nhiệm thì trách nhiệm xuất hóa đơn vẫn thuộc về người bán.
Một điểm cần lưu ý nữa là dữ liệu giao dịch trên sàn không thể thay thế hóa đơn điện tử. Hóa đơn vẫn là chứng từ pháp lý phục vụ quản lý thuế, kế toán, chứng minh nguồn gốc hàng hóa cũng như bảo vệ quyền lợi của cả người bán và người mua.
Phóng viên: Những cá nhân vừa bán hàng, vừa làm nội dung số, nhận quảng cáo, tiếp thị liên kết hoặc kinh doanh trên nhiều nền tảng khác nhau thì cần lưu ý điều gì khi kê khai thuế, thưa bà?
Bà Nguyễn Thị Lan Anh: Đây chính là nhóm đối tượng cần đặc biệt cẩn trọng. Hiện nay, một cá nhân có thể đồng thời bán hàng trên sàn thương mại điện tử, livestream trên mạng xã hội, nhận tiền quảng cáo, hoa hồng affiliate, doanh thu từ nền tảng nước ngoài và nhiều nguồn thu khác. Nếu không phân loại đầy đủ, rất dễ xác định sai nghĩa vụ thuế.
Theo tôi, trước hết cần phân loại từng khoản thu nhập theo đúng bản chất hoạt động. Bởi vì, mỗi nhóm ngành nghề có thể áp dụng mức thuế suất khác nhau.
Tiếp theo là phải tổng hợp doanh thu từ tất cả các kênh, kể cả doanh thu phát sinh thông qua các nền tảng nước ngoài nhưng phát sinh hoạt động kinh doanh tại Việt Nam.
Ngoài ra, hợp đồng, chứng từ thanh toán, báo cáo giao dịch, chứng từ khấu trừ thuế, sao kê ngân hàng hay dữ liệu từ các nền tảng số đều cần được lưu giữ đầy đủ. Đây sẽ là căn cứ quan trọng khi đối chiếu số liệu hoặc thực hiện quyết toán thuế.
Phóng viên: Theo bà, để việc thực hiện nghĩa vụ thuế trong thương mại điện tử minh bạch và thuận lợi hơn, các bên liên quan cần làm gì trong thời gian tới?
Bà Nguyễn Thị Lan Anh: Tôi cho rằng, đây là trách nhiệm của cả ba chủ thể gồm người nộp thuế, các nền tảng thương mại điện tử và cơ quan quản lý.
Đối với người kinh doanh, điều quan trọng nhất là thay đổi tư duy từ “đối phó” sang “quản trị”. Khi xác định đúng bản chất thu nhập, theo dõi đầy đủ doanh thu, lưu giữ chứng từ và kê khai trung thực thì sẽ giảm thiểu tối đa rủi ro về sau.
Đối với các sàn thương mại điện tử và nền tảng số, cần tiếp tục hoàn thiện hệ thống dữ liệu, hỗ trợ người bán đối soát doanh thu, cung cấp thông tin giao dịch đầy đủ, đồng thời mở rộng các giải pháp xuất hóa đơn điện tử và kết nối dữ liệu với phần mềm quản trị bán hàng để giảm áp lực thủ công.
Về phía cơ quan Thuế, việc đẩy mạnh số hóa, kết nối dữ liệu, tự động hóa quy trình kê khai, đối chiếu và hỗ trợ người nộp thuế sẽ giúp giảm chi phí tuân thủ, đồng thời nâng cao hiệu quả quản lý.
Tôi tin rằng, xu hướng quản lý thuế bằng dữ liệu số sẽ ngày càng rõ nét. Khi thông tin giữa ngân hàng, sàn thương mại điện tử, hóa đơn điện tử và cơ quan Thuế được kết nối đồng bộ, việc kê khai trung thực không chỉ là yêu cầu pháp lý mà còn trở thành giải pháp an toàn nhất đối với mỗi cá nhân và hộ kinh doanh. Đây cũng là nền tảng để kinh tế số phát triển minh bạch, bền vững và tạo dựng niềm tin cho cả người bán lẫn người tiêu dùng.
Phóng viên: Trân trọng cảm ơn bà!