Thị trường vàng tiếp tục ghi nhận hoạt động mua bán sôi động, song để bảo đảm minh bạch và ổn định, các ý kiến cho rằng, cùng với các quy định mới của Luật thuế Thu nhập cá nhân (TNCN) sửa đổi, cần hoàn thiện khung pháp lý quản lý liên thông tạo nền tảng quan trọng để tăng hiệu quả quản lý, đảm bảo tính minh bạch và hỗ trợ thu đúng, thu đủ.
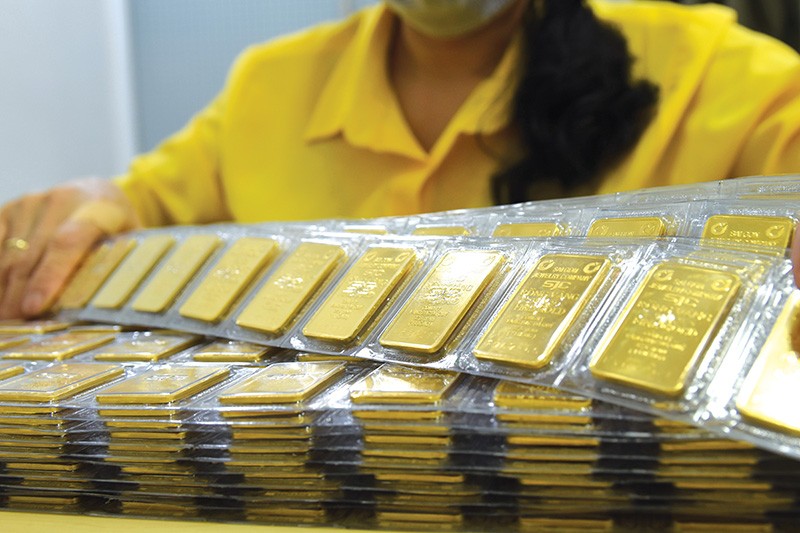 |
| Ảnh: minh họa. |
Tại diễn đàn “Thị trường vàng Việt Nam: Thuận lợi và thách thức trong giai đoạn mới” diễn ra mới đây, Phó trưởng Thuế TP. Hà Nội Nguyễn Tiến Minh cho biết, trên địa bàn hiện có 844 doanh nghiệp kinh doanh vàng, kim hoàn, đá quý; thu ngân sách từ lĩnh vực này tăng từ hơn 800 tỷ đồng năm 2024 lên 1.251 tỷ đồng tính đến thời điểm hiện nay của năm 2025.
Theo ông Minh, quy mô thị trường lớn đòi hỏi công tác quản lý phải theo kịp, nhất là trong bối cảnh giao dịch vàng diễn ra với tần suất và giá trị cao. Thực tế qua kiểm tra của cơ quan Thuế cho thấ,y đã xuất hiện các trường hợp có dấu hiệu rủi ro, cần được phối hợp kiểm tra sâu hơn bởi các cơ quan có thẩm quyền.
Cùng quan điểm, nhiều ý kiến cũng đánh giá hoạt động kinh doanh vàng, bạc, đá quý là lĩnh vực có rủi ro cao về thất thu, cần tăng cường kiểm tra và chuẩn hóa quy trình quản lý.
Trưởng Thuế TP. Đà Nẵng Bùi Khánh Toàn cho rằng, tăng cường công tác quản lý thuế, công tác kiểm tra chống thất thu thuế, trốn thuế đối với doanh nghiệp, hộ, cá nhân kinh doanh có hoạt động kinh doanh vàng, bạc, đá quý là một trong những nhiệm vụ quan trọng của ngành Thuế.
Do đó, việc xây dựng phương thức quản lý doanh nghiệp kinh doanh vàng, bạc, đá quý làm cơ sở, tiêu chí để phân tích, đánh giá rủi ro, xử lý vi phạm trong lĩnh này là cần thiết, góp phần nâng cao hiệu quả quản lý thuế, chống thất thu và nâng cao tính tuân thủ pháp luật thuế đối với doanh nghiệp có hoạt động kinh doanh vàng, bạc, đá quý trên địa bàn TP.
Luật thuế TNCN sửa đổi vừa được Quốc hội ban hành có hiệu lực từ 1/7/2026 đã quy định đánh thuế chuyển nhượng vàng miếng 0,1% trên giá trị chuyển nhượng từng lần, đồng thời giao Chính phủ quy định cụ thể ngưỡng giá trị vàng miếng chịu thuế nhằm loại trừ trường hợp những cá nhân thực hiện mua, bán vàng cho mục đích tiết kiệm, cất giữ (không vì mục đích kinh doanh), phù hợp với tập quán mua vàng tích trữ của một bộ phận người dân hiện nay.
Quy định này cũng tạo cơ sở pháp lý để Chính phủ quyết định việc thu thuế và các nội dung cụ thể như ngưỡng chịu thuế, điều chỉnh thuế suất khi các điều kiện về quản lý thị trường vàng đáp ứng yêu cầu của công tác thu và quản lý thu.
Chính phủ nhấn mạnh quy định này góp phần bảo đảm ổn định kinh tế, thực hiện đúng chỉ đạo của Đảng và Nhà nước về quản lý chặt chẽ hoạt động kinh doanh vàng, đồng thời hạn chế tình trạng đầu cơ.
Từ thực tiễn giám sát, Thuế TP. Hà Nội đề xuất nhóm giải pháp nhằm tạo cơ chế quản lý liên thông mới, trong đó trọng tâm là thiết lập khung pháp lý liên thông giữa quản lý vàng – quản lý thuế - quản lý thanh toán.
Thực tế cho thấy, thị trường vàng chịu sự giám sát của nhiều cơ quan nhưng dữ liệu chưa được kết nối thông suốt, gây khó khăn trong phát hiện rủi ro. Việc chia sẻ dữ liệu theo thời gian thực sẽ giúp nhận diện giao dịch bất thường nhanh và chính xác hơn.
Cùng với đói, cần xây dựng cơ chế kiểm soát rủi ro dựa trên dữ liệu hóa đơn điện tử và giao dịch thanh toán, trong đó xem xét bắt buộc thanh toán qua ngân hàng đối với giao dịch vàng, gắn với mã định danh người mua – người bán. Việc mua vàng từ người dân cần được tích hợp dữ liệu để truy xuất nguồn gốc.
Ngoài ra cần tiếp tục tăng cường truyền thông và yêu cầu người dân lấy hóa đơn khi mua vàng để giảm kẽ hở cho trốn thuế, buôn lậu và giao dịch tiền mặt không minh bạch.
Hiện hệ thống hóa đơn điện tử toàn ngành Thuế ghi nhận hàng tỷ hóa đơn mỗi năm, đòi hỏi năng lực phân tích Big Data để nhận diện bất thường. Các giao dịch vàng giá trị cao cần bắt buộc thanh toán qua ngân hàng, giúp xác định rõ chủ thể giao dịch và ngăn chặn dòng tiền không minh bạch.
Tại Đà Nẵng, cơ quan Thuế đang hoàn thiện dự thảo phương thức quản lý doanh nghiệp kinh doanh vàng, bạc, đá quý, bao gồm cơ chế cung cấp thông tin, yêu cầu kê khai – nộp thuế, sử dụng hóa đơn, xử lý vi phạm hành chính, quy trình phối hợp liên ngành và chế độ báo cáo. Khi hoàn thiện, tài liệu này sẽ được triển khai thống nhất trong toàn ngành nhằm tăng cường hiệu quả quản lý thuế.