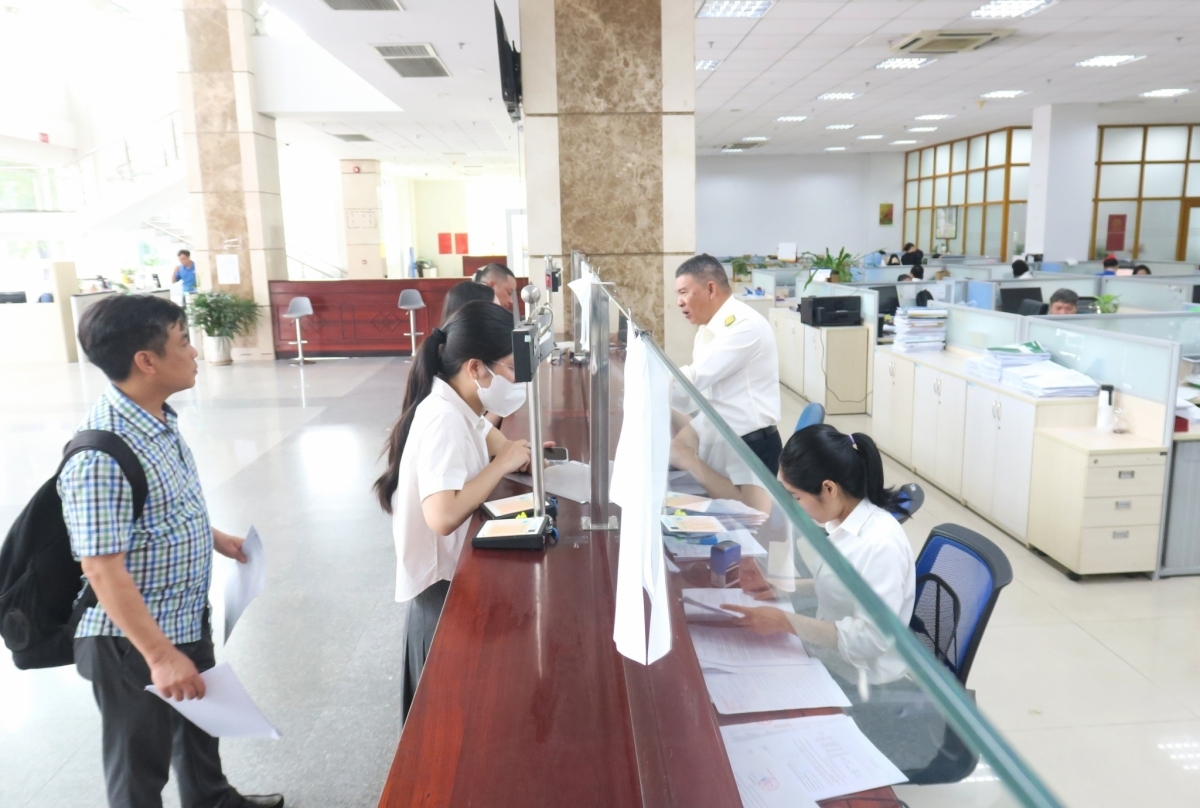
Bộ Tài chính đề xuất bỏ ngưỡng doanh thu dưới 500 triệu đồng/năm không phải nộp thuế đối với hộ, cá nhân kinh doanh, mà thay bằng cơ chế giao Chính phủ quy định mức cụ thể. Đề xuất này nhận được nhiều ý kiến đồng thuận, bởi sẽ tăng tính linh hoạt trong chính sách quản lý thuế với hộ, cá nhân kinh doanh trong từng giai đoạn.
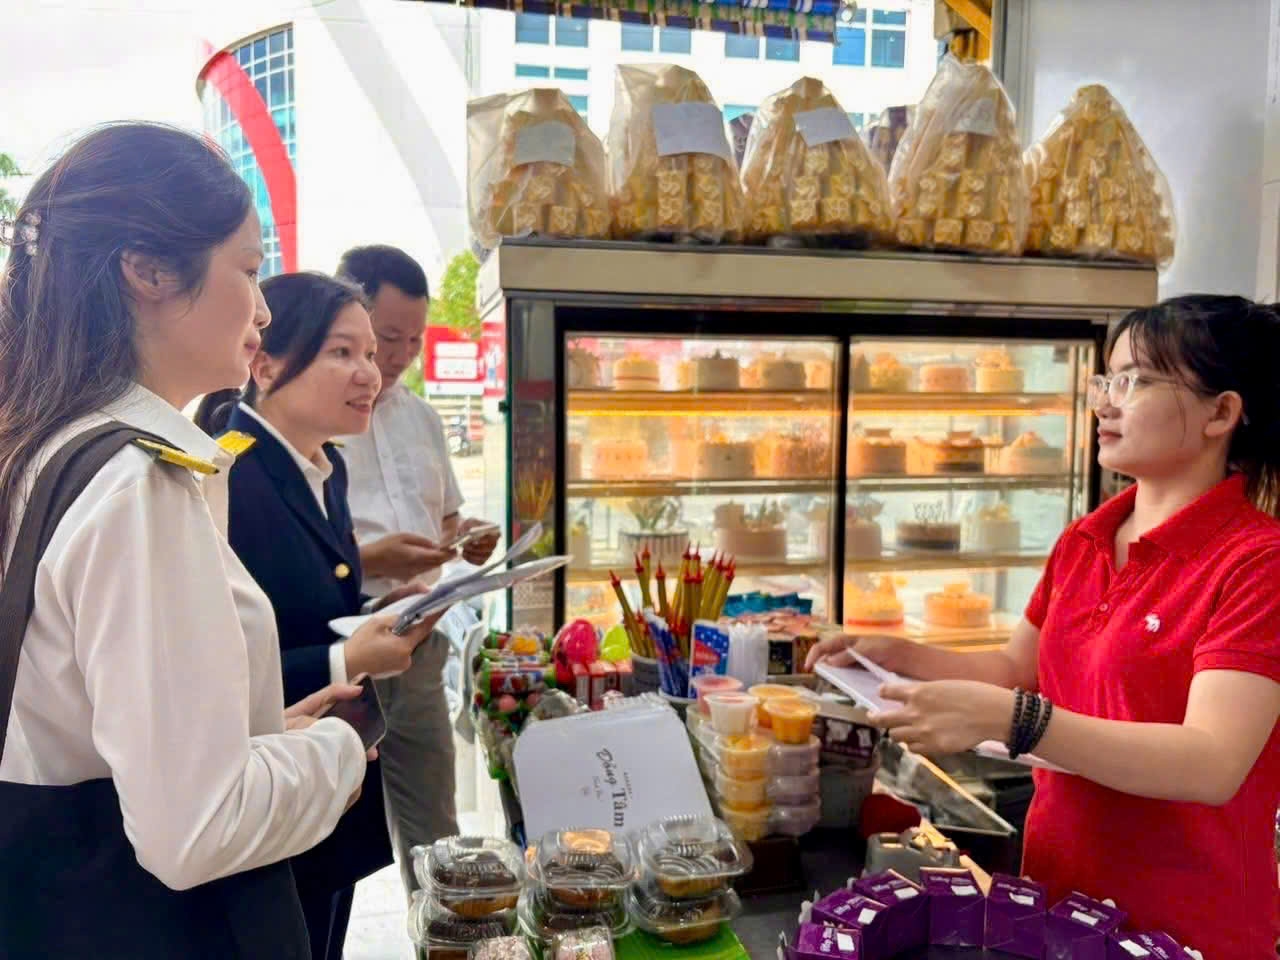 |
| Việc điều chỉnh ngưỡng doanh thu không phải nộp thuế sẽ hỗ trợ hộ, cá nhân kinh doanh trong bối cảnh hiện nay. |
Linh hoạt hóa chính sách thuế, phù hợp thực tiễn phát triển
Tại dự thảo Luật sửa đổi, bổ sung một số điều của Luật thuế TNCN, Luật thuế GTGT, Luật thuế TNDN, Bộ Tài chính đề xuất sửa đổi, bổ sung khoản 1 Điều 7 Luật thuế TNCN theo hướng cá nhân cư trú có hoạt động sản xuất, kinh doanh có doanh thu năm dưới mức quy định của Chính phủ không phải nộp thuế.
Đồng thời, dự thảo sửa đổi, bổ sung khoản 4 Điều 7 quy định, cá nhân cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú, nộp thuế thu nhập cá nhân được xác định bằng phần doanh thu từ hoạt động cho thuê vượt trên mức quy định của Chính phủ nhân với thuế suất 5%.
Cùng với đó, dự thảo cũng đề xuất sửa đổi, bổ sung khoản 25 Điều 5 Luật thuế GTGT. Cụ thể, hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có mức doanh thu năm dưới mức quy định của Chính phủ; tài sản của tổ chức, cá nhân không kinh doanh; hàng dự trữ quốc gia do cơ quan dự trữ quốc gia bán ra; các khoản thu phí, lệ phí theo quy định của pháp luật...
Làm rõ đề xuất này, cơ quan soạn thảo cho biết, năm 2025, Quốc hội thông qua việc nâng mức doanh thu không phải nộp thuế của cá nhân kinh doanh từ 100 triệu đồng lên 500 triệu đồng/năm; đồng thời nâng ngưỡng doanh thu không thuộc đối tượng chịu thuế GTGT từ 200 triệu đồng lên 500 triệu đồng. Việc điều chỉnh này đã được tính toán kỹ lưỡng và nhận được sự đồng thuận của các cơ quan, đại biểu Quốc hội.
Bên cạnh đó, thể chế hóa Nghị quyết 68-NQ/TW, chính sách quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh đã được định hướng chuyển đổi căn bản bằng việc quy định bãi bỏ phương pháp khoán sang phương pháp kê khai, áp dụng từ ngày 1/1/2026.
Tuy nhiên, trong bối cảnh nền kinh tế chịu tác động từ nhiều yếu tố như biến động giá cả, chi phí đầu vào gia tăng, sức mua suy giảm, việc điều chỉnh ngưỡng doanh thu không phải nộp thuế để tiếp tục hỗ trợ hộ, cá nhân kinh doanh quy mô nhỏ và trung bình thấp sẽ hỗ trợ duy trì hoạt động, nhất là với các ngành nghề có biên lợi nhuận thấp và chịu tác động lớn từ biến động chi phí.
Việc giao Chính phủ quy định sẽ tạo cơ sở pháp lý để điều hành linh hoạt chính sách thuế phù hợp với từng giai đoạn phát triển kinh tế - xã hội, đồng thời thể chế hóa chủ trương cho phép Chính phủ chủ động điều chỉnh các loại thuế, phí trong trường hợp cần thiết.
Vì vậy, dự thảo đặt ra vấn đề cần thay đổi cách thức quy định ngưỡng doanh thu miễn thuế, thay vì quy định con số cụ thể trong luật là một thay đổi mang tính kỹ thuật nhưng có ý nghĩa quan trọng trong điều hành chính sách tài khóa.
Hỗ trợ hộ kinh doanh, hướng tới phát triển bền vững
Một trong những mục tiêu quan trọng của đề xuất sửa đổi là tiếp tục hỗ trợ khu vực hộ, cá nhân kinh doanh, đặc biệt là nhóm quy mô nhỏ và trung bình thấp. Trong bối cảnh chi phí đầu vào tăng, lợi nhuận bị thu hẹp, việc điều chỉnh ngưỡng doanh thu không phải nộp thuế được xem là giải pháp nhằm duy trì hoạt động sản xuất kinh doanh và ổn định tâm lý xã hội.
Nhiều ý kiến đồng tình với đề xuất khi cho rằng, việc không quy định mức cụ thể trong luật sẽ cho phép cơ quan điều hành cân đối giữa hai yếu tố là tác động giảm thu ngân sách trong ngắn hạn và lợi ích lâu dài từ việc tạo điều kiện cho hộ kinh doanh phát triển.
Khi các hộ kinh doanh mở rộng quy mô, chuyển đổi lên doanh nghiệp, nguồn thu ngân sách sẽ được củng cố theo hướng ổn định và bền vững hơn, đồng thời phù hợp với định hướng khuyến khích hộ kinh doanh chuyển đổi thành doanh nghiệp.
 |
| Ông Lê Văn Sơn |
Theo ông Lê Văn Sơn, Tổng giám đốc Công ty TNHH Kế toán Kim Thủy, Trưởng ban Đào tạo Hội Tư vấn và Đại lý Thuế TP. Hồ Chí Minh, việc bỏ ngưỡng 500 triệu đồng/năm không phải chịu thuế sẽ giúp công tác quản lý thuế được triển khai phù hợp hơn.
Việt Nam là một trong những nền kinh tế mở, các biến động từ bên ngoài như giá dầu, tỷ giá, chuỗi cung ứng toàn cầu đều nhanh chóng tác động đến chi phí vận hành của hộ kinh doanh nhỏ lẻ.
Một hộ kinh doanh có thể thấy doanh thu tăng về con số nhưng lợi nhuận thực tế không tăng, thậm chí giảm do chi phí chiếm phần lớn doanh thu. Trong bối cảnh đó, ngưỡng miễn thuế cố định trở nên không còn phù hợp.
Bên cạnh đó, một con số được quy định trong luật nếu muốn điều chỉnh phải trải qua quy trình lập pháp, trong khi bối cảnh kinh tế có thể đã thay đổi.
Do đó, việc giao Chính phủ quy định có thể được cập nhật bằng nghị định sẽ nhanh hơn và sát thực tế hơn. Đây là cách tiếp cận phù hợp khi các thông số kỹ thuật của chính sách thuế được điều hành theo tình hình thực tế thay vì cố định trong luật.
Ông Sơn cũng cho rằng, đề xuất này cũng phản ánh sự thay đổi trong tư duy quản lý thuế. Theo đó chỉ tính thuế khi hộ kinh doanh đạt đến quy mô nhất định, đồng thời, giúp nhóm hộ kinh doanh nhỏ lẻ tiếp tục được giảm áp lực tuân thủ và chi phí hành chính, trong khi những hộ có doanh thu lớn hơn sẽ được đưa vào cơ chế quản lý và tính thuế đầy đủ, minh bạch hơn.
Để có căn cứ xác định rõ ràng, cần gắn ngưỡng doanh thu miễn thuế với các chỉ số kinh tế có thể đo lường như chỉ số giá tiêu dùng (CPI), thu nhập bình quân đầu người hoặc mức lương cơ sở.
Khi lạm phát tích lũy đủ lớn, ngưỡng miễn thuế cần được điều chỉnh tương ứng để không làm tăng nghĩa vụ thuế trên phần doanh thu chỉ tăng về danh nghĩa. Nếu có tiêu chí rõ ràng, hộ kinh doanh có thể dự đoán chính sách và chủ động kế hoạch dài hạn.
“Nhìn tổng thể, đề xuất giao Chính phủ quyền điều chỉnh ngưỡng miễn thuế cho hộ, cá nhân kinh doanh là bước đi phù hợp. Đồng thời, ngưỡng miễn thuế trong từng thời kỳ cần đảm bảo các yêu cầu về tiêu chí xác định rõ ràng, cân đối thu ngân sách và tạo điều kiện cho hộ kinh doanh phát triển. Đây là nền tảng để hệ thống thuế vừa đảm bảo nguồn thu bền vững, vừa tạo không gian cho khu vực hộ kinh doanh đóng góp nhiều hơn cho nền kinh tế”, ông Sơn nhấn mạnh.
 |
| Ông Võ Thành Cay |
Đồng tình với đề xuất, ông Võ Thành Cay, Giám đốc Công ty TNHH giải pháp doanh nghiệp ANT Việt Nam cũng cho rằng, xu hướng quản lý thuế tạo môi trường kinh doanh bình đẳng, công khai, minh bạch là điều kiện quan trọng cho động lực phát triển kinh tế của Việt Nam trong kỷ nguyên mới và chiến lược phát triển của Việt Nam đến năm 2045.
Chủ trương xóa bỏ thuế khoán, chuyển sang thuế kê khai là con đường tất yếu để thu đúng - thu đủ ngân sách nhà nước phục vụ mục tiêu tài chính quốc gia. Ngưỡng miễn thuế cho hộ, cá nhân kinh doanh cần được thay đổi và có thể áp dụng sớm.
Ngưỡng doanh thu nên được tính toán trên cơ sở giá trị tăng thêm, biên lợi nhuận của từng nhóm ngành như sản xuất, thương mại, dịch vụ, cho thuê tài sản, ăn uống... Đồng thời có thể bổ sung điều kiện áp dụng đối với hộ kinh doanh sử dụng hóa đơn điện tử, thanh toán không dùng tiền mặt và có hệ thống sổ sách minh bạch.