Thứ hai 12/10/2026 19:41
Thời tiết: Hà Nội 29°C
Đà Nẵng 27°C
Cà Mau 26°C
Hải Phòng 28°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Diễn đàn chính sách thuế, hải quan / Chính sách mới
aa

Chuẩn hóa bộ mã hải quan: Kịch bản ứng phó rủi ro vận hành

Nụ Bùi
Cục Hải quan vừa hướng dẫn các chi cục hải quan khu vực thực hiện thủ tục, xử lý tờ khai tồn treo và hạch toán kế toán, ký quỹ để đồng bộ bộ mã đơn vị hải quan toàn hệ thống từ ngày 1/7/2026. Trước các rủi ro vận hành kỹ thuật, các đơn vị phải thực hiện nghiêm kịch bản ứng phó nghiệp vụ để bảo đảm dòng chảy thông quan không bị ách tắc.
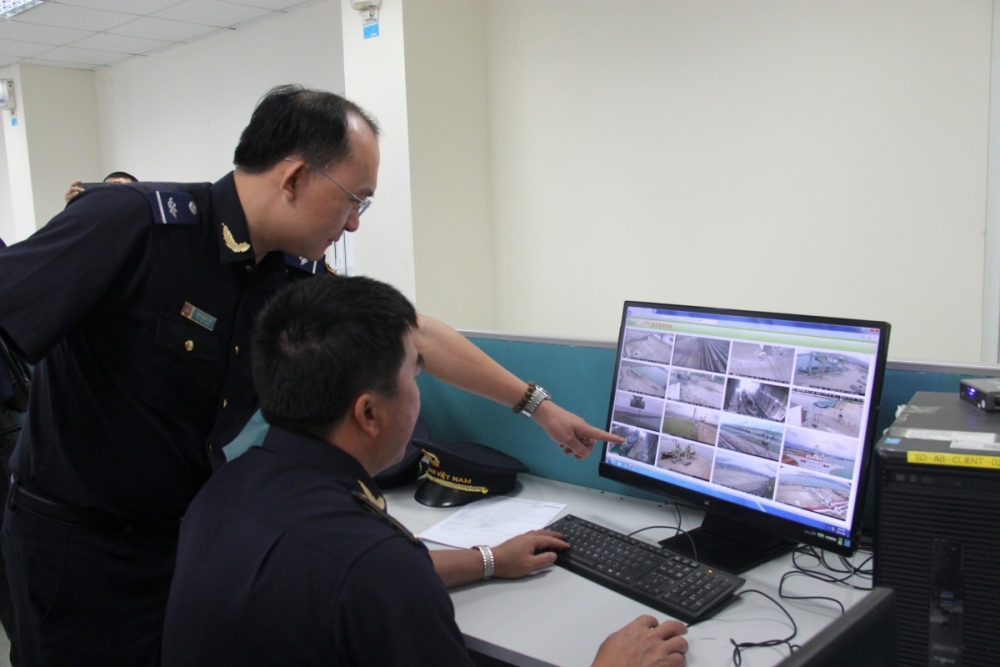
Công chức Hải quan cửa khẩu cảng Vũng Áng (Chi cục Hải quan khu vực XI) giám sát hàng hóa qua hệ thống trực tuyến. Ảnh: H.Nụ
Công chức hải quan giám sát hàng hóa qua hệ thống trực tuyến. Ảnh: H.Nụ

Để hướng dẫn thực hiện thủ tục hải quan khi triển khai đồng bộ bộ mã đơn vị hải quan, từ ngày 1/7/2026, Cục Hải quan yêu cầu các đơn vị thực hiện điều chỉnh mã đơn vị hải quan theo kế hoạch triển khai đồng bộ bộ mã đơn vị hải quan.

Trong đó, trường hợp thay đổi mã các đơn vị hải quan cửa khẩu/hải quan ngoài cửa khẩu đã sáp nhập theo mã các chi cục hải quan khu vực khi triển khai mô hình bộ máy tổ chức mới của cơ quan Hải quan. Thống nhất mã đơn vị hải quan cửa khẩu/hải quan ngoài cửa khẩu đối với các trường hợp có nhiều hơn 1 mã hải quan.

Từ 1/7/2026, đối với các tờ khai phát sinh (bao gồm tờ khai xuất nhập khẩu và tờ khai vận chuyển độc lập) tại các đơn vị hải quan cửa khẩu/hải quan ngoài cửa khẩu có điều chỉnh mã đơn vị, Cục Hải quan giao chi cục trưởng chi cục hải quan khu vực chỉ đạo các đơn vị thuộc và trực thuộc thực hiện tuyên truyền, hướng dẫn doanh nghiệp khai báo mã đơn vị đăng ký tờ khai hải quan theo mã đơn vị hải quan mới.

Các mã đơn vị hải quan cũ được duy trì để tiếp tục thực hiện các thủ tục khác có liên quan đến các tờ khai đã đăng ký theo mã cũ. Cơ quan Hải quan không tiếp nhận, đăng ký tờ khai mới đối với các mã đơn vị hải quan cũ đã bị điều chỉnh sang mã mới theo kế hoạch triển khai đồng bộ bộ mã đơn vị hải quan.

Bên cạnh đó, liên quan đến xử lý các tờ khai tồn treo trên hệ thống, Cục Hải quan yêu cầu chi cục trưởng chi cục hải quan các khu vực có phát sinh điều chỉnh mã đơn vị hải quan chỉ đạo hải quan cửa khẩu/hải quan ngoài cửa khẩu thực hiện rà soát các tờ khai tồn, treo trên hệ thống để xử lý dứt điểm các tờ khai còn treo tồn trên mã đơn vị hải quan cũ.

Các trường hợp tờ khai tồn treo trên hệ thống nhưng chưa đủ cơ sở để xử lý dứt điểm, chi cục hải quan các khu vực phát sinh điều chỉnh mã chỉ đạo đội trưởng hải quan cửa khẩu/hải quan ngoài cửa khẩu thực hiện phân công cán bộ chịu trách nhiệm tiếp tục theo dõi, đôn đốc để hoàn thiện các thủ tục hải quan theo đúng quy định pháp luật. Không để xảy ra tình trạng bỏ quên, sót hồ sơ sau khi thay đổi mã đơn vị hải quan.

Việc xử lý các thủ tục phát sinh sau thời điểm triển khai đồng bộ bộ mã hải quan từ 1/7/2026, theo Cục Hải quan, đối với các tờ khai đã hoàn thành thủ tục hải quan theo mã đơn vị hải quan cũ, trường hợp phát sinh các thủ tục hải quan sau 1/7/2026 (khai bổ sung; quản lý hàng hóa tạm nhập tái xuất, tạm xuất tái nhập; hủy tờ khai sau thông quan ...), chi cục hải quan các khu vực có điều chỉnh mã chỉ đạo hải quan cửa khẩu/hải quan ngoài cửa khẩu phân công công chức sử dụng các tài khoản trên các hệ thống có liên quan theo mã cũ để xử lý thủ tục cho doanh nghiệp.

Từ 1/7/2026, trường hợp người khai hải quan khai báo tờ khai vào mã đơn vị hải quan cũ đã bị điều chỉnh sang mã mới theo kế hoạch triển khai đồng bộ bộ mã đơn vị hải quan, chi cục hải quan các khu vực chỉ đạo hải quan cửa khẩu/hải quan ngoài cửa khẩu hướng dẫn người khai hải quan thực hiện thủ tục hủy tờ khai tương ứng theo quy định tại điểm b.4 khoản 1 Điều 22 Thông tư số 38/2015/TT-BTC được sửa đổi bổ sung bởi Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC hoặc quy định tại điểm a.2 khoản 6 Điều 51 Thông tư số 38/2015/TT-BTC được sửa đổi bổ sung bởi Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC.

Xử lý đối với các nghiệp vụ liên quan đến thủ tục thu, nộp, hoàn ngân sách nhà nước; cập nhật kế toán và cập nhật tài khoản ký quỹ của doanh nghiệp chuyển phát nhanh, Cục Hải quan chỉ đạo các đơn vị tuyên truyền đến cộng đồng doanh nghiệp khi nộp thuế, phí và các khoản thu khác, hoàn tiền thuế và các khoản thu khác theo mã hải quan mới (thay cho mã hải quan cũ) với các thông tin về tài khoản thu, mã quan hệ ngân sách được giữ như hiện nay.

Niêm yết thông báo về thông tin tài khoản thu ngân sách nhà nước của Cục Hải quan tại trụ sở của cơ quan Hải quan. Hồ sơ hoàn thuế phát sinh từ ngày 1/7/2026, người nộp thuế nộp qua hệ thống miễn giảm hoàn thuế theo mã hải quan mới.

Sau khi khóa sổ kế toán tháng 6/2026, chi cục hải quan các khu vực rà soát, đối chiếu các báo cáo kế toán theo quy định tại Thông tư số 174/2015/TT-BTC được sửa đổi, bổ sung bởi Thông tư số 112/2018/TT-BTC.

Để đảm bảo xử lý các khoản nợ của các tờ khai phát sinh trước thời điểm 1/7/2026, đơn vị hải quan căn cứ bảng kê kho bạc nhà nước theo mã hải quan để cập nhật đúng mã cơ quan Hải quan đảm bảo việc xử lý nợ trên hệ thống kế toán thuế tập trung (KTTTT). Cập nhật chứng từ liên quan đến số phải thu (miễn, giảm, không thu ....) của người nộp thuế phát sinh từ ngày 1/7/2026, cơ quan Hải quan căn cứ mã hải quan để cập nhật đúng chứng từ vào hệ thống KTTTT.

Đối với các hải quan cửa khẩu/hải quan ngoài cửa khẩu có phát sinh khoản ký quỹ, Cục Hải quan yêu cầu chi cục hải quan khu vực rà soát, chốt số liệu, chuyển số dư tài khoản ký quỹ sang mã hải quan mới.

Trên cơ sở đối chiếu số dư còn lại của tài khoản ký quỹ, công chức hải quan hạch toán điều chỉnh số tiền ký quỹ còn lại (chuyển số dư từ mã hải quan cũ sang mã hải quan mới để thực hiện trừ lùi theo mã hải quan mới từ ngày 1/7/2026) đối với tờ khai thông thường và tờ khai trên hệ thống AVP-ECOM.


Tin bài có thể bạn quan tâm

Khu phi thuế quan phải đáp ứng điều kiện giám sát hải quan

Khu phi thuế quan phải đáp ứng điều kiện giám sát hải quan

Nghị định số 378/2026/NĐ-CP quy định khu phi thuế quan phải đáp ứng đầy đủ các điều kiện về hạ tầng, thiết bị và hệ thống công nghệ thông tin trước khi được áp dụng cơ chế, chính sách dành cho khu phi thuế quan; trong đó, camera phải hoạt động liên tục 24 giờ và lưu trữ hình ảnh tối thiểu 6 tháng.

Ngành Thuế triển khai chính sách kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi xăng, dầu

Ngành Thuế triển khai chính sách kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi xăng, dầu

Cục Thuế vừa ban hành Công điện số 33/CĐ-CT yêu cầu cơ quan Thuế các cấp triển khai Nghị quyết số 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Phú Thọ: Hạn cuối đề nghị tính lại tiền sử dụng đất trước ngày 1/1/2027

Phú Thọ: Hạn cuối đề nghị tính lại tiền sử dụng đất trước ngày 1/1/2027

Thuế cơ sở 1 tỉnh Phú Thọ đề nghị hộ gia đình, cá nhân có hồ sơ chuyển mục đích sử dụng đất thuộc trường hợp được giảm tiền sử dụng đất theo Nghị quyết 254/2025/QH15 gửi văn bản đề nghị tính lại tiền sử dụng đất chậm nhất trước ngày 1/1/2027.
Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Cục Hải quan vừa có công văn hỏa tốc yêu cầu các chi cục hải quan khu vực triển khai Nghị quyết số 43/2026/NQ-CP, trong đó kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026.
Thay đổi cách làm thủ tục hải quan với hàng bưu chính, chuyển phát nhanh

Thay đổi cách làm thủ tục hải quan với hàng bưu chính, chuyển phát nhanh

Thông tư số 142/2026/TT-BTC ngày 29/9/2026 của Bộ Tài chính sửa đổi, bổ sung một số quy định về thủ tục hải quan đối với hàng hóa xuất nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế. Đáng chú ý, Thông tư số 142/2026/TT-BTC bổ sung yêu cầu định danh, xác thực điện tử; quy định cụ thể hơn điều kiện đối với hàng Nhóm 1 và điều chỉnh cơ chế doanh nghiệp chuyển phát nhanh nộp thay thuế, phí và có hiệu lực từ ngày 16/11/2026.
Kéo dài thuế nhập khẩu ưu đãi đối với xăng, dầu đến hết năm 2026

Kéo dài thuế nhập khẩu ưu đãi đối với xăng, dầu đến hết năm 2026

Ngày 30/9/2026, Chính phủ ban hành Nghị quyết số 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026.
Cửa khẩu thông minh kết nối dữ liệu Việt Nam - Trung Quốc

Cửa khẩu thông minh kết nối dữ liệu Việt Nam - Trung Quốc

Việc kết nối hệ thống Cửa khẩu thông minh giữa Việt Nam với phía Trung Quốc, đồng thời liên thông với hệ thống xử lý dữ liệu điện tử hải quan và Cổng thông tin một cửa quốc gia, tạo nền tảng để thông tin hàng hóa, phương tiện được trao đổi trước và xử lý xuyên biên giới.
Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10

Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10

Từ tháng 10/2026, 7 quy định mới về quản lý hải quan, Cửa khẩu thông minh, chứng từ điện tử, kinh doanh gạo và hoạt động của doanh nghiệp FDI chính thức được áp dụng.
Phương tiện không người lái được quản lý bằng dữ liệu hải quan

Phương tiện không người lái được quản lý bằng dữ liệu hải quan

Phương tiện vận tải thông minh không người lái được áp dụng cơ chế quản lý riêng khi hoạt động trong khu vực Cửa khẩu thông minh, không phải thực hiện thủ tục hải quan xuất nhập cảnh nhưng vẫn chịu kiểm tra, giám sát và kiểm soát hải quan.
Khai báo phương tiện vận tải trên môi trường điện tử

Khai báo phương tiện vận tải trên môi trường điện tử

Thông tư số 127/2026/TT-BTC quy định các chỉ tiêu thông tin và mẫu chứng từ khai báo đối với phương tiện vận tải xuất nhập cảnh, quá cảnh, chuyển cảng qua Cổng thông tin một cửa quốc gia, đồng thời quy định phương án khai báo bằng chứng từ giấy khi hệ thống gặp sự cố.
Doanh nghiệp đang hưởng ưu đãi thuế có được giảm 30% thuế?

Doanh nghiệp đang hưởng ưu đãi thuế có được giảm 30% thuế?

Chính sách giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) được áp dụng cho kỳ tính thuế năm 2026 và 2027, nhưng mức giảm được tính trên số thuế phải nộp, không phải trên doanh thu. Theo Bộ Tài chính, với doanh nghiệp đang hưởng ưu đãi thuế, số thuế làm căn cứ giảm còn được xác định sau khi đã trừ ưu đãi.
Cửa khẩu thông minh tăng quản lý hải quan bằng dữ liệu

Cửa khẩu thông minh tăng quản lý hải quan bằng dữ liệu

Thông tư số 128/2026/TT-BTC quy định việc kết nối, trao đổi dữ liệu và ứng dụng các hệ thống tự động trong kiểm tra, giám sát hàng hóa, phương tiện tại Cửa khẩu thông minh, từng bước hình thành quy trình quản lý dựa trên dữ liệu điện tử và chính thức có hiệu lực từ 15/10/2026.
Liên kết dữ liệu phương tiện với hàng hóa qua cửa khẩu

Liên kết dữ liệu phương tiện với hàng hóa qua cửa khẩu

Thông tư số 127/2026/TT-BTC quy định về thủ tục hải quan đối với phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh, với hệ thống thông tin khai báo liên kết từ phương tiện đến hàng hóa.
Tách rõ từng thông tin trong khai báo phương tiện, hành khách và hàng hóa

Tách rõ từng thông tin trong khai báo phương tiện, hành khách và hàng hóa

Thông tư số 127/2026/TT-BTC quy định cụ thể các trường thông tin khai báo theo từng loại hình vận tải, từ người điều khiển, nhận dạng phương tiện, chủ phương tiện đến hành khách, vận đơn, hàng hóa và container, tạo cơ sở thống nhất dữ liệu khai báo trên hệ thống.
Hoàn thiện quy định về chứng từ điện tử trong thủ tục hải quan

Hoàn thiện quy định về chứng từ điện tử trong thủ tục hải quan

Nghị định số 336/2026/NĐ-CP chuẩn hóa chứng từ điện tử trong Cơ chế một cửa quốc gia, đồng thời đặt yêu cầu về tính hợp pháp, toàn vẹn và khả năng truy xuất khi chứng từ được chuyển đổi giữa bản điện tử và bản giấy.