Các chuyên gia kinh tế, thuế cho rằng, khi hệ thống kế toán được thực hiện minh bạch, nghĩa vụ thuế được thực hiện đầy đủ thì doanh nghiệp có thể phát triển bền vững và hạn chế những rủi ro pháp lý không đáng có.
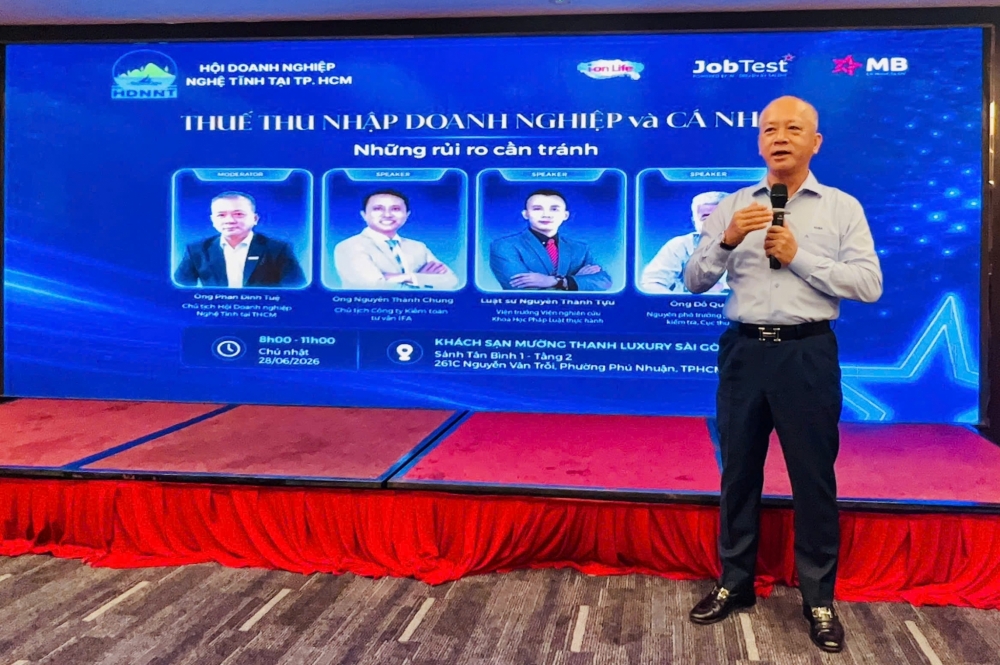 |
| Ông Phan Đình Tuệ, Chủ tịch Hội Doanh nghiệp Nghệ Tĩnh tại TP. Hồ Chí Minh phát biểu tại sự kiện. Ảnh: TS |
Phát biểu tại Chương trình Cà phê Doanh nhân lần 2 với chủ đề “Thuế thu nhập doanh nghiệp và cá nhân - Những rủi ro cần tránh” do Hội Doanh nghiệp Nghệ Tĩnh tại TP. Hồ Chí Minh tổ chức, ông Phan Đình Tuệ, Chủ tịch Hội nhấn mạnh, việc cập nhật kịp thời các quy định về thuế sẽ giúp doanh nghiệp phòng ngừa những sai sót không đáng có, hạn chế nguy cơ bị truy thu, xử phạt và nâng cao năng lực quản trị tài chính.
Trong bối cảnh các quy định về thuế và kế toán ngày càng được hoàn thiện, siết chặt, doanh nghiệp không chỉ cần tập trung phát triển kinh doanh mà còn phải đặc biệt quan tâm đến việc tuân thủ pháp luật.
“Chỉ khi hoạt động minh bạch, hệ thống kế toán được thực hiện đúng chuẩn mực, nghĩa vụ thuế được thực hiện đầy đủ thì doanh nghiệp mới có thể phát triển bền vững và hạn chế những rủi ro pháp lý không đáng có”, ông Phan Đình Tuệ nhận định.
Thời gian gần đây đã xuất hiện nhiều vụ việc liên quan đến vi phạm trong lĩnh vực thuế và kế toán, cho thấy đây không còn là câu chuyện của riêng các doanh nghiệp lớn.
Với những chia sẻ, góp ý từ các chuyên gia tại sự kiện, doanh nghiệp nên chủ động phòng ngừa rủi ro, nâng cao năng lực quản trị tài chính nhằm đảm bảo phát triển ổn định trong môi trường kinh doanh ngày càng đòi hỏi tính minh bạch và tuân thủ cao.
Tại Chương trình, chuyên gia thuế Đỗ Quốc Tuấn (nguyên Phó Trưởng phòng Thanh tra, Kiểm tra thuộc Cục Thuế TP. Hồ Chí Minh trước đây) cho biết, trong thực tế thanh tra, doanh thu thường không phải nội dung dễ điều chỉnh nếu doanh nghiệp đã kê khai đầy đủ. Ngược lại, các khoản chi phí chính là nội dung cơ quan Thuế tập trung rà soát nhiều nhất.
Theo ông Tuấn, một khoản chi được tính vào chi phí được trừ phải đồng thời đáp ứng 3 điều kiện: Phát sinh thực tế và liên quan đến hoạt động sản xuất, kinh doanh; có đầy đủ hóa đơn, chứng từ hợp pháp; đồng thời đáp ứng điều kiện thanh toán không dùng tiền mặt đối với những khoản thuộc diện bắt buộc. Chỉ cần thiếu một trong ba điều kiện này thì khoản chi hoàn toàn có thể bị loại khi quyết toán thuế.
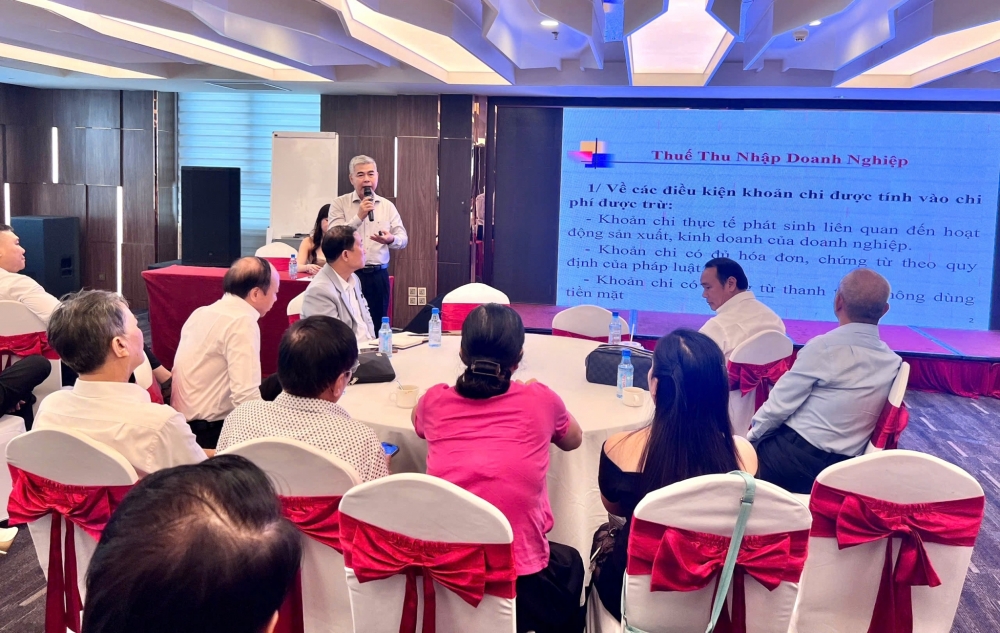 |
| Chuyên gia thuế Đỗ Quốc Tuấn hướng dẫn và giải đáp nhiều vướng mắc liên quan đến thuế tại sự kiện. Ảnh: TS |
Ông Tuấn đưa ra ví dụ, doanh nghiệp mua tài sản, thiết bị hoặc quà tặng nhưng không chứng minh được khoản chi phục vụ hoạt động sản xuất, kinh doanh thì rất khó được tính vào chi phí được trừ.
Đối với các khoản mua hàng không có hóa đơn, doanh nghiệp chỉ được lập bảng kê trong một số trường hợp đặc biệt như mua nông sản, lâm sản, thủy sản trực tiếp từ người sản xuất hoặc người trực tiếp khai thác theo quy định.
Tuy nhiên, bảng kê không phải là căn cứ duy nhất. Cơ quan Thuế vẫn có quyền xác minh người bán, nguồn gốc hàng hóa và tính xác thực của giao dịch trước khi chấp nhận khoản chi.
Liên quan đến nội dung thuê cá nhân cung cấp dịch vụ hoặc thuê tài sản, chuyên gia thuế Đỗ Quốc Tuấn lưu ý, doanh nghiệp cần chuẩn bị đầy đủ hợp đồng, chứng từ thanh toán và thực hiện đúng nghĩa vụ khấu trừ thuế thu nhập cá nhân nếu thuộc diện phải khấu trừ. Việc thiếu hồ sơ hoặc thực hiện không đúng quy định đều có thể khiến khoản chi bị loại khi quyết toán.
Bên cạnh đó, ông Tuấn cho biết, chi phí lãi vay cũng là một trong những nội dung thường xuyên được cơ quan thuế rà soát. Nếu doanh nghiệp vẫn đang duy trì lượng tiền nhàn rỗi lớn nhưng tiếp tục phát sinh các khoản vay hoặc sử dụng vốn vay không phục vụ hoạt động sản xuất, kinh doanh thì cơ quan thuế sẽ xem xét mục đích sử dụng vốn và có thể loại phần chi phí lãi vay không đáp ứng điều kiện.
Ngoài ra, doanh nghiệp cũng cần đặc biệt lưu ý các quy định về thanh toán không dùng tiền mặt. Đặc biệt, đối với các khoản chi thuộc diện bắt buộc phải thanh toán qua ngân hàng theo quy định, nếu doanh nghiệp thanh toán bằng tiền mặt thì khoản chi có thể không đủ điều kiện để được tính vào chi phí được trừ.
Với những thắc mắc về thuế thu nhập cá nhân, điều kiện khấu trừ chi phí, thuê tài sản của cá nhân, thu nhập từ tiền lương, tiền công cũng như những quy định mới của chính sách thuế…
Ông Đỗ Quốc Tuấn cho biết, có một số quy định mới đã được ban hành nhưng vẫn đang chờ hướng dẫn chi tiết. Vì vậy, doanh nghiệp cần thường xuyên cập nhật văn bản pháp luật để bảo đảm việc áp dụng đúng quy định, tránh phát sinh rủi ro trong quá trình kê khai và quyết toán. Các cá nhân cũng nên chủ động tải ứng dụng eTax Mobile để theo dõi về thuế thu nhập cá nhân còn tồn đọng, phát sinh và những thông tin liên quan.
Riêng quy định về thuế đối với hoạt động chuyển nhượng chứng khoán, ông Đỗ Quốc Tuấn chia sẻ, thuế chuyển nhượng chứng khoán hiện được tính theo tỷ lệ 0,1% trên giá trị chuyển nhượng, không phụ thuộc vào việc giao dịch có phát sinh lãi hay lỗ. Điều đó đồng nghĩa, ngay cả khi nhà đầu tư bán chứng khoán bị thua lỗ vẫn phải thực hiện nghĩa vụ thuế theo tỷ lệ trên giá trị chuyển nhượng...