Thuế tỉnh Sơn La đã có Văn bản số 96/SLA-QLDN hướng dẫn thực hiện chính sách thuế GTGT đối với khoản thu học phí.
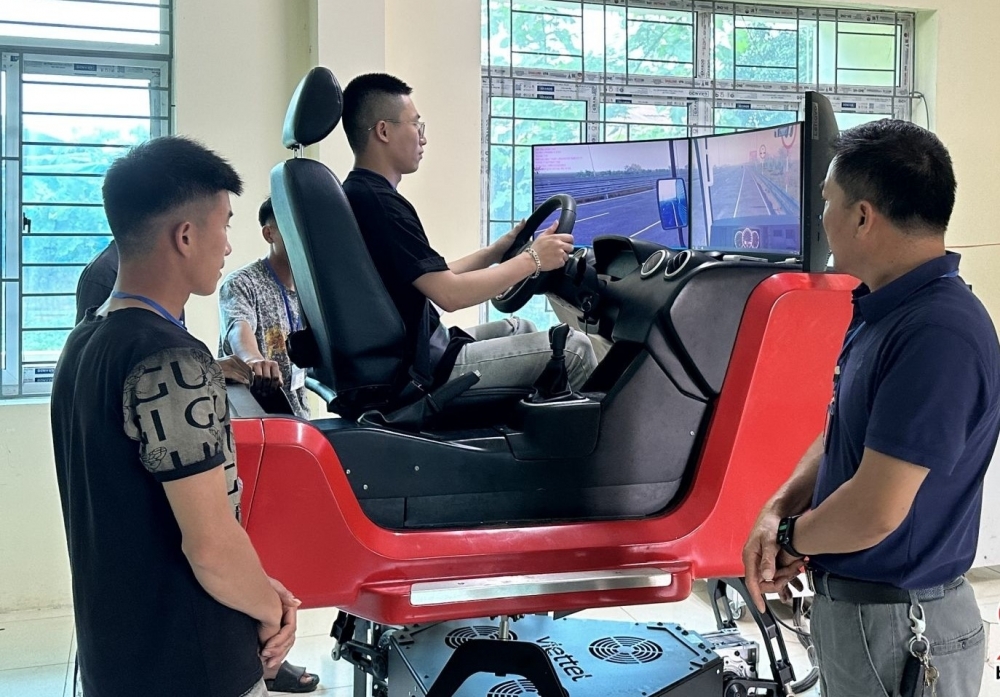
Trước đó, Thuế tỉnh Sơn La nhận được ông văn số 69/TCĐKTCNTCKH của Trường Cao đẳng kỹ thuật Công nghệ Sơn La về việc nộp thuế GTGT đối với khoản thu học phí đào tạo lái xe ô tô các hạng.
Giải đáp cho đơn vị, Thuế tỉnh Sơn La viện dẫn quy định tại Điều 3, 5, 9, 10, 11, 12 Luật thuế GTGT số 48/2024/QH15 ngày 26/11/2024; Phụ lục I ban hành kèm theo Thông tư số 69/2025/TT-BTC ngày 1/7/2025 của Bộ Tài chính; Điều 60 Luật trật tự, an toàn giao thông đường bộ số 36/2024/QH15; Điều 6 Nghị định số 160/2024/NĐ-CP ngày 18/12/2024.
 |
| Hướng dẫn chính sách thuế GTGT đối với khoản thu học phí |
Căn cứ các quy định kể trên, cơ quan Thuế cho biết, hoạt động đào tạo lái xe là hoạt động dạy học theo quy định của pháp luật chuyên ngành về đào tạo lái xe, thuộc phạm vi quản lý nhà nước của Bộ Xây dựng. Do đó, khoản thu học phí đào tạo lái xe ô tô các hạng thuộc đối tượng chịu thuế được quy định tại Điều 3 Luật thuế GTGT số 48/2024/QH15.
Trường hợp đơn vị đăng ký phương pháp tính thuế theo phương pháp khấu trừ thì mức thuế suất áp dụng 10% theo khoản 3 Điều 10 Luật thuế GTGT số 48/2024/QH15.
Trường hợp đơn vị đăng ký phương pháp tính thuế theo phương pháp trực tiếp thì tỷ lệ để tính thuế GTGT phải nộp được xác định là 5% theo mục m số thứ tự 2 Phụ lục I ban hành kèm theo Thông tư số 69/2025/TT-BTC ngày 01/7/2025 của Bộ Tài chính.
Thuế tỉnh Sơn La đề nghị đơn vị trên cơ sở thực tế, đối chiếu với quy định hướng dẫn tại khoản 1, 2 Điều 11; khoản 2, 4 Điều 12 Luật thuế GTGT số 48/2024/QH15 ngày 26/11/2024 để lựa chọn và đăng ký phương pháp tính thuế với cơ quan thuế phù hợp với điều kiện đáp ứng thực tế của đơn vị.