Thuế tỉnh Ninh Bình hướng dẫn cách áp dụng thuế suất thuế GTGT đối với hàng hóa, dịch vụ cung cấp cho các doanh nghiệp chế xuất tại khu công nghiệp (KCN).
Thuế tỉnh Ninh Bình đã nhận được Công văn số 227/2025/CV- RDIP của Công ty CP Đầu tư phát triển hạ tầng Rạng Đông về việc đề nghị hướng dẫn áp dụng thuế suất thuế GTGT đối với hàng hóa, dịch vụ cung cấp cho các doanh nghiệp chế xuất tại KCN dệt may Rạng Đông.
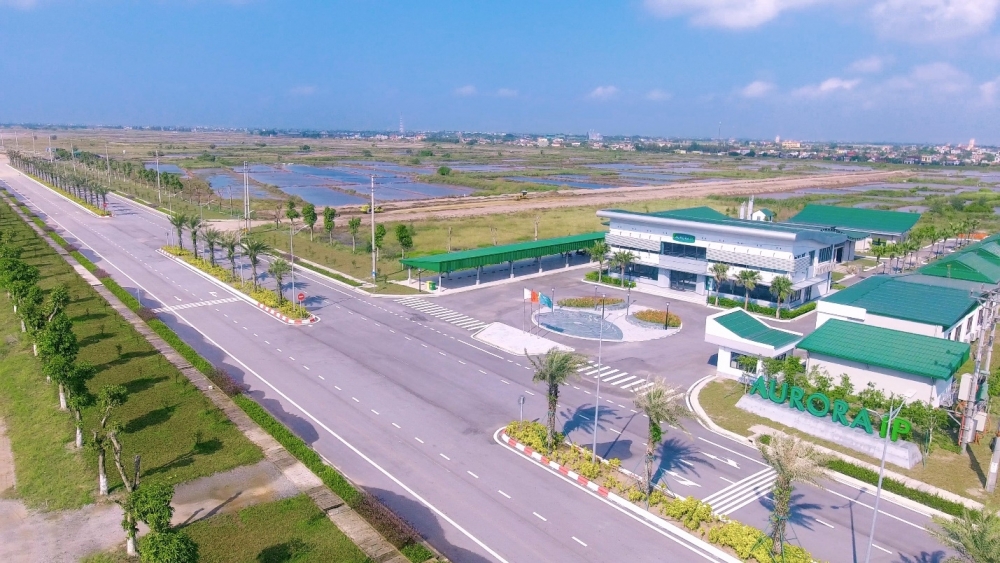 |
| Hàng hóa, dịch vụ cung cấp cho doanh nghiệp chế xuất được miễn thuế GTGT nếu đáp ứng đủ điều kiện |
Trước đó, ngày 11/07/2024, Cục Thuế tỉnh Nam Định đã có Công văn số 5873/CTNDI-TTHT về việc bán, cung ứng hàng hóa, dịch vụ cho doanh nghiệp chế xuất trả lời cho Công văn số 197/2024/CV-RDIP ngày 02/07/2024 của Công ty CP Đầu tư phát triển hạ tầng Rạng Đông về vấn đề này.
Trước thay đổi của chính sách thuế từ thời điểm đó đến nay, cơ quan Thuế viện dẫn quy định tại Điều 2 Nghị định 35/2022/NĐ-CP ngày 28/5/2022 của Chính phủ quy định về quản lý khu công nghiệp và khu kinh tế; Nghị định số 181/2025/NĐ-CP ngày 1/7/2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật thuế GTGT để giải đáp cho doanh nghiệp.
Căn cứ các quy định nêu trên và theo trình bày cụ thể trong văn bản, Thuế tỉnh Ninh Bình cho biết, trường hợp doanh nghiệp cung cấp hàng hóa, dịch vụ cho nhà đầu tư thứ cấp là Doanh nghiệp chế xuất tại KCN Dệt may Rạng Đông thì áp dụng mức thuế suất thuế GTGT 0% nếu đáp ứng các điều kiện quy định tại khoản 2 và khoản 5 Điều 17 Nghị định số 181/2025/NĐ-CP ngày 01/7/2025 của Chính phủ.
Cơ quan Thuế đề nghị doanh nghiệp căn cứ tình hình thực tế phát sinh tại đơn vị, nghiên cứu những quy định trích dẫn nêu trên, đối chiếu với các văn bản pháp luật về thuế để thực hiện.