Thứ bảy 07/11/2026 23:42
Thời tiết: Hà Nội 25°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 25°C
TP Hồ Chí Minh 28°C
e-ISSN 3093-3501
Chính sách
aa

Từ nỗ lực giảm tải thủ tục đến mục tiêu quản trị số hiện đại

Nụ Bùi
Thông tư số 121/2025/TT-BTC đánh dấu bước ngoặt trong hiện đại hóa hải quan khi chuyển dịch mạnh mẽ từ tư duy yêu cầu doanh nghiệp nộp chứng từ sang cơ chế cơ quan quản lý chủ động khai thác, liên thông dữ liệu số. Việc lược bỏ các loại tờ khai và chứng từ giấy trong nhiều thủ tục thuế đã trực tiếp khơi thông điểm nghẽn hành chính, thiết lập quy trình vận hành dữ liệu minh bạch và tối ưu hơn cho doanh nghiệp.
Thủ tục cho mượn máy móc đã qua sử dụng giữa doanh nghiệp chế xuất và doanh nghiệp nội địa Khai báo chỉ tiêu ủy thác nhập khẩu đối với tổ chức, cá nhân chưa có mã số thuế Khai bổ sung đối với tờ khai không có sai sót sau khi hoàn thành thủ tục

Giải phóng nguồn lực cho doanh nghiệp

Trọng tâm của Thông tư số 121/2025/TT-BTC nằm ở việc tái cấu trúc các điều kiện nộp hồ sơ, giúp doanh nghiệp thoát khỏi gánh nặng thủ tục hành chính lặp lại.

Theo quy định tại khoản 1 Điều 1 Thông tư số 121/2025/TT-BTC quy định người khai hải quan và người nộp thuế đã chính thức được giải phóng khỏi nghĩa vụ nộp tờ khai hải quan khi thực hiện một loạt các thủ tục về thuế như miễn thuế, giảm thuế, hoàn thuế, không thu thuế, xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa, gia hạn nộp thuế, hay nộp dần tiền thuế nợ.

Đặc biệt, việc bổ sung thủ tục xác nhận hoàn thành nghĩa vụ nộp thuế, khoanh tiền thuế nợ và xóa nợ tiền thuế vào danh mục không phải nộp tờ khai là một bước đi đột phá, thể hiện sự thấu hiểu thực tiễn quản lý đối với những doanh nghiệp đang trong quá trình tái cấu trúc tài chính.
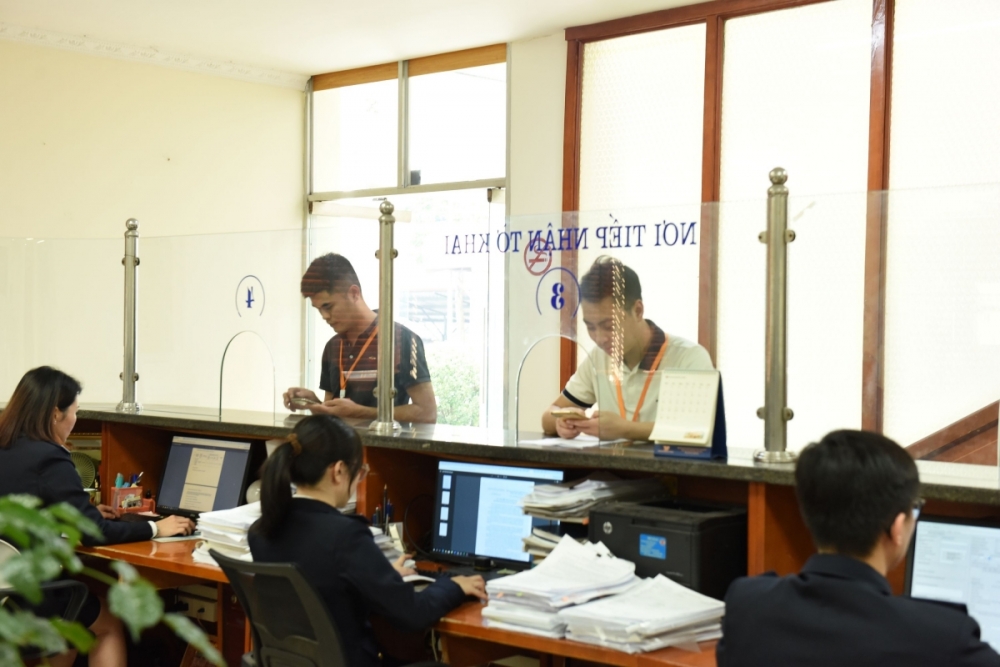
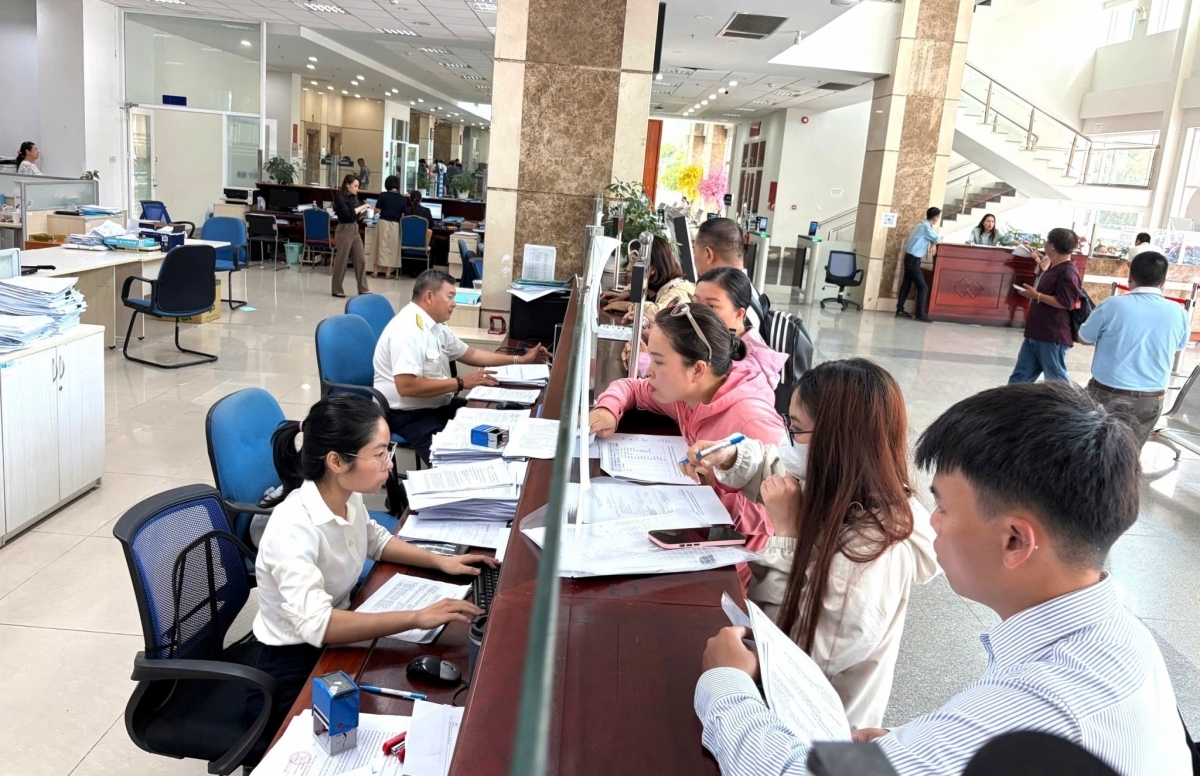
doanh nghiệp làm thủ tục tại trụ sở cơ quan Hải quan. Ảnh: H.Nụ
Doanh nghiệp làm thủ tục tại trụ sở cơ quan Hải quan. Ảnh: H.Nụ

Sự thay đổi này giúp đơn giản hóa hồ sơ đầu vào, trừ trường hợp đặc thù phải khai trên tờ khai hải quan giấy, để doanh nghiệp tập trung nguồn lực vào vận hành kinh doanh thay vì lãng phí thời gian cho các loại giấy tờ mà cơ quan Hải quan vốn đã nắm giữ trên hệ thống dữ liệu điện tử.

Cùng với việc tối giản tờ khai, Thông tư số 121/2025/TT-BTC đã xác lập một hành lang pháp lý ưu việt khi cho phép người khai không phải nộp các chứng từ chuyên ngành nếu chúng đã được cấp trên Cổng thông tin một cửa quốc gia hoặc Cổng dịch vụ công trực tuyến.

Tầm nhìn quốc tế của Thông tư số 121/2025/TT-BTC còn thể hiện qua việc công nhận chứng từ điện tử từ nước xuất khẩu gửi thông qua Cổng thông tin một cửa ASEAN hoặc Cổng thông tin trao đổi dữ liệu quốc tế theo các Điều ước quốc tế mà Việt Nam là thành viên.

Cơ chế này không chỉ giúp giảm bớt hồ sơ bản chụp hay bản chính kèm theo mà còn triệt tiêu rủi ro sai sót trong quá trình sao chép thủ công. Việc liên thông dữ liệu xuyên biên giới là chìa khóa để hiện thực hóa mục tiêu hải quan không giấy tờ, giúp hàng hóa lưu thông nhanh hơn và giảm thiểu chi phí vận hành cho doanh nghiệp.

Thiết lập hành lang pháp lý

Đi đôi với các ưu đãi về giản lược thủ tục, Thông tư số 121/2025/TT-BTC thiết lập một kỷ cương pháp lý nghiêm ngặt về trách nhiệm tự tuân thủ của doanh nghiệp thông qua Hệ thống xử lý dữ liệu điện tử hải quan.

Trong môi trường giao dịch điện tử, tính thống nhất nội dung thông tin giữa hồ sơ lưu trữ tại doanh nghiệp và dữ liệu gửi đến cơ quan hải quan trở thành yêu cầu bắt buộc và là căn cứ pháp lý cao nhất khi thực hiện hậu kiểm. Thông tư số 121/2025/TT-BTC quy định rõ người khai hải quan phải tự chịu trách nhiệm toàn diện về tính chính xác, trung thực và hợp pháp của các nội dung đã khai, bao gồm cả nghĩa vụ dịch thuật và chịu trách nhiệm về nội dung bản dịch đối với các chứng từ không phải tiếng Việt hoặc tiếng Anh.

Cách tiếp cận này thay đổi bản chất của việc kiểm soát: cơ quan Hải quan chuyển từ kiểm tra hồ sơ trước mắt sang giám sát tính tuân thủ dựa trên dữ liệu, buộc doanh nghiệp phải nâng cao tính kỷ luật trong quản trị số.

Điểm sáng khác trong quản trị hiện đại theo Thông tư số 121/2025/TT-BTC là việc cho phép tổ chức, cá nhân sử dụng tài khoản định danh điện tử VNeID để đăng ký tham gia kết nối với hệ thống hải quan, tạo sự minh bạch tuyệt đối về tính chính danh của chủ thể thực hiện giao dịch. Quy định này, kết hợp với yêu cầu về hạ tầng kỹ thuật và phần mềm khai báo tương thích, đã tạo ra một lớp bảo mật dữ liệu theo tiêu chuẩn quốc tế, ngăn chặn hiệu quả các hành vi gian lận thông tin.

Đối với các loại hàng hóa đặc thù hoặc hồ sơ xác định trước mã số, Thông tư số 121/2025/TT-BTC cũng chuẩn hóa các mẫu đơn đề nghị và tài liệu kỹ thuật chi tiết như bản phân tích thành phần hay hình ảnh hàng hóa để đảm bảo quản lý chặt chẽ. Nhìn một cách tổng quát, Thông tư số 121/2025/TT-BTC chính là đòn bẩy pháp lý mạnh mẽ, đưa ngành Hải quan tiến gần hơn tới mô hình quản trị số hiện đại, nơi sự thông thoáng về thủ tục và hiệu quả quản lý luôn được duy trì ở mức cao nhất.


Tin bài có thể bạn quan tâm

Doanh nghiệp chế xuất: Đề xuất chính sách thuế khi vi phạm giám sát

Doanh nghiệp chế xuất: Đề xuất chính sách thuế khi vi phạm giám sát

Doanh nghiệp chế xuất không khắc phục điều kiện kiểm tra, giám sát hải quan trong tối đa 30 ngày sẽ không được áp dụng chính sách thuế đối với khu phi thuế quan. Dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư) làm rõ yêu cầu chứng minh nguồn gốc, mục đích sử dụng và tình trạng quản lý hàng hóa để xác định nghĩa vụ thuế khi vi phạm.
AJCEP đổi quy tắc, doanh nghiệp cần tính lại xuất xứ

AJCEP đổi quy tắc, doanh nghiệp cần tính lại xuất xứ

Từ ngày 15/2/2027, Quy tắc cụ thể mặt hàng (PSR) trong Hiệp định Đối tác kinh tế toàn diện ASEAN - Nhật Bản (AJCEP) dự kiến chuyển từ mã hóa hàng hóa năm 2017 (HS 2017) sang HS 2022. Thay đổi này tác động trực tiếp đến việc xác định xuất xứ hàng hóa, cấp và sử dụng chứng nhận xuất xứ (C/O), đòi hỏi doanh nghiệp xuất khẩu sang Nhật Bản sớm rà soát danh mục hàng hóa, nguồn nguyên liệu và quy trình sản xuất để bảo đảm khả năng tiếp tục hưởng ưu đãi thuế quan.
Xóa nợ lệ phí môn bài, tiền chậm nộp: Góp phần tháo gỡ điểm nghẽn tồn đọng nhiều năm

Xóa nợ lệ phí môn bài, tiền chậm nộp: Góp phần tháo gỡ điểm nghẽn tồn đọng nhiều năm

Bộ Tài chính vừa công khai lấy ý kiến dự thảo Nghị quyết về xóa nợ lệ phí môn bài, tiền chậm nộp cho người nộp thuế trạng thái 03, 06. Các chuyên gia cho rằng, chính sách này góp phần tháo gỡ điểm nghẽn tồn đọng nhiều năm và hỗ trợ làm sạch dữ liệu trong quản lý thuế.
Hiện đại hóa công tác kiểm tra thuế: Chuyển mạnh sang quản lý dựa trên dữ liệu và rủi ro

Hiện đại hóa công tác kiểm tra thuế: Chuyển mạnh sang quản lý dựa trên dữ liệu và rủi ro

Trong bối cảnh chuyển đổi số đang diễn ra mạnh mẽ, hiện đại hóa công tác kiểm tra thuế trở thành yêu cầu cấp thiết nhằm nâng cao hiệu lực, hiệu quả quản lý nhà nước về thuế, kịp thời phát hiện, ngăn chặn các hành vi gian lận. Kế hoạch cải cách hệ thống thuế giai đoạn 2026–2030 đặt ra định hướng là chuyển mạnh từ phương thức kiểm tra truyền thống sang kiểm tra trên nền tảng công nghệ số, khai thác dữ liệu tập trung và quản lý rủi ro.
Hướng dẫn xác định sản lượng và giá tính thuế tài nguyên đối với quặng chì, kẽm

Hướng dẫn xác định sản lượng và giá tính thuế tài nguyên đối với quặng chì, kẽm

Cục Thuế vừa có Công văn số 7943/CT-QLNT hướng dẫn về chính sách thuế tài nguyên đối với hoạt động khai thác, chế biến quặng chì, kẽm của Chi nhánh Công ty TNHH TMDV Hoàng Nam tại tỉnh Thái Nguyên. Trong đó, cơ quan thuế lưu ý việc xác định sản lượng và giá tính thuế phải căn cứ vào đặc điểm tài nguyên khai thác, quy trình chế biến và thực tế kinh doanh của doanh nghiệp.
Cơ chế đặc thù xử lý mã số thuế tồn đọng có thể giảm tới 90% nghĩa vụ tài chính

Cơ chế đặc thù xử lý mã số thuế tồn đọng có thể giảm tới 90% nghĩa vụ tài chính

Theo ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, các đề xuất của Bộ Tài chính nếu được thực hiện không chỉ góp phần tháo gỡ gánh nặng tài chính, mà còn tạo động lực xử lý mã số thuế tồn đọng, mở ra cơ hội cho người nộp thuế trở lại thị trường.
Vì sao nên giữ ngưỡng thanh toán không dùng tiền mặt từ 5 triệu đồng?

Vì sao nên giữ ngưỡng thanh toán không dùng tiền mặt từ 5 triệu đồng?

Bộ Tài chính đề nghị giữ nguyên mức thanh toán không dùng tiền mặt khi xác định chi phí được trừ tính thuế thu nhập doanh nghiệp (TNDN) từ 5 triệu đồng lên nhằm bảo đảm tính thống nhất của pháp luật và phù hợp với chủ trương đẩy mạnh thanh toán không dùng tiền mặt.

Thống nhất thủ tục đăng ký thuế đối với cá nhân làm đại lý bảo hiểm

Thống nhất thủ tục đăng ký thuế đối với cá nhân làm đại lý bảo hiểm

Cục Thuế vừa ban hành Công văn số 7978/CT-NVT yêu cầu Thuế các tỉnh, thành phố chấn chỉnh tình trạng tiếp nhận, xử lý hồ sơ chưa thống nhất, đồng thời hướng dẫn cụ thể thủ tục đăng ký thuế đối với cá nhân hoạt động đại lý bảo hiểm.

Bài 4: Củng cố niềm tin vào môi trường kinh doanh

Bài 4: Củng cố niềm tin vào môi trường kinh doanh

Từ thực tiễn triển khai Chiến dịch làm sạch mã số thuế, đến các cơ chế đặc thù giải quyết các vướng mắc đang được Bộ Tài chính đề xuất đã đặt ra yêu cầu hoàn thiện phương thức quản lý theo vòng đời người nộp thuế, nâng cao tính minh bạch của dữ liệu và tạo môi trường kinh doanh thuận lợi, đáng tin cậy hơn.
Gỡ vướng mã số thuế tồn đọng mang lại lợi ích kép cho nền kinh tế

Gỡ vướng mã số thuế tồn đọng mang lại lợi ích kép cho nền kinh tế

Nhiều ý kiến góp ý từ các tổ chức đại diện cộng đồng doanh nghiệp và tư vấn thuế đánh giá cao sự chủ động của Bộ Tài chính trong đề xuất cơ chế đặc thù tháo gỡ những tồn đọng về mã số thuế. Các ý kiến cho rằng, các đề xuất này không chỉ góp phần giảm gánh nặng tuân thủ, cải thiện môi trường kinh doanh mà còn nâng cao tính minh bạch, đáp ứng yêu cầu hội nhập quốc tế.
Máy móc miễn thuế quá 10 năm được đề xuất hai phương án xử lý

Máy móc miễn thuế quá 10 năm được đề xuất hai phương án xử lý

Đối với máy móc, thiết bị nhập khẩu miễn thuế đã quá 10 năm, khấu hao hết giá trị và không còn sử dụng vào hoạt động sản xuất, kinh doanh, dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư) đưa ra hai phương án xử lý khi doanh nghiệp thay đổi mục đích sử dụng. Điểm khác biệt nằm ở thủ tục khai báo và cơ quan tiếp nhận nghĩa vụ thuế, là nội dung doanh nghiệp cần lưu ý khi rà soát, xử lý tài sản.
Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Từ thói quen không lấy hóa đơn trong những giao dịch thường ngày, người tiêu dùng có thể vô tình tạo nguy cơ thất thu thuế. Khuyến khích người mua lấy hóa đơn khi mua hàng hoá dịch vụ không chỉ nhằm bảo vệ quyền lợi mà còn tạo thêm kênh giám sát hoạt động kinh doanh, hạn chế thất thu ngân sách. Khi mỗi người mua chủ động ghi nhận giao dịch, minh bạch thị trường không còn là trách nhiệm riêng của cơ quan quản lý và người bán.
Sản phẩm tái chế xuất khẩu có được miễn thuế?

Sản phẩm tái chế xuất khẩu có được miễn thuế?

Tiêu chí xác định sản phẩm được miễn thuế xuất khẩu có sự thay đổi từ ngày 6/1/2025, doanh nghiệp cần căn cứ quy định áp dụng tại từng thời kỳ.
Giảm thuế trong hai năm liên tiếp: Chính sách sát thực tiễn, doanh nghiệp có thêm động lực phát triển

Giảm thuế trong hai năm liên tiếp: Chính sách sát thực tiễn, doanh nghiệp có thêm động lực phát triển

Trong bối cảnh doanh nghiệp vẫn phải đối mặt với nhiều áp lực về chi phí đầu vào, thị trường tiêu thụ và khả năng tiếp cận nguồn vốn, chính sách hỗ trợ về thuế tiếp tục là một trong những giải pháp quan trọng khuyến khích khu vực kinh tế tư nhân phát triển. Đặc biệt, chính sách giảm 30% số thuế thu nhập doanh nghiệp phải nộp trong hai năm 2026 và 2027 được kỳ vọng góp phần giảm áp lực chi phí, cải thiện dòng tiền, tạo thêm nguồn lực để doanh nghiệp nhỏ và vừa duy trì hoạt động, mở rộng sản xuất, kinh doanh.
Bài 3: Tháo gỡ rào cản chính sách trong xử lý mã số thuế tồn đọng

Bài 3: Tháo gỡ rào cản chính sách trong xử lý mã số thuế tồn đọng

Trước những vướng mắc kéo dài trong quá trình xử lý người nộp thuế trạng thái 03, 06, Bộ Tài chính đã xây dựng hai dự thảo Nghị quyết thuộc thẩm quyền Quốc hội và Chính phủ. Các đề xuất tập trung xử lý nợ lệ phí môn bài, tiền chậm nộp, nghĩa vụ hồ sơ khai thuế và giảm mức phạt đối với một số hành vi chậm nộp hồ sơ, nhằm tạo điều kiện để người nộp thuế hoàn tất thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.
quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
vietnam-post-avinh-13-10-13-11
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-10-30-11
tap-doan-than-khoang-san
agribank
phan-mem-ecus5
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
qc-demo-3
qc-demo-4
qc-demo