Để giải quyết vướng mắc phát sinh trong quá trình làm thủ tục hải quan đối với các trường hợp ủy thác nhập khẩu mà bên ủy thác chưa có mã số thuế, Cục Hải quan đã có hướng dẫn cụ thể về việc sử dụng mã số thuế tạm thời trên hệ thống VNACCS/VCIS.
Liên quan đến việc khai báo chỉ tiêu ủy thác nhập khẩu trong trường hợp tổ chức, cá nhân ủy thác chưa được cấp mã số thuế được căn cứ các quy định tại Thông tư số 86/2024/TT-BTC ngày 23/12/2024 của Bộ Tài chính về đối tượng đăng ký thuế và thủ tục đăng ký thuế đối với hộ kinh doanh, hộ gia đình, cá nhân.
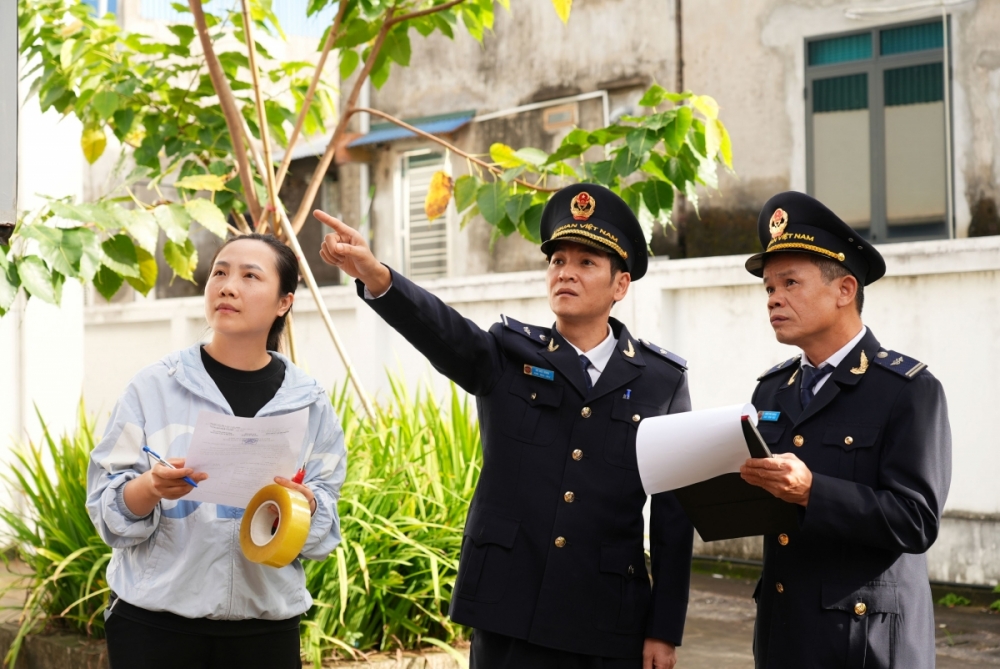 |
| Công chức Hải quan phổ biến và hướng dẫn doanh nghiệp thực hiện đúng quy định. Ảnh: H.Nụ |
Theo quy định hiện hành, các đối tượng này có thể sử dụng số định danh cá nhân thay cho mã số thuế, tuy nhiên việc kết nối dữ liệu giữa hệ thống của cơ quan Thuế và Hải quan qua hệ thống T2C hiện nay chỉ áp dụng đối với các trường hợp đã hoàn thành thủ tục đăng ký thuế.
Đối với các tổ chức, cá nhân chưa thực hiện đăng ký thuế hoặc nằm ngoài phạm vi áp dụng của Thông tư số 86/2024/TT-BTC, hệ thống hải quan hiện tại chưa có dữ liệu để kiểm tra, xác thực thông tin phục vụ đăng ký tờ khai.
Mặc dù yêu cầu nghiệp vụ về xác thực thông tin người khai hải quan qua VNeID từ Cơ sở dữ liệu quốc gia về dân cư đã được đưa vào kế hoạch xây dựng hệ thống trong thời gian tới, nhưng ở thời điểm hiện tại, người khai hải quan vẫn gặp khó khăn khi sử dụng số định danh cá nhân để đăng ký tờ khai trên hệ thống VNACCS/VCIS.
Nhằm tháo gỡ khó khăn này, Cục Hải quan đề nghị Chi cục Hải quan khu vực XVII hướng dẫn người khai hải quan sử dụng mã tạm “9999999999-998” để thực hiện khai báo. Mã tạm này được áp dụng theo hướng dẫn tại Công văn số 3474/TCHQ-GSQL ngày 25/4/2016 và Công văn số 4068/TCHQ-GSQL ngày 3/8/2023 của Tổng cục Hải quan (nay là Cục Hải quan) dành cho các trường hợp tổ chức, cá nhân ủy thác nhập khẩu chưa có mã số thuế hoặc đang trong thời gian chờ cấp mã số thuế.
Cục Hải quan yêu cầu các đơn vị có trách nhiệm phổ biến và hướng dẫn doanh nghiệp thực hiện đúng quy định để đảm bảo tiến độ thông quan hàng hóa.