Thứ bảy 07/11/2026 23:51
Thời tiết: Hà Nội 25°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 25°C
TP Hồ Chí Minh 28°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Thủ tục nhập khẩu hàng hoá từ kho ngoại quan của doanh nghiệp ưu tiên

Nụ Bùi
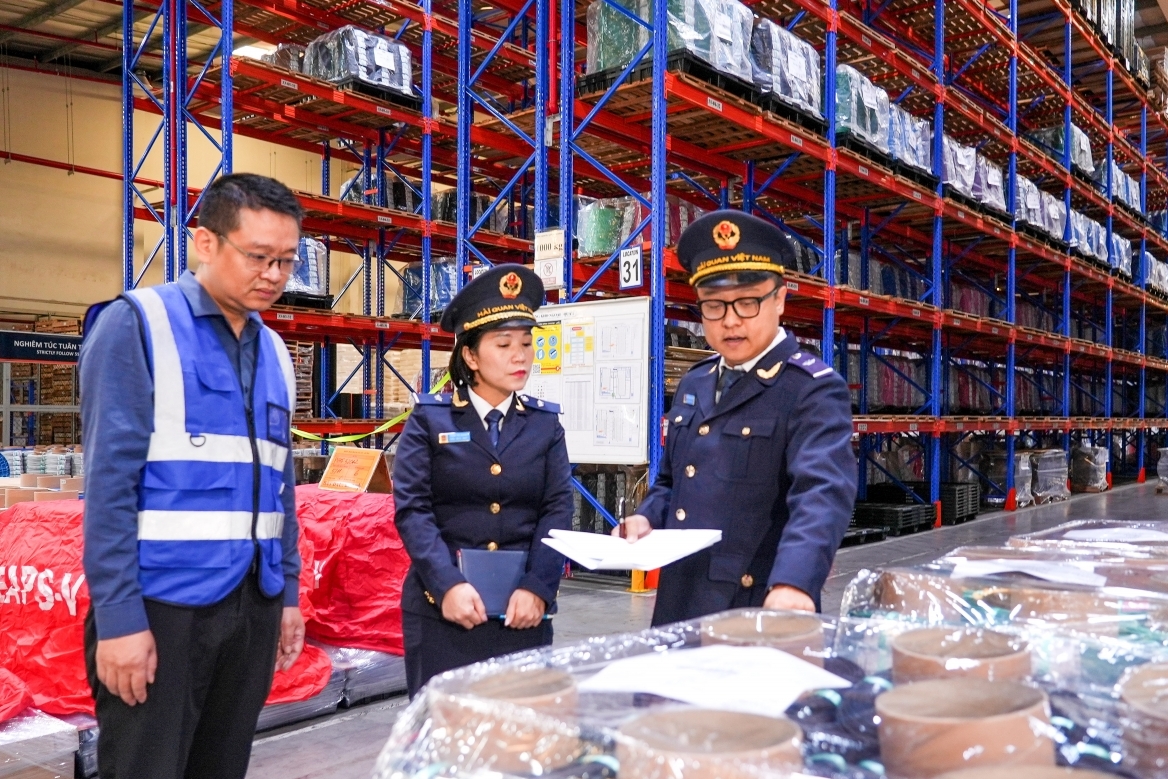
Cục Hải quan vừa có hướng dẫn các chi cục hải quan khu vực thực hiện thủ tục hải quan đối với hàng hoá nhập khẩu từ kho ngoại quan để phục vụ hoạt động gia công, sản xuất xuất khẩu, chế xuất của doanh nghiệp ưu tiên theo Điều 43 Luật Hải quan 2014.
Thủ tục, chính sách thuế áp dụng đối với doanh nghiệp ưu tiên Thẩm định chung về doanh nghiệp ưu tiên với các nước ASEAN Thúc đẩy nhiều doanh nghiệp tiếp cận chương trình doanh nghiệp ưu tiên

Theo đó, doanh nghiệp ưu tiên khi nhập khẩu nguyên liệu, linh kiện, phụ tùng từ kho ngoại quan để phục vụ hoạt động gia công, sản xuất xuất khẩu, chế xuất được sử dụng phiếu xuất kho theo hướng dẫn cho từng lần giao nhận hàng hoá và lập Bảng tổng hợp các chứng từ chứng nhận việc giao nhận hàng hóa theo mẫu số 27/THCT-KML/GSQL Phụ lục V ban hành kèm Thông tư số 39/2018/TT-BTC ngày 20/4/2018 của Bộ Tài chính nộp cho cơ quan Hải quan khi làm thủ tục hải quan.
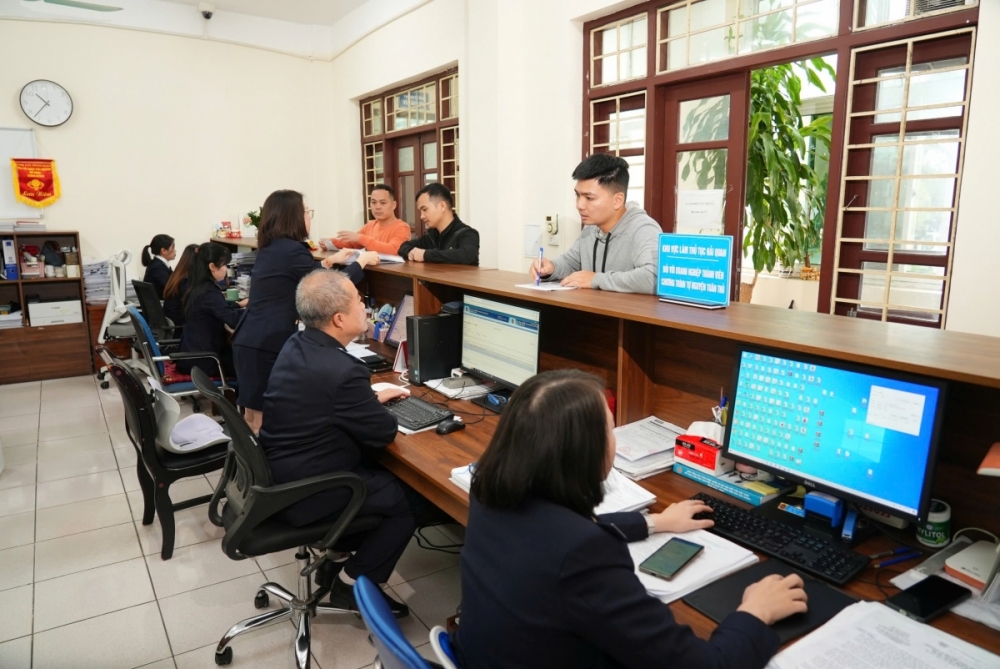
Hoạt động nghiệp vụ tại trụ sở cơ quan Hải quan.

Việc đăng ký tờ khai hải quan được thực hiện trong thời hạn không quá 30 ngày kể từ ngày thực hiện giao nhận hàng hoá từ kho ngoại quan. Doanh nghiệp được sử dụng hàng hoá sau khi thực hiện giao nhận theo từng lần.

Doanh nghiệp kinh doanh kho ngoại quan có trách nhiệm lập phiếu xuất kho theo mẫu quy định tại Thông tư số 99/2025/TT-BTC ngày 27/10/2025 của Bộ trưởng Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp đối với các lần đưa hàng hoá ra khỏi kho ngoại quan, chịu trách nhiệm về việc theo dõi, tông hợp lượng hàng hoá ra khỏi kho ngoại quan; thực hiện lưu trữ theo quy định và xuất trình cho cơ quan Hải quan khi có yêu cầu.

Lập phiếu xuất kho trên Hệ thống sau khi doanh nghiệp ưu tiên đăng ký tờ khai hải quan; lượng hàng xuất kho trên phiếu xuất kho được lập trên Hệ thống bằng tổng lượng hàng đã được xuất kho trên các phiếu xuất kho trong tháng và đã được khai trên tờ khai hải quan.

Việc giám sát hải quan đối với hàng hoá đưa từ kho ngoại quan vào nội địa thực hiện theo quy định tại khoản 4 Điều 91 Thông tư số 38/2015/TT-BTC ngày 25/3/2015 được sửa đổi, bổ sung tại khoản 59 Điều 1 Thông tư số 39/2018/TT-BTC ngày 20/4/2018 của Bộ Tài chính.

Đối với hàng hoá từ kho ngoại quan nhập khẩu vào nội địa phải áp dụng chính sách mặt hàng, chính sách kiểm tra chuyên ngành thì không được áp dụng hướng dẫn này.


Tin bài có thể bạn quan tâm

Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Từ thói quen không lấy hóa đơn trong những giao dịch thường ngày, người tiêu dùng có thể vô tình tạo nguy cơ thất thu thuế. Khuyến khích người mua lấy hóa đơn khi mua hàng hoá dịch vụ không chỉ nhằm bảo vệ quyền lợi mà còn tạo thêm kênh giám sát hoạt động kinh doanh, hạn chế thất thu ngân sách. Khi mỗi người mua chủ động ghi nhận giao dịch, minh bạch thị trường không còn là trách nhiệm riêng của cơ quan quản lý và người bán.
Sản phẩm tái chế xuất khẩu có được miễn thuế?

Sản phẩm tái chế xuất khẩu có được miễn thuế?

Tiêu chí xác định sản phẩm được miễn thuế xuất khẩu có sự thay đổi từ ngày 6/1/2025, doanh nghiệp cần căn cứ quy định áp dụng tại từng thời kỳ.
Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Chênh lệch mã số hàng hóa giữa kết quả phân loại của Hải quan và danh mục kiểm tra chuyên ngành khiến doanh nghiệp khó đăng ký kiểm tra hàng nhập khẩu.
Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan dự kiến được thiết kế lại với các biểu mẫu chi tiết hơn, phân định rõ nguyên liệu đang sản xuất, hàng chưa thực nhập, thực xuất và thành phẩm tồn kho. Điểm mới đặt ra yêu cầu doanh nghiệp phải đối chiếu chặt chẽ dữ liệu khai báo với quá trình quản lý hàng hóa thực tế.
Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Thông tin về cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa của doanh nghiệp sẽ được tập trung theo mã số thuế trên hệ thống của cơ quan Hải quan. Cách làm này nhằm thống nhất dữ liệu, đồng thời xác định rõ đầu mối cơ quan Hải quan phụ trách từng địa bàn, phục vụ công tác theo dõi và kiểm tra.
Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Khi thay đổi bên thuê, bên khai thác máy bay thuê từ nước ngoài tại Việt Nam, doanh nghiệp thực hiện thủ tục tái xuất tại chỗ và tạm nhập tại chỗ, không phải đưa máy bay ra khỏi lãnh thổ Việt Nam. Tuy nhiên, hàng hóa tạm nhập - tái xuất này không thuộc trường hợp được miễn thuế nhập khẩu theo quy định.
Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Trước vướng mắc của Công ty TNHH Youngone Bắc Giang về chính sách thuế đối với hàng hóa xuất nhập khẩu tại chỗ, Cục Hải quan đã có văn bản trả lời và hướng dẫn cụ thể.
Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Theo Cục Hải quan, việc định danh, xác thực điện tử chỉ áp dụng đối với hàng hóa xuất nhập khẩu nhóm 2; hàng hóa nhóm 1 gồm tài liệu, chứng từ không thuộc diện phải thực hiện. Đồng thời, doanh nghiệp chuyển phát nhanh cần chuẩn bị các điều kiện về thông tin khai báo và kết nối dữ liệu theo quy định mới.
Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tạm xuất, tái nhập sau sửa chữa, bảo hành vẫn thuộc phạm vi điều chỉnh của quy định về nhãn hàng hóa. Cục Hải quan đã làm rõ nguyên tắc ghi nhãn, đặc biệt đối với linh kiện điện tử có kích thước nhỏ và hàng hóa nhập khẩu đóng gói theo lô.
Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Trước vướng mắc của Công ty TNHH Long Vân về hồ sơ chứng minh thương nhân nước ngoài không có hiện diện tại Việt Nam khi thực hiện hoàn thuế nhập khẩu đối với nguyên vật liệu nhập khẩu tại chỗ trước ngày 1/7/2025, Cục Hải quan đã có công văn hướng dẫn cụ thể.
Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Trước đề nghị của Công ty TNHH Surventis về thủ tục hải quan sau khi đổi tên, Cục Hải quan hướng dẫn cách xử lý đối với chứng từ thuộc hồ sơ hải quan hàng nhập khẩu, giấy phép nhập khẩu và giấy chứng nhận kiểm tra chuyên ngành vẫn mang tên doanh nghiệp cũ.
Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Góp ý vào dự thảo Nghị định quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, 14 doanh nghiệp, hiệp hội đã đề xuất nhiều nội dung liên quan trực tiếp đến hoạt động xuất nhập khẩu và thực hiện thủ tục hải quan. Trong đó, một số kiến nghị đã được Bộ Tài chính tiếp thu, chỉnh lý nhằm hoàn thiện quy định theo thực tiễn.
Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Cục Hải quan đề nghị cơ quan quản lý chuyên ngành (Bộ Văn hóa, Thể thao và Du lịch) hướng dẫn về yêu cầu giấy phép nhập khẩu xuất bản phẩm không kinh doanh, nhằm bảo đảm thống nhất trong quá trình thực hiện thủ tục hải quan.
Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Cục Hải quan yêu cầu Chi cục Hải quan khu vực XX căn cứ Thông tư số 11/2026/TT-BXD của Bộ Xây dựng để thực hiện thủ tục xuất khẩu cát xây dựng, thay thế quy định tại Thông tư số 04/2021/TT-BXD.
Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Cục Hải quan đề nghị các Chi cục Hải quan khu vực V và VIII thực hiện hướng dẫn về kiểm tra chất lượng gạch xây dựng, tấm thạch cao nhập khẩu trên cơ sở ý kiến của Bộ Xây dựng, trong đó làm rõ chính sách áp dụng theo thời điểm đăng ký tờ khai và điều kiện giảm kiểm tra đối với hàng hóa rủi ro cao.