Cục Hải quan vừa có văn bản trả lời và hướng dẫn Chi cục Hải quan khu vực III và Công ty TNHH LG Electronics Việt Nam Hải Phòng thực hiện thủ tục hải quan và chính sách thuế áp dụng đối với DN ưu tiên.
Về thủ tục hải quan, theo Cục Hải quan, tại khoản 1 Điều 43 Luật Hải quan năm 2014 quy định chế độ ưu tiên đối với DN: “Miễn kiểm tra chứng từ liên quan thuộc hồ sơ hải quan, miễn kiểm tra thực tế hàng hóa trong quá trình thực hiện thủ tục hải quan, trừ trường hợp có dấu hiệu vi phạm pháp luật hoặc kiểm tra ngẫu nhiên để đánh giá sự tuân thủ pháp luật”.
Điều 5 Thông tư 72/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư 07/2019/TT-BTC quy định, miễn kiểm tra chứng từ liên quan thuộc hồ sơ hải quan, miễn kiểm tra thực tế hàng hóa trong quá trình thực hiện thủ tục hải quan, trừ trường hợp có dấu hiệu vi phạm pháp luật hoặc kiểm tra ngẫu nhiên để đánh giá sự tuân thủ pháp luật. Tổng cục trưởng Tổng cục Hải quan (nay là Cục trưởng Cục Hải quan) quyết định việc kiểm tra ngẫu nhiên theo quy định.
| Việc kiểm tra thực tế hàng hóa đối với DN chế xuất, việc kiểm tra thực tế hàng hóa XNK được thực hiện khi có dấu hiệu vi phạm pháp luật hải quan; đối với DN khác, tỷ lệ kiểm tra ngẫu nhiên không quá 0,5% trên tổng số tờ khai XNK của DN. |
Đối chiếu với quy định hiện hành, theo Cục Hải quan, DN ưu tiên được miễn kiểm tra chứng từ liên quan thuộc hồ sơ hải quan, miễn kiểm tra thực tế hàng hóa trừ trường hợp có dấu hiệu vi phạm pháp luật hoặc kiểm tra ngẫu nhiên để đánh giá sự tuân thủ pháp luật.
Liên quan đến chính sách thuế, tại điểm c khoản 1 Điều 19 Luật Thuế XK, thuế NK quy định: “Người nộp thuế đã nộp thuế NK nhưng hàng hóa NK phải tái xuất được hoàn thuế NK và không phải nộp thuế XK”.
Cũng tại khoản 2, khoản 3 Điều 19 Luật Thuế XK, thuế NK quy định: “Hàng hóa quy định tại các điểm a, b và c khoản 1 Điều này được hoàn thuế khi chưa qua sử dụng, gia công, chế biến. Thủ tục hoàn thuế thực hiện theo quy định của pháp luật về quản lý thuế”.
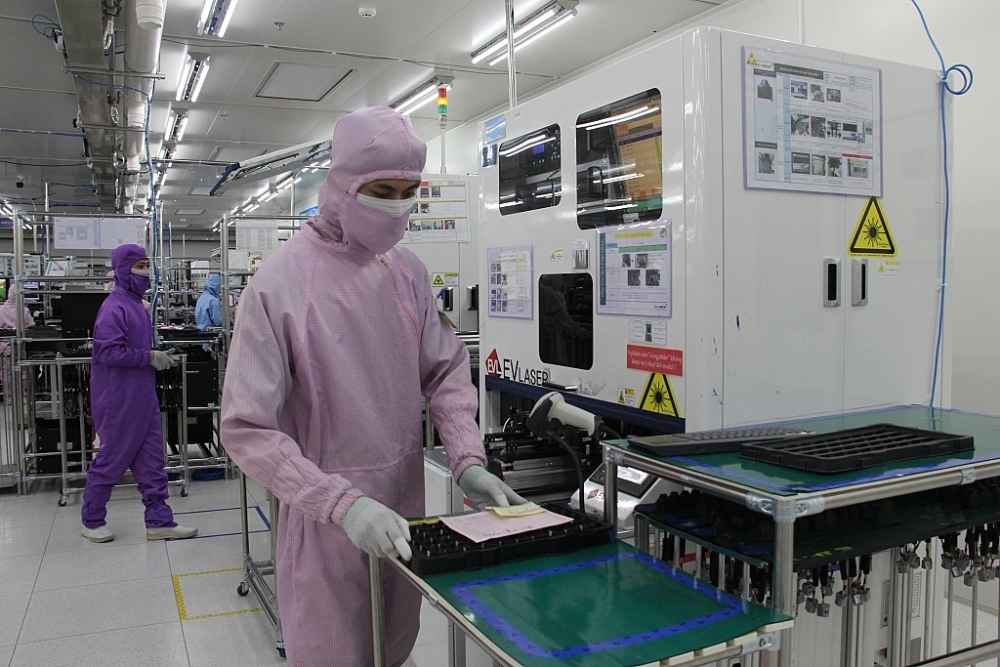 |
| Hoạt động sản xuất hàng công nghệ cao tại các doanh nghiệp chế xuất. Ảnh: H.Nụ |
Tại Điều 73 Luật Quản lý thuế năm 2019; Điều 22 Nghị định 126/2020/NĐ-CP quy định về phân loại hồ sơ hoàn thuế; Điều 77 Luật Quản lý thuế năm 2019 quy định về thanh tra, kiểm tra sau hoàn thuế nêu rõ: “Cơ quan quản lý thuế thực hiện thanh tra, kiểm tra đối với hồ sơ thuộc diện hoàn thuế trước theo nguyên tắc rủi ro trong quản lý thuế và trong thời hạn 5 năm kể từ ngày ban hành quyết định hoàn thuế”.
Khoản 1 Điều 34 Nghị định 134/2016/NĐ-CP được sửa đổi, bổ sung tại khoản 17 Điều 1 Nghị định 18/2021/NĐ-CP quy định, hàng hóa NK được hoàn thuế gồm: Hàng NK nhưng phải tái xuất ra nước ngoài bao gồm XK trả lại chủ hàng, XK hàng hóa đã NK ra nước ngoài hoặc XK vào khu phi thuế quan để sử dụng trong khu phi thuế quan.
Đồng thời, điểm a.1 khoản 2 Điều 21 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 10 Điều 1 Thông tư 39/2018/TT-BTC quy định về trách nhiệm của người khai hải quan trong việc khai thay đổi mục đích sử dụng: “Tờ khai hải quan theo quy định tại Điều 16 Thông tư này và ghi rõ số tờ khai hải quan ban đầu, hình thức thay đổi mục đích sử dụng hoặc chuyển tiêu thụ nội địa vào ô “Phần ghi chú” của tờ khai hải quan điện tử hoặc ô “Ghi chép khác” trên tờ khai hải quan giấy”.
Ngoài ra, Điều 12 Thông tư 06/2021/TT-BTC đã quy định rõ về trình tự, thủ tục hoàn thuế.
Đối chiếu với các văn bản quy phạm pháp luật hiện hành, Cục Hải quan cho biết, trường hợp DN NK nguyên liệu, vật tư để sản xuất, kinh doanh (mã loại hình A12), đã nộp thuế NK sau đó DN tái xuất hàng hóa đã NK ra nước ngoài, nếu hàng hóa tái xuất được xác định là hàng hóa đã NK trước đây, đáp ứng điều kiện quy định tại điểm c khoản 1, khoản 2 Điều 19 Luật Thuế XK, thuế NK và Điều 34 Nghị định 134/2016/NĐ-CP được sửa đổi, bổ sung tại khoản 17 Điều 1 Nghị định 18/2021/NĐ-CP thì được áp dụng chính sách thuế quy định tại điểm c khoản 1 Điều 19 Luật Thuế XK, thuế NK.
Trường hợp DN NK nguyên liệu, vật tư để sản xuất XK (theo mã loại hình E31) hoặc để sản xuất, gia công (theo mã loại hình E11, E15), đã thực hiện đăng ký tờ khai thay đổi mục đích sử dụng (mã loại hình A42), nộp thuế NK và các loại thuế khác (nếu có), nhưng sau đó DN tiếp tục XK hàng hoá ra nước ngoài (theo mã loại hình B13), Cục Hải quan giao Chi cục Hải quan khu vực III thực hiện kiểm tra hồ sơ đề nghị hoàn thuế và các chứng từ, tài liệu có liên quan của DN.
Trường hợp xác định hàng hóa tái xuất được xác định là hàng hóa đã NK trước đây, chưa qua sử dụng, gia công, chế biến và là hàng hóa đã khai trên tờ khai thay đổi mục đích sử dụng, đáp ứng điều kiện quy định tại điểm c khoản 1, khoản 2 Điều 19 Luật Thuế XK, thuế NK và Điều 34 Nghị định 134/2016/NĐ-CP được sửa đổi, bổ sung tại khoản 17 Điều 1 Nghị định 18/2021/NĐ-CP; điểm a.1 khoản 2 Điều 21 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 10 Điều 1 Thông tư 39/2018/TT-BTC thì áp dụng chính sách thuế quy định tại điểm c khoản 1 Điều 19 Luật Thuế XK, thuế NK.
Hồ sơ, thủ tục hoàn thuế thực hiện theo quy định tại Điều 73 Luật Quản lý thuế năm 2019, Điều 22 Nghị định 126/2020/NĐ-CP, Điều 34 Nghị định 134/2016/NĐ-CP được sửa đổi, bổ sung tại khoản 17 Điều 1 Nghị định 18/2021/NĐ-CP và Điều 12 Thông tư 06/2021/TT-BTC.
Trường hợp DN không đáp ứng các điều kiện hoàn thuế nêu trên thì DN không được hoàn thuế NK theo quy định tại điểm c khoản 1 Điều 19 Luật Thuế XK, thuế NK, Điều 34 Nghị định 134/2016/NĐ-CP được sửa đổi, bổ sung tại khoản 17 Điều 1 Nghị định 18/2021/NĐ-CP.
Việc kiểm tra sau hoàn thuế theo quy định tại Điều 77 Luật Quản lý thuế năm 2019 được thực hiện trong thời hạn 1 năm kể từ ngày ban hành quyết định hoàn thuế. Trường hợp phát hiện hồ sơ đã hoàn thuế có dấu hiệu vi phạm, gian lận, không đủ điều kiện hoàn thuế thì cơ quan Hải quan thực hiện ấn định thuế, xử lý vi phạm theo quy định.
| Việc tái xuất hàng hóa phải được thực hiện bởi người NK ban đầu hoặc người được người NK ban đầu ủy quyền, ủy thác XK; người nộp thuế có trách nhiệm kê khai chính xác, trung thực trên tờ khai hải quan về hàng hóa tái xuất là hàng hóa NK trước đây; các thông tin về số, ngày hợp đồng, tên đối tác mua hàng hóa. Cơ quan Hải quan có trách nhiệm kiểm tra nội dung khai báo của người nộp thuế, ghi rõ kết quả kiểm tra để phục vụ cho việc giải quyết hoàn thuế. |









