Thuế tỉnh Lào Cai cho biết, trường hợp doanh nghiệp có thu nhập từ bán thanh lý vườn cây cao su thì khoản thu nhập này thuộc diện được miễn thuế thu nhập doanh nghiệp (TNDN) theo quy định tại Nghị định số 320/2025/NĐ-CP của Chính phủ.
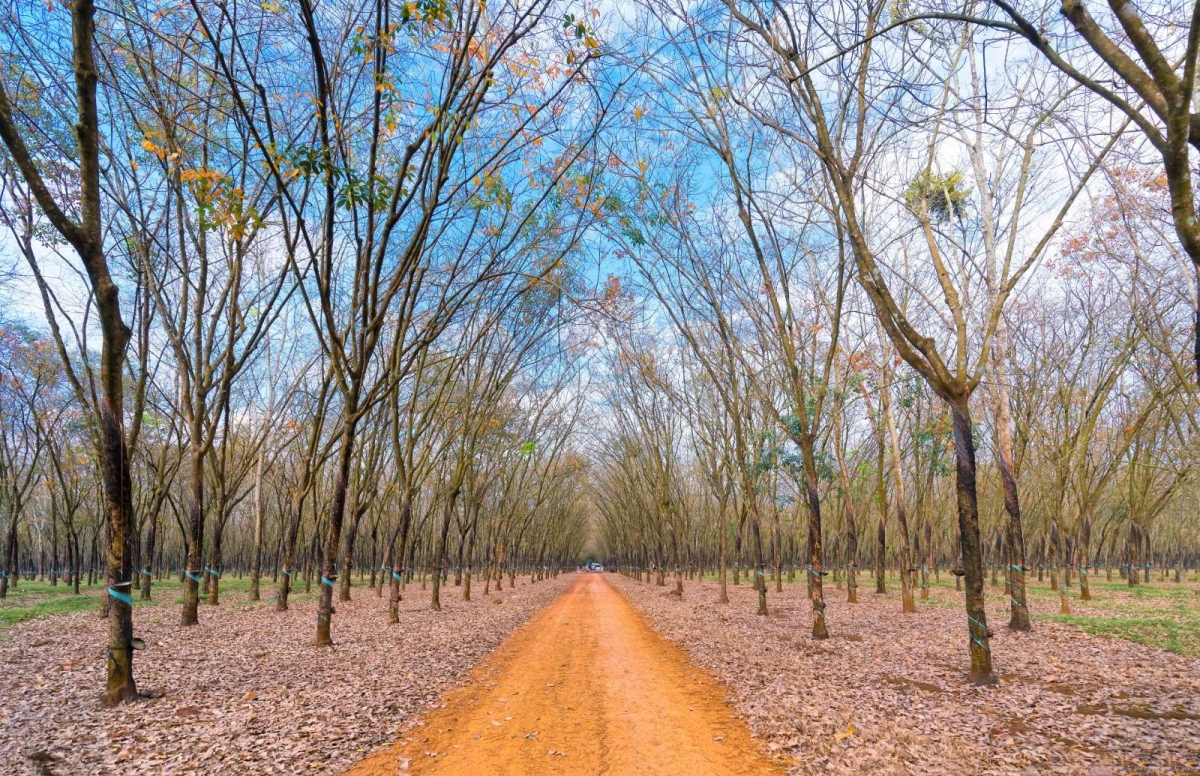 |
| Ảnh minh họa |
Thuế tỉnh Lào Cai nhận được đề nghị của Công ty Cổ phần cao su Dầu Tiếng Lào Cai (Công văn số 32/CV-DTLC) về việc hướng dẫn chính sách thuế TNDN đối với khoản thu nhập bồi thường dự án đầu tư và thu nhập từ thanh lý vườn cây cao su.
Trên cơ sở đề này, Thuế tỉnh Lào Cai có Công văn số 819/LCA-QLDN1 hướng dẫn như sau:
Điều 18 Nghị định số 320/2025/NĐ-CP quy định doanh nghiệp được hưởng ưu đãi thuế TNDN theo ngành nghề ưu đãi và địa bàn ưu đãi đầu tư. Trong đó, các hoạt động trồng, chăm sóc, bảo vệ rừng; sản xuất sản phẩm cây trồng, rừng trồng thuộc lĩnh vực ưu đãi thuế TNDN.
Bên cạnh đó, điểm a khoản 1 Điều 4 Nghị định số 320/2025/NĐ-CP quy định thu nhập từ sản xuất sản phẩm cây trồng, rừng trồng của doanh nghiệp tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn thuộc diện miễn thuế TNDN. Quy định này cũng bao gồm cả thu nhập từ thanh lý sản phẩm cây trồng và thu nhập từ bán phế liệu, phế phẩm liên quan đến hoạt động sản xuất.
Căn cứ các quy định trên, Thuế tỉnh Lào Cai hướng dẫn: trường hợp Công ty có phát sinh khoản thu nhập bồi thường từ dự án đầu tư tại địa bàn ưu đãi, đáp ứng điều kiện ưu đãi thuế theo quy định và thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ thì khoản thu nhập này được hưởng ưu đãi thuế TNDN theo địa bàn.
Đối với khoản thu nhập từ bán thanh lý vườn cây cao su, cơ quan Thuế khẳng định được tính vào khoản thu nhập miễn thuế TNDN theo quy định hiện hành.
Thuế tỉnh Lào Cai đề nghị doanh nghiệp căn cứ quy định pháp luật và tình hình thực tế phát sinh để thực hiện đúng chính sách thuế.