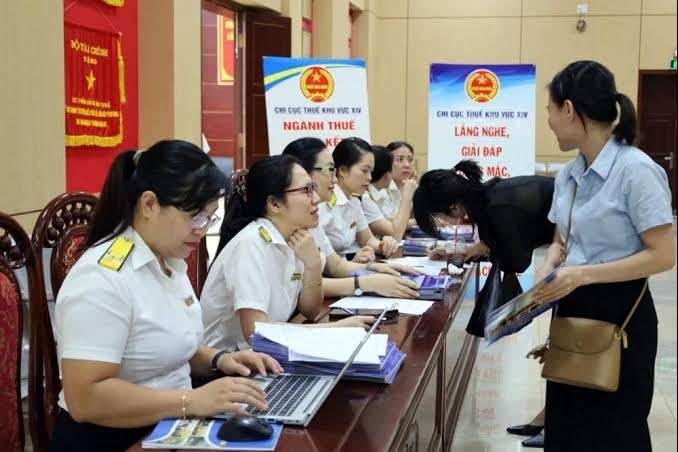
Cục Thuế vừa có văn bản trả lời Công ty TNHH Điện tử Bonsen về vướng mắc liên quan đến ưu đãi thuế thu nhập doanh nghiệp đối với dự án đầu tư tại TP. Hải Phòng. Trong đó, cơ quan Thuế khẳng định, pháp luật hiện hành không quy định ưu đãi thuế đối với trường hợp gia hạn thời gian hoạt động của dự án đầu tư.
 |
| Pháp luật hiện hành không quy định ưu đãi thuế thu nhập doanh nghiệp với thời gian gia hạn hoạt động. Ảnh: TL. |
Trong Công văn số 2758/CT-CS gửi doanh nghiệp, cơ quan Thuế viện dẫn các căn cứ quy định hiện hành tại khoản 6 Điều 1 Nghị định số 91/2014/NĐ-CP, khoản 5 Điều 16 Nghị định số 218/2013/NĐ-CP và khoản 3 Điều 10 Thông tư số 95/2015/TT-BTC, điểm a khoản 6 Điêu 18 Thông tư số 78/2014/TT- BTC (được sửa đổi, bổ sung tại khoản 4 Điều 10 Thông tư số 96/2015/TT-BTC), đồng thời cho biết ưu đãi thuế thu nhập doanh nghiệp chỉ áp dụng đối với dự án đầu tư mới, bao gồm cả dự án đầu tư mới, đầu tư mở rộng, đáp ứng điều kiện ưu đãi theo lĩnh vực hoặc địa bàn ưu đãi đầu tư.
Cơ quan Thuế nhấn mạnh, pháp luật hiện hành “không có quy định ưu đãi thuế thu nhập doanh nghiệp đối với thời gian gia hạn hoạt động”. Quy định này nhằm phân định rõ giữa hoạt động đầu tư mới, mở rộng đầu tư với việc kéo dài thời hạn hoạt động của dự án hiện hữu.
Ngoài ra, theo khoản 3 Điều 10 Thông tư số 96/2015/TT-BTC, ưu đãi thuế thu nhập doanh nghiệp chỉ được áp dụng trong trường hợp dự án được chia thành các dự án thành phần triển khai theo từng giai đoạn.
Trước đó, Thuế TP. Hải Phòng đã có văn bản hướng dẫn doanh nghiệp về nội dung này. Do đó, Cục Thuế đề nghị Công ty TNHH Điện tử Bonsen liên hệ cơ quan Thuế quản lý trực tiếp để được hướng dẫn thực hiện theo đúng quy định pháp luật.