Liên quan đến đề nghị của Công ty TNHH Yueda Electric Appliance về việc hướng dẫn thủ tục thanh lý khuôn ép nhựa theo hình thức tái xuất tại chỗ để mượn lại sản xuất, cơ quan Hải quan đã có những chỉ dẫn cụ thể dựa trên nền tảng pháp lý hiện hành.
Xét về tính pháp lý của việc thanh lý tài sản, căn cứ vào khoản 55 Điều 1 Thông tư số 39/2018/TT-BTC cùng Điều 47a Luật Hải quan (bổ sung bởi Luật số 90/2025/QH15), doanh nghiệp chế xuất hoàn toàn có quyền thanh lý máy móc thiết bị nhập khẩu theo hình thức xuất khẩu.
Đối với trường hợp cụ thể của công ty, việc bán tài sản cho đối tác nước ngoài và thực hiện giao nhận hàng hóa ngay tại nhà máy tại Việt Nam theo chỉ định của bên mua là phù hợp với quy định về xuất nhập khẩu tại chỗ theo các hợp đồng mua bán và hợp đồng mượn tài sản.
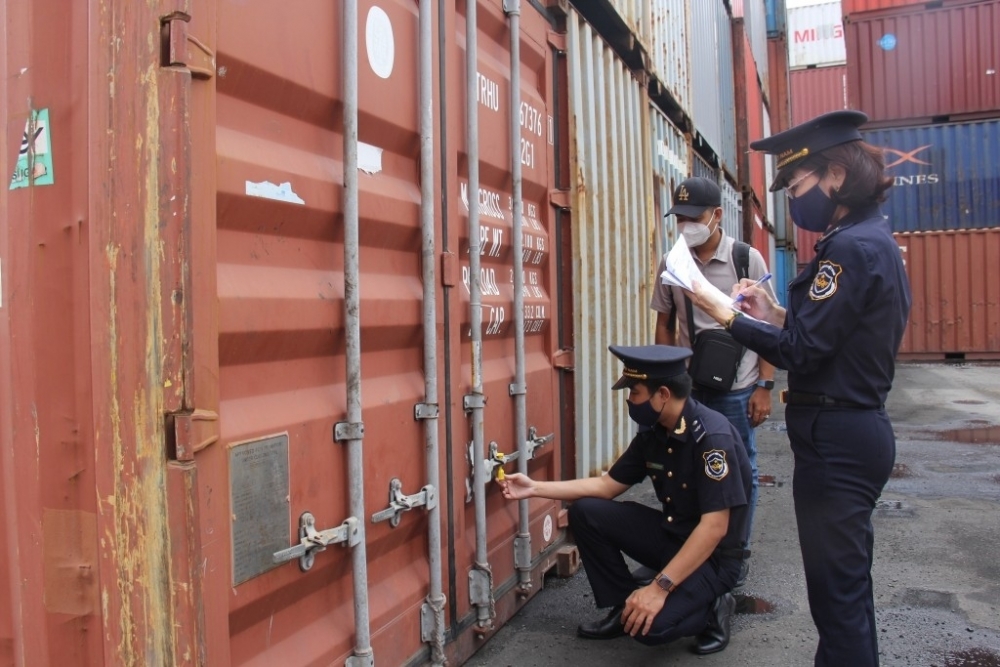 |
| Công chức Hải quan khu vực II kiểm tra hàng hóa nhập khẩu. |
Về quy trình triển khai nghiệp vụ hải quan, công ty cần thực hiện tuần tự hai bước thủ tục tương ứng với hai luồng hàng hóa xuất và nhập. Trước hết, đối với thủ tục xuất khẩu thanh lý, doanh nghiệp tiến hành đăng ký tờ khai theo mã loại hình B13 (xuất khẩu hàng đã nhập khẩu).
Trong quá trình khai báo, đơn vị lưu ý ghi rõ số hợp đồng mua bán và chỉ định địa điểm giao hàng tại khu công nghiệp Giang Điền vào ô ghi chú của tờ khai để đảm bảo tính minh bạch về luồng hàng.
Tiếp nối quy trình sau khi tờ khai xuất khẩu đã được thông quan, công ty thực hiện thủ tục mượn lại tài sản thông qua việc đăng ký tờ khai nhập khẩu tại chỗ theo mã loại hình G12 (tạm nhập máy móc, thiết bị phục vụ dự án có thời hạn). Một điểm mấu chốt về thời gian cần được doanh nghiệp đặc biệt lưu tâm là thời hạn hoàn thành tờ khai nhập khẩu G12 phải trong vòng 15 ngày làm việc kể từ ngày thông quan tờ khai xuất khẩu B13, tuân thủ đúng quy định tại Thông tư số 39/2018/TT-BTC.
Trong trường hợp phát sinh các tình huống kỹ thuật cụ thể ngoài hướng dẫn nêu trên, doanh nghiệp được khuyến nghị liên hệ trực tiếp với cơ quan Hải quan quản lý địa bàn để nhận được sự hỗ trợ kịp thời và chi tiết nhất.