Thông tư số 06/2026/TT-BTC là bước chuyển mình mang tính bước ngoặt sang kỷ nguyên thực thi quyền sở hữu trí tuệ (SHTT) bằng thuật toán. Việc “luật hóa” các chỉ tiêu dữ liệu điện tử và thiết lập kho tài nguyên số tập trung đã tạo ra một rào cản kỹ thuật tất yếu, buộc mọi lô hàng đi qua biên giới phải được định danh và đối soát tự động theo các chuẩn mực khắt khe nhất.
Cuộc cách mạng trong thủ tục bảo hộ biên giới
Sự thay đổi mang tính “xương sống” và tạo ra bước ngoặt về hiệu năng thực thi của Thông tư số 06/2026/TT-BTC tập trung tại khoản 4 và khoản 6 Điều 1 sửa đổi, bổ sung Điều 6 và Điều 9 Thông tư số 13/2015/TT-BTC. Với quy định mới này, Bộ Tài chính đã chính thức chuyển dịch từ cơ chế tiếp nhận đơn giấy sang phương thức khai báo thông tin điện tử trên hệ thống chuyên dụng của cơ quan Hải quan.
Dưới lăng kính pháp lý chuyên sâu, đây là quá trình dịch chuyển từ hình thức văn bản hành chính sang dữ liệu định danh (thông tin được mã hóa để máy tính có thể tự động nhận diện).
Trước đây, khi các tập đoàn lớn như Xingfa, Honda hay Nike muốn yêu cầu giám sát biên giới, họ phải chuẩn bị những bộ hồ sơ photo đồ sộ, từ bản sao văn bằng bảo hộ đến danh sách đại lý ủy quyền dày cộp. Hệ lụy trực tiếp là công chức hải quan tại cửa khẩu phải thực hiện đối soát thủ công giữa một lô hàng thực tế hàng ngàn sản phẩm với một bức ảnh mẫu in màu - một quy trình tiêu tốn nhiều thời gian, dễ gây áp lực lên dòng chảy lưu thông hàng hóa và tiềm ẩn sai lệch do những giới hạn về mặt cảm quan trước các thủ đoạn làm giả ngày càng tinh vi.
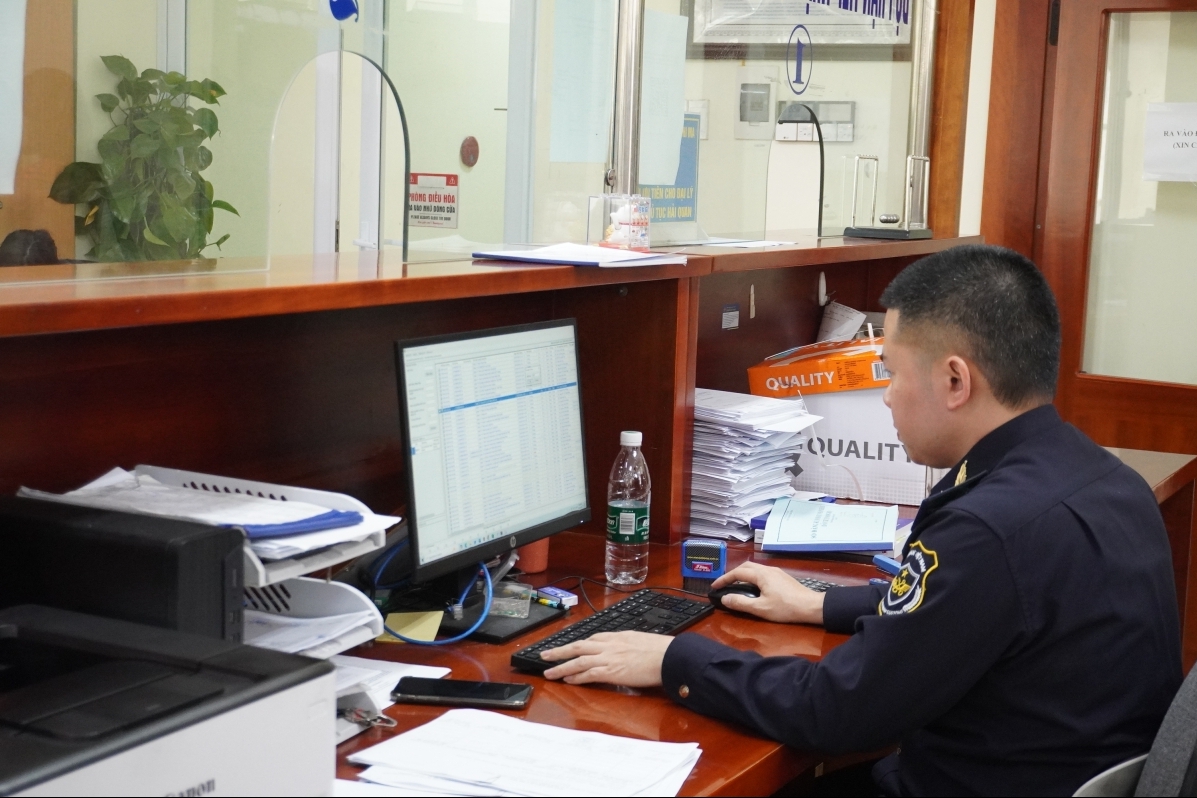
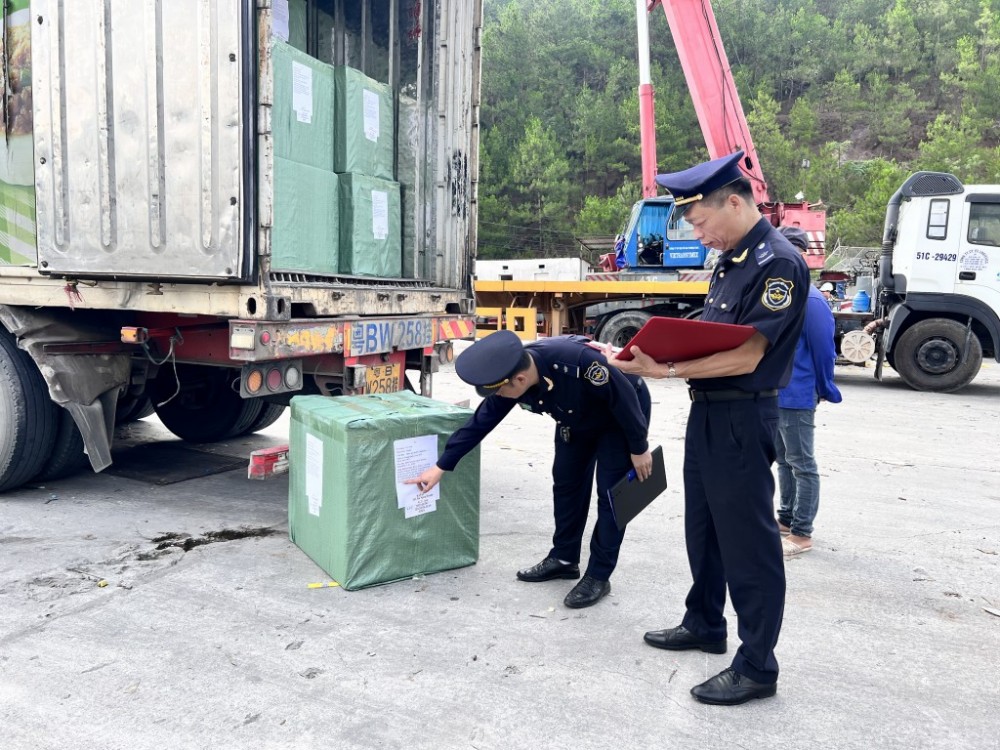 |
| Công chức Hải quan cửa khẩu Chi Ma (Chi cục Hải quan khu vực VI) kiểm tra hàng hóa nhập khẩu. Ảnh: H.Nụ |
Minh chứng điển hình cho những thách thức của phương thức quản lý truyền thống chính là vụ án hình sự liên quan đến nhôm Xingfa giả được Tòa án nhân dân TP. Hà Nội đưa ra xét xử vào tháng 6/2025. Theo hồ sơ vụ án, một đường dây tội phạm đã lợi dụng sự thiếu đồng bộ trong kết nối dữ liệu sở hữu trí tuệ để thực hiện hành vi gian lận quy mô lớn tại huyện Thanh Trì. Các đối tượng đã nhập khẩu hàng nghìn tấn phôi nhôm kém chất lượng từ nước ngoài thông qua các tờ khai chưa thể hiện rõ đặc điểm định danh nhãn hiệu.
Do quy trình đối soát hồ sơ giấy tại thời điểm đó có những độ trễ nhất định về mặt kỹ thuật, các lô hàng phôi thô đã hoàn thành thông quan trước khi các dấu hiệu vi phạm được chủ thể quyền xác nhận chính thức. Sau đó, hàng được đưa về các kho bãi để dán tem giả nhãn hiệu Xingfa Quảng Đông, Trung Quốc và đóng gói thành phẩm.
Vụ việc này cho thấy, khi chưa có một hệ sinh thái dữ liệu số liên thông, việc ngăn chặn các lô hàng “trá hình” ngay tại cửa khẩu là một áp lực cực lớn đối với công chức thực thi tại cửa khẩu. Với Thông tư số 06/2026/TT-BTC, mọi thông tin từ bộ thông số màu sắc tiêu chuẩn, phông chữ thiết kế đến các đặc điểm nhận dạng riêng biệt của thương hiệu, đều được mã hóa thành dữ liệu điện tử. Hệ thống của cơ quan Hải quan sẽ tự động “quét” và đối soát các thông số này ngay khi doanh nghiệp truyền tờ khai nhập khẩu.
Quy định tại Điều 6 Thông tư số 06/2026/TT-BTC về việc không yêu cầu nộp bản sao văn bằng nếu thông tin đã hiện diện trên hệ thống điện tử là một bước cải cách hành chính mạnh mẽ, biến dữ liệu trở thành bằng chứng pháp lý có giá trị cao nhất. Điều này không chỉ giúp doanh nghiệp tiết kiệm hàng tỷ đồng chi phí hành chính mà còn cho phép họ cập nhật các công nghệ chống hàng giả mới nhất lên hệ thống chỉ trong vài phút, thiết lập một trạng thái bảo hộ “phản xạ tức thì” và trang bị cho cơ quan Hải quan một công cụ kỹ thuật sắc bén để triệt tiêu các khoảng trống thông tin, đảm bảo tính thượng tôn pháp luật tại cửa ngõ quốc gia.
“Bộ lọc” ngăn hàng giả từ sớm
Nội dung trọng tâm được coi là linh hồn của Thông tư số 06/2026/TT-BTC, chính là việc bổ sung và hoàn thiện Điều 10 quy định về xây dựng, quản lý và vận hành kho tài nguyên dữ liệu sở hữu trí tuệ tập trung. Từ góc độ quản trị hiện đại, đây là việc xác lập một “tháp dữ liệu” khổng lồ để cơ quan Hải quan thực thi quyền chủ động tạm dừng hàng hóa theo Luật Hải quan. Kho dữ liệu này không đơn thuần là một thư viện lưu trữ hình ảnh tĩnh, mà là một cơ sở dữ liệu động tích hợp ba nguồn tin chiến lược bao gồm: Văn bằng bảo hộ từ Cục Sở hữu trí tuệ, danh sách các đại lý được chính hãng ủy quyền và lịch sử chấp hành pháp luật của doanh nghiệp.
Dựa trên nền tảng dữ liệu này, hệ thống hiện nay đã áp dụng cơ chế quản lý rủi ro dựa trên ba “bộ lọc” nghiêm ngặt mà bất kỳ lô hàng nào cũng phải đi qua trước khi nhập cảnh. Thứ nhất là nhận diện, nơi trí tuệ nhân tạo tự động đối chiếu hình ảnh biểu tượng và kiểu dáng trên tờ khai với dữ liệu gốc của hãng nhằm phát hiện các sai lệch nhỏ nhất về tỉ lệ thiết kế. Thứ hai là hành vi, thực hiện rà soát lịch sử của doanh nghiệp để nâng mức cảnh báo đối với những đơn vị từng có tiền lệ vi phạm. Thứ ba là giá trị, một vũ khí sắc bén để cô lập hàng giả chất lượng kém vốn thường được khai báo giá trị thấp bất thường nhằm mục đích trốn thuế. Khi hệ thống ghi nhận mức giá khai báo thấp hơn mức giá sàn của hàng chính hãng quá 30%, lô hàng sẽ lập tức bị bẻ lái sang luồng kiểm tra thực tế 100%.
Hiệu quả của cơ chế này đã được chứng minh qua đại án phụ tùng xe máy giả mạo nhãn hiệu Honda và Yamaha bị triệt phá tại cụm cảng Hải Phòng và các kho ngoại quan tại Bình Dương vào tháng 6/2023. Trước đây, các đối tượng đã lợi dụng chính sách ưu tiên thông quan nhanh để trà trộn hàng giả với số lượng khổng lồ. Tuy nhiên, với quy chuẩn mới, ngay khi tờ khai được truyền lên, nếu mã số thuế của nhà nhập khẩu không nằm trong danh sách ủy quyền điện tử đã được chính hãng xác nhận, hệ thống sẽ lập tức cô lập lô hàng mà không cần đợi sự can thiệp thủ công.
Việc ngăn chặn bằng hệ thống tự động ngay từ biên giới là giải pháp căn cơ nhất để bảo vệ quyền lợi của doanh nghiệp và người tiêu dùng. Tầm nhìn của cơ chế này không chỉ dừng lại ở việc bắt giữ hàng giả, mà còn là việc nội luật hóa các chuẩn mực khắt khe nhất của Hiệp định Đối tác Toàn diện và Tiến bộ xuyên Thái Bình Dương (CPTPP) và Hiệp định Thương mại tự do giữa Việt Nam và Liên minh châu Âu (EVFTA).
Điều này giúp hệ thống Hải quan Việt Nam tương thích hoàn toàn với mô hình dữ liệu của Tổ chức Hải quan thế giới (WCO). Việc chuẩn hóa dữ liệu và vận hành kho tài nguyên số là tiền đề vững chắc để xây dựng một môi trường kinh doanh minh bạch, tạo áp lực đào thải đối với các thực thể phi pháp, từ đó thúc đẩy tăng trưởng tổng sản phẩm quốc nội (GDP) dựa trên nền tảng kinh tế tri thức bền vững.