Cục Thuế vừa ban hành Công văn số 307/CT-PC về việc không xử lý vi phạm khi chuyển đổi mô hình từ hộ khoán sang kê khai, làm sáng tỏ nhiều quy định, giúp hộ kinh doanh, cá nhân kinh doanh tránh rủi ro pháp lý, thuận lợi khi thực hiện kê khai.
Cục Thuế cho biết, từ ngày 1/1/2026, toàn bộ hộ kinh doanh cá nhân kinh doanh thực hiện chuyển sang phương pháp khai thuế theo Nghị quyết số 68-NQ/TW của Bộ Chính trị, Nghị quyết số 198/2025/QH15 của quốc hội và Luật Quản lý thuế số 108/2025/QH15 đã được Quốc hội thông qua tại kỳ họp thứ 10.
Để đồng hành, hỗ trợ hộ kinh doanh, cá nhân kinh doanh trong việc tuân thủ pháp luật thuế, tránh các trường hợp bị xử phạt vi phạm hành chính trong quá trình chuyển đổi từ phương pháp khoán sang phương pháp kê khai theo các quy định nêu trên, Cục thuế hướng dẫn nội dung liên quan đến việc không xử lý vi phạm hành chính.
Theo đó, Điều 51 Luật Quản lý thuế 2019 và khoản 4 Điều 9 Nghị định 125/2020/NĐ-CP quy định những trường hợp không xử phạt vi phạm hành chính về thuế hóa đơn.
Cụ thể, không xử phạt hành vi vi phạm thủ tục thuế đối với cá nhân trực tiếp quyết toán thuế thu nhập cá nhân, chậm nộp hồ sơ quyết toán thuế thu nhập cá nhân mà có phát sinh số tiền thuế được hoàn hộ kinh doanh, cá nhân kinh doanh đã ấn định thuế theo quy định tại Điều 51 Luật Quản lý thuế 2019.
Bên cạnh đó, Điều 3 Thông tư số 40/2021/TT-BTC ngày 1/6/2021 của Bộ Tài chính hướng dẫn về quản lý thuế đối với hộ khoán; Điều 13 Luật Quản lý thuế số 108/2025/QH15 quy định về việc khai thuế của hộ kinh doanh, cá nhân kinh doanh; khoản 4 Điều 5 Nghị quyết số 198/2025/QH15 ngày 17/5/2025 của quốc hội khóa 15 quy định về nguyên tắc xử lý vi phạm và giải quyết vụ việc trong hoạt động kinh doanh. Trong đó nêu rõ không được áp dụng hồi tố quy định pháp luật để xử lý bất lợi cho doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh.
 |
| Không kiểm tra, không sử dụng doanh thu năm 2026 để xử lý hồi tố nghĩa vụ thuế các năm trước |
Theo Cục Thuế, căn cứ các quy định nêu trên, trường hợp hộ kinh doanh, cá nhân kinh doanh đã nộp thuế theo phương thức khoán trong năm 2025 trở về trước bao gồm cả trường hợp hộ kinh doanh, cá nhân kinh doanh có thay đổi về quy mô sản xuất kinh doanh dẫn đến doanh thu khoán thuế thay đổi năm từ 50% trở lên và đã được cơ quan Thuế thực hiện ấn định doanh thu và xác định mức thuế khoán theo quy định tại Điều 51 Luật Quản lý thuế 2019 thì khi chuyển sang hình thức kê khai thuế.
Từ ngày 1/1/2026, cơ quan Thuế không thực hiện kiểm tra thuế, không sử dụng doanh thu khai thuế của hộ kinh doanh, cá nhân kinh doanh năm 2026 để xử lý hồi tố đối với nghĩa vụ thuế của hộ kinh doanh, cá nhân kinh doanh đã nộp thuế theo phương thức khoán từ năm 2025 trở về trước.
Tuy nhiên, trường hợp các cơ quan có thẩm quyền phát hiện hộ kinh doanh, cá nhân kinh doanh có hành vi gian lận, che giấu doanh thu, dẫn đến thiếu số thuế phải nộp thì hộ kinh doanh, cá nhân kinh doanh sẽ bị xử phạt vi phạm hành chính về hành vi trốn thuế theo quy định tại Điều 17 Nghị định số 125/2020/NĐ-CP.
Trường hợp vi phạm nghiêm trọng, có thể bị xử lý hình sự về tội trốn thuế theo quy định tại Điều 200 Bộ luật Hình sự năm 2015 (sửa đổi, bổ sung năm 2017). Cơ quan Thuế các cấp cần nắm rõ hướng dẫn và triển khai thực hiện.
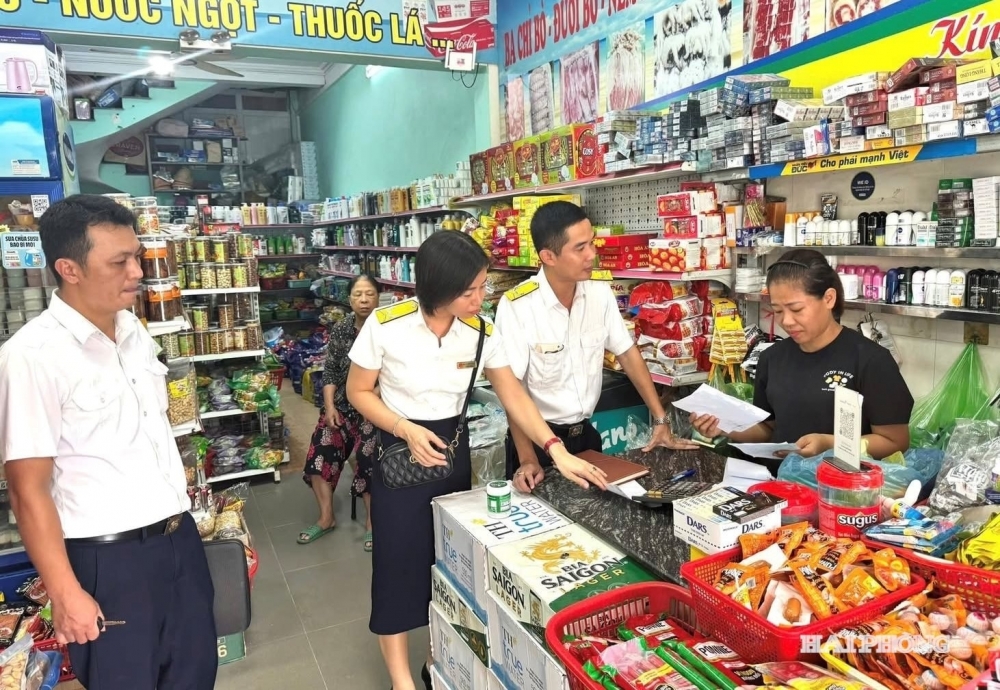
Trên thực tế, trong quá trình chuyển đổi từ thuế khoán sang kê khai, nhiều hộ kinh doanh, cá nhân kinh doanh còn lo ngại bị truy thu, xử lý hồi tố cho các năm đã nộp thuế theo phương pháp khoán nên còn chần chừ hay né tránh.
Hướng dẫn của Cục Thuế về không sử dụng doanh thu năm 2026 để hồi tố cho các năm đã nộp theo phương thức khoán là một bước đi mang tính ổn định, giảm rủi ro pháp lý cho hộ kinh doanh, cá nhân trong quá trình chuyển đổi lên phương thức kê khai. Đồng thời, việc các chính sách được làm rõ còn tạo thuận lợi, khuyến khích hộ chuyển đổi sang kê khai, tạo động lực thúc đẩy minh bạch hóa và tăng cường tuân thủ pháp luật thuế.
Trước đó, tại hội thảo "Thực hiện thuế kê khai: Hộ kinh doanh cần lưu ý gì?" cách đây ít ngày, ông Mai Sơn – Phó Cục trưởng Cục Thuế khẳng định, ngành Thuế đang nỗ lực tối đa để hộ kinh doanh yên tâm thực hiện nghĩa vụ và kinh doanh.
Để tận dụng tối đa thuận lợi này, hộ kinh doanh, cá nhân kinh doanh cần nhanh chóng hoàn thiện hồ sơ, nâng cao quản trị nội bộ và chủ động phối hợp, yêu cầu hỗ trợ từ cơ quan Thuế khi gặp vướng mắc.