



Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10
Từ tháng 10/2026, 7 quy định mới về quản lý hải quan, Cửa khẩu thông minh, chứng từ điện tử, kinh doanh gạo và hoạt động của doanh nghiệp FDI chính thức được áp dụng.


Trước thắc mắc của người nộp thuế về cách tính thuế TNCN của hộ kinh doanh, Thuế tỉnh Điện Biên đã viện dẫn quy định tại Điều 7 Luật thuế TNCN số 109/2025/QH15; Điều 5, Điều 6 Thông tư số 152/2025/TT-BTC ngày 31/12/2025 của Bộ Tài chính hướng dẫn kế toán cho các hộ kinh doanh, cá nhân kinh doanh.
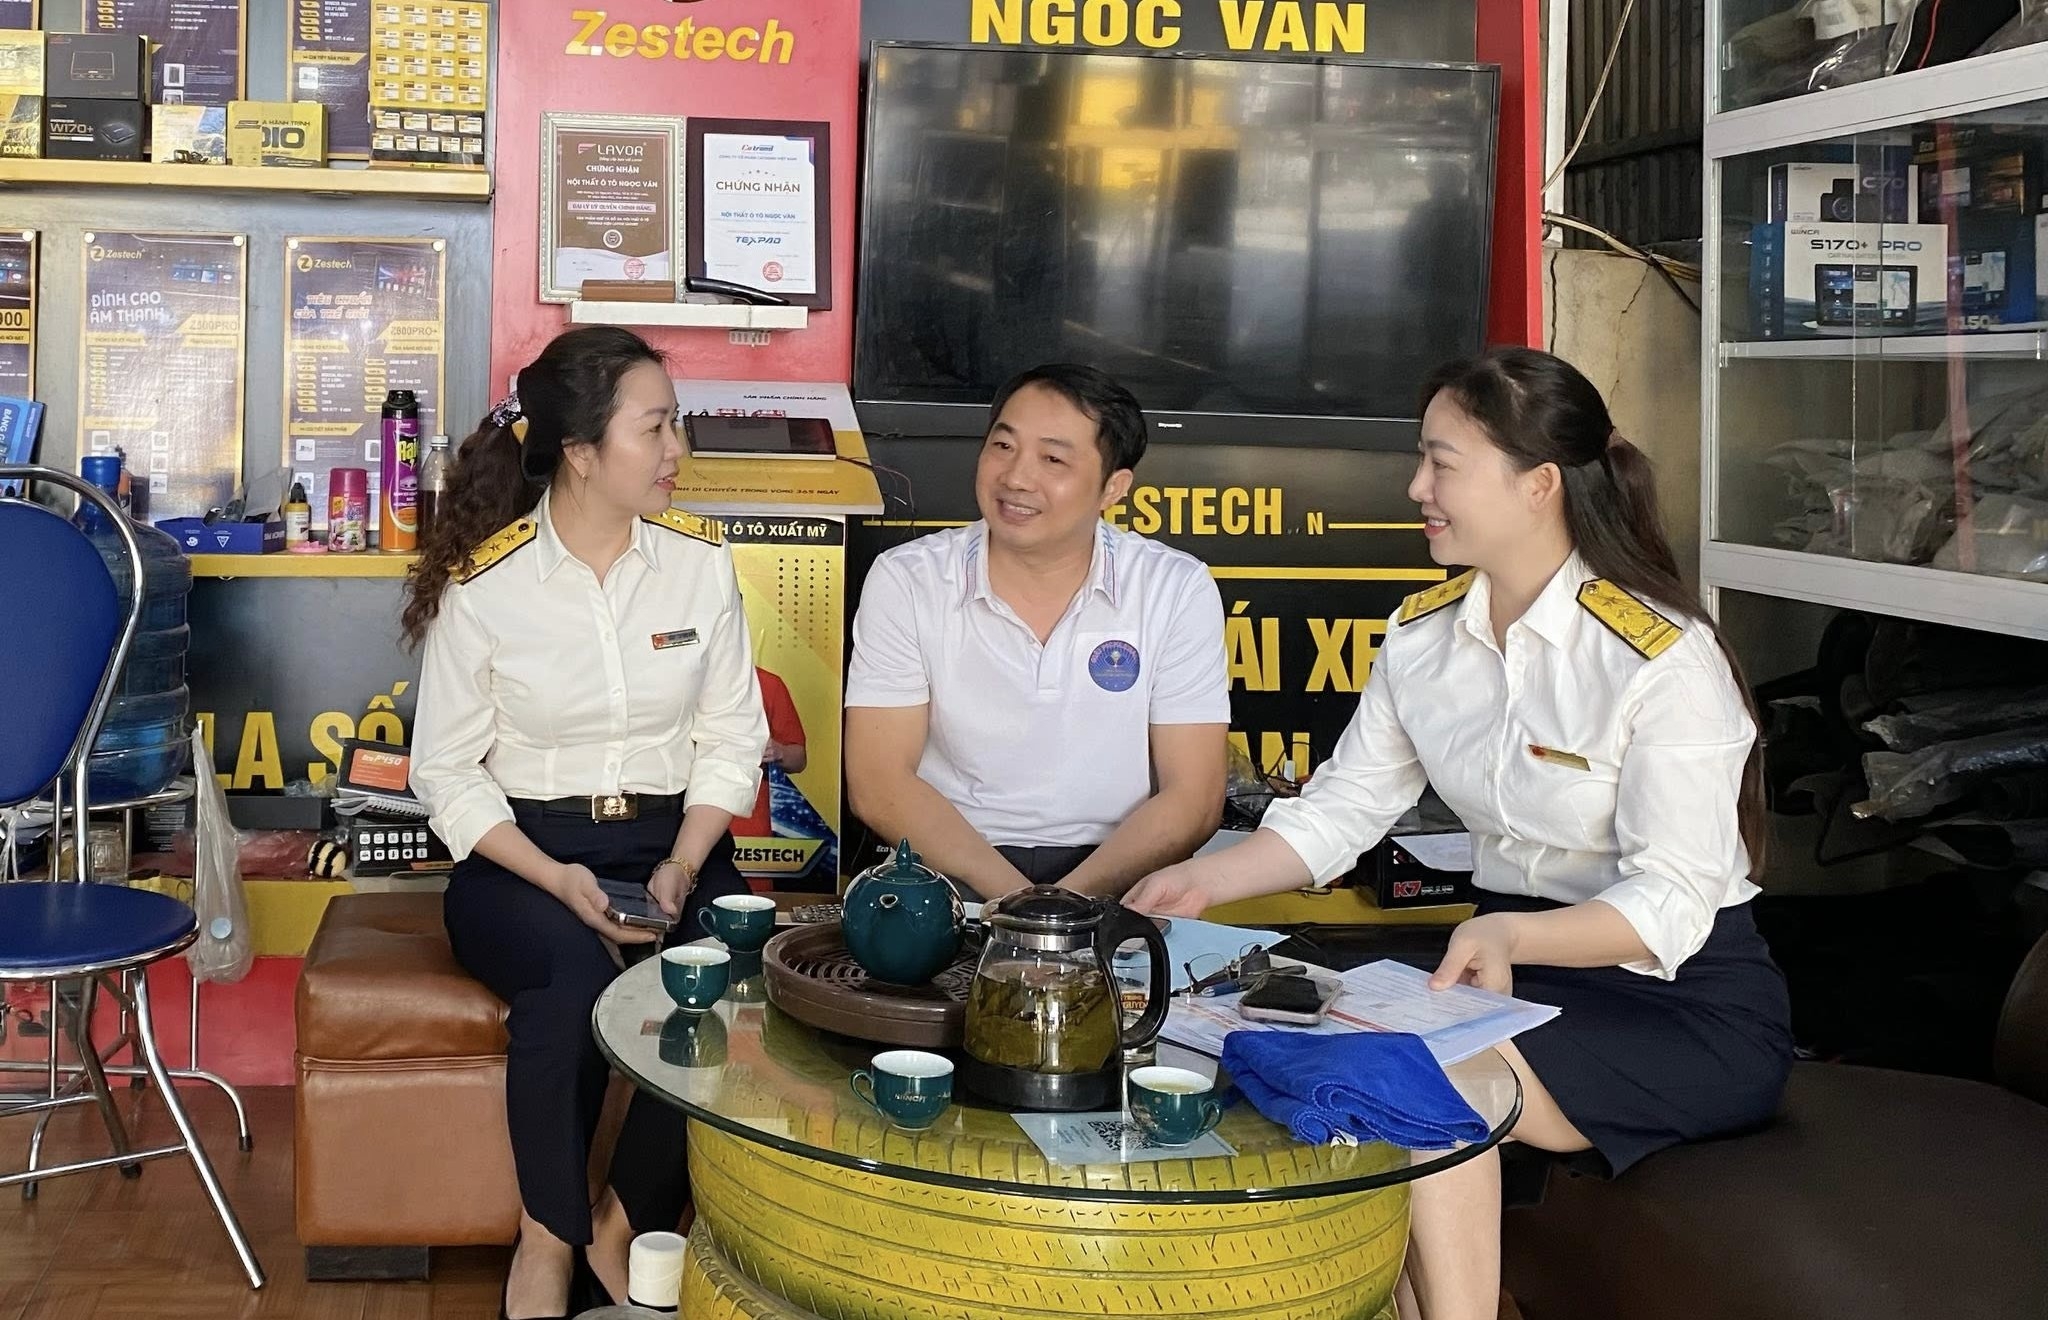 |
| Hộ kinh doanh có doanh thu trên 500 triệu đồng có 2 cách tính thuế thu nhập cá nhân |
Theo đó, khoản 2 Điều 7 quy định: thuế TNCN đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu năm trên mức quy định tại khoản 1 Điều này được xác định bằng thu nhập tính thuế nhân (x) với thuế suất.
| Khoản 1 Điều 7 Luật thuế TNCN quy định cá nhân kinh doanh có doanh thu năm trên mức quy định tạiđến 03 tỷ đồng được lựa chọn nộp thuế theo quy định tại điểm a và điểm b khoản 2 Điều này hoặc nộp thuế theo thuế suất nhân (x) với doanh thu tính thuế. Doanh thu tính thuế và thuế suất được xác định như sau: a) Doanh thu tính thuế được xác định bằng phần doanh thu vượt trên mức quy định tại khoản 1 Điều này; b) Phân phối, cung cấp hàng hoá: thuế suất 0,5%; c) Dịch vụ, xây dựng không bao thầu nguyên vật liệu: thuế suất 2%. Riêng hoạt động cho thuê tài sản, đại lý bảo hiểm, đại lý xổ số, đại lý bán hàng đa cấp: thuế suất 5%; d) Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu: thuế suất 1,5%; đ) Hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số: thuế suất 5%; e) Hoạt động kinh doanh khác: thuế suất 1%. |
Khoản 3, Điều 7 quy định cá nhân kinh doanh có doanh thu năm trên mức quy định tại khoản 1 Điều này đến 03 tỷ đồng được lựa chọn nộp thuế theo quy định tại điểm a và điểm b khoản 2 Điều này hoặc nộp thuế theo thuế suất nhân (x) với doanh thu tính thuế.
Bên cạnh đó, Điều 5 Thông tư số 152/2025/TT-BTC ngày 31/12/2025 của Bộ Tài chính quy định: trường hợp hộ kinh doanh, cá nhân kinh doanh nộp thuế GTGT và thuế TNCN theo tỷ lệ phần trăm (%) trên doanh thu. Đồng thời, Điều 6 thông tư này quy định trường hợp hộ kinh doanh, cá nhân kinh doanh nộp thuế GTGT theo tỷ lệ % trên doanh thu và thuế TNCN trên thu nhập tính thuế.
Theo Thuế tỉnh Điện Biên, nếu hộ kinh doanh có doanh thu năm trên 500 triệu đồng đến 03 tỷ đồng được lựa chọn một trong hai cách tính số thuế TNCN phải nộp như sau:
Phương án 1: thuế TNCN phải nộp bằng thu nhập tính thuế nhân (x) với thuế suất. Khi đó, sổ kế toán của hộ kinh doanh bao gồm: sổ doanh thu bán hàng hóa, dịch vụ; sổ chi tiết doanh thu, chi phí; sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa; sổ chi tiết tiền.
Phương án 2: thuế TNCN phải nộp tính theo tỷ lệ phần trăm (%) trên doanh thu. Khi đó, sổ kế toán của hộ kinh doanh chỉ bao gồm sổ doanh thu bán hàng hóa, dịch vụ.
Thuế tỉnh Điện Biên cũng lưu ý người nộp thuế cần nắm rõ cách phân loại hộ kinh doanh thành các nhóm doanh thu hay thành các nhóm để áp dụng sổ kế toán trong các nội dung tuyên truyền của cơ quan Thuế để người nộp thuế dễ hiểu và thực hiện đồng thời chú ý không nhầm lẫn giữa các nhóm.
Trong trường hợp còn thắc mắc cần giải đáp, Thuế tỉnh Điện Biên đề nghị người nộp thuế lưu lại thông tin liên hệ để cơ quan Thuế hỗ trợ giải đáp trực tiếp.















