



Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10
Từ tháng 10/2026, 7 quy định mới về quản lý hải quan, Cửa khẩu thông minh, chứng từ điện tử, kinh doanh gạo và hoạt động của doanh nghiệp FDI chính thức được áp dụng.


| Hướng dẫn ưu đãi thuế với thu nhập từ dự án đầu tư mở rộng năm 2026 Thuế tỉnh Lai Châu: Phát hiện và xử lý 465 vụ vi phạm hành chính thuế |
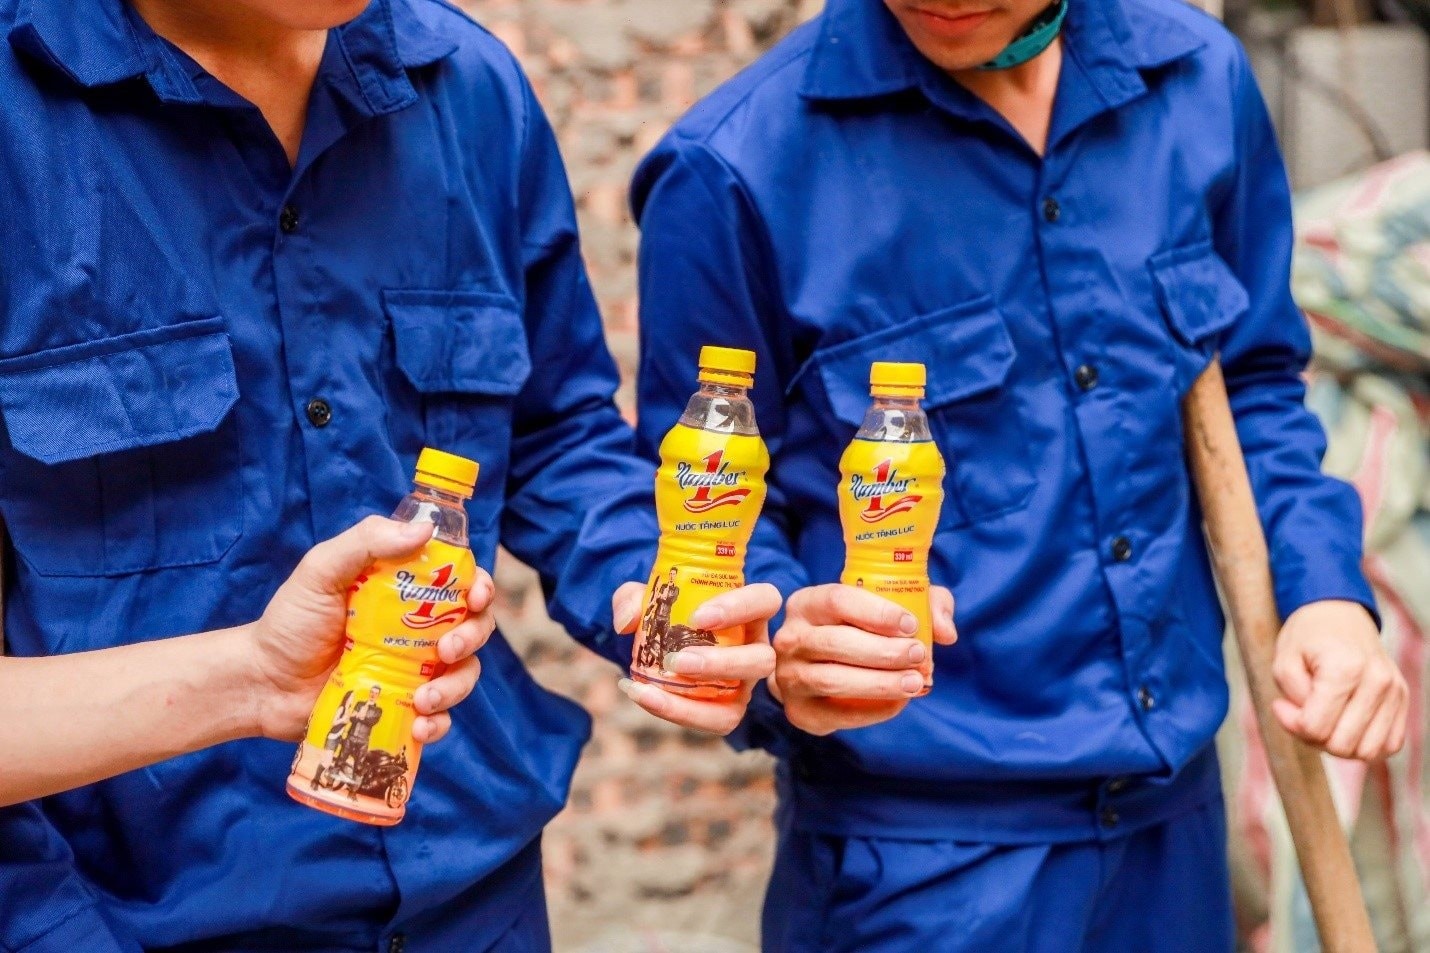 |
| Áp dụng thuế suất giá trị gia tăng 10% với nhóm hàng nước giải khát có hàm lượng đường trên 5g/100mL |
Giải đáp thắc mắc của doanh nghiệp, Thuế tỉnh Ninh Bình viện dẫn theo Luật thuế GTGT ngày 26/11/2024.
Theo đó, Điều 19 về thuế suất quy định mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không quy định tại khoản 1 và khoản 2 Điều này, bao gồm cả dịch vụ được các nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp cho tổ chức, cá nhân tại Việt Nam qua kênh thương mại điện tử và các nền tảng số.
Căn cứ theo Điều 2 về đối tượng chịu thuế, Luật thuế TTĐB quy định đối tượng chịu thuế là hàng hóa trong đó bao gồm nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100mL.
Đồng thời, Phụ lục II, Nghị định 174/2025/NĐ-CP ngày 30/6/2025 của Chính phủ quy định hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt theo quy định từ ngày 1/1/2026 đến hết ngày 31/12/2026 bao gồm nước giải khát theo TCVN có hàm lượng đường trên 5g/100ml.
Đối chiếu với các quy định, Thuế tỉnh Ninh Bình hướng dẫn nguyên tắc như sau: Trường hợp hàng hóa là nước giải khát theo TCVN có hàm lượng đường trên 5g/100ml là hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt theo quy định từ ngày 01/01/2026 đến hết ngày 31/12/2026 thuộc Phụ lục II Nghị định 174/2025/NĐ-CP ngày 30/6/2025 của Chính phủ thì mức thuế suất GTGT áp dụng là 10%.
Do đó, Thuế tỉnh Ninh Bình đề nghị Công ty TNHH Number One Hà Nam căn cứ vào tình hình thực tế, đối chiếu với các quy định của pháp luật có liên quan và hướng dẫn tại công văn này để thực hiện.
Thuế tỉnh Ninh Bình đồng thời công bố thông tin đầu mối liên hệ của Phòng Quản lý, Hỗ trợ doanh nghiệp số 3, tạo điều kiện để doanh nghiệp chủ động trao đổi, được hướng dẫn và kịp thời tháo gỡ các vướng mắc phát sinh trong quá trình thực hiện.















