Giai đoạn 2021–2025, thực hiện Nghị quyết số 59-NQ/TW, công tác hội nhập và hợp tác quốc tế về thuế tiếp tục được xác định là trụ cột quan trọng trong tiến trình hiện đại hóa ngành Thuế. Việt Nam đã chủ động tham gia các diễn đàn đa phương, mở rộng ký kết hiệp định song phương, từng bước tiệm cận chuẩn mực thuế quốc tế của OECD, góp phần nâng cao tính minh bạch và hiệu quả quản lý thuế.
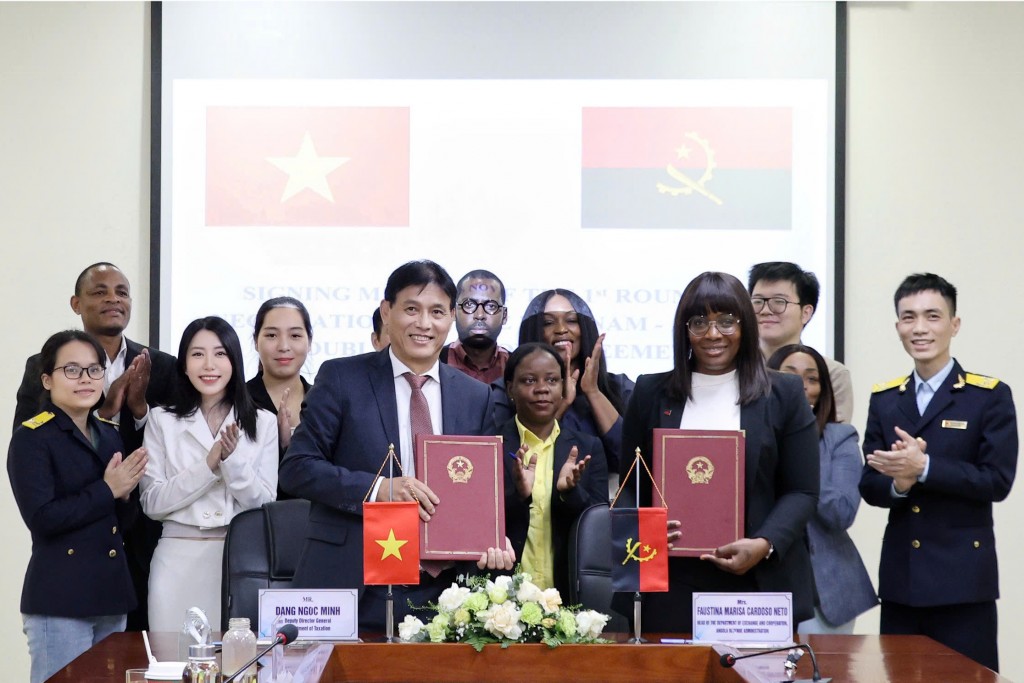 |
| Phó Cục trưởng Đặng Ngọc Minh và Bà Faustina Marisa Cardoso Neto - Trưởng đoàn đàm phán Angola ký Hiệp định. |
Trong giai đoạn 2021–2025, hợp tác quốc tế về thuế được triển khai đồng bộ theo hướng tăng cường hội nhập sâu rộng và thực hiện các cam kết quốc tế. Ở cấp độ đa phương, Việt Nam đã đạt nhiều dấu mốc quan trọng trong việc tiếp cận và áp dụng các chuẩn mực thuế quốc tế của OECD. Ngày 9/2/2022, Việt Nam ký Hiệp định thuế đa phương (MLI) tại Paris, chính thức trở thành thành viên Diễn đàn hợp tác thực hiện chống xói mòn cơ sở thuế và chuyển lợi nhuận (IF/BEPS). Ngày 22/3/2023, Việt Nam tiếp tục ký Hiệp định đa phương về hỗ trợ hành chính thuế (MAAC), tạo cơ sở pháp lý cho việc trao đổi thông tin và hợp tác quản lý thuế với các quốc gia, vùng lãnh thổ.
Đặc biệt, ngày 3/1/2025, Việt Nam ký Thỏa thuận đa phương về trao đổi Báo cáo lợi nhuận liên quốc gia (MCAA CbCR), chính thức kích hoạt cơ chế trao đổi CbCR với 27 quốc gia thuộc Liên minh châu Âu và kết nối với hơn 100 quốc gia, vùng lãnh thổ trên toàn cầu. Tiếp đó, ngày 8/8/2025, Việt Nam ký Tuyên bố Bali và trở thành thành viên thứ 18 của Sáng kiến châu Á về minh bạch thuế, khẳng định cam kết mạnh mẽ trong việc thúc đẩy minh bạch và hợp tác thuế quốc tế.
Song song với hợp tác đa phương, công tác hợp tác song phương tiếp tục được mở rộng. Việt Nam đã ký kết hoặc sửa đổi Hiệp định tránh đánh thuế hai lần với Luxembourg (năm 2023) và Litva (năm 2025). Đáng chú ý, ngày 15/12/2025, Việt Nam ký Hiệp định thuế với Cộng hòa Síp, nâng tổng số Hiệp định tránh đánh thuế hai lần mà Việt Nam đã ký kết lên 81 hiệp định.
Những kết quả trên cho thấy công tác hội nhập và hợp tác quốc tế về thuế theo Nghị quyết 59-NQ/TW đã đạt được nhiều bước tiến quan trọng, góp phần nâng cao vị thế của Việt Nam trong hợp tác thuế quốc tế, đồng thời tạo nền tảng vững chắc cho việc hiện đại hóa quản lý thuế trong giai đoạn tiếp theo.