Đối với Việt Nam, việc ký kết hiệp định thuế đa phương không chỉ để sửa đổi các hiệp định thuế song phương một cách đồng bộ và hiệu quả, nhằm thực thi các biện pháp hiệp định thuế đã được đưa ra tại Dự án BEPS, mà đây còn là giải pháp nhanh chóng để nhất quán lại toàn bộ các hiệp định thuế hiện hành mà không cần đàm phán lại song phương từng hiệp định trong hệ thống hiệp định mà Việt Nam đã ký kết.
Vấn đề thuế quốc tế luôn là chủ đề quan trọng trong các chương trình nghị sự về tài chính/thuế quốc tế hiện nay. Bởi trong những năm gần đây, các hành vi làm xói mòn cơ sở thu thuế và chuyển lợi nhuận ra nước ngoài (BEPS) là những cách thức tránh thuế phổ biến. Theo đó, thông qua việc khai thác các lỗ hổng và thiếu đồng bộ trong các quy định về thuế, các tập đoàn, DN có thể làm “biến mất” lợi nhuận chịu thuế, hoặc chuyển lợi nhuận sang các nước, hoặc vùng lãnh thổ có ít, hoặc không có hoạt động kinh tế thực chất nhưng là nơi có thuế suất thấp hay được miễn thuế nhằm giảm thiểu số thuế TNDN phải nộp. Với cách thức này, thống kê của Tổ chức hợp tác và phát triển kinh tế (OECD) cho biết, mỗi năm số thu thuế bị mất do BEPS ở các nước đang phát triển vào khoảng 100-240 tỷ USD, tương đương 4-10% số thuế TNDN. Còn ở các nước phát triển, do phụ thuộc nhiều vào nguồn thu từ thuế TNDN, nên tác động từ BEPS càng nghiêm trọng hơn.
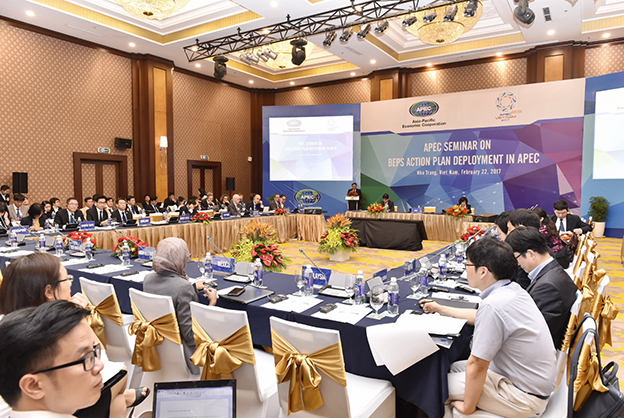
Xuất phát từ yêu cầu chính đáng về bảo vệ nguồn thu quốc gia, theo yêu cầu của các Nguyên thủ G20, dự án nhằm chống BEPS đã được triển khai nghiên cứu dựa trên Kế hoạch hành động BEPS của G20/OECD năm 2013, gồm 15 hành động. Trong đó, hành động cuối cùng (hành động 15) của Kế hoạch hành động BEPS là phân tích các vấn đề về luật pháp thuế quốc tế liên quan đến việc xây dựng một hiệp định thuế đa phương để giúp các nước thực hiện các biện pháp phát triển trong quá trình thực hiện dự án BEPS và sửa đổi, bổ sung một số điều khoản vào hệ thống hiệp định thuế song phương hiện hành của các nước ký kết, nhằm ngăn chặn các hành vi, hoạt động trốn, tránh thuế của các DN đa quốc gia, như thực hiện các giao dịch, nhằm lợi dụng hiệp định thuế, chống hình thành cơ sở thường trú, lợi dụng sự khác biệt về chính sách giữa các nước. Trên cơ sở những đánh giá phân tích này, các nước quan tâm sẽ phát triển một hiệp định thuế đa phương để đưa ra cách tiếp cận mới và hiệu quả đối với những vấn đề thuế quốc tế, phản ánh sự phát triển nhanh chóng của nền kinh tế toàn cầu và sự cần thiết phải thích ứng nhanh với quá trình phát triển này.
Trên thực tế, hiệp định thuế đa phương thực chất là một điều ước quốc tế (Convention) đa phương được ký kết nhân danh chính phủ hoặc nhà nước của các bên ký kết. Theo dự thảo hiệp định thuế đa phương được thông qua ngày 20/9/2016, Hiệp định thuế đa phương bao gồm 7 Phần và 39 Điều, quy định hoặc điều chỉnh một số điều khoản chính của các hiệ định thuế song phương như: quy định cụ thể về việc tránh lạm dụng hiệp định; Điều 4 về xác định đối tượng cư trú của vùng lãnh thổ ký kết; Điều 5 về xác định cơ sở thường trú; Điều 23 về các biện pháp tránh đánh thuế hai lần; Điều 26 về thủ tục thỏa thuận song phương; đặc biệt bổ sung quy định về cơ chế giải quyết tranh chấp thông qua cơ chế trọng tài và một số quy định khác về hiệu lực, phê duyệt hoặc phê chuẩn, bảo lưu, sửa đổi và rút khỏi hiệp định thuế đa phương... Theo đó, hiệp định thuế đa phương sẽ sửa đổi bổ sung những hiệp định thuế song phương hiện hành một cách đồng bộ và hiệu quả, nhằm thực hiện nhanh chóng các quy định cần sửa đổi trong hệ thống hiệp định thuế trong dự án BEPS.
Hiện tại, với hệ thống gồm 80 hiệp định thuế với các quốc gia và vùng lãnh thổ trên thế giới (trong đó có 76 hiệp định thuế đã có hiệu lực), Việt Nam đã tạo ra một cơ sở pháp lý và môi trường đầu tư ổn định, minh bạch cho các nhà đầu tư nước ngoài kinh doanh tại Việt Nam, cũng như bước đầu thúc đẩy các DN Việt Nam đầu tư ra nước ngoài. Tuy nhiên, sau hơn 25 năm (Hiệp định thuế đầu tiên Việt Nam ký với Australia ngày 13/4/1992 tại Hà Nội), sự phát triển của bản thân nền kinh tế Việt Nam cũng như của kinh tế thế giới, và nhất là xu hướng mở cửa hội nhập của Việt Nam sang các khu vực mới là Châu Phi, Bắc Mỹ và Châu Mỹ la tinh đòi hỏi phải có sự sửa đổi, bổ sung các hiệp định thuế đã ký trước đây cho phù hợp với chuẩn mực chung của quốc tế cũng như vị thế mới của Việt Nam trên trường quốc tế. Thực tế trong thời gian qua, Bộ Tài chính (Tổng cục Thuế) Việt Nam đã nhận được thư của Bộ Tài chính hoặc cơ quan thuế của một số nước/vùng lãnh thổ (như: Bỉ, Hồng Kông, Singapore, Luxembourg, Ấn Độ, Hàn Quốc, ...) đề nghị cập nhật hoặc điều chỉnh một số điều khoản trong hiệp định thuế hiện hành để phù hợp với các tiêu chuẩn mới của OECD, như: cập nhật điều khoản về trao đổi thông tin theo chuẩn mực về trao đổi thông tin của OECD đã được các nước trên thế giới thừa nhận và bổ sung điều khoản về hỗ trợ thu thuế để tăng cường sự hỗ trợ lẫn nhau trong công tác quản lý thuế nói chung và thu thuế nói riêng. Thời gian tới, Tổng cục Thuế có thể sẽ tiếp tục nhận được đề nghị cập nhật/điều chỉnh một số điều khoản trong hiệp định thuế hiện hành của các nước/vùng lãnh thổ khác hoặc sẽ có thư đề nghị đối tác với nội dung tương tự. Bởi theo thống kê trên website chính thức của OECD (http://www.oecd.org/tax/treaties/beps-mli-signatories-and-parties.pdf), tính đến ngày 7/7/2020, có 94 nước và vùng lãnh thổ đã ký kết và 4 nước bày tỏ sự quan tâm tham gia ký hiệp định thuế đa phương, trong đó có cả những nước không phải là thành viên chính thức của tổ chức OECD.
Như vậy, việc xây dựng và ký kết hiệp định thuế đa phương sẽ tránh được việc đàm phán song phương với khoảng hơn 2.000 hiệp định thuế song phương giữa các nước thành viên. Trong khi đó, tính đến ngày 20/7/2020, Việt Nam đã ký kết 76 hiệp định thuế song phương có hiệu lực, trong đó có 55 nước đối tác hiệp định thuế của Việt Nam đã hoặc đang quan tâm tham gia hiệp định thuế đa phương.
Trong nhiều năm qua, Việt Nam cũng đã có nhiều bước tiến quan trọng trong hoàn thiện chính sách pháp luật thuế, nhằm đảm bảo thu hút nguồn đầu tư nước ngoài trong bối cảnh hội nhập, cũng như đảm bảo nguồn thu vững chắc để phát triển đất nước. Đặc biệt, hệ thống thuế của Việt Nam đã từng bước được cải cách, hiện đại hóa nhằm đáp ứng các đòi hỏi của nền kinh tế, thực tiễn kinh doanh của DN và ngày càng phù hợp với các thông lệ quốc tế.
Theo tiến trình hội nhập, Việt Nam cũng đã tuyên bố chính thức tham gia và trở thành thành viên thứ 100 của Diễn đàn hợp tác thực hiện BEPS (IF) vào tháng 6/2017 và là thành viên thứ 159 của Diễn đàn toàn cầu về trao đổi thông tin về thuế từ ngày 26/12/2019. Cam kết thực hiện các hành động BEPS một cách nhất quán và toàn diện, cũng như các nước thành viên tham gia IF, Việt Nam phải tuân thủ 4 tiêu chuẩn tối thiểu, trong đó tiêu chuẩn ban hành quy định chống lợi dụng hiệp định thuế và nâng cao hiệu quả giải quyết tranh chấp hiệp định thuộc các điều khoản của hiệp định thuế đa phương. Vì vậy, đây không chỉ là hành động thể hiện cam kết quốc tế, mà còn chứng tỏ vai trò tích cực và tính trách nhiệm của Việt Nam trong việc giải quyết tranh chấp với cơ quan thuế các nước, đảm bảo môi trường kinh doanh minh bạch và ổn định cho người nộp thuế. Đồng thời, thể hiện được uy tín và vị thế của Việt Nam đối với các nước trên thế giới. Theo hướng này, Việt Nam cần chủ động tham gia các phiên họp Ban chuyên trách của OECD để nắm bắt, hiểu rõ nội dung, ý nghĩa từng điều khoản của hiệp định thuế đa phương, từ đó lựa chọn phương án bảo lưu phù hợp, tiến tới báo cáo Chính phủ xem xét, tham gia ký hiệp định thuế đa phương trong thời gian thích hợp.
ThS Nguyễn Tiến Kiên