
Thứ năm 05/11/2026 17:00
Thời tiết: Hà Nội 30°C
Đà Nẵng 29°C
Cà Mau 29°C
Hải Phòng 28°C
TP Hồ Chí Minh 31°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Bước tiến quan trọng hướng đến một hiệp định thuế toàn cầu

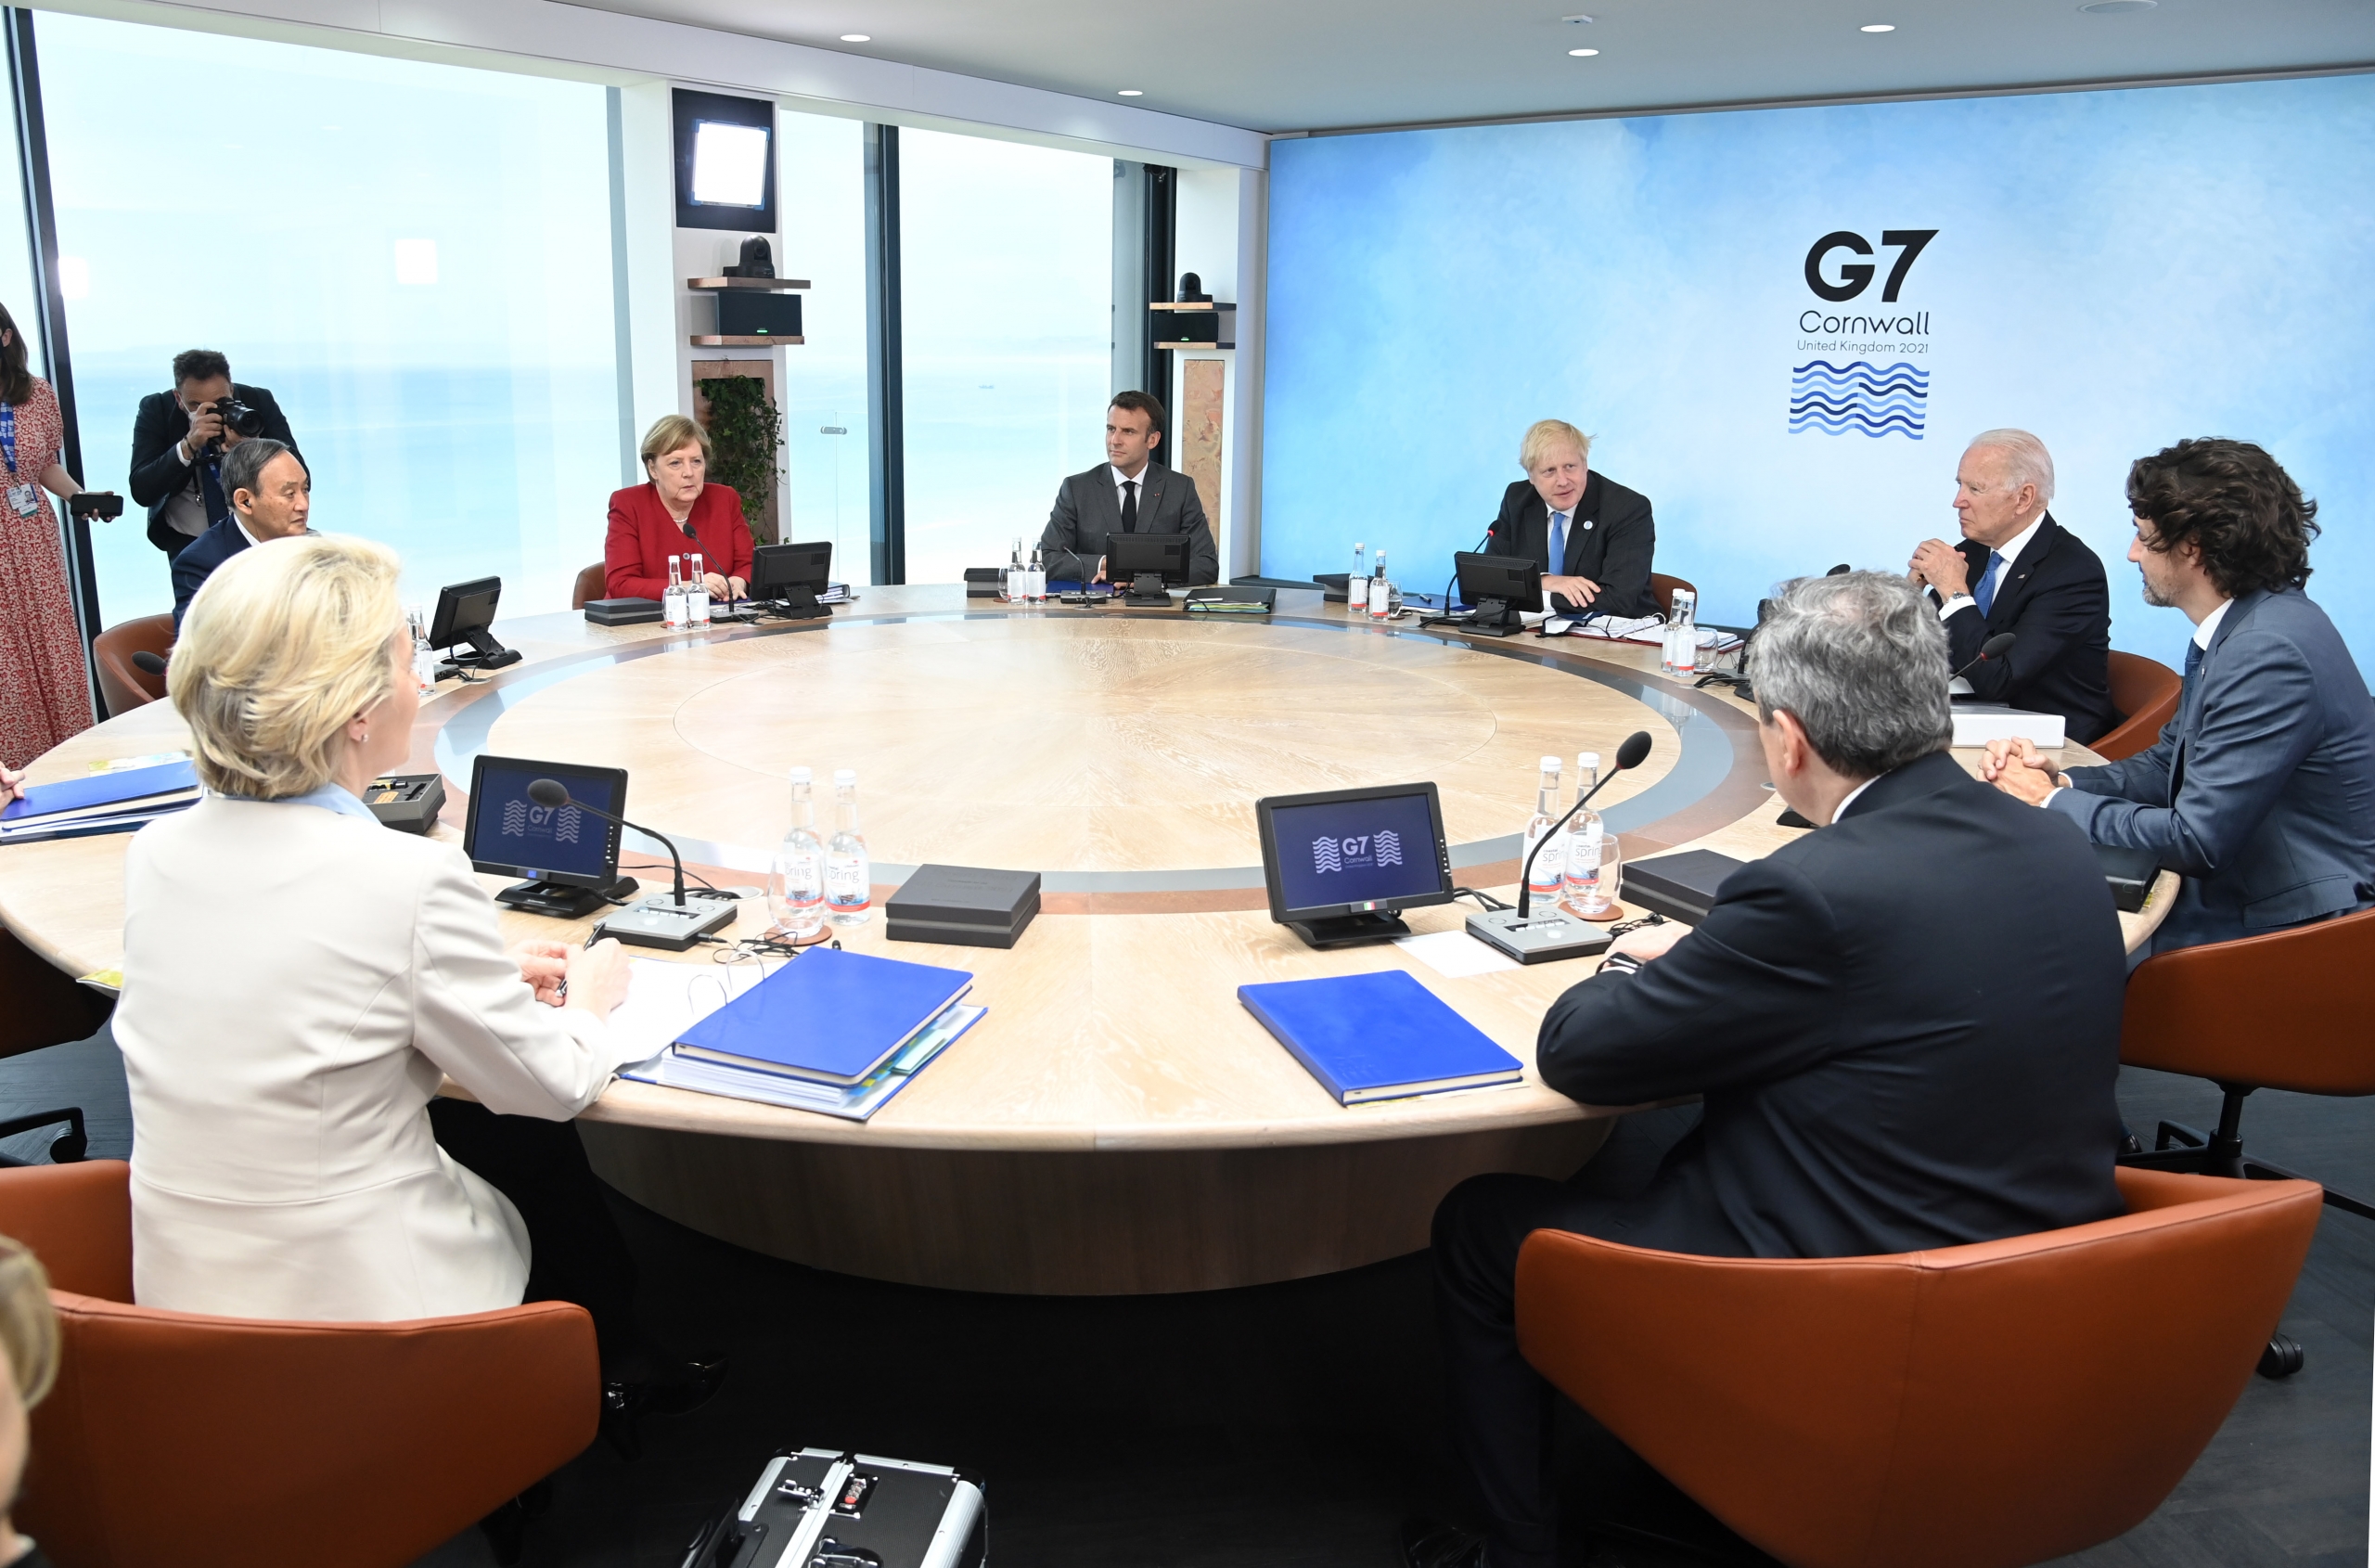
Tại cuộc họp mới đây tại London (Anh), các bộ trưởng tài chính Nhóm các nước công nghiệp phát triển hàng đầu thế giới (G7) đã đạt được thỏa thuận mang tính lịch sử về cải cách hệ thống thuế doanh nghiệp toàn cầu. Thỏa thuận này được cho là sẽ chấm dứt “cuộc đua giảm thuế” doanh nghiệp giữa các nước, một bước quan trọng hướng đến hiệp định toàn cầu, dù để đạt được điều này còn cả một chặng đường dài.
buoc tien quan trong huong den mot hiep dinh thue toan cau

Một thỏa thuận chấm dứt “cuộc đua giảm thuế”

Tại cuộc họp, các bộ trưởng tài chính G7 đã cam kết tìm kiếm một giải pháp công bằng trong việc phân bổ quyền đánh thuế với hai trụ cột.

Trụ cột thứ nhất áp dụng cho “phần lợi nhuận vượt tỷ suất lợi nhuận 10% đối với các doanh nghiệp đa quốc gia lớn nhất và có lợi nhuận cao nhất," những doanh nghiệp nhóm này sẽ phải trả thuế suất 20% trên phần lợi nhuận phụ trội. Sau đó, số tiền thuế thu được sẽ được phân bổ cho các quốc gia nơi các doanh nghiệp có doanh thu.

Trụ cột thứ hai đặt ra mức thuế doanh nghiệp tối thiểu thực tế, cho phép các quốc gia nơi công ty đặt trụ sở chính thu thuế doanh nghiệp ít nhất 15% trên lợi nhuận của các công ty này trên toàn thế giới.

Phát biểu sau cuộc họp, Bộ trưởng Tài chính Anh Rishi Sunak cho biết thỏa thuận sẽ góp phần tạo ra một sân chơi bình đẳng cho các doanh nghiệp trên toàn thế giới. Ông nói sau nhiều năm thảo luận, các bộ trưởng tài chính G7 đã đạt được một thỏa thuận lịch sử nhằm cải cách hệ thống thuế toàn cầu phù hợp với kỷ nguyên kỹ thuật số, vào thời điểm quan trọng trong quá trình phục hồi của nền kinh tế toàn cầu.

Thỏa thuận này nhằm buộc các tập đoàn lớn nhất thế giới phải đóng thuế nhiều hơn tại các quốc gia nơi họ kinh doanh, không chỉ ở nơi đặt trụ sở chính.

Bộ trưởng Tài chính Mỹ Janet Yellen cho biết các bộ trưởng tài chính G7 đã đưa ra một cam kết “nổi bật và chưa từng có tiền lệ” về một mức thuế tối thiểu toàn cầu. Chính phủ của Tổng thống Mỹ Joe Biden xem thỏa thuận về mức thuế tối thiểu toàn cầu là cách để chấm dứt "cuộc đua xuống đáy" về thuế doanh nghiệp, đồng thời đảm bảo rằng các công ty Mỹ sẽ không bị giảm sức cạnh tranh nếu nước này tăng thuế.

Trong khi đó, Bộ trưởng Tài chính Đức Olaf Scholz ca ngợi đây là một thỏa thuận lịch sử của G7. Ông cho rằng các công ty từ nay sẽ không thể né tránh việc nộp thuế bằng cách khai báo lợi nhuận ở các nước có mức thuế thấp hơn. Ông nhấn mạnh đây là tin tốt lành cho sự công bằng về thuế và tinh thần đoàn kết nhưng là tin xấu đối với các thiên đường thuế trên thế giới.

Theo các nhà phân tích, dù G7 không có quyền áp đặt các tiêu chuẩn toàn cầu song thỏa thuận vừa đạt được vẫn được xem là một bước quan trọng hướng đến hiệp định toàn cầu về thuế doanh nghiệp. Các chi tiết quan trọng vẫn sẽ tiếp tục được đàm phán trong những tháng tới. Nếu được hoàn tất và đưa vào thực thi, thỏa thuận này sẽ là một bước tiến lớn về thuế trên phạm vi toàn cầu.

Chỉ là điểm khởi đầu

Bộ trưởng Tài chính Anh Sunak cho rằng hiện khó có thể ước tính mức thuế tối thiểu mới được G7 nhất trí sẽ tăng như thế nào bởi cần có thêm các cuộc thảo luận tại hội nghị Nhóm các nền kinh tế phát triển và mới nổi hàng đầu thế giới (G20).

Chia sẻ quan điểm này, Bộ trưởng Tài chính Pháp Bruno Le Maire nói việc G7 nhất trí về mức thuế doanh nghiệp tối thiểu chỉ là “điểm khởi đầu” và cần có những nỗ lực trong những tháng tới để nhất trí về một mức thuế doanh nghiệp tối thiểu cao nhất có thể.

Trước đó, trong tuyên bố chung kết thúc hội nghị, các bộ trưởng tài chính G7 cam kết ủng hộ mạnh mẽ những nỗ lực đang được thực hiện thông qua Khuôn khổ bao trùm của G20 và Tổ chức Hợp tác và Phát triển Kinh tế (OECD) nhằm giải quyết những thách thức về thuế phát sinh từ quá trình toàn cầu hóa và số hóa nền kinh tế và việc áp dụng mức thuế tối thiểu trên phạm toàn cầu.

Trong khi đó, Trung Quốc bày tỏ tin tưởng rằng G20 nên có phương thức tiếp cận thực tiễn khi áp đặt các mức thuế doanh nghiệp tối thiểu toàn cầu và thể hiện tính bao trùm. Phát biểu với báo giới, người phát ngôn Bộ Ngoại giao Trung Quốc Wang Wenbin cho biết nước này tin rằng G20 sẽ giải quyết được những mối quan ngại của tất cả các bên.

Nhiều chuyên gia cũng nhận định từ thỏa thuận vừa đạt được cho tới việc một mức thuế thống nhất được áp dụng rộng rãi trên phạm vi toàn cầu vẫn còn cả một chặng đường dài. Các biện pháp vừa được G7 thông qua còn cần phải tìm được sự ủng hộ rộng rãi hơn tại cuộc họp của nhóm G20, trong đó bao gồm một số nền kinh tế mới nổi, dự kiến sẽ diễn ra vào tháng Bảy tới ở Venice, Italy cùng với cuộc đàm phán được lên kế hoạch với sự tham dự của 135 quốc gia tại Paris, Pháp.

Không những thế, các quốc gia còn phải quyết định xem quy định mới sẽ áp dụng đối với những công ty lớn nào và cách thức phân chia doanh thu thuế sẽ được thực hiện ra sao.

Một số quốc gia châu Âu lo ngại một công ty lớn như Amazon có thể thoát khỏi những quy định này, bởi tập đoàn thương mại điện tử này hiện đang báo cáo tỷ suất lợi nhuận thấp hơn hầu hết các công ty công nghệ nổi tiếng khác.

Bộ trưởng Tài chính Pháp Le Maire cũng cho biết ông sẽ đấu tranh để đạt được mức thuế doanh nghiệp toàn cầu tối thiểu phải cao hơn mức 15%. Pháp được biết đến là một trong những quốc gia đi đầu trong các nỗ lực áp thuế các công ty đa quốc gia với mức thuế có thể lên tới 31%./.

Theo TTXVN

TỪ KHOÁ:

Bài liên quan

Tin bài có thể bạn quan tâm

Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Chênh lệch mã số hàng hóa giữa kết quả phân loại của Hải quan và danh mục kiểm tra chuyên ngành khiến doanh nghiệp khó đăng ký kiểm tra hàng nhập khẩu.
Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan dự kiến được thiết kế lại với các biểu mẫu chi tiết hơn, phân định rõ nguyên liệu đang sản xuất, hàng chưa thực nhập, thực xuất và thành phẩm tồn kho. Điểm mới đặt ra yêu cầu doanh nghiệp phải đối chiếu chặt chẽ dữ liệu khai báo với quá trình quản lý hàng hóa thực tế.
Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Thông tin về cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa của doanh nghiệp sẽ được tập trung theo mã số thuế trên hệ thống của cơ quan Hải quan. Cách làm này nhằm thống nhất dữ liệu, đồng thời xác định rõ đầu mối cơ quan Hải quan phụ trách từng địa bàn, phục vụ công tác theo dõi và kiểm tra.
Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Khi thay đổi bên thuê, bên khai thác máy bay thuê từ nước ngoài tại Việt Nam, doanh nghiệp thực hiện thủ tục tái xuất tại chỗ và tạm nhập tại chỗ, không phải đưa máy bay ra khỏi lãnh thổ Việt Nam. Tuy nhiên, hàng hóa tạm nhập - tái xuất này không thuộc trường hợp được miễn thuế nhập khẩu theo quy định.
Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Trước vướng mắc của Công ty TNHH Youngone Bắc Giang về chính sách thuế đối với hàng hóa xuất nhập khẩu tại chỗ, Cục Hải quan đã có văn bản trả lời và hướng dẫn cụ thể.
Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Theo Cục Hải quan, việc định danh, xác thực điện tử chỉ áp dụng đối với hàng hóa xuất nhập khẩu nhóm 2; hàng hóa nhóm 1 gồm tài liệu, chứng từ không thuộc diện phải thực hiện. Đồng thời, doanh nghiệp chuyển phát nhanh cần chuẩn bị các điều kiện về thông tin khai báo và kết nối dữ liệu theo quy định mới.
Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tạm xuất, tái nhập sau sửa chữa, bảo hành vẫn thuộc phạm vi điều chỉnh của quy định về nhãn hàng hóa. Cục Hải quan đã làm rõ nguyên tắc ghi nhãn, đặc biệt đối với linh kiện điện tử có kích thước nhỏ và hàng hóa nhập khẩu đóng gói theo lô.
Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Trước vướng mắc của Công ty TNHH Long Vân về hồ sơ chứng minh thương nhân nước ngoài không có hiện diện tại Việt Nam khi thực hiện hoàn thuế nhập khẩu đối với nguyên vật liệu nhập khẩu tại chỗ trước ngày 1/7/2025, Cục Hải quan đã có công văn hướng dẫn cụ thể.
Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Trước đề nghị của Công ty TNHH Surventis về thủ tục hải quan sau khi đổi tên, Cục Hải quan hướng dẫn cách xử lý đối với chứng từ thuộc hồ sơ hải quan hàng nhập khẩu, giấy phép nhập khẩu và giấy chứng nhận kiểm tra chuyên ngành vẫn mang tên doanh nghiệp cũ.
Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Góp ý vào dự thảo Nghị định quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, 14 doanh nghiệp, hiệp hội đã đề xuất nhiều nội dung liên quan trực tiếp đến hoạt động xuất nhập khẩu và thực hiện thủ tục hải quan. Trong đó, một số kiến nghị đã được Bộ Tài chính tiếp thu, chỉnh lý nhằm hoàn thiện quy định theo thực tiễn.
Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Nhập khẩu xuất bản phẩm không kinh doanh có phải xin giấy phép?

Cục Hải quan đề nghị cơ quan quản lý chuyên ngành (Bộ Văn hóa, Thể thao và Du lịch) hướng dẫn về yêu cầu giấy phép nhập khẩu xuất bản phẩm không kinh doanh, nhằm bảo đảm thống nhất trong quá trình thực hiện thủ tục hải quan.
Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Xuất khẩu cát xây dựng thực hiện theo quy định mới từ ngày 1/6/2026

Cục Hải quan yêu cầu Chi cục Hải quan khu vực XX căn cứ Thông tư số 11/2026/TT-BXD của Bộ Xây dựng để thực hiện thủ tục xuất khẩu cát xây dựng, thay thế quy định tại Thông tư số 04/2021/TT-BXD.
Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Gạch xây dựng, tấm thạch cao nhập khẩu áp dụng quy định kiểm tra chất lượng nào?

Cục Hải quan đề nghị các Chi cục Hải quan khu vực V và VIII thực hiện hướng dẫn về kiểm tra chất lượng gạch xây dựng, tấm thạch cao nhập khẩu trên cơ sở ý kiến của Bộ Xây dựng, trong đó làm rõ chính sách áp dụng theo thời điểm đăng ký tờ khai và điều kiện giảm kiểm tra đối với hàng hóa rủi ro cao.
Phần mềm nhập khẩu không phải làm thủ tục hải quan

Phần mềm nhập khẩu không phải làm thủ tục hải quan

Cục Hải quan hướng dẫn, phần mềm không có tên gọi và mã số hàng hóa theo Danh mục hàng hóa xuất nhập khẩu Việt Nam không thực hiện thủ tục hải quan. Trường hợp phần mềm nhập khẩu được chứa trên phương tiện hữu hình như đĩa CD, DVD, USB hoặc phương tiện tương tự, doanh nghiệp phải làm thủ tục hải quan đối với phương tiện chứa đựng, không phải đối với phần mềm.
Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Thủ tục tạm nhập máy móc giới thiệu sản phẩm cần căn cứ quy định nào?

Trước đề nghị của Công ty TNHH Dịch vụ Thiên Niên Thanh, Cục Hải quan nêu rõ căn cứ pháp lý về chính sách quản lý hàng hóa tạm nhập - tái xuất, thủ tục và hồ sơ hải quan đối với máy móc, thiết bị dùng để giới thiệu sản phẩm, khảo sát thị trường.