Kỳ kê khai thuế đầu tiên yêu cầu hộ kinh doanh chuyển từ thói quen “làm theo kinh nghiệm” sang quản lý dựa trên dữ liệu và chứng từ. Đáng chú ý, quy định thanh toán không dùng tiền mặt với các khoản chi từ 5 triệu đồng (theo Điều 6 Nghị định số 68/2026/NĐ-CP) có thể khiến nhiều hộ bị loại chi phí nếu không nắm rõ. Trao đổi với Tạp chí Kinh tế - Tài chính, ông Nguyễn Thanh Phúc, Chủ tịch HĐQT Công ty Luật và Kế toán Việt Mỹ chỉ ra những rủi ro cốt lõi và lưu ý quan trọng để tránh phát sinh nghĩa vụ thuế.
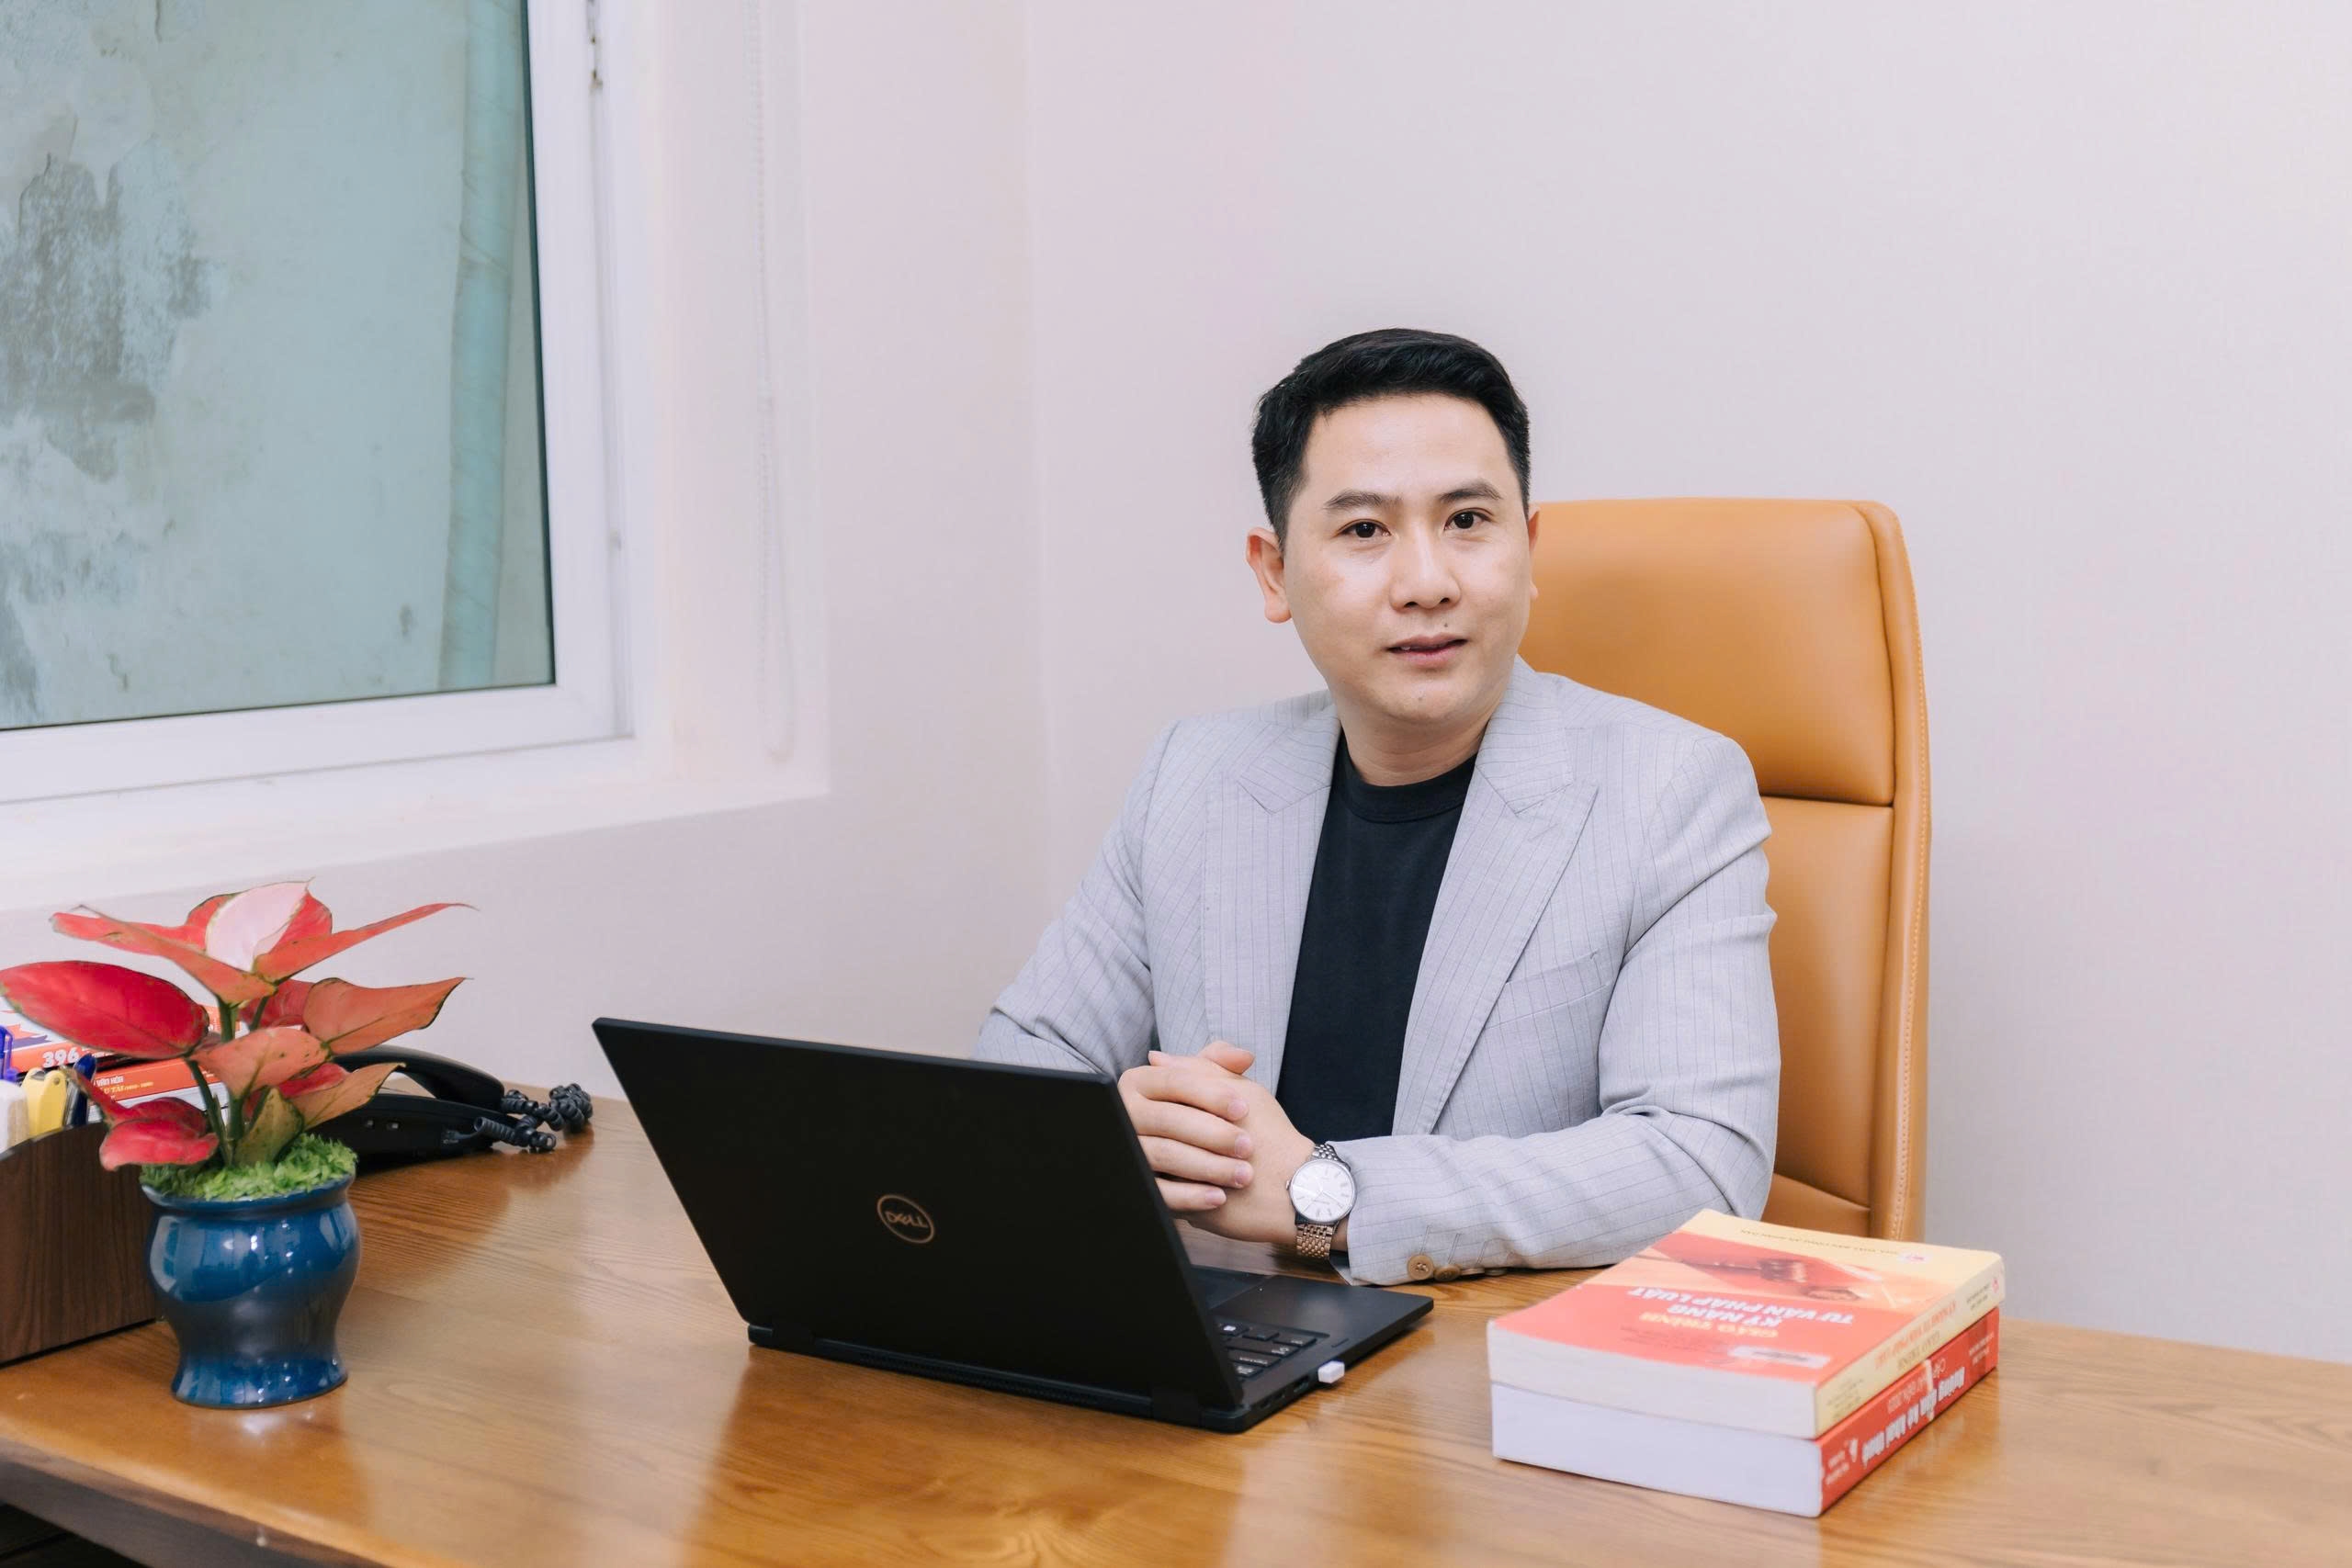 |
| Ông Nguyễn Thanh Phúc, Chủ tịch HĐQT Công ty Luật và Kế toán Việt Mỹ. |
Kỳ kê khai thuế đầu tiên của hộ kinh doanh đang đến gần. Theo ông, những khó khăn lớn nhất hiện nay là gì, đặc biệt trong việc ghi nhận doanh thu từ nhiều kênh và chuẩn bị dữ liệu kê khai?
Qua thực tế làm việc, tôi nhận thấy khó khăn lớn nhất của hộ kinh doanh nằm ở việc họ chưa quen với tư duy quản lý mới, bởi đây là lần đầu tiên thực hiện kê khai thuế theo quý, trong khi trước đó chưa từng áp dụng.
Trước đây, phần lớn hộ kinh doanh quen với cách làm đơn giản, thậm chí không cần ghi chép chi tiết hay kê khai định kỳ. Nay chuyển sang cơ chế tự khai, tự nộp, việc tổng hợp doanh thu theo nguồn và theo mức thuế suất trở thành áp lực.
Đặc biệt, nhiều hộ kinh doanh hiện nay không chỉ bán hàng tại một điểm mà còn mở rộng ra nhiều kênh như cửa hàng trực tiếp, mạng xã hội, sàn thương mại điện tử. Tuy nhiên, họ chưa có thói quen tách bạch doanh thu theo từng nguồn hay từng nhóm thuế suất, tiền thu về thường gộp chung, không phân loại rõ ràng.
Nếu không có hệ thống ghi chép hoặc phần mềm hỗ trợ, việc tổng hợp doanh thu theo đúng quy định rất dễ dẫn đến sai sót, thiếu sót, thậm chí kê khai không đầy đủ.
Ngoài ra, một khó khăn khác là yếu tố tâm lý. Theo đó, nhiều hộ kinh doanh vẫn còn e ngại khi phải làm việc với số liệu, sổ sách, do trước đây không quen, khiến việc chuẩn bị dữ liệu kê khai bị chậm trễ, hoặc mang tính đối phó.
Một nội dung khác khiến nhiều hộ lúng túng là xử lý hàng tồn kho và chứng từ đầu vào. Ông có thể phân tích những sai sót phổ biến và rủi ro về thuế dễ gặp?
Các hộ kinh doanh khi chuyển từ thuế khoán sang thuế kê khai thường rất lúng túng trong xử lý hàng tồn kho và chứng từ đầu vào. Có 2 sai sót rất phổ biến.
Thứ nhất: Không thể chốt được số liệu thực tế của hàng tồn kho tại thời điểm 31/12. Trước đây, nhiều hộ không có thói quen ghi chép, thậm chí có những mặt hàng không có hóa đơn đầu vào. Vì vậy, khi cần tổng hợp số liệu tồn kho làm căn cứ kê khai, họ không có dữ liệu chính xác, dẫn đến không giải trình được nguồn gốc hàng hóa hoặc không chứng minh được chi phí liên quan.
Thứ hai: Hiểu sai về chi phí hợp lệ. Nhiều hộ kinh doanh vẫn giữ tư duy “cứ chi tiền là được tính chi phí”, nhưng thực tế, đặc biệt với những hộ tính thuế TNCN theo thu nhập tính thuế (tức là dựa trên lợi nhuận), thì chi phí được trừ phải đáp ứng đầy đủ điều kiện: hồ sơ rõ ràng, dòng tiền rõ ràng, chứng từ hợp lý, hợp lệ.
Ví dụ, khi mua hàng phải có hóa đơn. Nếu mua từ người dân (như nông sản, thủy sản tự sản xuất, nuôi trồng), thì phải có bảng kê kèm theo thông tin người bán.
Đặc biệt, một điểm rất quan trọng là quy định về thanh toán không dùng tiền mặt. Theo Điều 6 Nghị định số 68/2026/NĐ-CP, các khoản chi từ 5 triệu đồng/lần trở lên mà không thanh toán bằng phương thức không dùng tiền mặt thì không được tính là chi phí được trừ khi xác định thu nhập tính thuế TNCN của hộ, cá nhân kinh doanh.
Trên thực tế, đây là nội dung chưa được nhiều hộ kinh doanh chú ý, trong khi lại có tác động trực tiếp đến số thuế phải nộp. Nếu không nắm rõ, các khoản chi này có thể bị loại khi quyết toán, làm tăng thu nhập chịu thuế và kéo theo nghĩa vụ thuế tăng lên đáng kể.
Do đó, ngoài việc tuân thủ quy định về hóa đơn, chứng từ đầu vào, hộ kinh doanh cần đặc biệt lưu ý đến tính hợp lý, hợp lệ của các khoản chi, cũng như phương thức thanh toán đối với các khoản từ 5 triệu đồng/lần trở lên, kể cả khi trả lương, trả công cho người lao động.
Với các quy định mới như thông báo tài khoản ngân hàng, kê khai điện tử và thời hạn nộp hồ sơ, hộ kinh doanh cần ưu tiên những việc gì để tránh bị động?
Theo tôi, điều quan trọng nhất là hộ kinh doanh phải nắm rõ và tuân thủ các mốc thời gian để tránh bị trễ hạn.
Việc đầu tiên cần làm là thông báo tài khoản ngân hàng với cơ quan Thuế, với hạn chót là ngày 20/4, trước thời điểm kê khai thuế quý I/2026. Đây không chỉ là yêu cầu thủ tục, mà còn giúp tách bạch dòng tiền kinh doanh với chi tiêu cá nhân, qua đó kiểm soát doanh thu, chi phí tốt hơn.
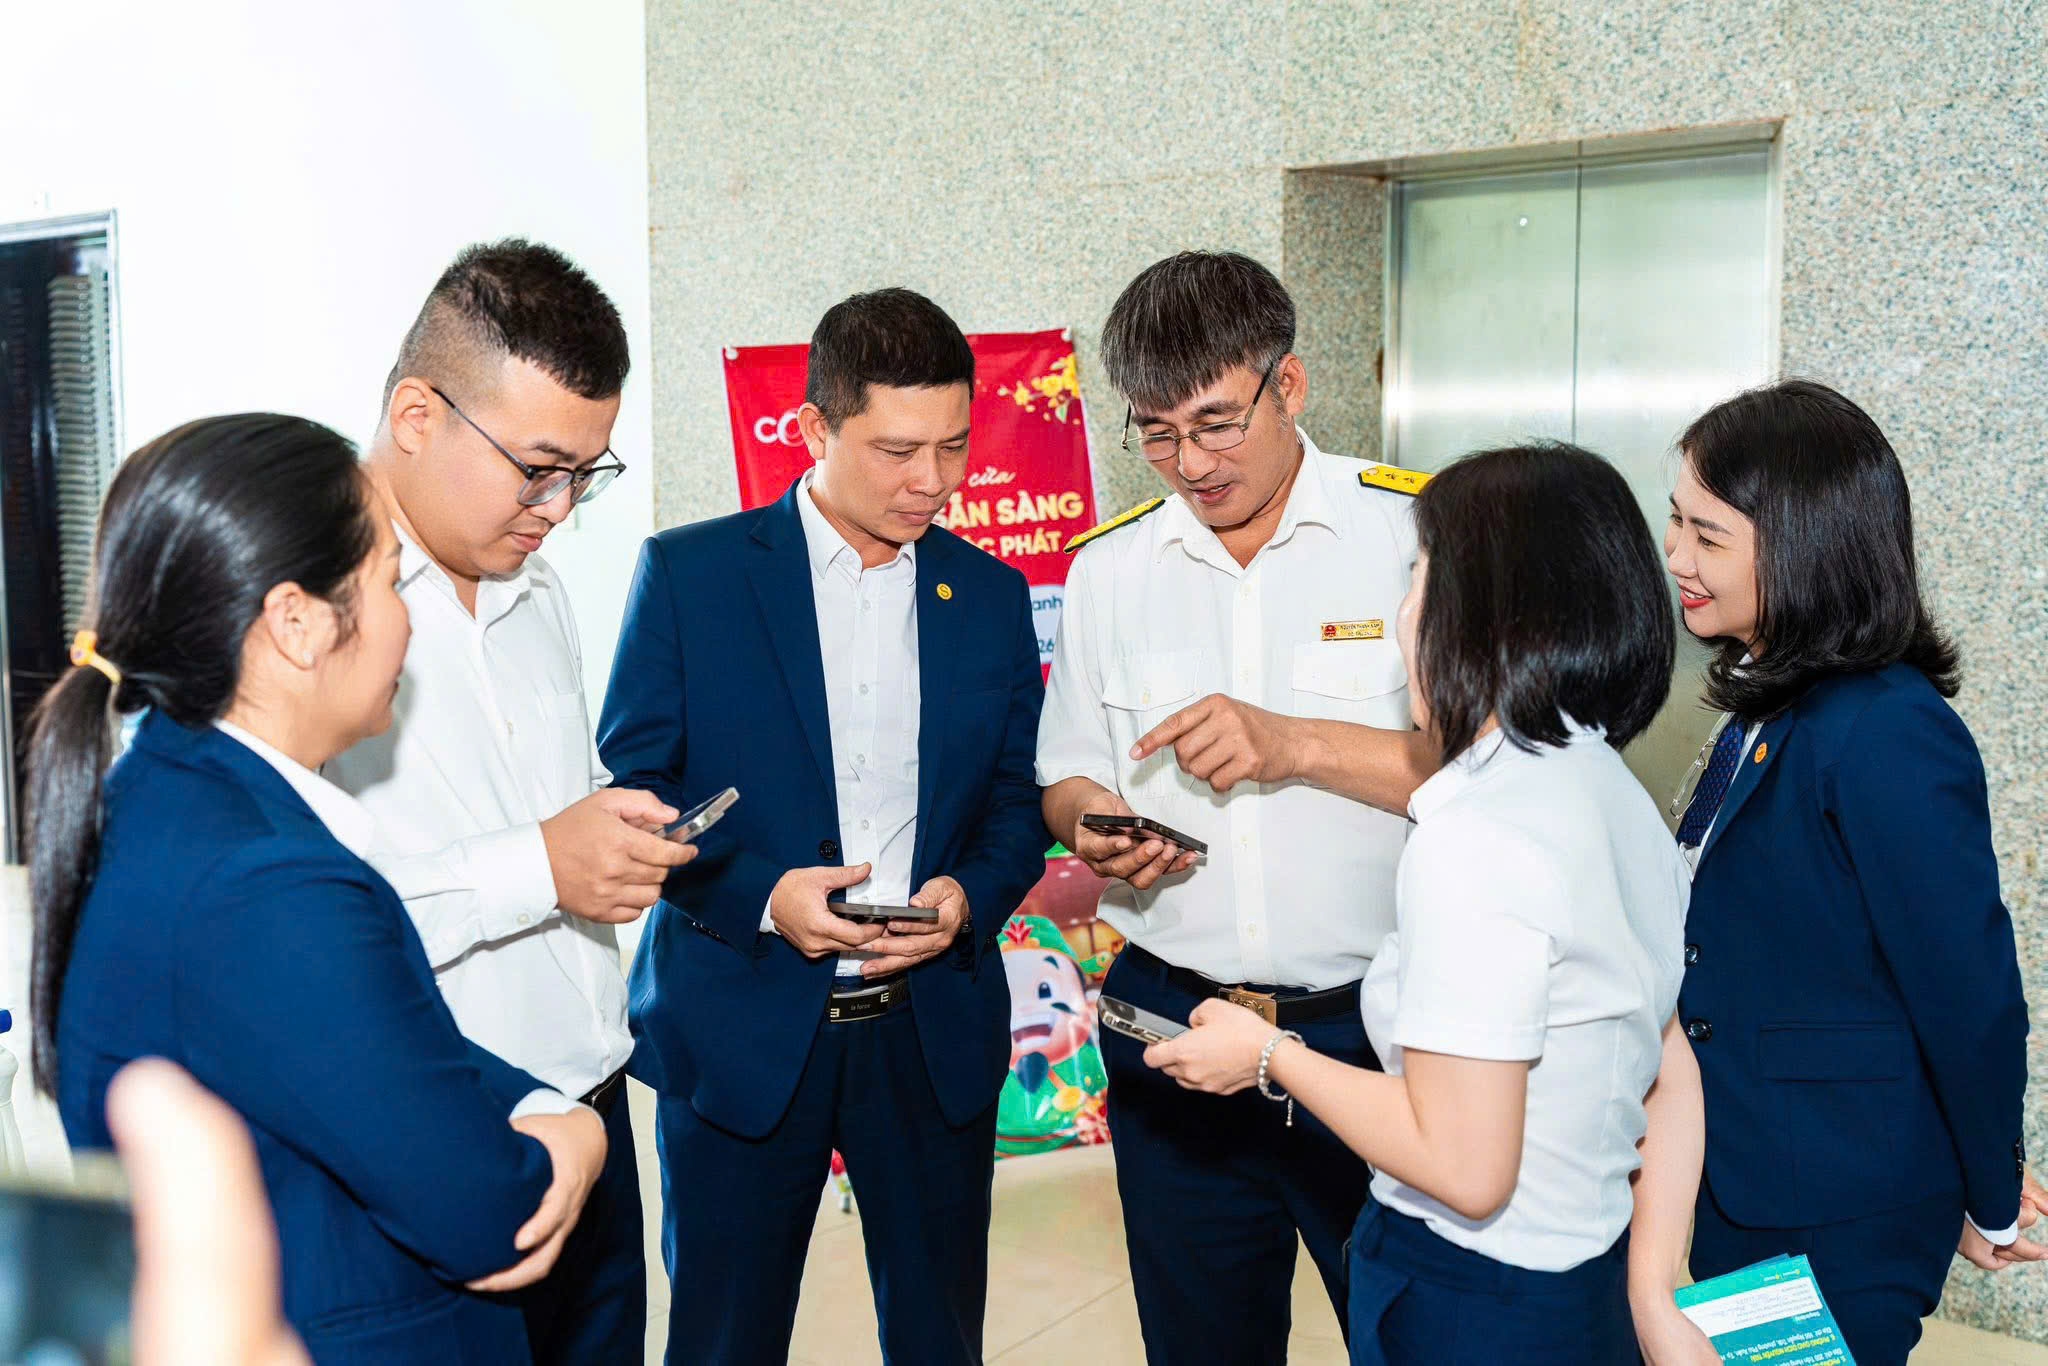 |
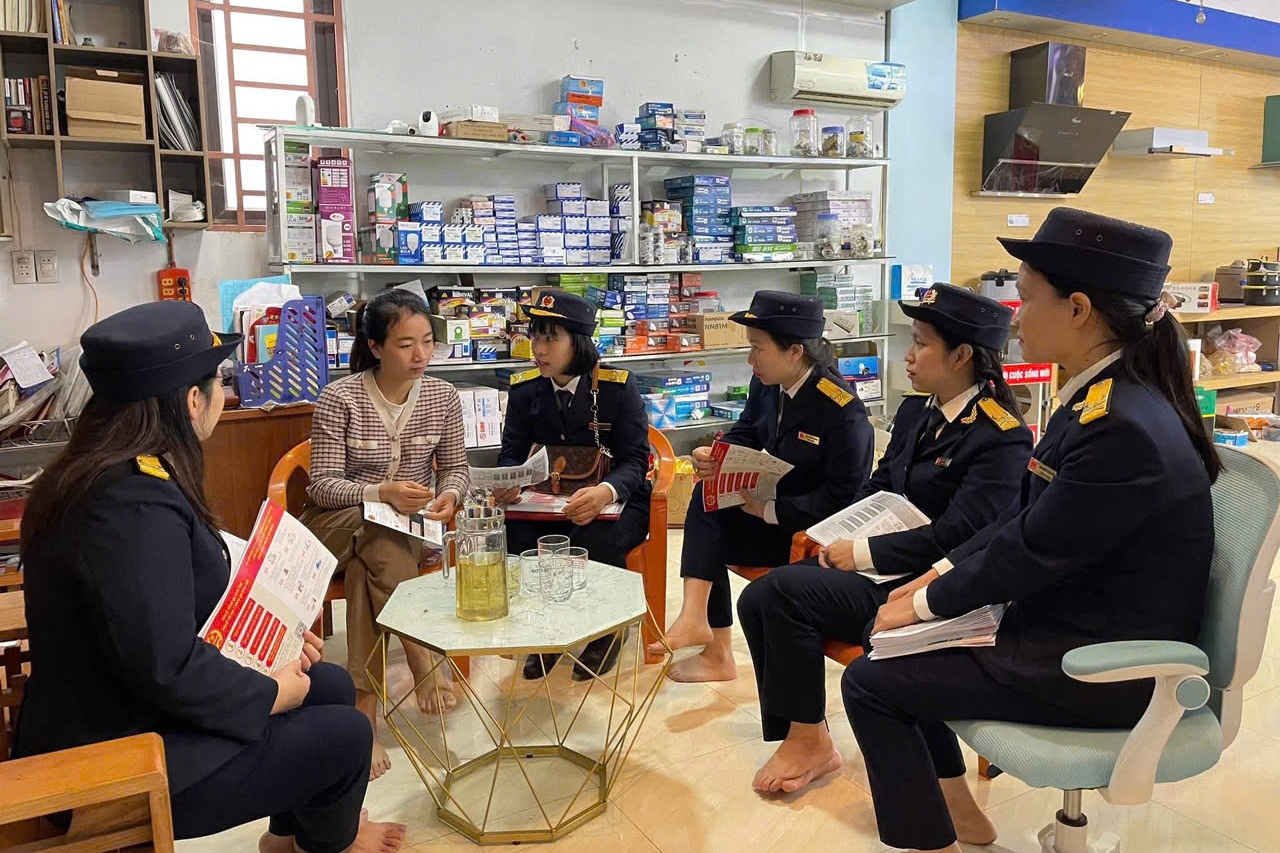
| Công chức Thuế cơ sở 1 TP. Huế trao đổi, hướng dẫn hô kinh doanh cài đặt eTax Mobile. Ảnh: TCS1. |
Tiếp theo là xác định đúng kỳ kê khai theo tháng hay theo quý. Nếu kê khai theo tháng, hạn nộp tờ khai là ngày 20/4 cho kỳ tháng 3/2026; nếu kê khai theo quý, hạn chót là ngày 4/5/2026 cho quý I/2026.
Ngoài ra, hộ kinh doanh cần chủ động chuẩn bị dữ liệu từ sớm, tránh dồn vào sát hạn vì dễ phát sinh sai sót. Đồng thời, cần làm quen với kê khai điện tử, do hiện nay hầu hết thủ tục đều thực hiện online.
Ngành Thuế đang đẩy mạnh số hóa với hóa đơn điện tử và kê khai online. Theo ông, mức độ sẵn sàng của hộ kinh doanh hiện nay ra sao?
Qua hoạt động cung cấp dịch vụ kế toán và kê khai thuế cho các hộ kinh doanh trong năm 2026, tôi cho rằng mức độ sẵn sàng là tương đối tốt. Nhiều hộ kinh doanh đã bắt đầu sử dụng hóa đơn điện tử, phần mềm quản lý bán hàng và kê khai trực tuyến.
Tuy nhiên, vẫn có sự chênh lệch giữa các nhóm. Cụ thể, những hộ do người trẻ làm chủ, quen công nghệ thì thích ứng nhanh, trong khi các hộ kinh doanh truyền thống, đặc biệt là người lớn tuổi, gặp khó khăn hơn trong việc tiếp cận.
Rào cản không chỉ nằm ở kỹ năng sử dụng công nghệ mà còn ở tâm lý e ngại, sợ sai, sợ phức tạp, thậm chí lo ngại phát sinh nghĩa vụ thuế khi dữ liệu chưa đầy đủ.
Để khắc phục, cần có sự đồng hành, hướng dẫn cụ thể, thậm chí “cầm tay chỉ việc” để họ thao tác thành thạo từ xuất hóa đơn, nhập dữ liệu đến kê khai thuế.
Bên cạnh đó, cần hỗ trợ hộ kinh doanh làm việc với nhà cung cấp để đảm bảo việc xuất hóa đơn đầy đủ, đúng thời điểm, qua đó tránh thiếu sót chứng từ đầu vào.
Khi đã quen với quy trình và công cụ, hộ kinh doanh sẽ tự tin hơn, giảm rủi ro sai sót và thích ứng tốt hơn với phương thức quản lý mới.
Để hộ kinh doanh có thể thích ứng nhanh và bền vững với cơ chế quản lý thuế mới, ông có khuyến nghị gì?
Tôi cho rằng có 3 điều cốt lõi. Trước hết, thay đổi tư duy từ làm theo kinh nghiệm sang quản lý dựa trên dữ liệu. Tiếp đến, chuẩn hóa quy trình ngay từ đầu, tách bạch dòng tiền, lưu trữ hóa đơn đầy đủ, sử dụng công cụ hỗ trợ. Cuối cùng là, không ngại học hỏi và tìm kiếm sự hỗ trợ khi cần thiết.
Chuyển đổi nào cũng có khó khăn, nhưng nếu làm đúng ngay từ đầu, hộ kinh doanh không chỉ tuân thủ tốt nghĩa vụ thuế mà còn nâng cao hiệu quả quản lý và phát triển bền vững hơn.
Xin trân trọng cảm ơn ông!