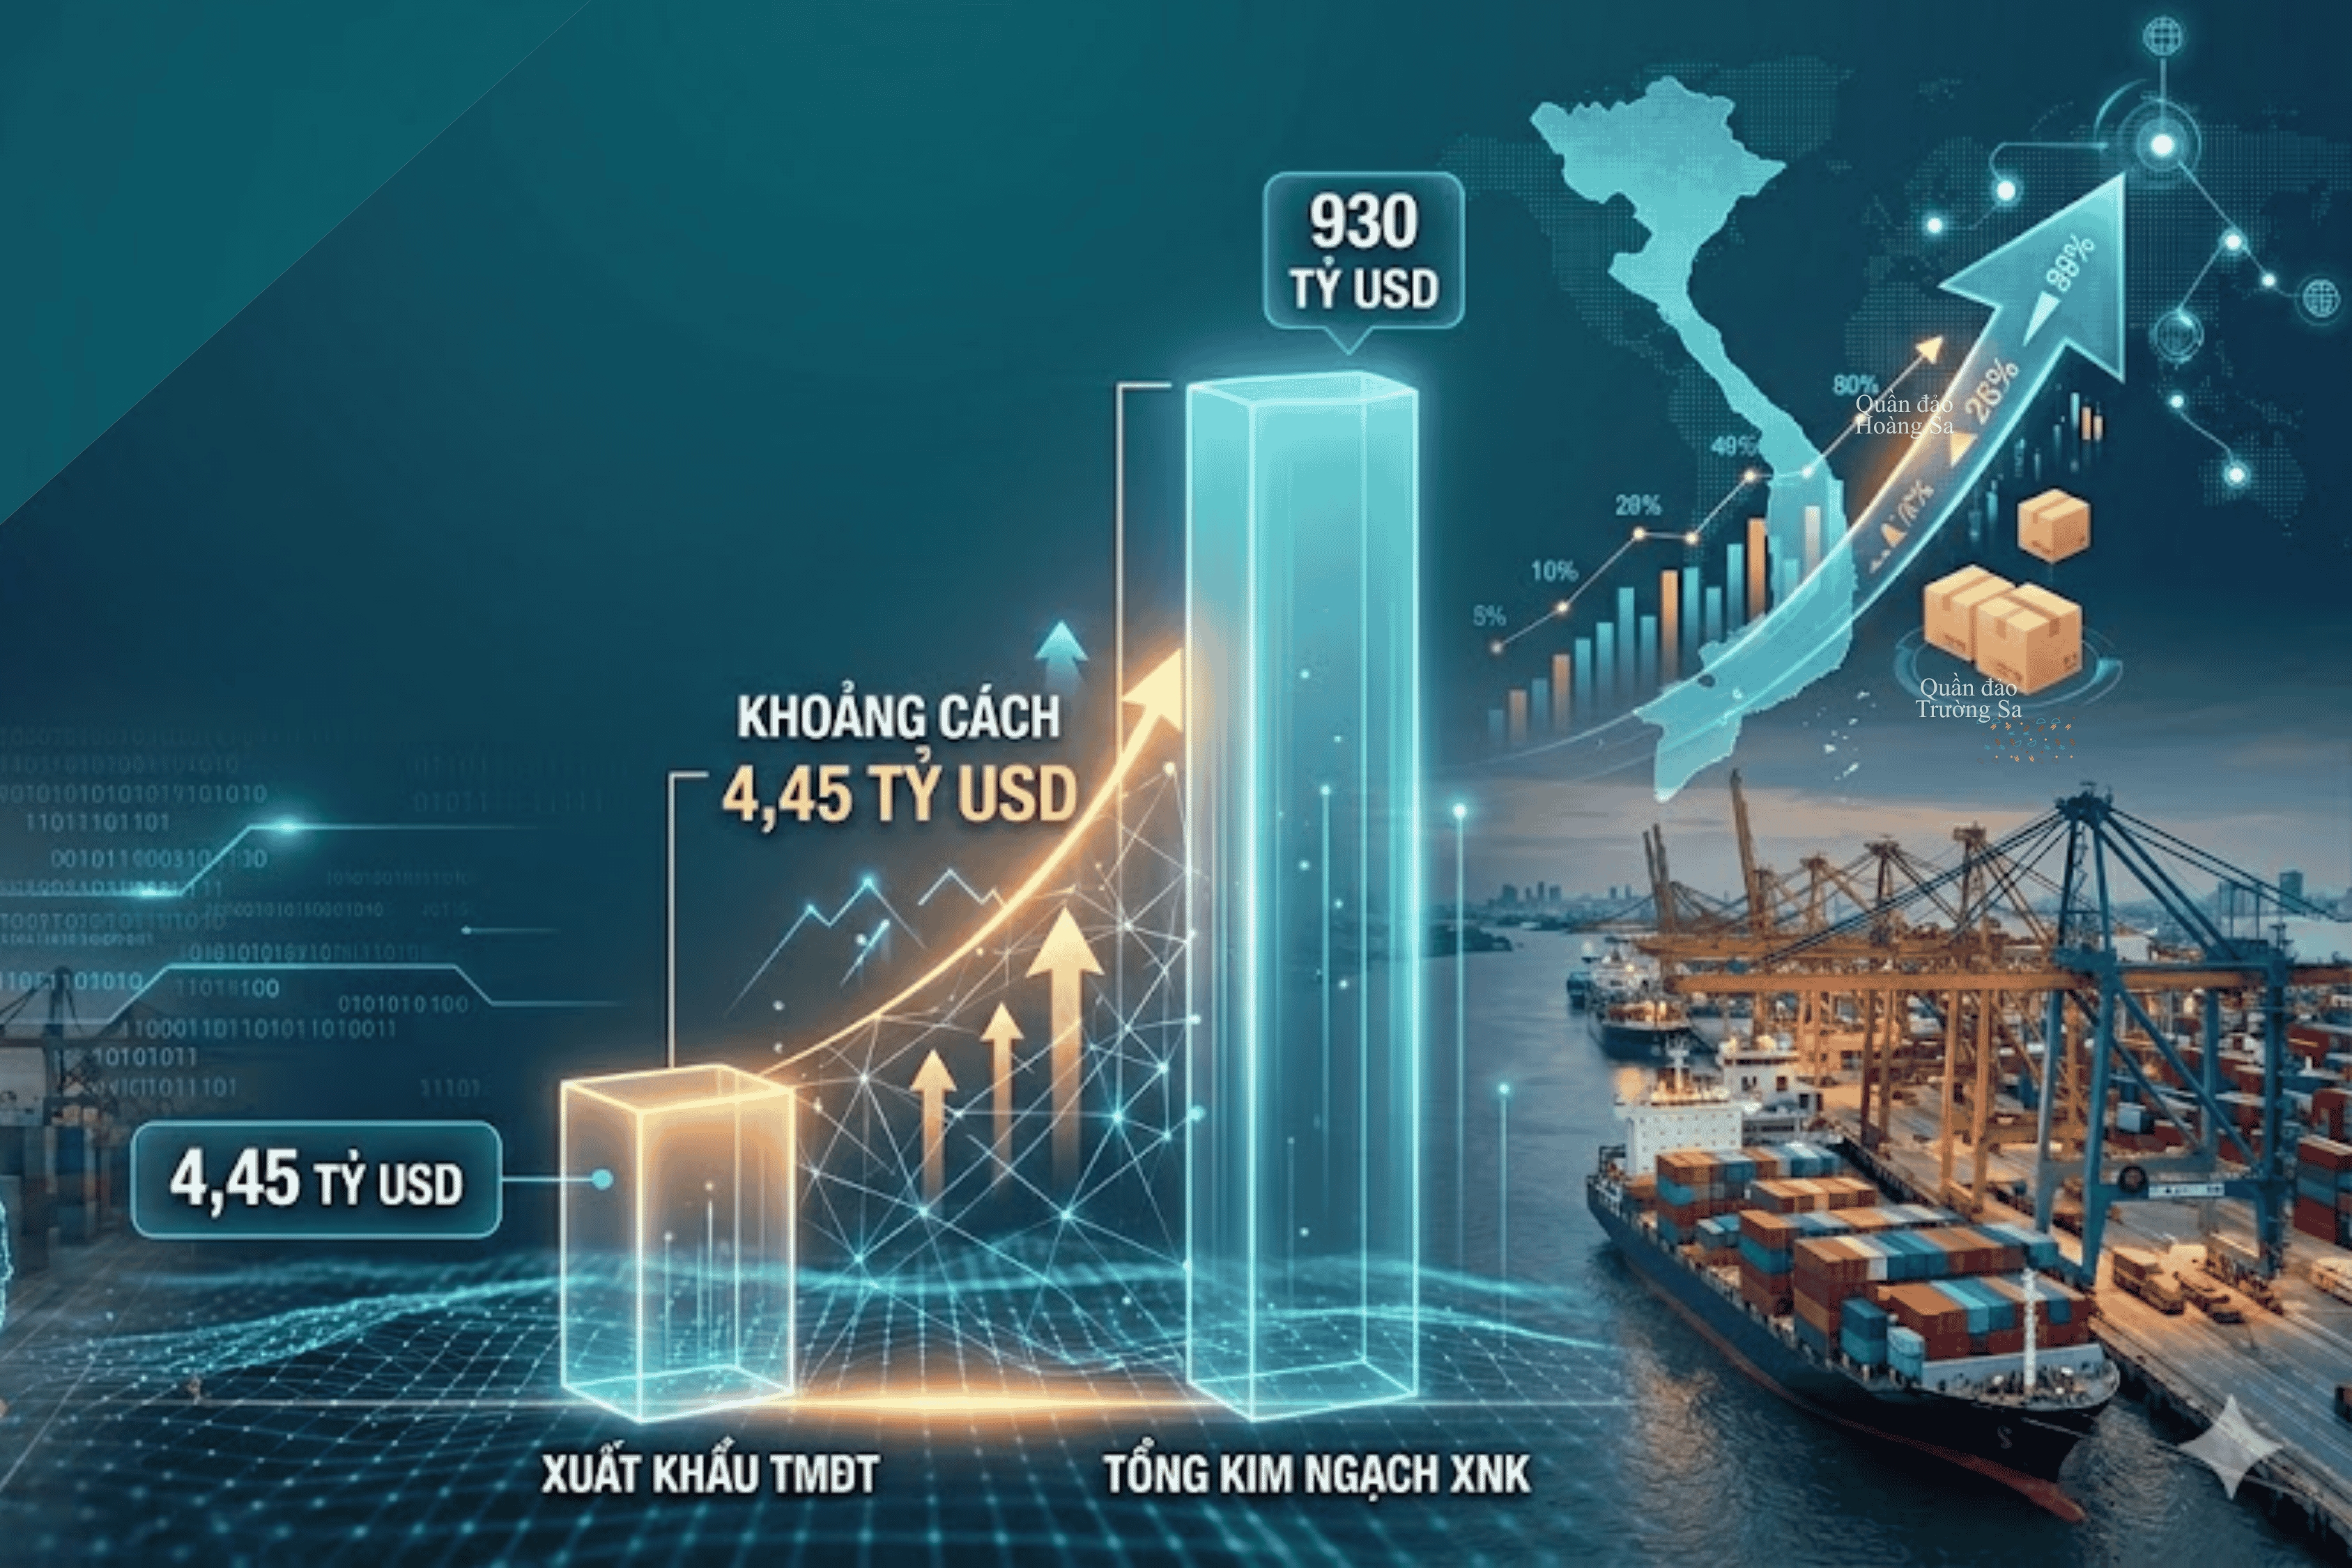
Cục Thống kê (Bộ Tài chính) cho biết, tổng kim ngạch xuất nhập khẩu hàng hóa 4 tháng đầu năm 2026 đạt 344,17 tỷ USD, tăng 24,2% so với cùng kỳ năm 2025. Con số này cho thấy bức tranh thương mại đang chuyển biến tích cực. Tuy nhiên, cán cân thương mại đã đảo chiều với mức nhập siêu 7,11 tỷ USD. Trước diễn biến này, đặc biệt là trong bối cảnh chi phí logistics neo cao và các rào cản xanh từ EU bước vào giai đoạn tính phí, xuất khẩu số đang nổi lên như một lựa chọn không thể trì hoãn.
 |
| Logistics: “Điểm chạm” chiến lược của thương mại điện tử. |
Áp lực từ “luật chơi” mới
Trao đổi về vấn đề trên, bà Nguyễn Dạ Quyên, Giám đốc Công ty tư vấn quản trị chuỗi cung ứng CEL cho rằng, đây là “một bức tranh tăng trưởng, nhưng thiếu tự chủ”.
 | | Doanh nghiệp cần xây dựng chiến lược thương hiệu có chủ đích. Một số thương hiệu Việt như: Marou Chocolate, Cocoon, Sunhouse đã bước đầu đi theo hướng này. Họ không thay thế kênh truyền thống mà bổ sung thêm trụ cột tăng trưởng D2C, với định vị rõ ràng cho thị trường quốc tế. Bà Nguyễn Dạ Quyên | |
Theo bà Quyên, xuất khẩu của Việt Nam vẫn dựa phần lớn vào hoạt động gia công cho khu vực FDI, thay vì được thúc đẩy bởi giá trị nội địa và năng lực thương hiệu của doanh nghiệp trong nước.
Cụ thể, kim ngạch xuất khẩu ước đạt 168,53 tỷ USD, tăng gần 20%, song tốc độ nhập khẩu lại cao hơn đáng kể, khiến cán cân thương mại đảo chiều. Điều này phản ánh thực tế rằng, nền sản xuất trong nước vẫn phụ thuộc lớn vào nguyên vật liệu nhập khẩu, đồng thời chưa tạo được giá trị gia tăng đủ mạnh trong chuỗi cung ứng toàn cầu.
Trong bối cảnh đó, thương mại điện tử (TMĐT) xuyên biên giới nổi lên như một hướng đi tiềm năng. Không chỉ đơn thuần là một kênh bán hàng mới, mô hình này cho phép doanh nghiệp Việt tiếp cận trực tiếp người tiêu dùng quốc tế, qua đó giảm phụ thuộc vào các khâu trung gian và từng bước nâng cao giá trị giữ lại.
Song song với những thách thức nội tại, môi trường thương mại quốc tế cũng đang thay đổi nhanh chóng, đặt ra nhiều rào cản mới. Một trong những yếu tố đáng chú ý là Cơ chế điều chỉnh biên giới carbon (CBAM) của Liên minh châu Âu (EU), chính thức bước vào giai đoạn tính phí từ đầu năm 2026.
CBAM hiện áp dụng với 6 nhóm hàng hóa có mức phát thải cao, bao gồm: sắt thép, nhôm, xi măng, phân bón, hydro và điện. Theo lộ trình, các nhà nhập khẩu tại EU sẽ bắt đầu mua chứng chỉ carbon từ năm 2027, nhưng việc tính toán lượng phát thải đã được áp dụng từ năm 2026.
Đối với Việt Nam, đây không phải là một thay đổi nhỏ. Năm 2025, xuất khẩu thép đạt hơn 10 triệu tấn, với giá trị 6,63 tỷ USD, trong đó EU là thị trường lớn thứ hai. Riêng kim ngạch xuất khẩu sang EU đạt gần 1,4 tỷ USD, đủ để CBAM trở thành một rủi ro mang tính chiến lược. Tuy nhiên, theo bà Quyên, nhận thức của doanh nghiệp về cơ chế này vẫn còn hạn chế và chưa theo kịp yêu cầu thực tế.
Không chỉ EU, Hoa Kỳ cũng đã có động thái quan trọng khi chấm dứt cơ chế miễn thuế (de minimis) đối với hàng hóa dưới 800 USD từ tháng 8/2025. Quy định này từng là nền tảng cho mô hình bán lẻ xuyên biên giới thông qua các gói hàng nhỏ gửi trực tiếp từ nước ngoài.
Việc thay đổi chính sách đã tạo ra tác động hai chiều. Một mặt, lợi thế giá của các đối thủ lớn, đặc biệt là các nhà bán lẻ Trung Quốc bị suy giảm. Mặt khác, doanh nghiệp Việt cũng buộc phải điều chỉnh mô hình vận hành, chuyển sang sử dụng kho ngoại quan tại Hoa Kỳ hoặc dịch vụ hoàn tất đơn hàng FBA của Amazon để tối ưu chi phí và tuân thủ quy định mới.
Ba ưu tiên chiến lược cho doanh nghiệp
Trước bối cảnh chi phí logistics vẫn neo cao, nhiều doanh nghiệp đặt câu hỏi, liệu xuất khẩu số có thực sự giúp giảm gánh nặng vận chuyển? Về vấn đề này, bà Nguyễn Dạ Quyên cho rằng, dù xuất khẩu số không làm chi phí vận chuyển đường biển giảm, nhưng lại tạo ra sự thay đổi căn bản về cấu trúc lợi nhuận, vòng quay vốn và quyền kiểm soát dữ liệu khách hàng.
Trong mô hình truyền thống B2B (hoạt động bán hàng giữa doanh nghiệp với doanh nghiệp), doanh nghiệp thường bán hàng theo giá giao lên tàu (FOB), nghĩa là chỉ chịu trách nhiệm đến khi hàng lên tàu. Phần giá trị gia tăng lớn nhất, từ vận chuyển, phân phối đến bán lẻ nằm trong tay các đối tác nước ngoài.
Ngược lại, với mô hình D2C (hình thức mà nhà sản xuất bán sản phẩm trực tuyến trực tiếp cho người tiêu dùng cuối cùng) thông qua các nền tảng như: Amazon, Shopify hay TikTok Shop quốc tế, doanh nghiệp có thể giữ lại phần lớn giá trị này. Điều này không chỉ cải thiện biên lợi nhuận mà còn giúp rút ngắn chu kỳ dòng tiền. Thay vì chờ 60-90 ngày như trong hợp đồng B2B, doanh nghiệp có thể nhận thanh toán trong vài tuần.
Quan trọng hơn, xuất khẩu số mang lại quyền sở hữu dữ liệu, yếu tố ngày càng mang tính quyết định. Mỗi đơn hàng trở thành một điểm dữ liệu giúp doanh nghiệp hiểu rõ hành vi khách hàng, tối ưu tồn kho và xây dựng chiến lược dài hạn.
Tuy nhiên, cơ hội luôn đi kèm thách thức. Theo bà Quyên, để tận dụng được làn sóng xuất khẩu số, doanh nghiệp Việt cần có cách tiếp cận bài bản hơn.
Trước hết, cần làm chủ bài toán kinh tế trên từng kênh bán hàng. Một đơn hàng trên Amazon FBA không chỉ có doanh thu mà còn đi kèm hàng loạt chi phí: phí nền tảng, phí lưu kho, quảng cáo, hoàn trả, thuế nhập khẩu và thông quan. Nếu không tính toán đầy đủ, doanh nghiệp dễ rơi vào tình trạng “càng bán càng lỗ”.
Thứ hai, cần chuyển từ tư duy tuân thủ bị động sang chủ động. Các quy định như CBAM, EUDR (chống phá rừng) hay GPSR (an toàn sản phẩm) không còn là xu hướng tương lai mà đã trở thành yêu cầu hiện tại.
Doanh nghiệp cũng cần đầu tư vào hệ thống truy xuất nguồn gốc và kiểm kê khí thải ngay từ bây giờ để tránh bị loại khỏi thị trường.
Thứ ba, xây dựng thương hiệu phải trở thành chiến lược cốt lõi. Một số doanh nghiệp Việt đã bắt đầu đi theo hướng này, kết hợp kênh truyền thống với mô hình D2C để tạo thêm trụ cột tăng trưởng. Việc định vị rõ ràng trên thị trường quốc tế sẽ giúp nâng cao giá trị sản phẩm và giảm phụ thuộc vào gia công.
Ở cấp độ chính sách, Chính phủ cũng đã có những bước đi đáng chú ý. Quyết định số 1568/QĐ-BCT về Kế hoạch tổng thể phát triển TMĐT quốc gia giai đoạn 2026-2030 đặt ra nhiều mục tiêu tham vọng: tăng trưởng doanh số 20-30% mỗi năm, 60% doanh nghiệp vừa và nhỏ tham gia nền tảng số và 80% giao dịch không dùng tiền mặt.
Đáng chú ý, yếu tố “xanh” lần đầu tiên được đưa vào như một trụ cột bắt buộc, phù hợp với xu hướng tiêu dùng toàn cầu. Bên cạnh đó, Luật TMĐT có hiệu lực từ tháng 7/2026 được kỳ vọng sẽ hoàn thiện khung pháp lý cho lĩnh vực này.
Tuy nhiên, theo bà Quyên, để chính sách đi vào thực tế, cần giải quyết hai điểm nghẽn quan trọng, đó là: cơ chế thanh toán xuyên biên giới, đặc biệt với các giao dịch nhỏ nhưng tần suất cao trong mô hình D2C; và phát triển các trung tâm hoàn tất đơn hàng đạt chuẩn quốc tế ngay trong nước, giúp doanh nghiệp đáp ứng yêu cầu của các nền tảng lớn.