Bộ Tài chính vừa trình Chính phủ dự thảo Nghị định sửa đổi, bổ sung quy định xử phạt vi phạm hành chính trong lĩnh vực hải quan nhằm đồng bộ hóa với Luật Quản lý thuế số 108/2025/QH15.
Thay đổi này nhằm bám sát chủ trương cải cách hành chính, tạo điều kiện thuận lợi và khuyến khích doanh nghiệp tự giác chấp hành pháp luật.
Nội dung cốt lõi của dự thảo là mở rộng các trường hợp doanh nghiệp không bị xử phạt vi phạm hành chính khi chủ động khắc phục sai sót.
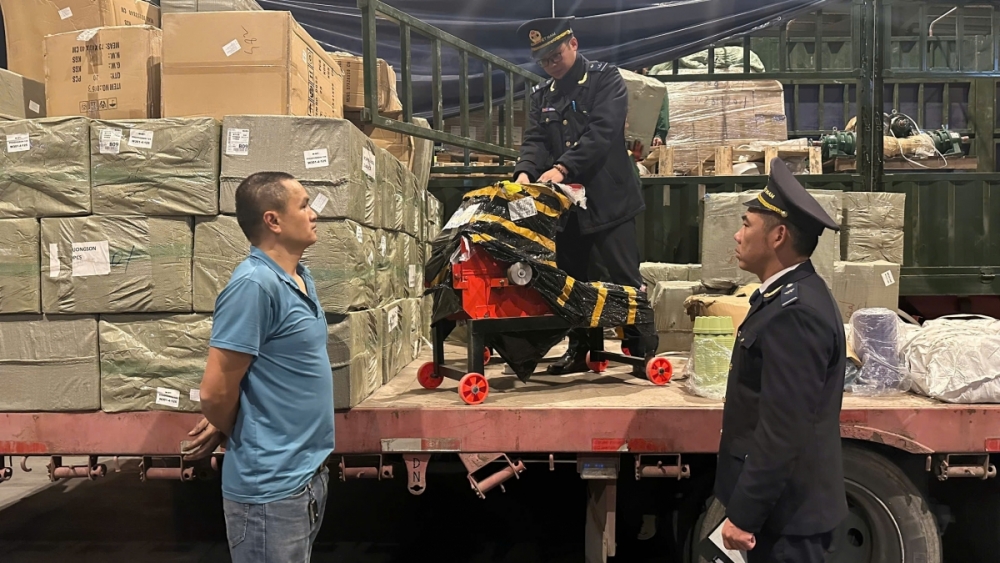 |
| Hoạt động kiểm tra thực tế hàng hóa nhập khẩu của cơ quan Hải quan. |
Cụ thể: Doanh nghiệp khai sai nhưng tự nguyện khai bổ sung trước khi cơ quan Hải quan thông báo kiểm tra hồ sơ trực tiếp đối với hàng hóa đang làm thủ tục sẽ không bị phạt.
Đối với hàng hóa đã thông quan, doanh nghiệp được miễn phạt nếu chủ động khai bổ sung trong vòng 60 ngày kể từ ngày thông quan, với điều kiện việc này diễn ra trước khi có quyết định thanh tra, kiểm tra.
Doanh nghiệp có quyền sửa đổi, bổ sung báo cáo quyết toán trong thời hạn 60 ngày kể từ ngày nộp báo cáo và trước khi có quyết định kiểm tra từ cơ quan chức năng.
Với các trường hợp đặc thù sẽ miễn phạt đối với hàng hóa chưa có giá chính thức tại thời điểm đăng ký tờ khai, hoặc hàng hóa xuất nhập khẩu có dung sai về số lượng phù hợp với thỏa thuận thương mại và thông lệ quốc tế.
Bên cạnh các ưu đãi, dự thảo Nghị định sửa đổi, bổ sung quy định xử phạt vi phạm hành chính trong lĩnh vực hải quan cũng siết chặt trách nhiệm của các bên liên quan. Đối tượng bị xử phạt được mở rộng từ ngân hàng thương mại sang toàn bộ các tổ chức tín dụng, chi nhánh ngân hàng nước ngoài và tổ chức cung ứng dịch vụ thanh toán trung gian nếu vi phạm nghĩa vụ trích chuyển ngân sách. Người bảo lãnh cũng sẽ bị phạt tiền tương ứng với số tiền thuế phải nộp nếu không thực hiện nghĩa vụ thay cho doanh nghiệp trong phạm vi bảo lãnh.
Những thay đổi này được kỳ vọng sẽ tạo ra hành lang pháp lý minh bạch, giúp doanh nghiệp yên tâm kinh doanh và chủ động xử lý các rủi ro về sai sót hành chính.