Hoạt động đào tạo lái xe là hoạt động dạy học theo quy định của pháp luật chuyên ngành về đào tạo lái xe, thuộc phạm vi quản lý nhà nước của Bộ Xây dựng; không thuộc đối tượng, phạm vi điều chỉnh của Luật Giáo dục số 43/2019/QH14 và Luật Giáo dục nghề nghiệp số 74/2014/QH1311, do đó thuộc đối tượng chịu thuế giá trị gia tăng theo quy định.
 |
| Trường hợp thuộc đối tượng được tính thuế giá trị gia tăng theo phương pháp trực tiếp theo Luật Thuế giá trị gia tăng số 48/2024/QH15 thì áp dụng tỷ lệ tính thuế giá trị gia tăng là 5% trên doanh thu theo quy định |
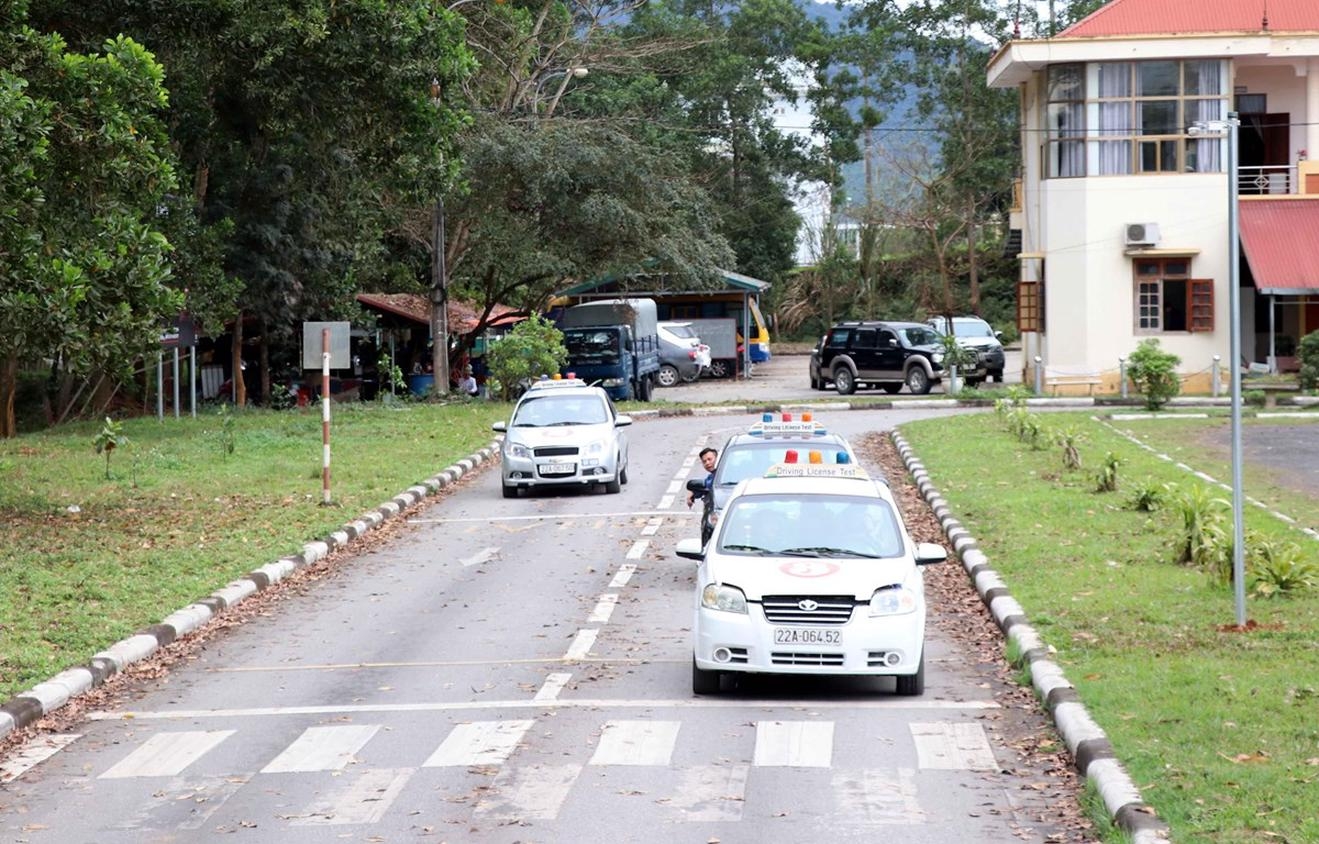
Thuế tỉnh Tuyên Quang vừa có Công văn số 1008/TQU-QLDN1 trả lời Công văn số 122/CVTTDN-SHLX của Trung tâm Dạy nghề - Sát hạch lái xe Tuyên Quang về chính sách thuế giá trị gia tăng.
Trả lời vướng mắc của đơn vị này, Thuế tỉnh Tuyên Quang viện dẫn Luật thuế Giá trị gia tăng số 48/2024/QH15; Luật Trật tự, an toàn giao thông đường bộ số 36/2024/QH15; Luật sửa đổi, bổ sung một số điều của 10 Luật có liên quan đến an ninh, trật tự số 118/2025/QH15; Nghị định số 174/2025/NĐ-CP quy định chính sách giảm thuế giá trị gia tăng; Công văn số 14199/BXD-VT&ATGT ngày 27/11/2025 của Bộ Xây dựng phúc đáp Công văn số 5040/CT-CS ngày 07/11/2025 của Cục Thuế về việc chính sách thuế đối với hoạt động đào tạo lái xe.
Căn cứ các quy định nêu trên, Thuế tỉnh Tuyên Quang trả lời các vướng mắc của Trung tâm Dạy nghề - Sát hạch lái xe Tuyên Quang như sau:
Hoạt động đào tạo lái xe được quy định tại khoản 1, khoản 6 và khoản 8 Điều 60 Luật Trật tự, an toàn giao thông đường bộ số 36/2024/QH15 và khoản 1 Điều 6 Nghị định số 160/2024/NĐ-CP ngày 18/12/2024 của Chính phủ quy định về hoạt động đào tạo và sát hạch lái xe.
Theo đó, hoạt động đào tạo lái xe là hoạt động dạy học theo quy định của pháp luật chuyên ngành về đào tạo lái xe, thuộc phạm vi quản lý nhà nước của Bộ Xây dựng; không thuộc đối tượng, phạm vi điều chỉnh của Luật Giáo dục số 43/2019/QH14 và Luật Giáo dục nghề nghiệp số 74/2014/QH1311, do đó thuộc đối tượng chịu thuế giá trị gia tăng theo quy định.
Đối với hoạt động đào tạo lái xe, kể từ ngày 1/7/2025 áp dụng mức thuế suất thuế giá trị gia tăng là 10% do theo khoản 3 Điều 9 Luật thuế Giá trị gia tăng số 48/2024/QH15, hoạt động này là hoạt động cung cấp các loại hình dịch vụ dạy học chuyên ngành có thu phí đồng thời không thuộc danh mục không chịu thuế, thuế suất 0% và thuế suất 5%.
Trường hợp Trung tâm thuộc đối tượng được tính thuế giá trị gia tăng theo phương pháp trực tiếp theo khoản 2 Điều 12 Luật thuế Giá trị gia tăng số 48/2024/QH15 thì áp dụng tỷ lệ tính thuế giá trị gia tăng là 5% trên doanh thu theo quy định.
Nếu hoạt động đào tạo lái xe không nằm trong danh mục loại trừ tại các Phụ lục I, II ban hành kèm theo Nghị định số 174/2025/NĐ-CP ngày 30/6/2025 của Chính phủ quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết số 204/2025/QH15 ngày 17/6/2025 của Quốc hội thì được áp dụng mức thuế suất thuế giá trị gia tăng là 8% (trường hợp tính thuế giá trị gia tăng theo phương pháp khấu trừ), hoặc được tính giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng (trường hợp tính thuế giá trị gia tăng theo phương pháp trực tiếp) đến hết ngày 31/12/2026.
Cơ quan Thuế đề nghị Trung tâm Dạy nghề - Sát hạch lái xe Tuyên Quang căn cứ vào tình hình thực tế của đơn vị, đối chiếu với các quy định tại văn bản pháp luật trích dẫn nêu trên để thực hiện đúng quy định.
Đồng thời, trong quá trình thực hiện, nếu các văn bản trích dẫn nêu trên được sửa đổi, bổ sung hoặc hết hiệu lực thi hành, Trung tâm nghiên cứu, áp dụng các văn bản pháp luật có hiệu lực tại thời điểm để thực hiện.