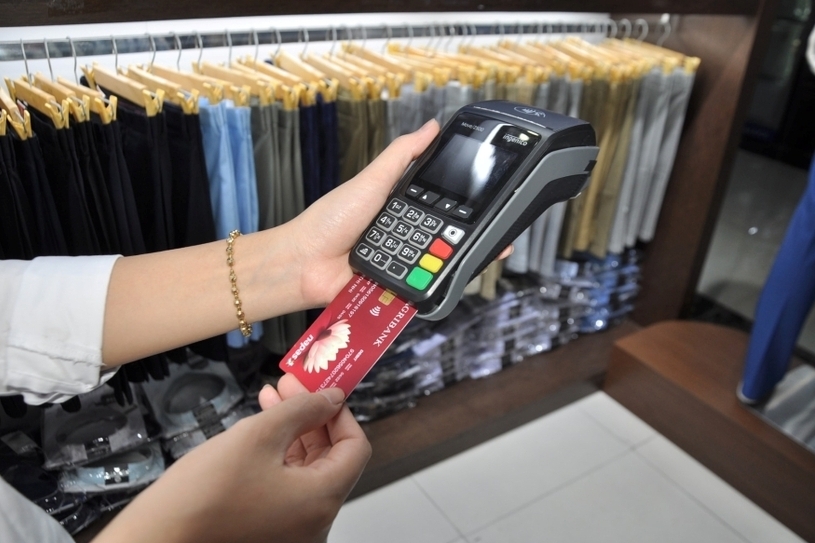
Việc hạ ngưỡng thanh toán không dùng tiền mặt xuống còn 5 triệu đồng theo quy định mới đặt ra yêu cầu thích ứng đối với doanh nghiệp trong lĩnh vực gỗ, lâm sản, nhất là khi hoạt động thu mua chủ yếu diễn ra tại khu vực nông thôn, nơi thói quen sử dụng tiền mặt vẫn còn phổ biến. Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính) đã có hướng dẫn cụ thể nhằm làm rõ cách áp dụng và yêu cầu tuân thủ quy định.
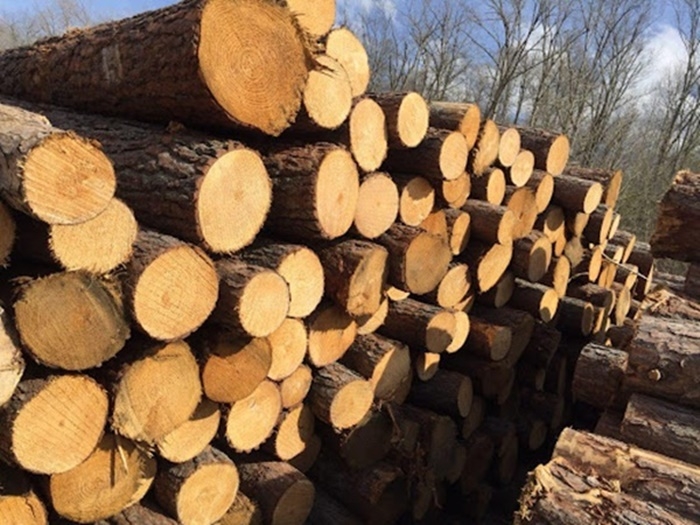 |
| Các khoản thanh toán của doanh nghiệp, bao gồm cả chi phí thu mua gỗ, lâm sản từ người dân, nếu có giá trị từ 5 triệu đồng trở lên thì phải có chứng từ thanh toán không dùng tiền mặt để được tính vào chi phí được trừ. Ảnh: TL. |
Việc hạ ngưỡng thanh toán không dùng tiền mặt xuống còn 5 triệu đồng theo quy định mới đặt ra yêu cầu thích ứng đối với doanh nghiệp trong lĩnh vực gỗ, lâm sản, nhất là khi hoạt động thu mua chủ yếu diễn ra tại khu vực nông thôn, nơi thói quen sử dụng tiền mặt vẫn còn phổ biến. Trước thực tế này, Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính) đã có hướng dẫn cụ thể nhằm làm rõ cách áp dụng và yêu cầu tuân thủ quy định.
Trong Công văn số 404/CST-TN trả lời Hiệp hội Gỗ và Lâm sản Việt Nam, Cục Quản lý, giám sát chính sách thuế, phí và lệ phí cho biết, quy định về chứng từ thanh toán không dùng tiền mặt đã được đặt ra từ Luật thuế TNDN số 32/2013/QH13 (áp dụng từ ngày 1/1/2014). Theo đó, hóa đơn mua hàng hóa, dịch vụ từng lần có giá trị từ 20 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ.
Tại thời điểm xây dựng Luật thuế TNDN số 32/2013/QH13, đây là lần đầu tiên điều kiện về chứng từ thanh toán không dùng tiền mặt được đưa vào quy định pháp luật. Trong bối cảnh hệ thống thanh toán chưa phát triển đồng bộ, người dân chưa quen với các phương thức thanh toán hiện đại, mức 20 triệu đồng được đánh giá là phù hợp với thực tiễn và chỉ áp dụng đối với hóa đơn mua hàng hóa, dịch vụ.
Tuy nhiên, cùng với tiến trình chuyển đổi số, thanh toán không dùng tiền mặt đã có bước phát triển mạnh mẽ trong những năm gần đây. Thủ tướng Chính phủ ban hành Quyết định số 1813/QĐ-TTg phê duyệt Đề án phát triển thanh toán không dùng tiền mặt tại Việt Nam, đặt mục tiêu thúc đẩy thanh toán điện tử trong nền kinh tế, đồng thời yêu cầu rà soát, sửa đổi các quy định pháp luật liên quan nhằm khuyến khích phương thức thanh toán này.
Đề án cũng nhấn mạnh việc mở rộng thanh toán không dùng tiền mặt tại khu vực nông thôn, vùng sâu, vùng xa thông qua các giải pháp như đa dạng hóa sản phẩm, dịch vụ; triển khai hoạt động đại lý thanh toán; tận dụng hạ tầng viễn thông để phát triển thanh toán trên thiết bị di động (Mobile Money) đối với các giao dịch nhỏ. Điều này cho thấy định hướng xuyên suốt là từng bước thay đổi thói quen sử dụng tiền mặt trong nền kinh tế.
Cùng với đó, Chính phủ đã ban hành Nghị định số 52/2024/NĐ-CP quy định về thanh toán không dùng tiền mặt, góp phần hoàn thiện hành lang pháp lý cho các phương thức thanh toán hiện đại. Đáng chú ý, Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị cũng đặt mục tiêu đến năm 2030, tỷ lệ giao dịch không dùng tiền mặt đạt 80%, thể hiện quyết tâm đẩy mạnh chuyển đổi số trong lĩnh vực tài chính – ngân hàng.
Trong bối cảnh đó, Luật thuế TNDN số 67/2025/QH14 (có hiệu lực từ ngày 1/10/2025, áp dụng từ kỳ tính thuế năm 2025) đã sửa đổi quy định theo hướng siết chặt hơn điều kiện về chứng từ thanh toán. Theo đó, các khoản chi được trừ phải có đầy đủ hóa đơn, chứng từ thanh toán không dùng tiền mặt, trừ các trường hợp đặc thù do Chính phủ quy định.
Cục Quản lý, giám sát chính sách thuế, phí và lệ phí cho biết, cụ thể hóa quy định này, Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 quy định rõ các khoản chi mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ. Quy định này được áp dụng kể từ ngày nghị định có hiệu lực.
Quy định này không chỉ áp dụng với các giao dịch thông thường mà còn bao gồm cả các trường hợp đặc thù như thu mua nông, lâm, thủy sản của người sản xuất trực tiếp; mua sản phẩm thủ công; mua phế liệu; mua tài sản của hộ gia đình, cá nhân. Trong các trường hợp này, doanh nghiệp phải có chứng từ chi trả theo quy định, đồng thời lập bảng kê thu mua hàng hóa, dịch vụ.
Đáng lưu ý, nếu giá trị mua hàng hóa, dịch vụ trong ngày của từng hộ gia đình, cá nhân từ 5 triệu đồng trở lên, doanh nghiệp bắt buộc phải thực hiện thanh toán không dùng tiền mặt. Đây là điểm thay đổi quan trọng, tác động trực tiếp đến hoạt động thu mua nguyên liệu trong lĩnh vực gỗ, lâm sản – nơi các giao dịch nhỏ lẻ, thanh toán bằng tiền mặt vẫn chiếm tỷ trọng lớn.
Ngoài ra, các hình thức thanh toán không dùng tiền mặt và các quy định liên quan cũng đã được hướng dẫn cụ thể tại Nghị định số 181/2025/NĐ-CP về thuế GTGT, bảo đảm tính thống nhất trong hệ thống pháp luật.
Trên cơ sở các quy định hiện hành, Cục Quản lý, giám sát chính sách thuế, phí và lệ phí khẳng định, đối với các khoản thanh toán của doanh nghiệp, bao gồm cả chi phí thu mua gỗ, lâm sản từ người dân, nếu có giá trị từ 5 triệu đồng trở lên thì phải có chứng từ thanh toán không dùng tiền mặt để được tính vào chi phí được trừ.
Quy định này nhằm thúc đẩy phát triển thanh toán không dùng tiền mặt, góp phần minh bạch hóa các giao dịch kinh tế và nâng cao hiệu quả quản lý thuế trong bối cảnh chuyển đổi số. Tuy nhiên, để triển khai hiệu quả, yêu cầu này cũng đòi hỏi sự thích ứng từ phía doanh nghiệp và người dân, đặc biệt tại khu vực nông thôn.
Do đó, Cục Quản lý, giám sát chính sách thuế, phí và lệ phí đề nghị Hiệp hội Gỗ và Lâm sản Việt Nam hướng dẫn các doanh nghiệp thành viên thực hiện đúng quy định pháp luật. Trường hợp phát sinh vướng mắc về phương thức thanh toán, các đơn vị có thể liên hệ với Ngân hàng Nhà nước Việt Nam để được hướng dẫn, giải đáp.
| Cục Thuế vừa có Công văn số 1619/CT-CS ngày 20/3/2026 gửi Thuế tỉnh Gia Lai, hướng dẫn về việc thực hiện quy định thanh toán không dùng tiền mặt. Theo đó, Cục Thuế cho biết đã có hướng dẫn đối với nội dung tương tự tại Công văn số 404/CST-TN ngày 26/2/2026 của Cục Quản lý, giám sát chính sách thuế, phí và lệ phí trả lời Hiệp hội Gỗ và Lâm sản Việt Nam về thanh toán không dùng tiền mặt khi thu mua gỗ, lâm sản của người dân. Do vậy, Thuế tỉnh Gia Lai căn cứ tình hình thực tế của doanh nghiệp trên địa bàn để hướng dẫn thực hiện theo đúng quy định của pháp luật. |