Luật sư, chuyên gia thuế Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín phân tích những lợi ích của thanh toán điện tử đối với hoạt động kinh doanh, cũng như công tác quản lý thuế hiện nay.
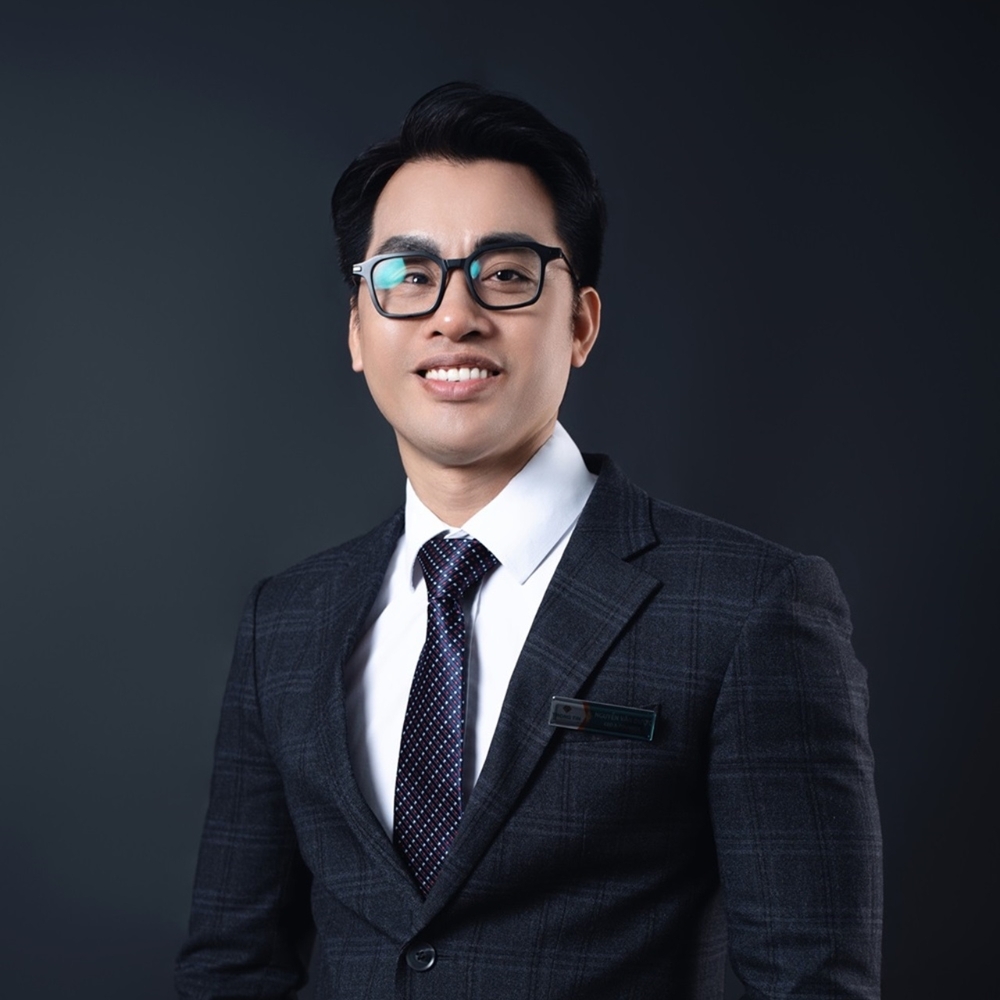 |
| Luật sư Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH kế toán và tư vấn thuế Trọng Tín. |
Bộ trưởng Bộ Tài chính vừa có Công điện gửi các tỉnh, thành phố về việc tăng cường phối hợp thúc đẩy thanh toán không dùng tiền mặt nhằm nâng cao hiệu quả quản lý thuế năm 2026. Theo ông, việc thúc đẩy thanh toán không dùng tiền mặt sẽ tác động như thế nào đến hiệu quả quản lý thuế, đặc biệt đối với khu vực hộ, cá nhân kinh doanh?
Trong bối cảnh Việt Nam đang thúc đẩy phát triển nền kinh tế số, việc mở rộng thanh toán không dùng tiền mặt là xu hướng tất yếu và mang lại nhiều lợi ích cho cả người kinh doanh lẫn cơ quan quản lý.
Đối với doanh nghiệp và hộ kinh doanh, thanh toán điện tử trước hết giúp kiểm soát doanh thu và dòng tiền rõ ràng hơn. Khi các giao dịch được thực hiện qua ngân hàng hoặc các nền tảng thanh toán, toàn bộ dòng tiền đều được ghi nhận trên hệ thống, từ đó giúp người kinh doanh dễ dàng theo dõi doanh thu, quản lý tài chính và hạn chế sai sót so với việc ghi chép thủ công.
Trong mô hình kinh doanh truyền thống dựa nhiều vào tiền mặt, việc kiểm soát doanh thu thường phụ thuộc vào sổ sách hoặc kinh nghiệm của người bán, nên dễ phát sinh chênh lệch hoặc thất thoát. Khi chuyển sang thanh toán điện tử, dữ liệu giao dịch được lưu trữ tự động và minh bạch hơn, giúp chủ cơ sở kinh doanh quản lý hoạt động tài chính một cách khoa học và chính xác hơn.
Bên cạnh đó, thanh toán không dùng tiền mặt cũng giúp hạn chế nhiều rủi ro liên quan đến tiền mặt như tiền giả, mất mát, thất lạc hoặc sai sót trong quá trình kiểm đếm. Đồng thời, người kinh doanh cũng giảm được chi phí và thời gian trong việc bảo quản, vận chuyển và lưu trữ tiền.
Một lợi ích rất rõ ràng khác là tăng sự thuận tiện cho khách hàng. Hiện nay, người tiêu dùng ngày càng quen với việc thanh toán bằng chuyển khoản, mã QR hoặc các ứng dụng ngân hàng. Khi hộ kinh doanh áp dụng các phương thức thanh toán này, khách hàng sẽ dễ dàng thanh toán hơn, từ đó góp phần nâng cao chất lượng dịch vụ và khả năng cạnh tranh của cơ sở kinh doanh.
Ở góc độ quản lý nhà nước, thanh toán không dùng tiền mặt giúp hình thành hệ thống dữ liệu giao dịch minh bạch và cập nhật thường xuyên. Đây là nguồn thông tin quan trọng để cơ quan Thuế theo dõi hoạt động kinh doanh, đối chiếu doanh thu và nâng cao hiệu quả quản lý.
Khi dòng tiền được ghi nhận qua hệ thống ngân hàng hoặc các nền tảng thanh toán điện tử, cơ quan quản lý có cơ sở dữ liệu rõ ràng để phân tích và giám sát. Điều này giúp hạn chế các hành vi gian lận, kê khai không trung thực hoặc trốn thuế.
Có thể nói, thúc đẩy thanh toán không dùng tiền mặt không chỉ phục vụ cho công tác quản lý thuế mà còn góp phần xây dựng một môi trường kinh doanh minh bạch, hiện đại và phù hợp với xu thế phát triển của nền kinh tế số.
Vừa qua, quy định về thuế đã điều chỉnh theo hướng các khoản chi từ 5 triệu đồng trở lên phải thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ khi xác định thu nhập chịu thuế. Ông đánh giá như thế nào về quy định này?
Thực tế, việc thúc đẩy thanh toán không dùng tiền mặt trong quản lý thuế đã được đặt ra từ nhiều năm trước.
Ngay từ khoảng năm 2014, Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín đã từng kiến nghị cơ quan quản lý xem xét giảm hạn mức thanh toán bắt buộc qua ngân hàng để được khấu trừ thuế và tính vào chi phí hợp lệ, từ mức 20 triệu đồng xuống mức thấp hơn.
Tuy nhiên, khi xây dựng chính sách, Nhà nước cần cân nhắc nhiều yếu tố như điều kiện kinh tế – xã hội, mức độ phát triển của hệ thống ngân hàng, thói quen thanh toán của người dân cũng như khả năng tiếp cận dịch vụ tài chính của các hộ kinh doanh nhỏ. Vì vậy, việc điều chỉnh chính sách cần được thực hiện theo lộ trình phù hợp.
Trong thời gian gần đây, các quy định của Luật thuế GTGT và Luật thuế TNDN đã từng bước điều chỉnh theo hướng giảm hạn mức thanh toán bằng tiền mặt xuống còn 5 triệu đồng. Mặc dù quá trình điều chỉnh có thể được xem là khá thận trọng so với các đề xuất trước đây, nhưng đây vẫn là bước tiến tích cực trong chính sách tài chính và quản lý thuế.
Quy định này sẽ góp phần khuyến khích doanh nghiệp và hộ kinh doanh chuyển dần sang các phương thức thanh toán hiện đại, qua đó nâng cao tính minh bạch trong hoạt động kinh doanh.
Khi các khoản chi có giá trị lớn được thực hiện thông qua hệ thống ngân hàng, cơ quan quản lý có thể dễ dàng kiểm tra, đối chiếu và xác minh giao dịch. Điều này sẽ giúp hạn chế tình trạng hợp thức hóa chi phí hoặc ghi nhận các giao dịch không đúng thực tế.
Theo đánh giá của Bộ Tài chính, tại một số lĩnh vực như ăn uống, chợ truyền thống… vẫn còn tình trạng lợi dụng thanh toán tiền mặt hoặc sử dụng tài khoản cá nhân để che giấu doanh thu. Theo ông, vì sao vẫn có tình trạng này là gì?
Trước hết, cần nhìn nhận vấn đề này trong bối cảnh đặc thù của nền kinh tế Việt Nam.
Khu vực hộ kinh doanh hiện nay chủ yếu xuất phát từ mô hình kinh tế hộ gia đình, với quy mô nhỏ và hoạt động còn mang tính manh mún. Do điều kiện hạn chế, nhiều hộ chưa đầu tư đầy đủ về thiết bị thanh toán, hạ tầng công nghệ hoặc hệ thống quản lý tài chính.
Bên cạnh đó, thói quen sử dụng tiền mặt của một bộ phận người dân và người kinh doanh vẫn còn phổ biến, đặc biệt tại các chợ truyền thống hoặc khu vực nông thôn.
Một số nhóm đối tượng như người cao tuổi, người buôn bán nhỏ lẻ hoặc các hộ kinh doanh tại vùng sâu, vùng xa cũng có thể gặp khó khăn nhất định trong việc tiếp cận các phương thức thanh toán điện tử.
Tuy nhiên, cũng cần thẳng thắn nhìn nhận rằng trong nhiều trường hợp, các hộ kinh doanh hoàn toàn có điều kiện để áp dụng thanh toán điện tử.
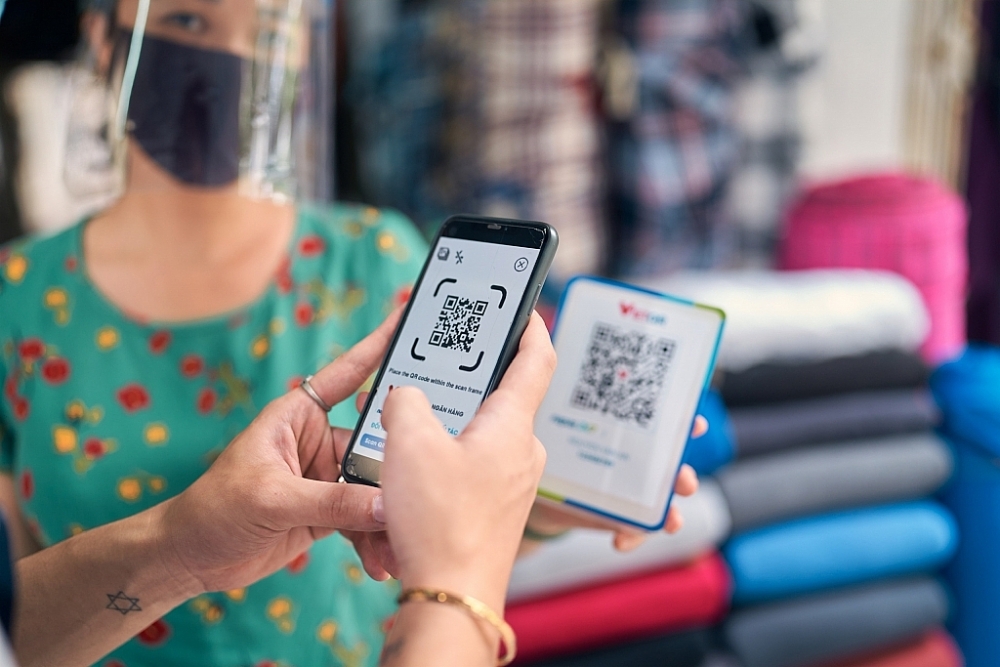 |
| Thanh toán điện tử không chỉ giúp cơ quan quản lý thuận lợi hơn trong quản lý thuế mà còn mang lại lợi ích trực tiếp cho người kinh doanh. |
Nếu cố tình chỉ nhận thanh toán bằng tiền mặt nhằm che giấu doanh thu hoặc né tránh nghĩa vụ thuế thì đây là hành vi không phù hợp với xu thế phát triển của nền kinh tế số và có thể bị xử lý theo quy định của pháp luật.
Theo ông, cần có những giải pháp gì để khuyến khích cũng như hỗ trợ hộ kinh doanh chuyển sang thanh toán điện tử?
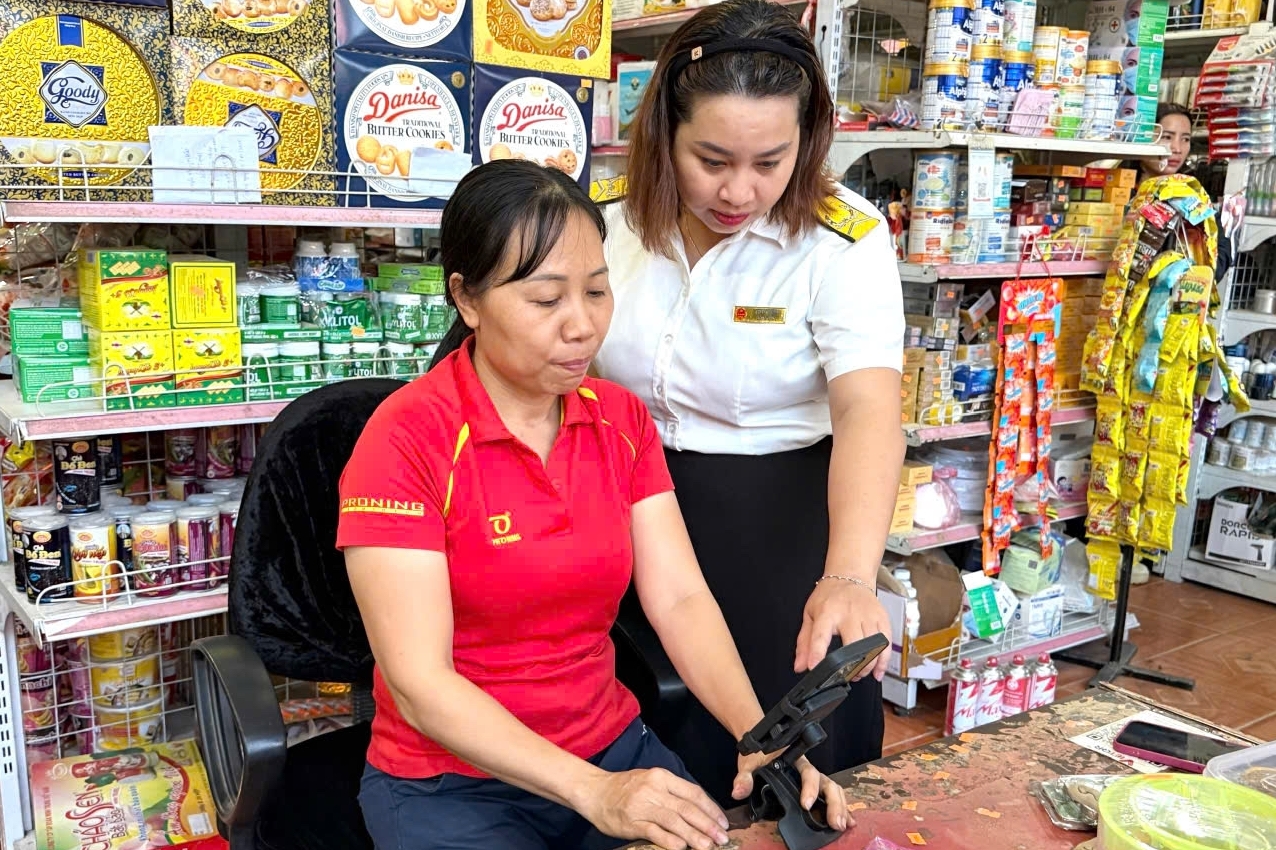
Để thúc đẩy thanh toán không dùng tiền mặt trong khu vực hộ kinh doanh, trước hết cần tăng cường công tác tuyên truyền nhằm giúp người kinh doanh hiểu rõ lợi ích của phương thức thanh toán này. Thanh toán điện tử không chỉ giúp cơ quan quản lý thuận lợi hơn trong quản lý thuế, mà còn mang lại lợi ích trực tiếp cho người kinh doanh, như kiểm soát doanh thu tốt hơn, giảm rủi ro tiền mặt và tạo thuận tiện cho khách hàng.
Bên cạnh đó, các cơ quan quản lý cần phối hợp chặt chẽ với ngân hàng và tổ chức tín dụng để hỗ trợ hộ kinh doanh tiếp cận dịch vụ tài chính.
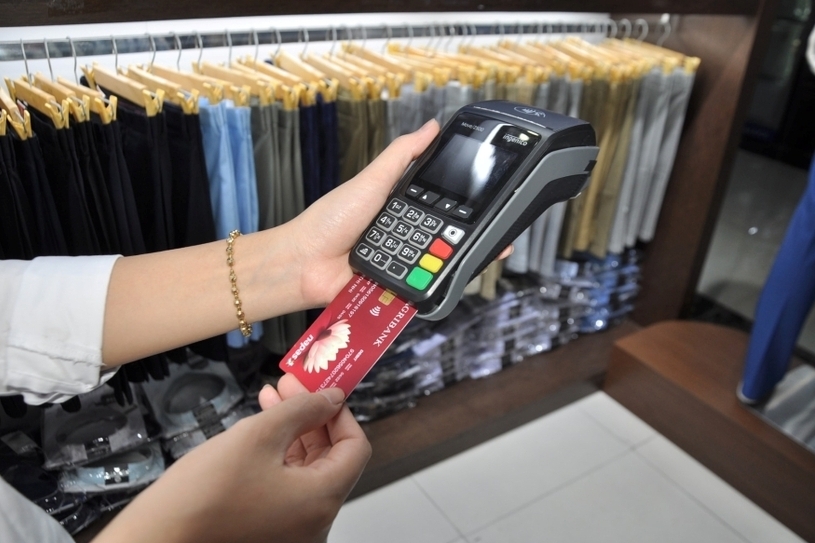
Hiện nay, nhiều ngân hàng đã triển khai các giải pháp khá thuận tiện như mở tài khoản miễn phí, cung cấp mã QR thanh toán, thiết bị POS hoặc thiết bị thông báo giao dịch bằng âm thanh. Những công cụ này giúp người bán dễ dàng kiểm soát việc thanh toán của khách hàng.
Song song đó, Nhà nước cũng cần tiếp tục đầu tư phát triển hạ tầng thanh toán số, đặc biệt tại khu vực nông thôn và vùng sâu, vùng xa. Đối với một số nhóm đối tượng hoặc khu vực còn nhiều khó khăn, cũng cần có lộ trình chuyển đổi phù hợp để đảm bảo việc triển khai thanh toán điện tử diễn ra thuận lợi.
Tuy nhiên, cùng với các chính sách hỗ trợ, việc tăng cường kiểm tra và xử lý nghiêm các hành vi lợi dụng thanh toán tiền mặt để trốn thuế cũng là yếu tố quan trọng nhằm đảm bảo sự công bằng trong môi trường kinh doanh.
Theo ông, việc thúc đẩy thanh toán không dùng tiền mặt sẽ tác động như thế nào đến phương thức quản lý thuế trong thời gian tới?
Khi các giao dịch được thực hiện qua hệ thống thanh toán điện tử, dòng tiền trong nền kinh tế sẽ được ghi nhận rõ ràng và minh bạch hơn. Điều này giúp cơ quan Thuế có thêm nguồn dữ liệu quan trọng để kiểm tra, đối chiếu và giám sát hoạt động kinh doanh.
Hiện nay, cơ chế quản lý thuế của Việt Nam chủ yếu dựa trên nguyên tắc người nộp thuế tự khai, tự nộp và tự chịu trách nhiệm. Tuy nhiên, nếu chỉ dựa hoàn toàn vào sự tự giác thì rất khó đảm bảo tính chính xác tuyệt đối.
Khi thanh toán điện tử trở nên phổ biến, dữ liệu giao dịch sẽ trở thành nguồn thông tin quan trọng để phân tích và quản lý rủi ro thuế. Nhờ đó, công tác quản lý thuế sẽ ngày càng hiệu quả, minh bạch hơn và giảm thiểu các hành vi gian lận.
Thanh toán không dùng tiền mặt vì vậy không chỉ là xu hướng của nền kinh tế số mà còn là công cụ quan trọng giúp nâng cao hiệu quả quản lý thuế, xây dựng môi trường kinh doanh công bằng và minh bạch.
Xin trân trọng cảm ơn ông!