Bộ Tài chính vừa có hướng dẫn cụ thể về việc áp dụng chứng từ thanh toán không dùng tiền mặt khi doanh nghiệp chi trả tiền lương, tiền công cho người lao động, làm căn cứ để tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp (TNDN). Theo đó, từ ngày 15/12/2025, đối với các khoản chi từ 5 triệu đồng trở lên, doanh nghiệp bắt buộc phải có chứng từ thanh toán không dùng tiền mặt theo quy định pháp luật.
 |
| Doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đầy đủ các điều kiện. |
Quy định về điều kiện chi phí được trừ
Ngày 27/1/2026, Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính) đã ban hành Công văn số 218/CST-TN hướng dẫn doanh nghiệp áp dụng chứng từ thanh toán không dùng tiền mặt khi thanh toán tiền lương, tiền công cho người lao động.
Công văn được ban hành trên cơ sở tiếp nhận đề nghị hướng dẫn của Công ty TNHH Kiểm toán ES, Công ty TNHH MTV LN Trầm Hương, Công ty Luật TNHH Nghiệp Thành và ông Nguyễn Văn Cường liên quan đến việc xác định điều kiện để các khoản chi tiền lương, tiền công được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Quy định này được cụ thể hóa tại khoản 1 Điều 9 Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ. Theo đó, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đầy đủ các điều kiện, bao gồm: khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp; khoản chi có đủ hóa đơn, chứng từ theo quy định của pháp luật.
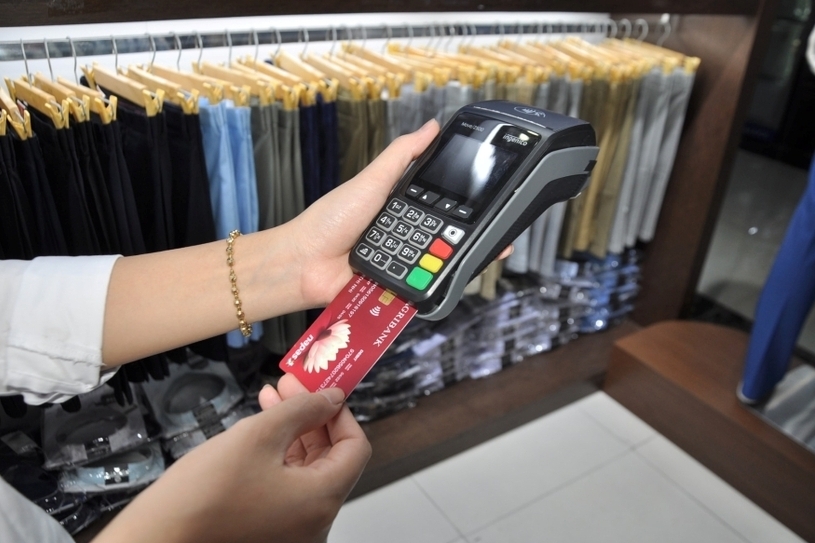
Ngoài ra khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 5 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt được thực hiện theo quy định của pháp luật về thuế giá trị gia tăng (GTGT).
Áp dụng từ ngày 15/12/2025 cho kỳ tính thuế TNDN năm 2025
Về chứng từ thanh toán không dùng tiền mặt, Cục Quản lý giám sát, chính sách thuế, phí và lệ phí cho biết, Điều 26 Nghị định số 181/2025/NĐ-CP ngày 1/7/2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế GTGT nêu rõ: “Chứng từ thanh toán không dùng tiền mặt là chứng từ chứng minh việc thanh toán không dùng tiền mặt theo quy định của Nghị định số 52/2024/NĐ-CP ngày 15/5/2024 của Chính phủ về thanh toán không dùng tiền mặt, trừ trường hợp bên mua nộp tiền mặt trực tiếp vào tài khoản của bên bán”. Đồng thời, Nghị định số 181/2025/NĐ-CP cũng quy định chi tiết đối với một số trường hợp đặc thù.
Bên cạnh đó, điểm a khoản 8 Điều 10 Nghị định số 320/2025/NĐ-CP quy định các khoản chi không được trừ khi xác định thu nhập chịu thuế, trong đó có khoản “Chi tiền lương, tiền công và các khoản phải trả khác cho người lao động đã hạch toán vào chi phí sản xuất kinh doanh trong kỳ nhưng thực tế không chi trả hoặc không có chứng từ thanh toán theo quy định của pháp luật.
 |
| Các khoản tiền lương, tiền công để được tính vào chi phí được trừ, doanh nghiệp bắt buộc phải có chứng từ thanh toán không dùng tiền mặt theo quy định. |
Liên quan đến thời điểm áp dụng, điểm b khoản 1 Điều 24 Nghị định số 320/2025/NĐ-CP quy định rõ Nghị định có hiệu lực thi hành kể từ ngày ký ban hành, tức từ ngày 15/12/2025 và được áp dụng cho kỳ tính thuế TNDN từ năm 2025.
Việc xác định thời gian áp dụng trong một số trường hợp cụ thể, như: “Quy định về chứng từ thanh toán không dùng tiền mặt tại điểm c khoản Điều 9 và quy định về chuyển nhượng vốn tại điểm i khoản 3 Điều 12 của Nghị định này áp dụng từ ngày Nghị định này có hiệu lực thi hành”.
Căn cứ các quy định này, Cục Quản lý, giám sát chính sách thuế, phí và lệ phí khẳng định, trường hợp doanh nghiệp có khoản chi thanh toán tiền lương, tiền công trả cho người lao động đáp ứng đủ điều kiện quy định tại khoản 1 Điều 9 Nghị định số 320/2025/NĐ-CP và không thuộc các khoản chi không được trừ quy định tại khoản 8 Điều 10 của Nghị định này thì được xác định là chi phí được trừ khi tính thuế TNDN trong kỳ.
Đặc biệt, đối với các khoản chi trả tiền lương, tiền công từng lần có giá trị từ 5 triệu đồng trở lên kể từ ngày 15/12/2025 (Nghị định số 320/2025/NĐ-CP có hiệu lực), để được tính vào chi phí được trừ, doanh nghiệp bắt buộc phải có chứng từ thanh toán không dùng tiền mặt theo quy định.
Việc xác định chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định tại Điều 26 Nghị định 181/2025/NĐ-CP ngày 01/7/2025 của Chính phủ quy định chỉ tiết thi hành một số điều của Luật Thuế GTGT.
Như vậy, hướng dẫn này là cơ sở quan trọng để doanh nghiệp thực hiện đúng quy định pháp luật về thuế, đồng thời tăng cường tính minh bạch trong việc chi trả tiền lương, tiền công cho người lao động.