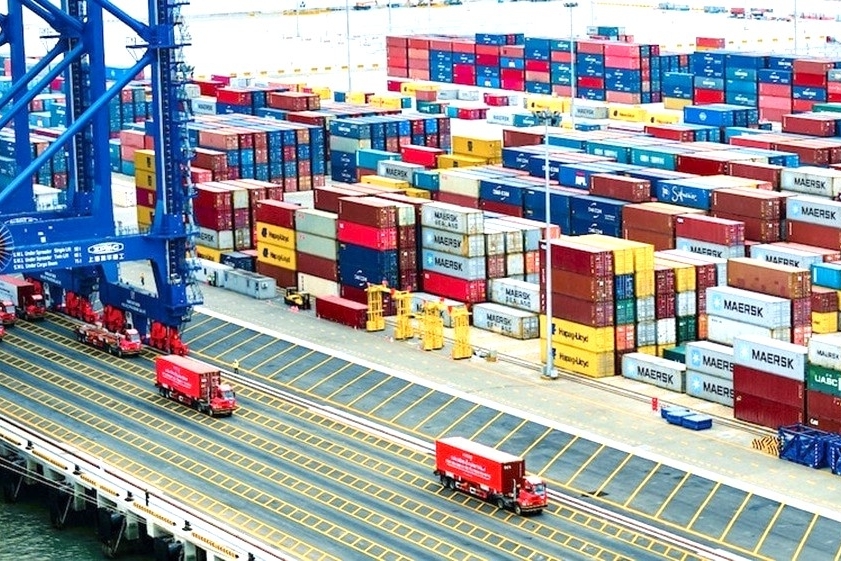
VEFTA tạo thêm dư địa thuế quan cho hàng Việt tại 4 thị trường thành viên là Iceland, Liechtenstein, Na Uy và Thụy Sĩ, nhưng mức thuế thấp không đồng nghĩa hàng hóa tự động vào được các thị trường này. Năng lực chứng minh xuất xứ, đáp ứng tiêu chuẩn kỹ thuật, an toàn, truy xuất nguồn gốc và yêu cầu phát triển bền vững mới là những yếu tố quyết định việc doanh nghiệp có biến cam kết thành đơn hàng hay không.
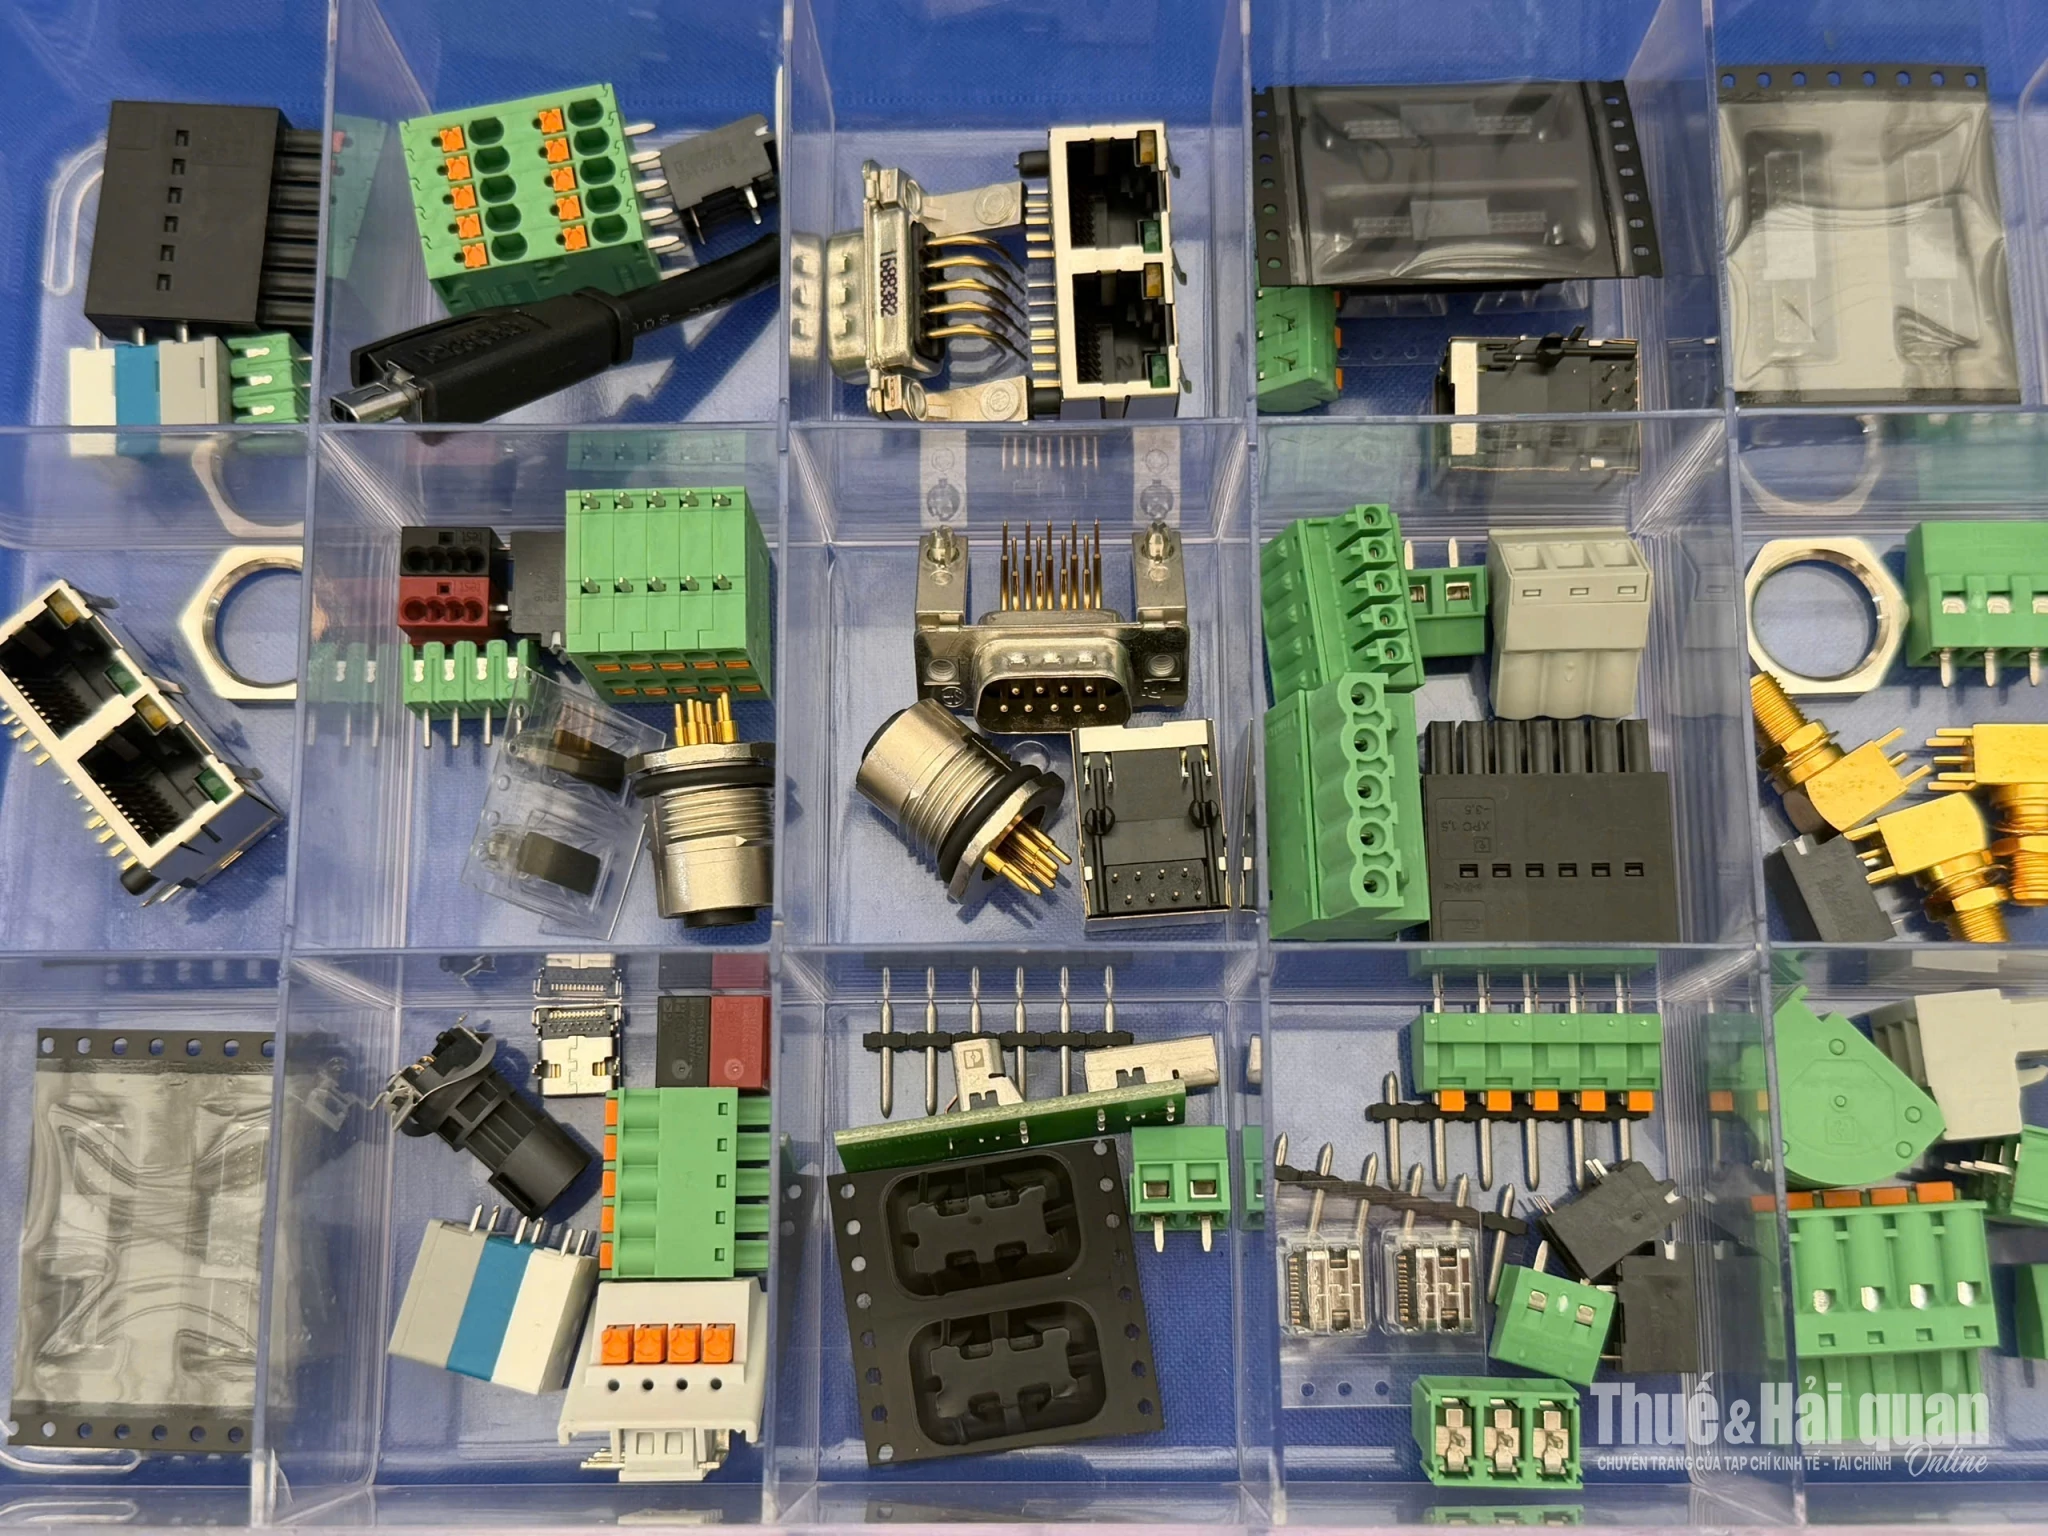 |
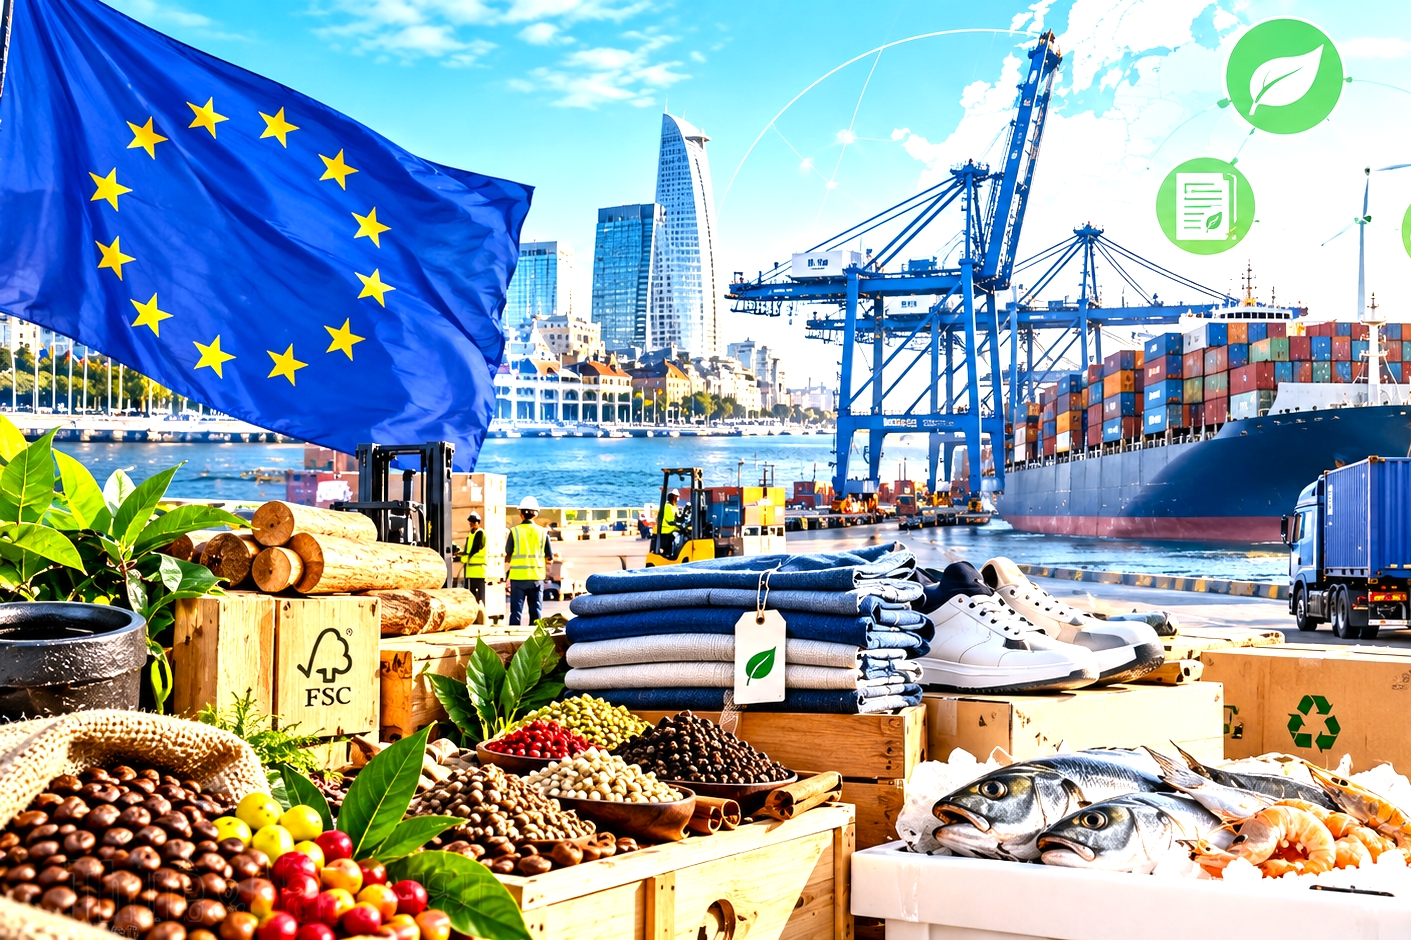
| Một số ngành xuất khẩu có thế mạnh của Việt Nam như máy móc, cơ khí chính xác, thiết bị điện, giày dép, cà phê, gia vị và đồ gỗ có cơ hội tăng kim ngạch nhờ Hiệp định VEFTA. Ảnh: Minh Hà. |
Thuế quan rộng mở nhưng ưu đãi không tự động
Hiệp định Thương mại tự do giữa Việt Nam và khối Mậu dịch tự do châu Âu - EFTA (VEFTA) được ký tại Hà Nội ngày 18/10/2026, sau khi hai bên kết thúc đàm phán ngày 2/7/2026. Bốn thành viên EFTA gồm Iceland, Liechtenstein, Na Uy và Thụy Sĩ đều là những nền kinh tế có thu nhập cao, thị trường ổn định và nhu cầu lớn đối với sản phẩm chất lượng.
Tuy nhiên, đến đầu tháng 11/2026, Hiệp định vẫn đang chờ có hiệu lực, vì vậy, các mức thuế ưu đãi chưa được áp dụng ngay, doanh nghiệp vẫn phải chờ thủ tục phê chuẩn và văn bản thực thi của các bên.
Theo EFTA, thương mại hai chiều năm 2025 đạt 4,8 tỷ euro, Việt Nam thặng dư khoảng 2,5 tỷ euro, chưa tính giao dịch vàng trong số liệu của Thụy Sĩ. Máy móc điện, giày dép - may mặc và máy móc cơ khí là những nhóm EFTA nhập khẩu nhiều từ Việt Nam. VEFTA vì thế bổ sung nền tảng pháp lý và ưu đãi cho dòng thương mại đã hình thành.
Theo Ban Thư ký EFTA, khi Hiệp định có hiệu lực, các nước EFTA cam kết duy trì xóa bỏ thuế nhập khẩu đối với hàng công nghiệp, cá và các sản phẩm biển có xuất xứ Việt Nam. Ở chiều ngược lại, Việt Nam sẽ xóa phần lớn thuế đối với hàng công nghiệp và thủy sản từ EFTA trong lộ trình tối đa 11 năm. Đối với nông sản, không phải tất cả các mặt hàng đều đưa về mức thuế 0% mà mức mở cửa được xây dựng theo biểu riêng của từng nước, dựa trên lợi ích thương mại và độ nhạy của từng mặt hàng.
Ngay cả với dòng thuế đã được xóa bỏ, lợi ích chỉ phát sinh khi hàng hóa đáp ứng quy tắc xuất xứ.
Đáng chú ý, VEFTA cho phép cộng gộp giữa các bên và cộng gộp mở rộng đối với một số nguyên liệu phi nông nghiệp từ ASEAN hoặc EU theo điều kiện cụ thể, tạo dư địa cho các ngành có chuỗi cung ứng khu vực, nhưng không phải cơ chế tự động. Doanh nghiệp vẫn phải xác định đúng mã HS, kiểm tra quy tắc cụ thể của sản phẩm, chứng minh nguồn nguyên liệu và công đoạn sản xuất.
Theo cam kết trong EFTA, nhà xuất khẩu Việt Nam sử dụng giấy chứng nhận xuất xứ, trong khi nhà xuất khẩu EFTA áp dụng khai báo xuất xứ. Sai lệch về mã HS, định mức nguyên liệu, hóa đơn bên thứ ba, hành trình vận chuyển hoặc hồ sơ lưu trữ có thể khiến lô hàng mất ưu đãi, bị truy thu thuế hoặc kéo dài thời gian thông quan.
Như vậy, cánh cửa thuế quan được mở rộng, nhưng chiếc chìa khóa vẫn nằm ở khả năng quản trị chuỗi cung ứng và dữ liệu xuất xứ của doanh nghiệp.
Tiêu chuẩn cao quyết định khả năng vào thị trường
Với cam kết từ Hiệp định, khái niệm “hàng rào tiêu chuẩn” cần được nhìn nhận một cách thận trọng. Các chương về biện pháp vệ sinh và kiểm dịch động, thực vật (SPS) và hàng rào kỹ thuật đối với thương mại (TBT) hướng tới tăng minh bạch, trao đổi thông tin, tham vấn và sử dụng đánh giá rủi ro dựa trên khoa học. Tuy nhiên, Hiệp định cũng không làm giảm tiêu chuẩn bảo vệ sức khỏe, an toàn, người tiêu dùng hoặc môi trường đang được từng nước áp dụng.
Việc giảm thuế chỉ giải quyết chi phí tại biên giới, còn khả năng vào được thị trường lại phụ thuộc vào hồ sơ chứng minh tuân thủ.
Thách thức với doanh nghiệp xuất khẩu trước hết đến từ cấu trúc pháp lý của EFTA. Iceland, Liechtenstein và Na Uy thuộc Khu vực Kinh tế châu Âu (EEA), tham gia thị trường nội khối cùng EU; trong khi đó Thụy Sĩ không thuộc EEA mà điều chỉnh quan hệ với EU qua các thỏa thuận song phương. Vì vậy, doanh nghiệp không nên coi EFTA là một không gian quy định đồng nhất; cùng một sản phẩm có thể phải đáp ứng yêu cầu khác nhau về nhãn, bao bì, chứng nhận và trách nhiệm của nhà nhập khẩu.
Ngoài quy định bắt buộc còn có tiêu chuẩn của nhà mua hàng và chuỗi bán lẻ. Hồ sơ phát thải, nguồn gốc nguyên liệu, điều kiện lao động, bao bì và chứng nhận bền vững có thể không phải điều kiện hải quan, nhưng lại quyết định khả năng vào hệ thống phân phối. VEFTA cũng đặt môi trường, lao động, quản lý tài nguyên và nghề cá trong khuôn khổ thương mại và phát triển bền vững.
Theo ông Vũ Bá Phú, Cục trưởng Cục Xúc tiến thương mại (Bộ Công Thương), muốn xuất khẩu vào thị trường VEFTA, doanh nghiệp phải có sự chuẩn bị kỹ lưỡng về năng lực thâm nhập thị trường, chất lượng sản phẩm, cũng như khả năng đáp ứng các yêu cầu về chuyển đổi xanh, truy xuất nguồn gốc và trách nhiệm xã hội.
Kinh nghiệm từ các Hiệp định thương mại khác cho thấy, lợi ích cắt giảm thuế quan có thể nằm lại trên giấy nếu doanh nghiệp không chuẩn bị được hồ sơ đáp ứng yêu cầu để tận dụng được ưu đãi.
Trong thời gian chờ Hiệp định có hiệu lực, doanh nghiệp cần lập bản đồ ưu đãi theo mã HS; rà soát thuế MFN, biểu cam kết và quy tắc xuất xứ; kiểm toán chuỗi cung ứng; chuẩn hóa hóa đơn và chứng từ vận chuyển; đồng thời xây dựng chiến lược tiếp cận với từng thị trường thành viên.
VEFTA góp phần hạ bức tường thuế quan nhưng đồng thời cũng nâng mặt bằng cạnh tranh, do đó, doanh nghiệp chuẩn bị sớm có thể biến tiêu chuẩn cao thành lợi thế, còn doanh nghiệp chậm chuẩn hóa có thể nhìn thấy thuế suất 0% mà vẫn đứng ngoài thị trường.