Kim ngạch thương mại Việt Nam - Israel trong 10 tháng năm 2026 đạt 3,5 tỷ USD, trong đó xuất khẩu của Việt Nam sang thị trường này vượt mốc 1 tỷ USD. Hiệp định Thương mại tự do Việt Nam - Israel (VIFTA) đang mở thêm dư địa thúc đẩy giao thương, nâng cao sức cạnh tranh cho hàng Việt. Tuy nhiên, để biến lợi thế từ hiệp định thành tăng trưởng thực chất, doanh nghiệp cần chủ động khai thác ưu đãi thuế quan, đáp ứng quy tắc xuất xứ và mở rộng kết nối với đối tác Israel.
 |
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Ưu đãi thuế quan mở thêm dư địa cho xuất khẩu
Theo Thương vụ Việt Nam tại Israel, kim ngạch thương mại hàng hóa song phương năm 2024 đạt 3,25 tỷ USD, tăng gần 21% so với cùng kỳ năm 2023; năm 2025 đạt 3,63 tỷ USD, tăng 11,8% so với cùng kỳ năm 2024. Trong 10 tháng năm 2026, con số này đạt 3,5 tỷ USD và dự kiến cả năm có thể đạt khoảng 4,4 tỷ USD, tăng trên 21% so với năm 2025.
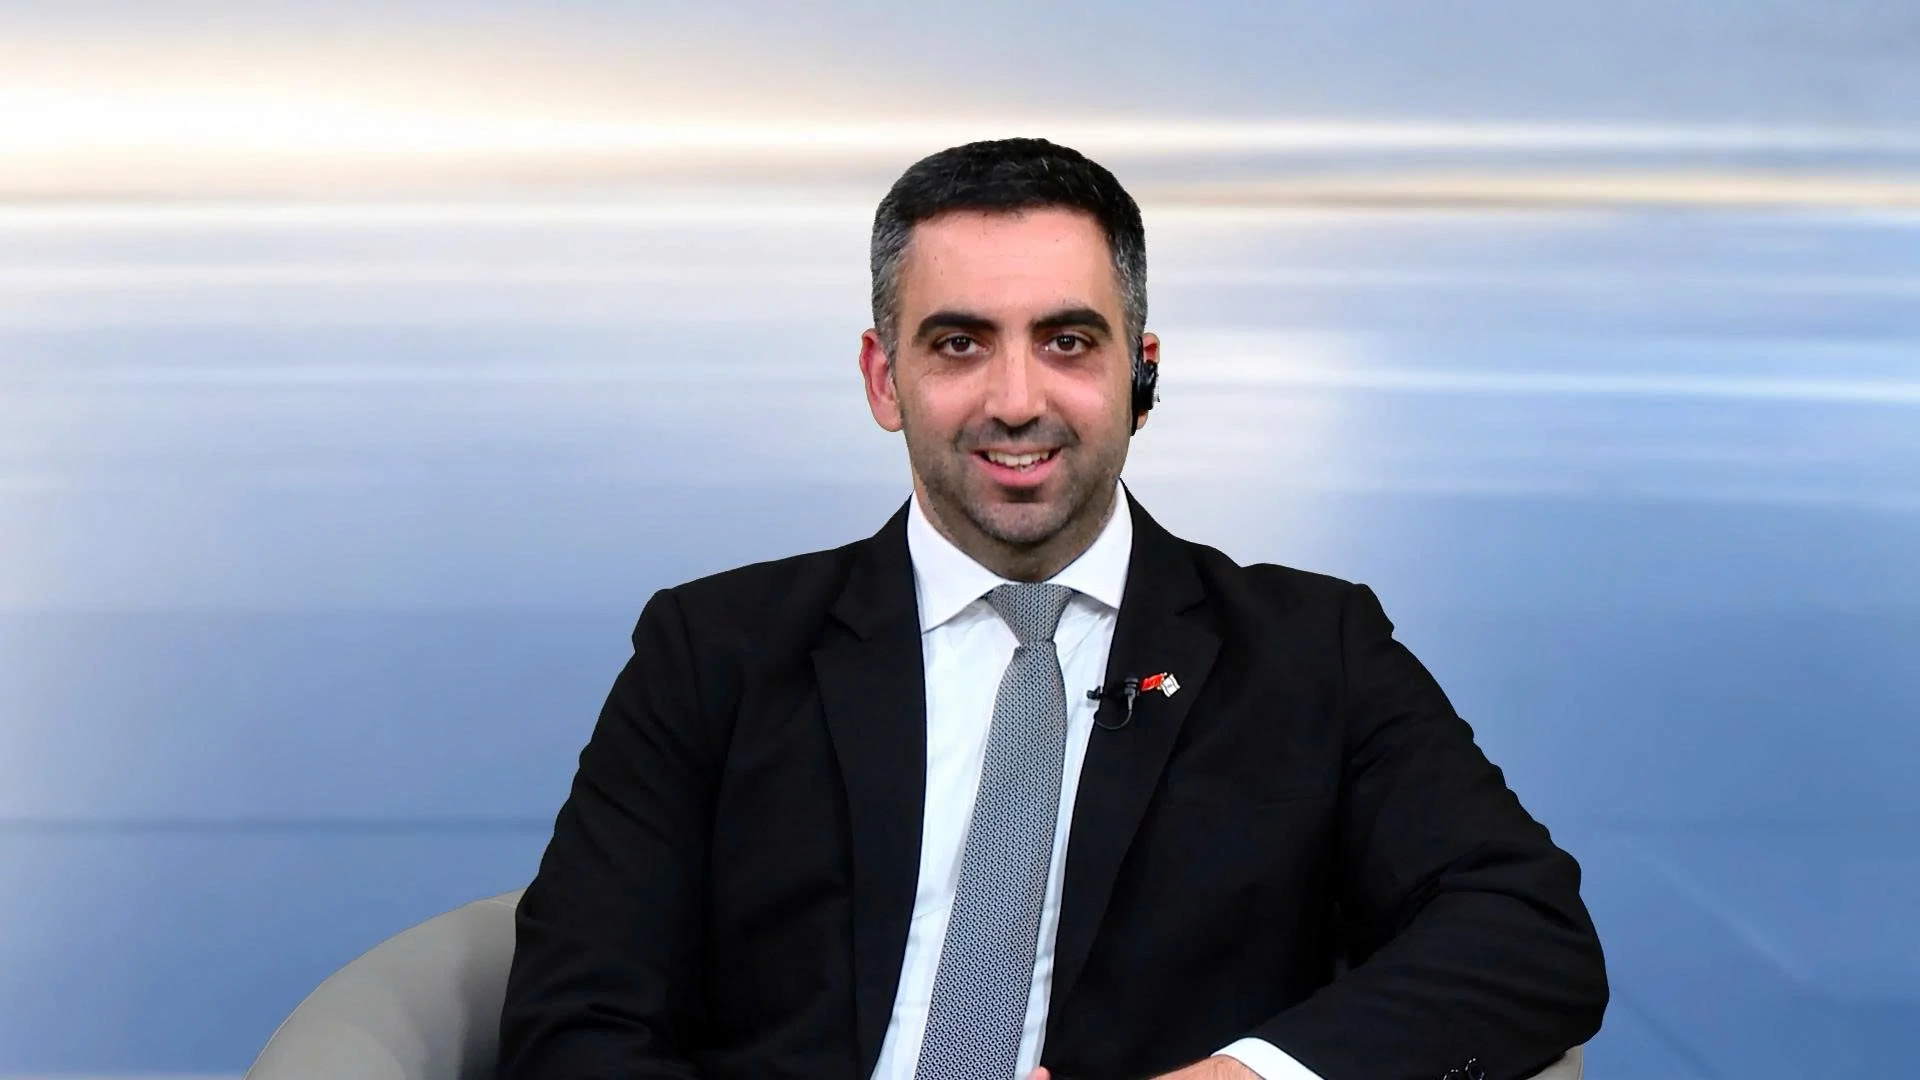 | | Để tận dụng hiệu quả VIFTA, doanh nghiệp Việt Nam cần kết hợp ba việc: khai thác đúng ưu đãi thuế quan, đáp ứng đầy đủ điều kiện xuất xứ và chủ động tìm kiếm đối tác phù hợp. Với những doanh nghiệp có nhu cầu đổi mới công nghệ, việc mở rộng hợp tác nghiên cứu, đào tạo và phát triển sản phẩm cũng là hướng đi cần được tính đến. Ông Chen Peretz, Tham tán thương mại, Trưởng Văn phòng Kinh tế Israel tại Việt Nam | |
áng chú ý, xuất khẩu hàng hóa của Việt Nam sang Israel tăng từ 795 triệu USD năm 2024 lên 865 triệu USD năm 2025. Trong 10 tháng năm 2026, kim ngạch xuất khẩu đã vượt 1 tỷ USD, với dự kiến cả năm đạt khoảng 1,3 tỷ USD, tăng khoảng 50,3% so với cùng kỳ năm 2025.
Theo đánh giá của ông Lê Thái Hòa, Tham tán thương mại, phụ trách Thương vụ Việt Nam tại Israel, gần 2 năm thực thi, Hiệp định VIFTA đã phát huy lợi thế, tạo xung lực cho quan hệ hợp tác, trao đổi thương mại giữa hai nước.
Theo ông Hòa, việc cắt giảm thuế quan theo lộ trình, trong đó Israel xóa bỏ thuế quan và áp dụng hạn ngạch ưu đãi, giúp nhiều mặt hàng xuất khẩu của Việt Nam nâng cao sức cạnh tranh và thâm nhập tốt hơn vào thị trường này.
VIFTA thể hiện cam kết mạnh mẽ của Việt Nam và Israel trong mở cửa thị trường, với tỷ lệ tự do hóa thuế quan đến cuối lộ trình đạt 92,7% số dòng thuế của Israel và 85,8% số dòng thuế của Việt Nam.
Những cam kết này tạo nền tảng thuận lợi để doanh nghiệp hai nước mở rộng giao thương, nâng cao sức cạnh tranh hàng hóa và khai thác tốt hơn cơ hội xuất nhập khẩu. Khi Hiệp định được thực thi hiệu quả, thương mại song phương được kỳ vọng tiếp tục tăng trưởng, mở rộng vượt mốc 3 tỷ USD và hướng tới những quy mô cao hơn trong thời gian tới.
Tuy nhiên, mức ưu đãi thực tế không giống nhau đối với mọi mặt hàng. Do đó, doanh nghiệp Việt cần căn cứ mã hàng, lộ trình cắt giảm thuế và điều kiện áp dụng để xác định mức thuế có thể hưởng, thay vì mặc nhiên cho rằng tất cả hàng hóa xuất nhập khẩu giữa hai nước đều được miễn thuế.
Nông sản, thủy sản và hàng tiêu dùng còn nhiều dư địa
Một trong những điều kiện quan trọng để phát huy hiệu quả của VIFTA là thực hiện đúng quy tắc xuất xứ hàng hóa.
Theo Bộ Công Thương, hàng hóa muốn được hưởng ưu đãi phải đáp ứng tiêu chí xuất xứ tương ứng quy định trong Hiệp định VIFTA và Thông tư số 11/2024/TT-BCT quy định Quy tắc xuất xứ hàng hóa trong Hiệp định VIFTA. Các tiêu chí có thể liên quan đến xuất xứ thuần túy, chuyển đổi mã số hàng hóa hoặc công đoạn gia công, chế biến cụ thể.
Điều này đòi hỏi doanh nghiệp quan tâm đến xuất xứ ngay từ khâu lựa chọn nguyên liệu, tổ chức sản xuất và lưu giữ chứng từ, thay vì chỉ hoàn thiện hồ sơ khi chuẩn bị giao hàng. Với những sản phẩm sử dụng nguyên liệu nhập khẩu, doanh nghiệp cần đối chiếu quy tắc cụ thể theo từng mặt hàng để xác định liệu quá trình sản xuất tại Việt Nam có đáp ứng điều kiện hưởng ưu đãi hay không.
PGS. TS Ngô Trí Long, chuyên gia kinh tế cho rằng, giá trị của VIFTA không chỉ nằm ở việc mở rộng thị trường hay giảm thuế, mà còn ở khả năng tạo điều kiện để Việt Nam tiếp cận và làm chủ công nghệ, nâng cao năng lực sản xuất.
Theo ông Long, Việt Nam có lợi thế về quy mô thị trường, lực lượng lao động và năng lực sản xuất công nghiệp, nông nghiệp; trong khi Israel có thế mạnh về tri thức, công nghệ và đổi mới sáng tạo. Việc kết hợp những lợi thế này có thể mở ra hướng hợp tác rộng hơn cho doanh nghiệp hai nước.
Ở góc độ xuất nhập khẩu, cách tiếp cận đó có ý nghĩa đối với cả hai chiều thương mại. Doanh nghiệp Việt Nam có thể khai thác ưu đãi thuế quan để đưa hàng hóa vào Israel; đồng thời, việc nhập khẩu máy móc, thiết bị và giải pháp công nghệ từ Israel cũng có thể hỗ trợ cải thiện năng suất, chất lượng sản phẩm trong nước, nếu được lựa chọn phù hợp với nhu cầu sản xuất.
| Theo Thương vụ Việt Nam tại Israel, kim ngạch thương mại hàng hóa song phương năm 2024 đạt 3,25 tỷ USD, tăng gần 21% so với cùng kỳ năm 2023; năm 2025 đạt 3,63 tỷ USD, tăng 11,8% so với cùng kỳ năm 2024. Trong 10 tháng năm 2026, con số này đạt 3,5 tỷ USD và dự kiến cả năm có thể đạt khoảng 4,4 tỷ USD, tăng trên 21% so với năm 2025. |
Theo ông Lê Thái Hòa, những nhóm hàng Việt Nam có thế mạnh cần được chú trọng khai thác tại thị trường Israel gồm nông sản, thủy sản chế biến, cà phê và hàng tiêu dùng.
Cùng với đó, doanh nghiệp cần cải thiện kết nối logistics, tối ưu hóa tuyến vận tải để giảm chi phí trong hoạt động sản xuất, kinh doanh và đầu tư. “Ưu đãi thuế quan chỉ là một phần trong điều kiện tiếp cận thị trường. Doanh nghiệp vẫn cần tìm hiểu quy định kỹ thuật, yêu cầu của nhà nhập khẩu và đặc điểm tiêu dùng tại Israel. Việc xác định đúng mã hàng, chuẩn bị chứng từ xuất xứ và tính toán chi phí vận tải cần được thực hiện đồng bộ để tránh làm giảm lợi ích từ mức thuế ưu đãi”, ông Hoà cho hay.
Ông Hòa cho biết, Thương vụ Việt Nam tại Israel sẽ chú trọng tìm kiếm đối tác có công nghệ đã được thử nghiệm trong thực tế, kết nối với doanh nghiệp Việt Nam có nhu cầu, đồng thời cung cấp thông tin về quy định xuất nhập khẩu, logistics và tiêu chuẩn kỹ thuật tại thị trường sở tại.
Đối với doanh nghiệp nhập khẩu, việc tra cứu chính xác mã HS và biểu thuế áp dụng cũng rất quan trọng. Doanh nghiệp cần đối chiếu mức thuế theo đúng mã hàng, năm áp dụng và điều kiện liên quan, trong đó có quy định về hạn ngạch thuế quan đối với những mặt hàng thuộc diện này.
Từ ưu đãi thuế đến hợp tác dài hạn
Một vấn đề được các chuyên gia nhấn mạnh là doanh nghiệp không nên chỉ nhìn VIFTA như công cụ giảm chi phí xuất nhập khẩu. Theo PGS. TS Ngô Trí Long, hiệp định tạo ra cơ hội nhưng không tự động hình thành năng lực công nghệ cho doanh nghiệp Việt Nam.
Ông Long cho rằng cần phân biệt việc mua máy móc, thiết bị với hợp tác phát triển công nghệ. Theo ông, nếu chỉ dừng ở mua bán, doanh nghiệp có thể nâng cao năng suất và chất lượng sản phẩm nhưng vẫn phụ thuộc vào công nghệ bên ngoài. Ngược lại, hợp tác nghiên cứu, đào tạo và cải tiến có thể giúp doanh nghiệp nâng cao khả năng tiếp nhận, làm chủ và phát triển công nghệ.
Từ thực tế kết nối doanh nghiệp hai nước, ông Lê Thái Hòa cho rằng cần chuyển từ mua bán thiết bị, công nghệ đơn thuần sang cùng phát triển; xây dựng các mô hình hợp tác thực tế và nhân rộng những mô hình phù hợp.
Về phía doanh nghiệp Israel, ông Chen Peretz, Tham tán thương mại, Trưởng Văn phòng Kinh tế Israel tại Việt Nam, nhấn mạnh việc mong muốn mở rộng hợp tác dài hạn, vượt ra ngoài các giao dịch kinh doanh thông thường. Ông Chen Peretz cho rằng, doanh nghiệp cần tìm được đối tác có năng lực tại Việt Nam, đồng thời điều chỉnh sản phẩm và giải pháp công nghệ để phù hợp với điều kiện thị trường sở tại.
Theo ông Chen Peretz, để tận dụng hiệu quả VIFTA, doanh nghiệp Việt Nam cần kết hợp ba việc: khai thác đúng ưu đãi thuế quan, đáp ứng đầy đủ điều kiện xuất xứ và chủ động tìm kiếm đối tác phù hợp. Với những doanh nghiệp có nhu cầu đổi mới công nghệ, việc mở rộng hợp tác nghiên cứu, đào tạo và phát triển sản phẩm cũng là hướng đi cần được tính đến.
| Theo Bộ Công Thương, hàng hóa muốn được hưởng ưu đãi phải đáp ứng tiêu chí xuất xứ tương ứng quy định trong Hiệp định VIFTA và Thông tư số 11/2024/TT-BCT. Các tiêu chí có thể liên quan đến xuất xứ thuần túy, chuyển đổi mã số hàng hóa hoặc công đoạn gia công, chế biến cụ thể. Điều này đòi hỏi doanh nghiệp quan tâm đến xuất xứ ngay từ khâu lựa chọn nguyên liệu, tổ chức sản xuất và lưu giữ chứng từ, thay vì chỉ hoàn thiện hồ sơ khi chuẩn bị giao hàng. Với những sản phẩm sử dụng nguyên liệu nhập khẩu, doanh nghiệp cần đối chiếu quy tắc cụ thể theo từng mặt hàng để xác định liệu quá trình sản xuất tại Việt Nam có đáp ứng điều kiện hưởng ưu đãi hay không. |