
Từ ngày 1/11/2026: Giảm 50% phí khai thác dữ liệu tổng hợp quốc gia cho 6 nhóm đối tượng
Theo quy định mới, sẽ có 6 nhóm đối tượng được giảm 50% phí khi khai thác, sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia.


 |
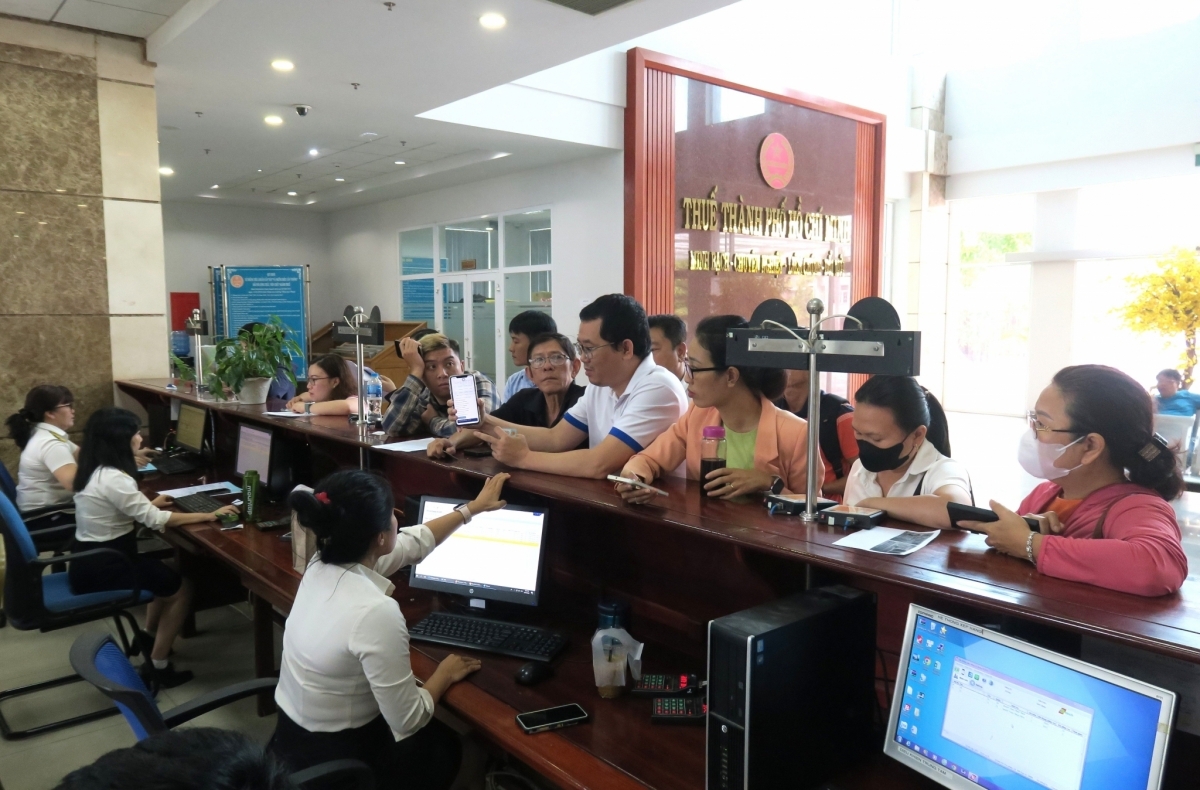
| Các chính sách ưu đãi thuế mới, không chỉ hỗ trợ doanh nghiệp mà còn tạo động lực cho tiêu dùng, khuyến khích hộ kinh doanh phát triển và góp phần cải thiện thu nhập thực tế của người dân. Ảnh minh họa. |
Phóng viên: Nhiều ý kiến cho rằng, chính sách miễn, giảm thuế mới đã và đang tạo động lực để khuyến khích tiêu dùng nội địa, bà nghĩ sao về mối liên hệ này?
Bà Hoàng Thị Thoa: Thời gian qua, Quốc hội và Chính phủ đã liên tiếp ban hành nhiều chính sách tài khóa hỗ trợ doanh nghiệp và người dân như: Luật thuế Thu nhập doanh nghiệp số 67/2025/QH15, quy định mức thuế suất ưu đãi 15% và 17% đối với doanh nghiệp nhỏ, siêu nhỏ; Nghị quyết số 174/2025/QH15 về giảm 2% thuế giá trị gia tăng đến hết năm 2026; cùng Luật thuế Thu nhập cá nhân năm 2025 với việc nâng mức giảm trừ gia cảnh và nhiều chính sách miễn, giảm thuế cho hộ kinh doanh, doanh nghiệp khởi nghiệp. Song song với đó là cải cách thủ tục hành chính, đẩy mạnh hóa đơn điện tử và chuyển đổi số trong ngành Thuế.
|
Có thể nói, điểm đáng chú ý của lần điều chỉnh chính sách thuế lần này phạm vi tác động rộng, không chỉ hỗ trợ doanh nghiệp mà còn tạo động lực cho tiêu dùng, khuyến khích hộ kinh doanh phát triển và góp phần cải thiện thu nhập thực tế của người dân. Khi các nhóm đối tượng trong nền kinh tế cùng được tiếp thêm nguồn lực, hiệu ứng lan tỏa sẽ rõ nét và bền vững hơn.
Nếu trước đây chúng ta thường nhìn chính sách thuế dưới góc độ tăng thu ngân sách hoặc hỗ trợ doanh nghiệp trong từng giai đoạn, thì hiện nay cách tiếp cận đã toàn diện hơn. Thuế và phí đang được sử dụng như một công cụ để nuôi dưỡng sản xuất, thúc đẩy tiêu dùng trong nước và tạo ra một vòng tuần hoàn tích cực cho nền kinh tế.
Khi doanh nghiệp được giảm bớt thuế, phí, họ có điều kiện đầu tư thêm vào công nghệ, nâng cao chất lượng sản phẩm và tối ưu giá bán. Người tiêu dùng vì thế cũng được tiếp cận nhiều hàng hóa Việt Nam với mức giá hợp lý hơn. Chính sự kết nối này giúp Cuộc vận động “Người Việt Nam ưu tiên dùng hàng Việt Nam” không còn chỉ là một lời kêu gọi mang tính tinh thần mà được hỗ trợ bằng những chính sách cụ thể, có tác động trực tiếp đến hoạt động sản xuất và tiêu dùng.
Điều tôi đánh giá cao là cùng với các ưu đãi về thuế, ngành Thuế còn đẩy mạnh cải cách thủ tục hành chính, ứng dụng chuyển đổi số, hóa đơn điện tử và kê khai, nộp thuế trực tuyến. Khi doanh nghiệp tiết kiệm được thời gian và chi phí tuân thủ, họ sẽ có thêm nguồn lực để tập trung vào sản phẩm, dịch vụ và khách hàng. Đó mới là nền tảng lâu dài để hàng hoá Việt Nam nâng cao sức cạnh tranh ngay trên sân nhà.
Phóng viên: Theo bà, những thay đổi trong chính sách ưu đãi thuế thu nhập doanh nghiệp sẽ tác động ra sao đối với doanh nghiệp và môi trường đầu tư?
Bà Hoàng Thị Thoa: Có thể nói, chính sách mới có hiệu lực đã hướng đúng vào những nhóm doanh nghiệp cần được tiếp sức. Đối với doanh nghiệp siêu nhỏ và doanh nghiệp nhỏ, việc áp dụng mức thuế suất ưu đãi 15% và 17% thấp hơn mức thuế phổ thông sẽ giúp giảm đáng kể áp lực tài chính trong giai đoạn đầu phát triển. Đây là khoảng thời gian doanh nghiệp thường phải dành phần lớn nguồn lực để đầu tư sản xuất, mở rộng thị trường và xây dựng thương hiệu.
Một điểm đáng ghi nhận khác, đó là cơ chế kê khai thuế theo tỷ lệ trên doanh thu dành cho doanh nghiệp siêu nhỏ trong trường hợp chưa xác định được đầy đủ chi phí. Quy định này giúp đơn giản hóa việc thực hiện nghĩa vụ thuế, giảm chi phí kế toán và tạo thuận lợi cho hoạt động kinh doanh.
Đặc biệt, các chính sách miễn thuế cũng mang ý nghĩa rất lớn. Doanh nghiệp thành lập mới từ hộ kinh doanh được miễn thuế thu nhập doanh nghiệp trong hai năm đầu kể từ khi phát sinh thu nhập chịu thuế. Bên cạnh đó, nhiều doanh nghiệp nhỏ và vừa còn được miễn thuế trong ba năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu theo chính sách phát triển kinh tế tư nhân.
Không chỉ dừng ở khu vực doanh nghiệp nhỏ, Nhà nước vẫn duy trì những ưu đãi cho các dự án đầu tư vào địa bàn khó khăn, khu công nghệ cao, chuyển đổi số hay bảo vệ môi trường với mức thuế suất ưu đãi đặc biệt, thời gian miễn giảm kéo dài. Điều này cho thấy, chính sách đang hướng tới mục tiêu kép: vừa hỗ trợ doanh nghiệp hiện hữu, vừa khuyến khích những lĩnh vực tạo giá trị gia tăng cao cho nền kinh tế.
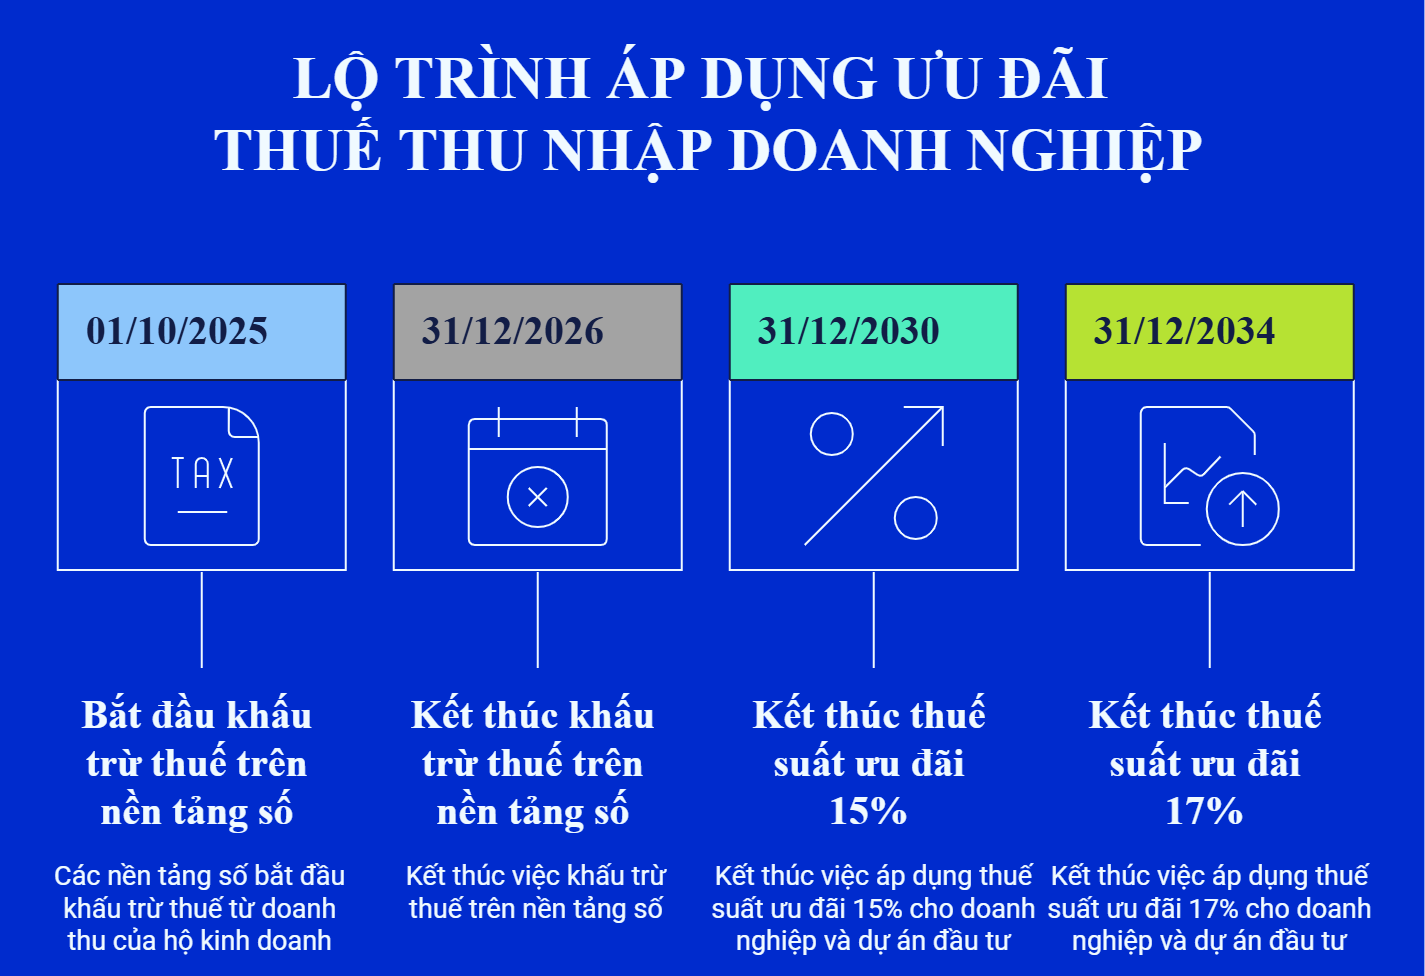 |
| Nguồn: Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và các văn bản hướng dẫn. Đồ họa có sự hỗ trợ của AI. |
Phóng viên: Thuế giá trị gia tăng tiếp tục được điều chỉnh giảm sẽ tác động như thế nào đến sức mua của thị trường, chi phí của doanh nghiệp cũng như đời sống của người dân, thưa bà?
Bà Hoàng Thị Thoa: Thuế giá trị gia tăng là sắc thuế tác động trực tiếp đến giá bán hàng hóa và dịch vụ. Vì vậy, khi thuế giá trị gia tăng giảm từ 10% xuống còn 8% đối với nhiều nhóm hàng hóa, dịch vụ đang áp dụng thuế suất 10%, lợi ích không chỉ dành cho doanh nghiệp mà còn với cả người tiêu dùng.
Ở góc độ doanh nghiệp, mức thuế thấp hơn giúp sản phẩm có giá cạnh tranh hơn, từ đó kích thích sức mua và mở rộng thị trường. Khi lượng tiêu thụ tăng, doanh nghiệp có thêm động lực mở rộng sản xuất, tạo việc làm và tiếp tục đầu tư.
Ở góc độ người dân, mỗi khoản tiết kiệm dù không quá lớn trên từng sản phẩm nhưng khi cộng lại trong chi tiêu hàng ngày sẽ tạo ra khác biệt đáng kể. Điều này đặc biệt có ý nghĩa trong bối cảnh nhiều gia đình vẫn ưu tiên cân đối ngân sách.
Việc kéo dài chính sách giảm thuế giá trị gia tăng đến hết năm 2026 cũng tạo sự ổn định để doanh nghiệp chủ động xây dựng kế hoạch kinh doanh thay vì chỉ phản ứng với các chính sách ngắn hạn.
Tất nhiên, vẫn có những nhóm lĩnh vực không thuộc diện được giảm thuế như: viễn thông, công nghệ thông tin, tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, một số sản phẩm kim loại, khai khoáng và hàng hóa chịu thuế tiêu thụ đặc biệt theo quy định. Đây là cách điều hành có chọn lọc nhằm bảo đảm hiệu quả của chính sách hỗ trợ.
Phóng viên: Theo bà, các chính sách hỗ trợ dành cho hộ kinh doanh và người lao động sẽ góp phần ra sao đối với việc thúc đẩy tiêu dùng, ổn định sinh kế và phát triển kinh tế?
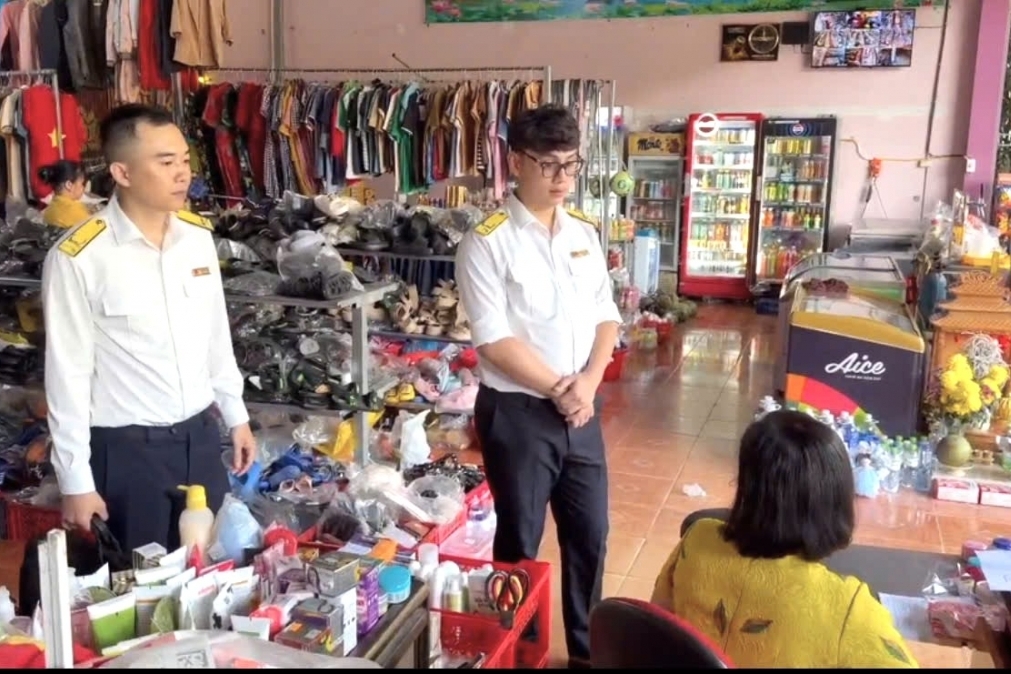
Bà Hoàng Thị Thoa: Theo tôi, đây là nhóm chính sách mang tính lan tỏa rất lớn. Đầu tiên là việc nâng ngưỡng doanh thu miễn thuế lên 1 tỷ đồng mỗi năm đối với hộ kinh doanh và cá nhân kinh doanh. Điều này giúp rất nhiều cơ sở kinh doanh nhỏ giảm áp lực về thuế, có thêm nguồn lực để tái đầu tư hoặc mở rộng hoạt động. Đồng thời, những hộ có doanh thu dưới ngưỡng này cũng không còn bắt buộc phải sử dụng hóa đơn điện tử thường xuyên mà được chủ động lựa chọn theo nhu cầu thực tế. Đây là bước điều chỉnh hợp lý, giảm bớt gánh nặng thủ tục đối với khu vực kinh tế cá thể.
| Khi thuế giá trị gia tăng giảm từ 10% xuống còn 8% đối với nhiều nhóm hàng hóa, dịch vụ đang áp dụng thuế suất 10%, lợi ích không chỉ dành cho doanh nghiệp mà còn với cả người tiêu dùng. Ở góc độ doanh nghiệp, mức thuế thấp hơn giúp sản phẩm có giá cạnh tranh hơn, từ đó kích thích sức mua và mở rộng thị trường. Ở góc độ người dân, mỗi khoản tiết kiệm dù không quá lớn trên từng sản phẩm nhưng khi cộng lại trong chi tiêu hàng ngày sẽ tạo ra khác biệt đáng kể. |
Ở góc độ người lao động, việc nâng mức giảm trừ gia cảnh cũng mang ý nghĩa thiết thực. Mức giảm trừ cho bản thân người nộp thuế được nâng lên 15,5 triệu đồng mỗi tháng, còn mức giảm trừ cho mỗi người phụ thuộc là 6,2 triệu đồng mỗi tháng.
Khi thu nhập khả dụng tăng lên, người dân sẽ mạnh dạn chi tiêu hơn, trong đó có việc ưu tiên lựa chọn hàng hóa và dịch vụ trong nước. Đây cũng là một mắt xích quan trọng giúp kích thích tiêu dùng nội địa và hỗ trợ doanh nghiệp Việt.
Phóng viên: Vậy, để các chính sách ưu đãi về thuế thực sự đi vào cuộc sống và phát huy hiệu quả, doanh nghiệp, hộ kinh doanh và người dân cần làm gì, thưa bà?
Bà Hoàng Thị Thoa: Theo tôi, chính sách chỉ thực sự phát huy hiệu quả khi có sự đồng hành của Nhà nước, doanh nghiệp và người dân.
Đối với doanh nghiệp, các ưu đãi về thuế không chỉ giúp giảm chi phí mà còn cần được xem là cơ hội để tái đầu tư vào đổi mới công nghệ, nâng cao chất lượng sản phẩm, xây dựng thương hiệu và tăng sức cạnh tranh. Trong bối cảnh hiện nay, người tiêu dùng lựa chọn hàng Việt không đơn thuần vì tinh thần ủng hộ, mà bởi sản phẩm đáp ứng được yêu cầu về chất lượng, giá thành hợp lý và dịch vụ chuyên nghiệp.
Đối với hộ kinh doanh và cá nhân kinh doanh, việc tuân thủ đầy đủ các quy định về thuế, sử dụng hóa đơn, chứng từ hợp pháp và từng bước chuyển đổi số sẽ góp phần xây dựng môi trường kinh doanh minh bạch, bình đẳng. Đây cũng là nền tảng để nâng cao uy tín, mở rộng hoạt động và phát triển bền vững.
Về phía người dân, mỗi quyết định lựa chọn một sản phẩm Việt Nam có chất lượng không chỉ mang lại lợi ích cho bản thân mà còn góp phần giữ lại nguồn lực trong nước, tạo thêm việc làm, hỗ trợ doanh nghiệp nội địa phát triển và thúc đẩy tăng trưởng kinh tế.
Tôi cho rằng, ý nghĩa lớn nhất của các chính sách ưu đãi lần này không chỉ nằm ở việc giảm nghĩa vụ thuế, mà còn ở việc tạo dựng một môi trường kinh doanh thuận lợi, minh bạch và hiện đại. Khi doanh nghiệp có thêm động lực đầu tư, người dân được hưởng lợi từ thu nhập và giá cả, còn hàng Việt ngày càng khẳng định được chất lượng và vị thế trên chính thị trường trong nước, thì những mục tiêu phát triển kinh tế bền vững sẽ từng bước trở thành hiện thực.
Phóng viên: Trân trọng cảm ơn bà.