Theo Cục Thuế, trường hợp phát sinh loại tài nguyên mới từ quá trình chế biến, thu hồi khoáng sản mà chưa có trong khung giá tính thuế, sở tài chính chủ trì, phối hợp với các cơ quan liên quan xác định và trình UBND cấp tỉnh ban hành, bổ sung bảng giá tính thuế theo quy định.
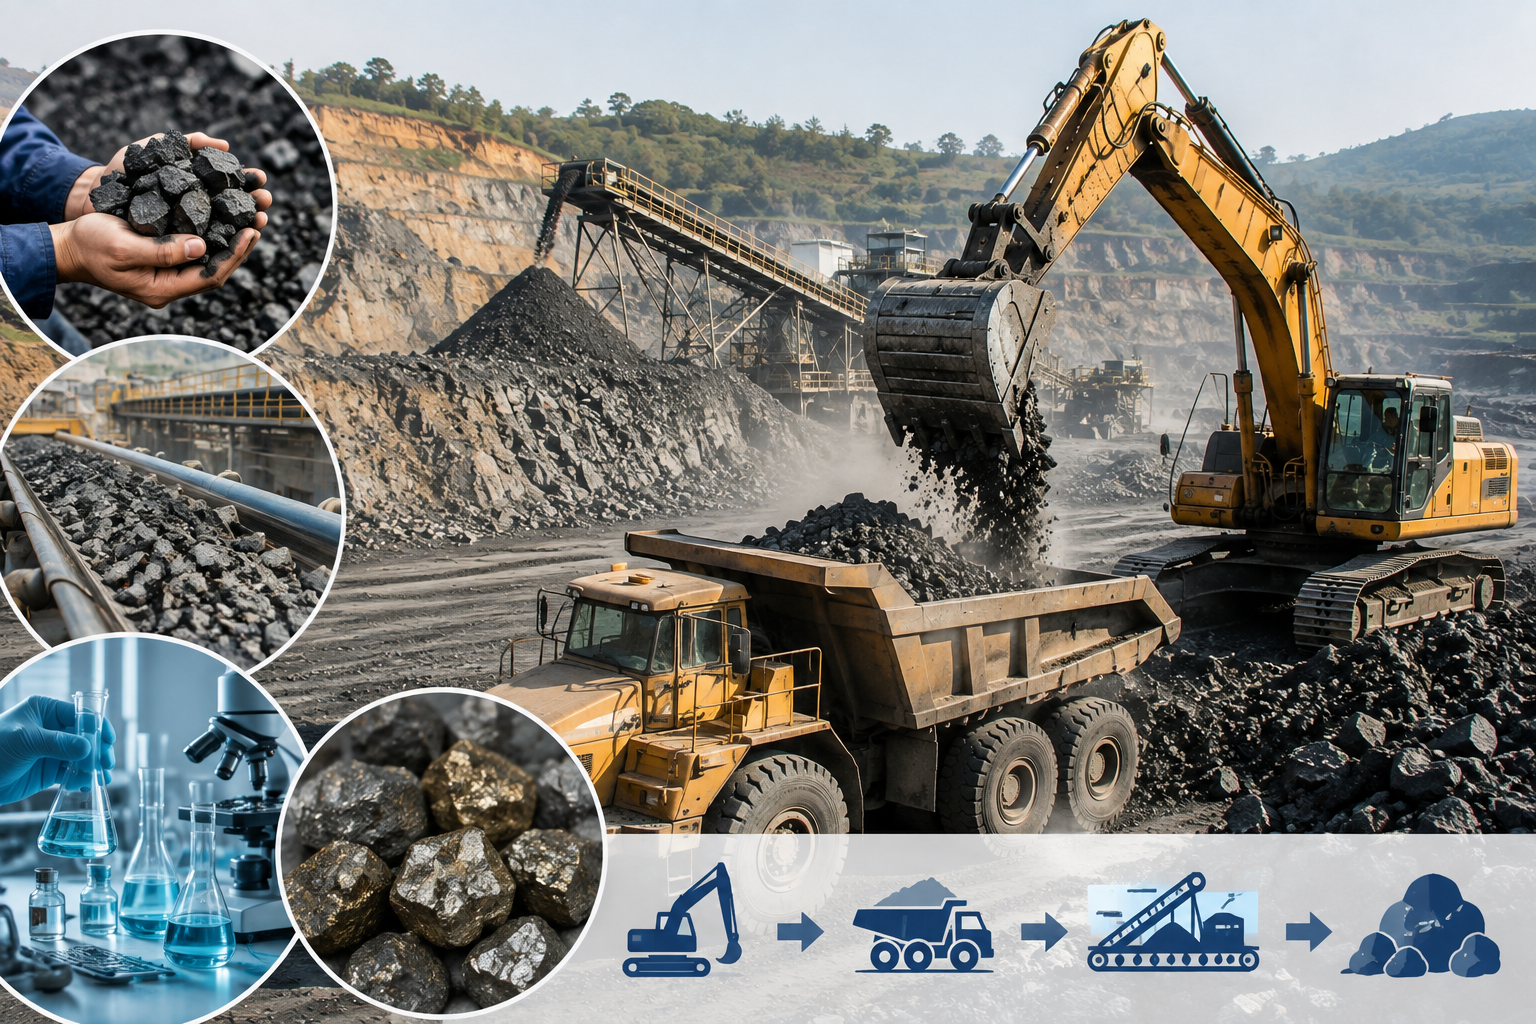 |
| Ảnh: Minh họa, hỗ trợ bởi AI. |
Cục Thuế vừa có Công văn số 5886/CT-CS ngày 14/8/2026 gửi Sở Tài chính tỉnh Quảng Ninh trả lời về việc xác định thuế tài nguyên, trong đó hướng dẫn cách xử lý đối với trường hợp phát sinh loại tài nguyên mới từ quá trình chế biến, thu hồi khoáng sản.
Theo hướng dẫn, việc xác định giá tính thuế tài nguyên hiện được thực hiện theo Điều 6 Thông tư số 152/2015/TT-BTC ngày 2/10/2015 của Bộ Tài chính.
Giá tính thuế tài nguyên là giá bán đơn vị sản phẩm tài nguyên của tổ chức, cá nhân khai thác chưa bao gồm thuế giá trị gia tăng, nhưng không được thấp hơn giá tính thuế tài nguyên do UBND cấp tỉnh quy định.
Trường hợp giá bán đơn vị sản phẩm tài nguyên thấp hơn giá tính thuế do UBND cấp tỉnh quy định thì giá tính thuế được xác định theo mức giá do UBND cấp tỉnh ban hành.
Đối với loại tài nguyên không xác định được giá bán đơn vị do tài nguyên khai thác có chứa nhiều chất khác nhau, giá tính thuế được xác định theo giá bán đơn vị của từng chất.
Giá này được xác định căn cứ tổng doanh thu bán tài nguyên trong tháng, chưa có thuế GTGT, phân bổ cho từng chất có trong tài nguyên khai thác theo tỷ lệ hàm lượng của từng chất đã được cơ quan nhà nước có thẩm quyền kiểm định, phê duyệt và sản lượng tài nguyên bán ra ghi trên chứng từ bán hàng tương ứng với từng chất.
Cục Thuế đồng thời dẫn quy định tại Thông tư số 41/2024/TT-BTC ngày 20/5/2024 sửa đổi, bổ sung một số điều của Thông tư số 152/2015/TT-BTC.
Theo đó, UBND cấp tỉnh có trách nhiệm chỉ đạo sở tài chính chủ trì, phối hợp với các cơ quan liên quan xây dựng bảng giá tính thuế tài nguyên áp dụng tại địa phương; đồng thời thường xuyên rà soát, điều chỉnh phù hợp với biến động của thị trường.
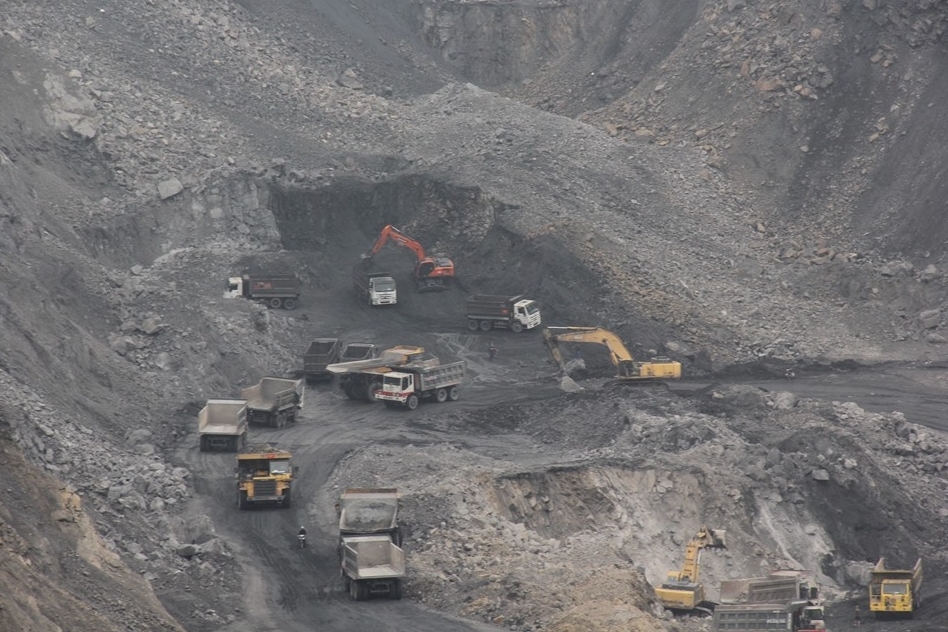
Trường hợp cụ thể được Sở Tài chính tỉnh Quảng Ninh đề nghị hướng dẫn liên quan đến hồ sơ của Sở Nông nghiệp và Môi trường cho phép thu hồi đất đá lẫn than và bã sàng từ quá trình chế biến đất đá lẫn than.
Cục Thuế cho biết, theo hồ sơ được nêu trong công văn, đây được xem xét là hai loại tài nguyên mới phát sinh.
Nếu phát sinh vướng mắc trong việc xác định loại tài nguyên mới và giá tính thuế tài nguyên đối với các loại tài nguyên này, Sở Tài chính tỉnh Quảng Ninh cần phối hợp với các cơ quan liên quan trình UBND tỉnh Quảng Ninh xem xét, quyết định.
Trường hợp còn vướng mắc về vấn đề tiền cấp quyền khai thác khoáng sản thì cần tiếp tục phối hợp, xin ý kiến Bộ Nông nghiệp và Môi trường để xem xét, giải quyết theo đúng chức năng và thẩm quyền.