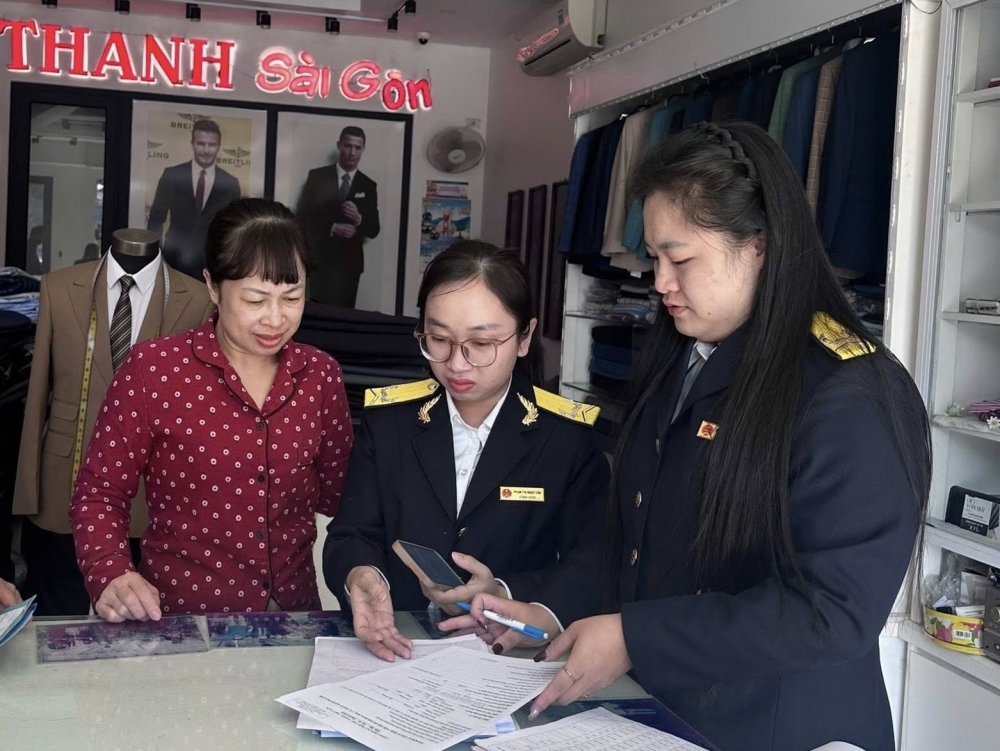
Trước áp lực gia tăng hồ sơ, gián đoạn kỹ thuật hoặc chậm xử lý ảnh hưởng đến việc thực hiện nghĩa vụ thuế đúng hạn, Thuế tỉnh Lạng Sơn đã chủ động triển khai đồng bộ nhiều giải pháp hỗ trợ, nhằm bảo đảm quyền lợi và giảm thiểu rủi ro cho người nộp thuế.
Cuối tháng 1 và đầu tháng 2 hằng năm là giai đoạn cao điểm tiếp nhận hồ sơ khai, quyết toán thuế của người nộp thuế. Năm 2026, thời hạn kê khai, nộp thuế kỳ quý IV/2025 (tháng 1/2026) trùng với lộ trình tích hợp các cổng kê khai, nộp thuế điện tử (eTax, iCanhan, Thuế điện tử…) lên Cổng Dịch vụ công/Cổng giải quyết thủ tục hành chính, do đó khối lượng hồ sơ thường tăng đột biến trong thời gian ngắn.
 |
| Lạng Sơn chủ động giải quyết vướng mắc cho người nộp thuế sau cao điểm kê khai |
Theo đó, cơ quan Thuế đã tăng cường hướng dẫn trực tiếp và và trực tuyến, mở rộng kênh tiếp nhận phản ánh vướng mắc, bố trí lực lượng chuyên môn xử lý sự cố, đồng thời phối hợp chặt chẽ với đơn vị quản trị hạ tầng để kiểm soát, khắc phục tình trạng nghẽn mạng, lỗi kết nối khi cần thiết, giúp rút ngắn thời gian giải quyết hồ sơ và giảm thiểu ảnh hưởng tới nghĩa vụ thuế của doanh nghiệp, hộ kinh doanh.
Thuế tỉnh Lạng Sơn cho biết, theo quy định hiện hành, tổng số thuế TNDN tạm nộp của 4 quý trong năm phải đạt tối thiểu 80% số thuế TNDN phải nộp theo quyết toán năm. Trường hợp doanh nghiệp tạm nộp thiếu so với mức quy định, phần thuế chênh lệch thiếu sẽ bị tính tiền chậm nộp với mức 0,03%/ngày.
Thời gian tính tiền chậm nộp được xác định kể từ ngày 31/01/2026 (ngày liền kề sau hạn nộp 30/01/2026) cho đến ngày doanh nghiệp nộp đủ số thuế còn thiếu.
“Việc chủ động rà soát, ước tính sát nghĩa vụ thuế TNDN và nộp đủ, nộp sớm không chỉ giúp doanh nghiệp tránh phát sinh chi phí chậm nộp, mà còn hạn chế rủi ro pháp lý về thuế trong quá trình quyết toán năm”, Thuế tỉnh Lạng Sơn nhấn mạnh.
Không chỉ trong mùa cao điểm quyết toán, người nộp thuế cần chủ động, thường xuyên theo dõi thông báo, hướng dẫn về việc thực hiện thủ tục hành chính thuế trên Cổng Dịch vụ công/Cổng Giải quyết thủ tục hành chính, kịp thời cập nhật các chính sách thuế mới được thực thi nhằm nâng cao ý thức tuân thủ thuế và hạn chế rủi ro pháp lý trong quá trình chấp hành pháp luật thuế.