Cục Hải quan vừa có văn bản số 16873/CHQ-GSQL ngày 28/5/2026 trả lời Công ty ô tô Toyota Việt Nam về thủ tục thay đổi mục đích sử dụng hàng hóa nhập khẩu từ nguyên liệu sản xuất sang kinh doanh dịch vụ.
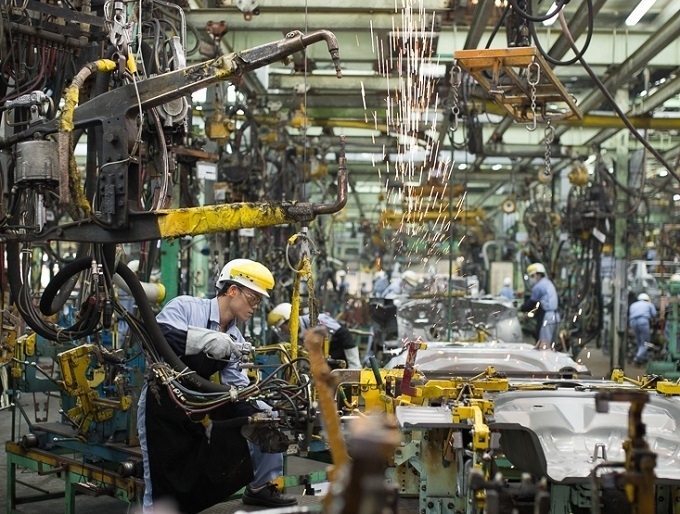 |
| Bên trong nhà máy Toyota Việt Nam |
Theo đó, đối với hàng hóa mà tại thời điểm nhập khẩu không thuộc đối tượng miễn thuế, không chịu thuế, không áp dụng điều kiện ưu đãi thuế gắn với mục đích sử dụng và không thuộc diện quản lý chuyên ngành theo mục đích sử dụng, thì việc thay đổi mục đích sử dụng sau nhập khẩu không thuộc trường hợp phải đăng ký tờ khai hải quan mới.
Tuy nhiên, trường hợp việc thay đổi mục đích sử dụng làm thay đổi đối tượng không chịu thuế, mục đích miễn thuế, điều kiện áp dụng ưu đãi thuế hoặc chính sách quản lý hàng hóa đã áp dụng tại thời điểm nhập khẩu, người khai hải quan thực hiện đăng ký tờ khai hải quan mới và kê khai, nộp đầy đủ các khoản thuế theo quy định.
Đối với hàng hóa thuộc diện quản lý bằng giấy phép hoặc điều kiện theo mục đích sử dụng, việc thay đổi mục đích sử dụng phải thực hiện theo quy định của pháp luật quản lý chuyên ngành có liên quan.
Bảng mã loại hình ban hành kèm theo Quyết định số 1357/QĐ-TCHQ ngày 18/5/2021 của Tổng cục Hải quan (nay là Cục Hải quan) chỉ được sử dụng phục vụ công tác quản lý, thống kê nghiệp vụ hải quan.
Việc xác định nghĩa vụ khai hải quan, chính sách quản lý hàng hóa và chính sách thuế phải thực hiện theo quy định của pháp luật hải quan và pháp luật thuế.
Cục Hải quan đề nghị công ty cần căn cứ hồ sơ, chứng từ liên quan, thực tế hàng hóa nhập khẩu và đối chiếu với các quy định nêu trên để thực hiện. Trong quá trình thực hiện, trường hợp còn phát sinh vướng mắc, công ty liên hệ với cơ quan Hải quan nơi dự kiến làm thủ tục để được hướng dẫn theo thẩm quyền.