Nhờ đà hồi phục của sản xuất, tiêu dùng và xuất khẩu, thị trường Bao bì Việt Nam đang mở ra nhiều cơ hội tăng trưởng cho các phân khúc. Song song với nhu cầu ngày càng lớn, tiêu chí cạnh tranh cũng đang được định hình lại: bao bì xanh, chuyển đổi số và minh bạch thông tin dần trở thành những yếu tố quyết định vị thế doanh nghiệp. Nhận định này vừa được Vietnam Report công bố ngày 1/10 trong báo cáo Top 10 công ty uy tín ngành bao bì năm 2026.
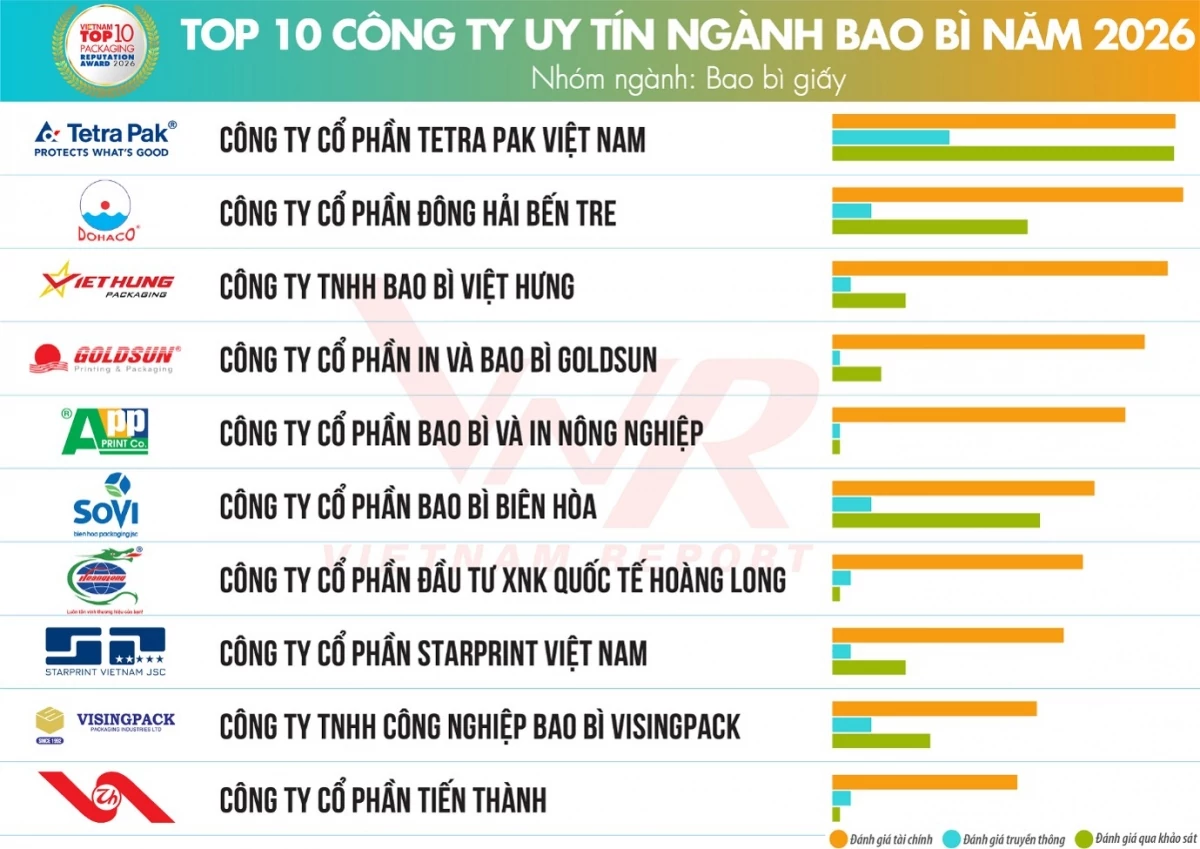 |
| Nguồn: Vietnam Report, tháng 10/2026 |
Thị trường mở rộng, hiệu quả phân hóa
Theo phân tích của Vietnam Report, 8 tháng năm 2026, chỉ số sản xuất công nghiệp (IIP) tăng 11,9% so với cùng kỳ; riêng sản xuất giấy và sản phẩm từ giấy tăng 9,0%, trong khi sản phẩm từ cao su và plastic tăng 12,3%. Sức cầu trong nước tiếp tục cải thiện khi tổng mức bán lẻ hàng hóa đạt gần 4.000 nghìn tỷ đồng, tăng 12,8%; đồng thời, xuất khẩu hàng hóa tăng 22,4%, kéo theo nhu cầu đóng gói, bảo quản và vận chuyển phục vụ chuỗi cung ứng quốc tế.
Đà mở rộng của sản xuất, tiêu dùng và xuất khẩu đang “thấm” dần vào từng phân khúc của ngành bao bì, mở thêm dư địa tăng trưởng cho thị trường. Trong đó, bao bì giấy nổi lên là phân khúc nhận được kỳ vọng tích cực nhất, với 86,9% doanh nghiệp tham gia khảo sát của Vietnam Report đánh giá triển vọng khả quan.
Quy mô thị trường bao bì giấy Việt Nam được dự báo đạt khoảng 3,11 tỷ USD trong năm 2026 và duy trì tốc độ tăng trưởng bình quân 9,61%/năm trong giai đoạn 2026-2031.
Trong cùng kỳ dự báo, bao bì nhựa dẻo tăng trưởng khoảng 6,76%/năm, màng bao bì nhựa khoảng 5,30%/năm, trong khi bao bì kim loại duy trì tốc độ khoảng 3,96%/năm.
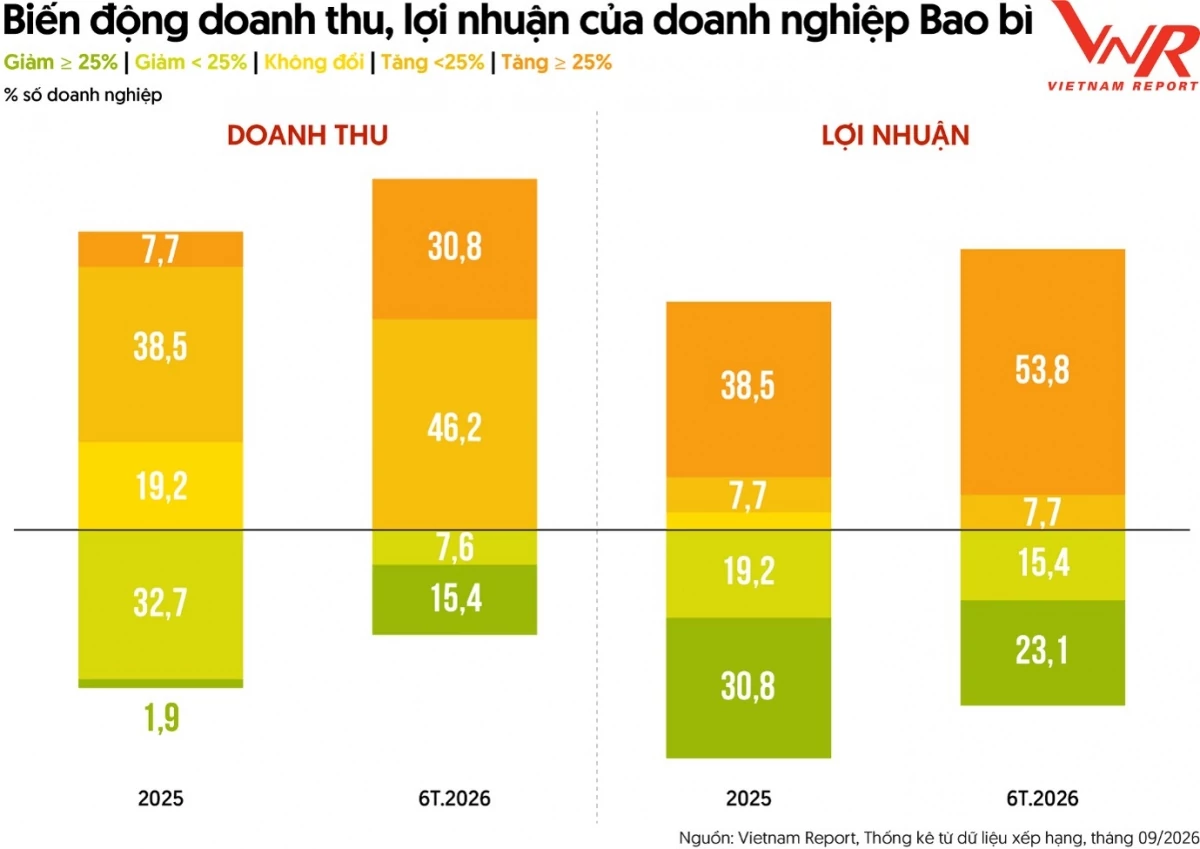 |
| Các tháng đầu năm 2026 đang được phản ánh rõ hơn vào kết quả kinh doanh của doanh nghiệp bao bì. Nguồn: Vietnam Report. |
Những tín hiệu tích cực của thị trường trong các tháng đầu năm 2026 đang được phản ánh rõ hơn vào kết quả kinh doanh của doanh nghiệp bao bì.
Nếu năm 2025, bức tranh doanh thu vẫn đan xen giữa tăng trưởng và suy giảm, với 46,2% doanh nghiệp ghi nhận tăng và 34,6% suy giảm, thì sang 6 tháng đầu năm 2026, cán cân đã nghiêng rõ hơn về phía tích cực.
Tỷ lệ doanh nghiệp tăng doanh thu đạt 77,0%, trong đó 30,8% tăng từ 25% trở lên, trong khi nhóm suy giảm thu hẹp còn 23,0%. Điều này cho thấy đà mở rộng của thị trường đang chuyển hóa khá rõ thành khả năng tạo doanh thu của doanh nghiệp.
Đà cải thiện cũng lan sang lợi nhuận, nhưng tốc độ phục hồi giữa các doanh nghiệp vẫn cho thấy sự phân hóa rõ rệt. Nếu năm 2025 có 50,0% doanh nghiệp ghi nhận lợi nhuận suy giảm, thì sang 6 tháng đầu năm 2026, 61,5% đã ghi nhận tăng trưởng; đáng chú ý, 53,8% đạt mức tăng từ 25% trở lên.
Tuy nhiên, ở chiều ngược lại, 38,5% doanh nghiệp vẫn ghi nhận lợi nhuận suy giảm, trong đó 23,1% có mức giảm từ 25% trở lên. Điều này cho thấy khi dư địa thị trường được mở rộng, lợi nhuận không còn chỉ phụ thuộc vào sức cầu, mà còn được quyết định bởi năng lực quản trị chi phí, tối ưu vận hành và hiệu quả sử dụng nguồn lực.
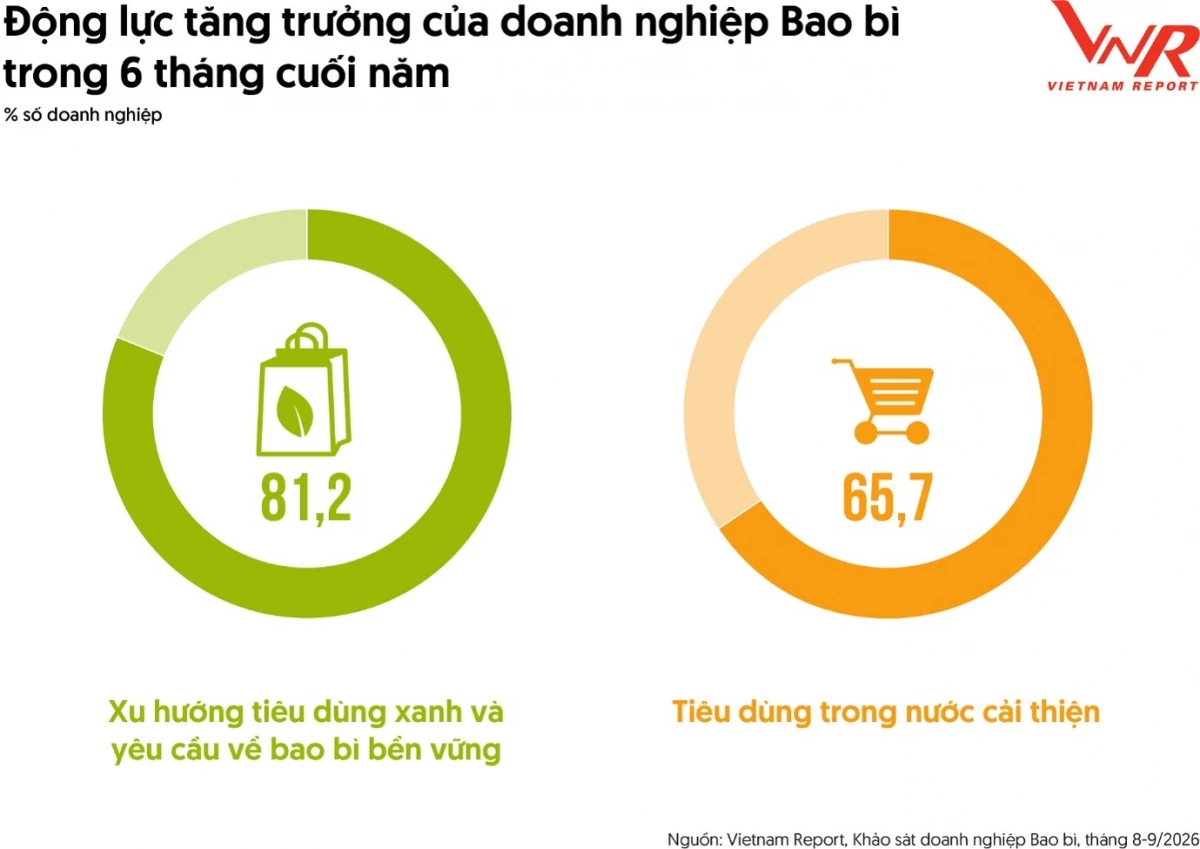 |
| Thị trường bao bì tiếp tục có thêm “lực đẩy” từ tiêu dùng xanh và sự phục hồi của sức cầu trong nước. Nguồn: Vietnam Report. |
Bước vào những tháng cuối năm, thị trường bao bì tiếp tục có thêm “lực đẩy” từ tiêu dùng xanh và sự phục hồi của sức cầu trong nước. Theo khảo sát của Vietnam Report, 81,2% doanh nghiệp xác định xu hướng tiêu dùng xanh và yêu cầu đối với bao bì bền vững là một trong những động lực tăng trưởng quan trọng, cao hơn tỷ lệ 65,7% lựa chọn sự cải thiện của tiêu dùng trong nước.
Kết quả này cho thấy dư địa tăng trưởng của ngành không chỉ đến từ sự mở rộng về quy mô nhu cầu, mà còn từ sự thay đổi trong cấu trúc nhu cầu, khi thị trường ngày càng ưu tiên các giải pháp bao bì đáp ứng tốt hơn yêu cầu về vật liệu, khả năng tái chế và thân thiện với môi trường. Nói cách khác, “xanh hóa” đang dần chuyển từ một yêu cầu tuân thủ thành một phần của động lực thị trường.
Áp lực xanh lan dọc chuỗi giá trị
Nếu năm 2025, các yêu cầu về EPR và môi trường chủ yếu đặt ra một “luật chơi” mới cho ngành bao bì, thì đến năm 2026, sức ép xanh đang đi sâu hơn vào cách doanh nghiệp lựa chọn nguyên liệu, tổ chức sản xuất và quản trị chuỗi cung ứng.
Áp lực này càng rõ nét khi Quy định (EU) 2025/40 về bao bì và chất thải bao bì (PPWR) bắt đầu được áp dụng toàn diện từ ngày 12/8/2026, thiết lập khuôn khổ chung cho toàn bộ vòng đời bao bì, từ thiết kế, sử dụng vật liệu đến tái sử dụng, tái chế và quản lý chất thải.
Trong bối cảnh tiêu chuẩn thị trường ngày càng khắt khe, kết quả khảo sát của Vietnam Report cho thấy 96,5% doanh nghiệp đã xây dựng kế hoạch và triển khai một phần các cam kết ESG. Đồng thời, 100% doanh nghiệp tham gia khảo sát ghi nhận yêu cầu về ESG từ khách hàng, đối tác ngày càng gia tăng, và toàn bộ doanh nghiệp đều dự kiến tăng đầu tư cho ESG trong năm 2026.
Những con số này cho thấy sức ép thực thi đang trở nên rõ nét hơn, khi các yêu cầu về phát triển bền vững ngày càng đi sâu vào quan hệ với khách hàng, đối tác và chuỗi cung ứng, thay vì chỉ dừng ở định hướng chiến lược.
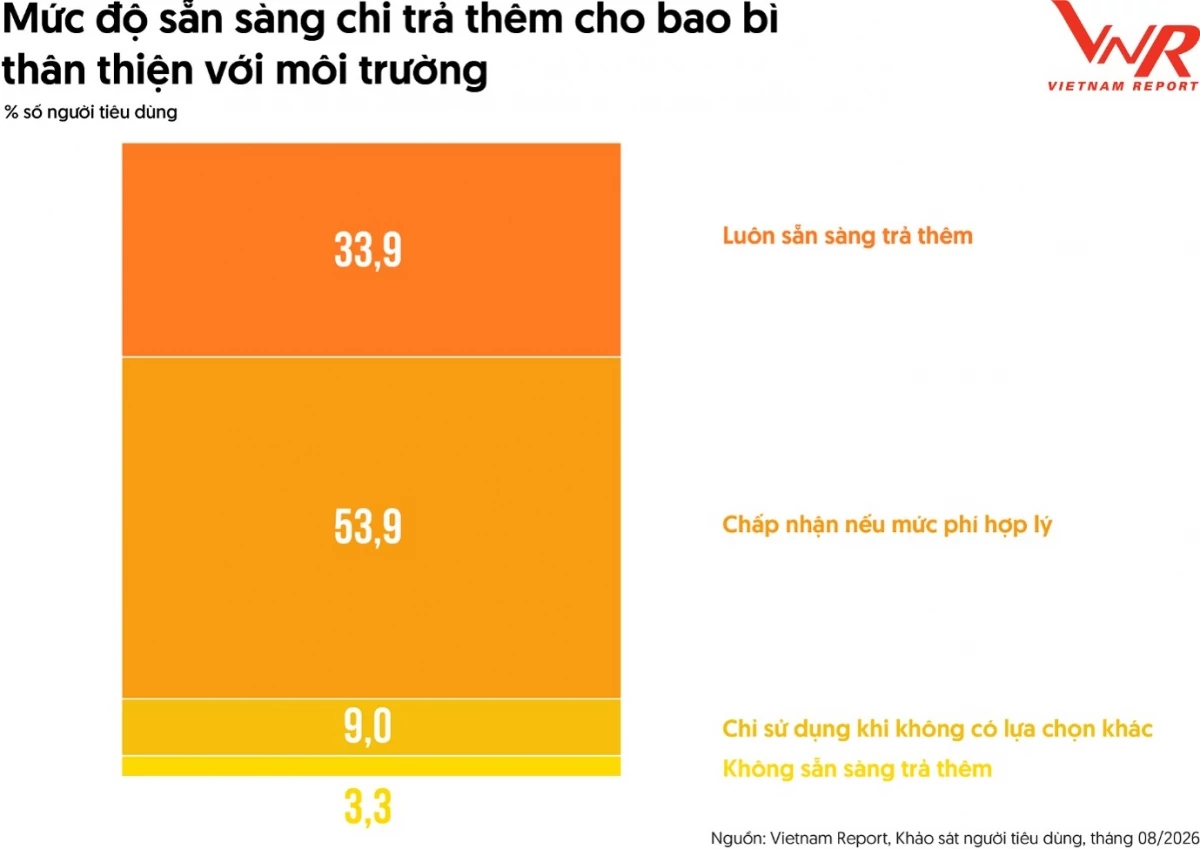 |
| 33,9% luôn sẵn sàng chi thêm cho sản phẩm có bao bì thân thiện với môi trường. Nguồn: Vietnam Report. |
Áp lực từ thị trường cũng đang được củng cố bởi sự thay đổi trong nhận thức của người tiêu dùng. Khảo sát người tiêu dùng của Vietnam Report cho thấy 33,9% luôn sẵn sàng chi thêm cho sản phẩm có bao bì thân thiện với môi trường, trong khi 53,9% chấp nhận trả thêm nếu mức phí hợp lý; chỉ 3,3% cho biết không sẵn sàng chi thêm.
Kết quả này cho thấy yếu tố môi trường đang dần được đưa vào quyết định mua hàng, nhưng giá cả vẫn là điều kiện quan trọng để chuyển sự quan tâm thành hành vi tiêu dùng thực tế.
Với doanh nghiệp bao bì, bài toán vì vậy không chỉ là phát triển giải pháp xanh hơn, mà còn phải cân bằng giữa tính bền vững và khả năng chi trả của thị trường.
Theo khảo sát của Vietnam Report, 100% doanh nghiệp xác định gia tăng sử dụng nguyên liệu tái chế là xu hướng ESG quan trọng nhất trong 5 năm tới.
Xu hướng này càng được củng cố khi các thị trường xuất khẩu lớn, đặc biệt là EU, ngày càng siết chặt yêu cầu về khả năng tái chế và hàm lượng vật liệu tái chế trong bao bì. Nguyên liệu vì vậy không còn chỉ là bài toán về chi phí và chất lượng, mà ngày càng gắn trực tiếp với khả năng đáp ứng tiêu chuẩn thị trường và duy trì vị trí trong chuỗi cung ứng quốc tế.
Bên cạnh nguyên liệu, giảm phát thải và tăng khả năng truy xuất đang trở thành hai mắt xích quan trọng trong quá trình thực thi ESG. Có 57,7% doanh nghiệp ưu tiên giảm phát thải carbon trong toàn chuỗi giá trị, trong khi 50,1% chú trọng truy xuất nguồn gốc nguyên liệu.
Hai lựa chọn này cho thấy ranh giới ESG đang dần dịch chuyển ra khỏi “cổng nhà máy”, mở rộng từ những gì doanh nghiệp trực tiếp kiểm soát trong sản xuất sang cả nguồn nguyên liệu đầu vào, nhà cung cấp, vận chuyển và giai đoạn cuối vòng đời sản phẩm.
Đây cũng là cách tiếp cận phù hợp với GHG Protocol về phát thải Scope 3, trong đó doanh nghiệp được khuyến nghị đánh giá tác động phát thải trên toàn chuỗi giá trị và tăng cường phối hợp với nhà cung cấp, khách hàng để xác định các điểm phát thải trọng yếu và cơ hội cắt giảm.
Khi ESG đi sâu hơn vào nguyên liệu, phát thải và toàn bộ chuỗi cung ứng, yêu cầu đặt ra với doanh nghiệp không còn dừng ở cam kết, mà là khả năng đo lường, truy xuất và kiểm soát quá trình thực hiện. Tỷ lệ nguyên liệu tái chế, mức tiêu hao nguồn lực, lượng phát thải hay nguồn gốc đầu vào đều cần được theo dõi bằng dữ liệu đủ chính xác và xuyên suốt. Điều này khiến ESG ngày càng gắn chặt với năng lực quản trị số: doanh nghiệp muốn “xanh” hơn cũng phải đồng thời nhìn thấy rõ hơn những gì đang diễn ra trong hệ thống vận hành của mình.
Từ dữ liệu sản xuất, hệ thống quản trị đến tự động hóa, công nghệ vì vậy đang trở thành hạ tầng quan trọng để biến các mục tiêu bền vững thành những chỉ tiêu có thể theo dõi, kiểm chứng và tối ưu. Khi các mục tiêu “xanh” ngày càng cần được đo lường bằng dữ liệu, chuyển đổi số trở thành nền tảng để hành trình ESG được triển khai nhất quán và bền vững hơn.