Ngành dệt may Việt Nam đang bước vào chặng nước rút của năm 2026 với nhiều cơ hội và thách thức đan xen. Trong bối cảnh thị trường toàn cầu biến động, khả năng thích ứng, nâng sức cạnh tranh và mở rộng chuỗi cung ứng sẽ quyết định dư địa tăng trưởng xuất khẩu của ngành dệt may trong những tháng cuối năm.
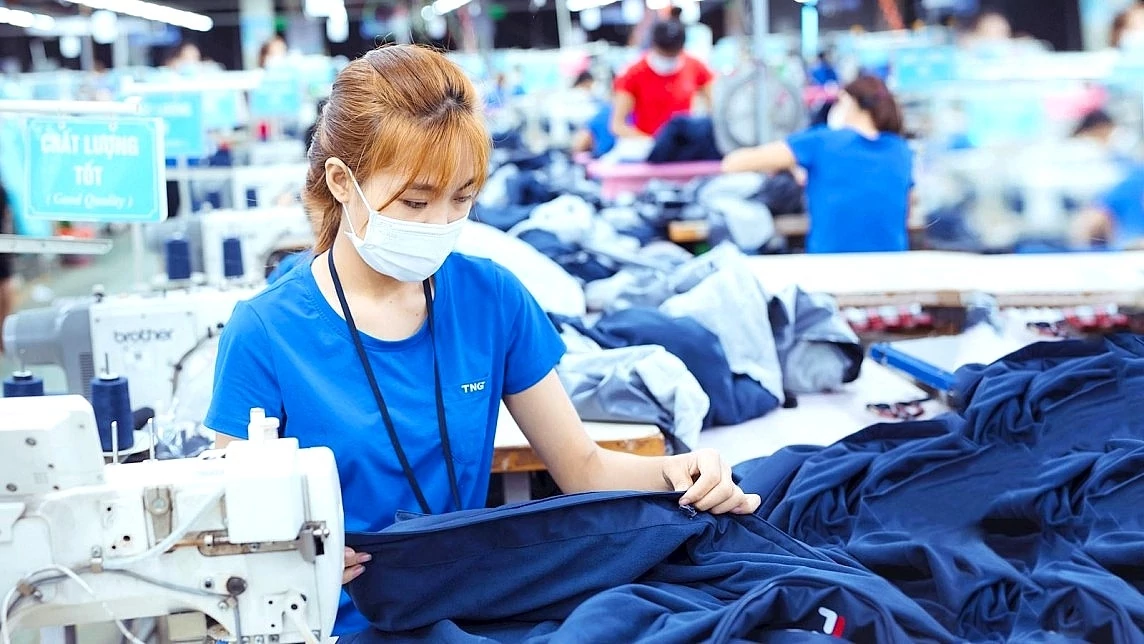 |
| Xuất khẩu dệt may của Việt Nam giữ đà tăng trưởng bằng năng lực thích ứng. Ảnh: Tư liệu. |
Giữ đà tăng trưởng bằng năng lực thích ứng
Trong bức tranh xuất khẩu chung của Việt Nam, dệt may tiếp tục khẳng định vai trò là một trong những ngành xuất khẩu chủ lực.
Theo Hiệp hội Dệt may Việt Nam (VITAS), 8 tháng năm 2026, kim ngạch xuất khẩu dệt may của Việt Nam đạt khoảng 32 tỷ USD, tăng nhẹ 3% so với cùng kỳ năm trước. Đây là kết quả đáng ghi nhận trong bối cảnh nhu cầu thế giới chưa phục hồi đồng đều, chi phí đầu vào còn cao và môi trường thương mại quốc tế liên tục biến động.
Điểm đáng chú ý là tăng trưởng của ngành dệt may không đến từ sự mở rộng ồ ạt về sản lượng mà chủ yếu dựa trên khả năng thích ứng của doanh nghiệp. Nhiều đơn vị đã chủ động đa dạng hóa thị trường, mở rộng tệp khách hàng, nâng cao năng lực đáp ứng các đơn hàng nhỏ, thời gian giao hàng ngắn và yêu cầu kỹ thuật cao hơn. Đây cũng là lý do hàng dệt may Việt Nam hiện diện tại 137 quốc gia và vùng lãnh thổ, trong đó Hoa Kỳ vẫn là thị trường lớn nhất, tiếp theo là EU, Nhật Bản, Hàn Quốc và Trung Quốc.
 | | Ông Trương Văn Cẩm, Phó Chủ tịch Thường trực kiêm Tổng thư ký VITAS | Trong bối cảnh chi phí sản xuất và logistics tiếp tục tạo sức ép lên doanh nghiệp, ngành dệt may Việt Nam cần chuyển từ mục tiêu tăng sản lượng sang nâng cao giá trị gia tăng trong từng đơn hàng. Việc ưu tiên những đơn hàng có hiệu quả cao, tối ưu chi phí vận chuyển, đẩy mạnh chuyển đổi số, tự động hóa và phát triển chuỗi cung ứng xanh sẽ tạo dư địa cải thiện lợi nhuận, giữ vững đơn hàng và củng cố năng lực cạnh tranh. Đây được xem là hướng đi quan trọng để ngành dệt may Việt Nam thích ứng với các tiêu chuẩn thương mại ngày càng khắt khe và phát triển bền vững trong chuỗi cung ứng toàn cầu. |
Ông Trương Văn Cẩm, Phó Chủ tịch Thường trực kiêm Tổng thư ký VITAS cho rằng, áp lực lớn nhất hiện nay không chỉ nằm ở thuế quan mà còn ở tương quan cạnh tranh về giá giữa Việt Nam với các đối thủ. Khi chi phí sản xuất và logistics cùng gia tăng, phần chênh lệch thuế suất có thể ảnh hưởng trực tiếp đến giá bán, khả năng giữ đơn hàng và thị phần xuất khẩu.
Theo ông Cẩm, điều đáng quan tâm hơn cả là doanh nghiệp cần thay đổi cách tiếp cận, chuyển từ tư duy chạy theo số lượng sang lựa chọn những đơn hàng có giá trị gia tăng cao, điều kiện thương mại phù hợp và hiệu quả tốt hơn. Đây là hướng đi giúp doanh nghiệp bảo vệ lợi nhuận trong bối cảnh biên lợi nhuận của ngành dệt may vốn chỉ ở mức khiêm tốn.
Bài toán logistics cũng được ông Trương Văn Cẩm xem là một trong những nút thắt cần tháo gỡ. Chi phí vận chuyển trong nước từ nhà máy đến cảng hiện chiếm khoảng 9-10%, trong khi biên lợi nhuận của nhiều doanh nghiệp chỉ khoảng 3-5%. Điều này cho thấy, chỉ cần giảm được một phần chi phí logistics cũng có thể tạo thêm dư địa lợi nhuận đáng kể, bởi với ngành dệt may “lấy công làm lãi”, mỗi điểm phần trăm chi phí tiết kiệm được đều tác động trực tiếp đến hiệu quả kinh doanh.
Bên cạnh đó, yêu cầu về phát triển bền vững đang trở thành tiêu chuẩn cạnh tranh mới. Các thương hiệu quốc tế ngày càng coi trọng truy xuất nguồn gốc, giảm phát thải, trách nhiệm xã hội và khả năng xây dựng chuỗi cung ứng xanh. Vì vậy, chuyển đổi số, tự động hóa và đầu tư vào nguyên liệu bền vững không còn là lựa chọn mà đã trở thành điều kiện để duy trì đơn hàng lâu dài.
Hướng tới hoàn thành mục tiêu xuất khẩu cả năm
Chặng đường còn lại của năm 2026 sẽ mang ý nghĩa quyết định đối với mục tiêu xuất khẩu của toàn ngành dệt may. Theo VITAS, với tiến độ hiện nay, mục tiêu kim ngạch xuất khẩu cả năm đạt từ 47-47,5 tỷ USD là kịch bản có cơ sở, trong khi mốc 48 tỷ USD vẫn có thể đạt được nếu thị trường thuận lợi hơn trong quý IV/2026 và doanh nghiệp tiếp tục duy trì nhịp sản xuất ổn định.
Một tín hiệu tích cực là nhiều doanh nghiệp lớn thuộc Tập đoàn Dệt may Việt Nam (Vinatex) như: May 10, May Nhà Bè hay Dệt may Huế đã có đơn hàng đến cuối năm. Tuy nhiên, sự bảo đảm về đơn hàng không đồng nghĩa với việc áp lực giảm đi, bởi khách hàng vẫn kéo giãn thời gian giao hàng, gia tăng đàm phán giá và chuyển sang các sản phẩm có yêu cầu kỹ thuật phức tạp hơn.
Ông Cao Hữu Hiếu, Tổng giám đốc Vinatex nhấn mạnh rằng, trọng tâm điều hành trong những tháng cuối năm là kiểm soát chặt chi phí, nâng cao năng suất, quản trị dòng tiền và ưu tiên những đơn hàng có giá trị gia tăng cao. Đồng thời, các doanh nghiệp cần chủ động điều tiết đơn hàng trong toàn hệ thống để khai thác tối đa năng lực sản xuất và chuẩn bị sớm cho kế hoạch năm 2027.
Ở góc độ thị trường, ông Đỗ Ngọc Hưng, Tham tán Thương mại, Trưởng cơ quan Thương vụ Việt Nam tại Hoa Kỳ cho biết, các tập đoàn bán lẻ lớn vẫn coi Việt Nam là đối tác chiến lược trong chuỗi cung ứng. Tuy nhiên, lợi thế cạnh tranh trong thời gian tới sẽ không còn dựa chủ yếu vào giá thành mà phải đến từ năng lực sản xuất, tỷ lệ nội địa hóa cao hơn và khả năng đáp ứng các tiêu chuẩn phát triển bền vững.
Những nhận định này cho thấy, cơ hội của dệt may Việt Nam vẫn hiện hữu, nhưng sẽ thuộc về những doanh nghiệp đủ khả năng đổi mới nhanh hơn thị trường. Việc đầu tư vào trí tuệ nhân tạo, tự động hóa, vật liệu tái chế và mô hình sản xuất tuần hoàn không chỉ giúp nâng cao năng suất mà còn tạo lợi thế trong việc đáp ứng các yêu cầu ngày càng khắt khe từ các nhà nhập khẩu. Đây cũng là nền tảng để ngành dệt may từng bước chuyển dịch từ gia công đơn thuần sang các khâu có giá trị gia tăng cao hơn như: thiết kế, phát triển nguyên liệu và quản trị chuỗi cung ứng.
Có thể nói, chặng nước rút của năm 2026 không chỉ là cuộc đua về kim ngạch xuất khẩu mà còn là phép thử đối với sức chống chịu của toàn ngành dệt may. Nếu tiếp tục giữ vững đơn hàng, giảm chi phí logistics, đẩy mạnh chuyển đổi xanh, mở rộng liên kết chuỗi và nâng cao giá trị gia tăng trong từng sản phẩm, ngành dệt may Việt Nam không chỉ có cơ hội tiến gần mục tiêu 48 tỷ USD mà còn củng cố vị thế trong chuỗi cung ứng toàn cầu. Đó cũng là thông điệp xuyên suốt từ những phân tích của đại diện VITAS: tăng trưởng bền vững chỉ được bảo đảm khi năng lực cạnh tranh được xây dựng trên hiệu quả, đổi mới và khả năng thích ứng lâu dài với các chuẩn mực thương mại quốc tế mới.