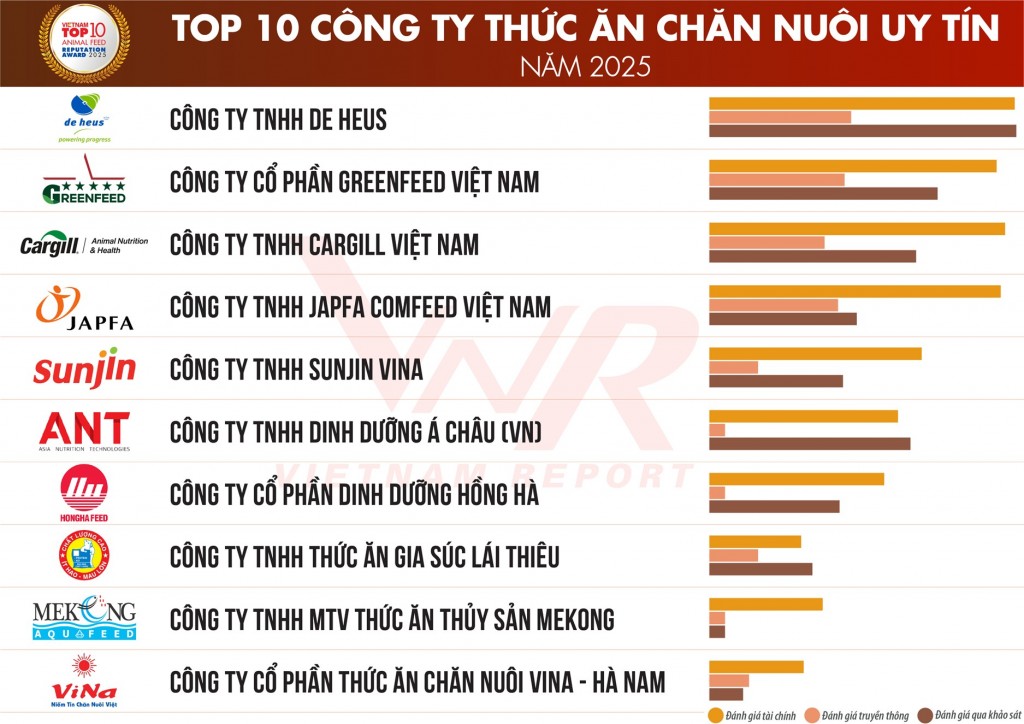
Ngày 12/12, Công ty cổ phần Báo cáo đánh giá Việt Nam (Vietnam Report) công bố Bảng xếp hạng Top 10 công ty uy tín ngành Thức ăn chăn nuôi năm 2025. Dự kiến, Lễ công bố chính thức sẽ diễn ra ngày 8/1/2026 tại TP. Hà Nội.
 |
| Nguồn: Vietnam Report, tháng 12/2025. |
Thị trường phục hồi – tín hiệu khởi sắc sau giai đoạn suy giảm
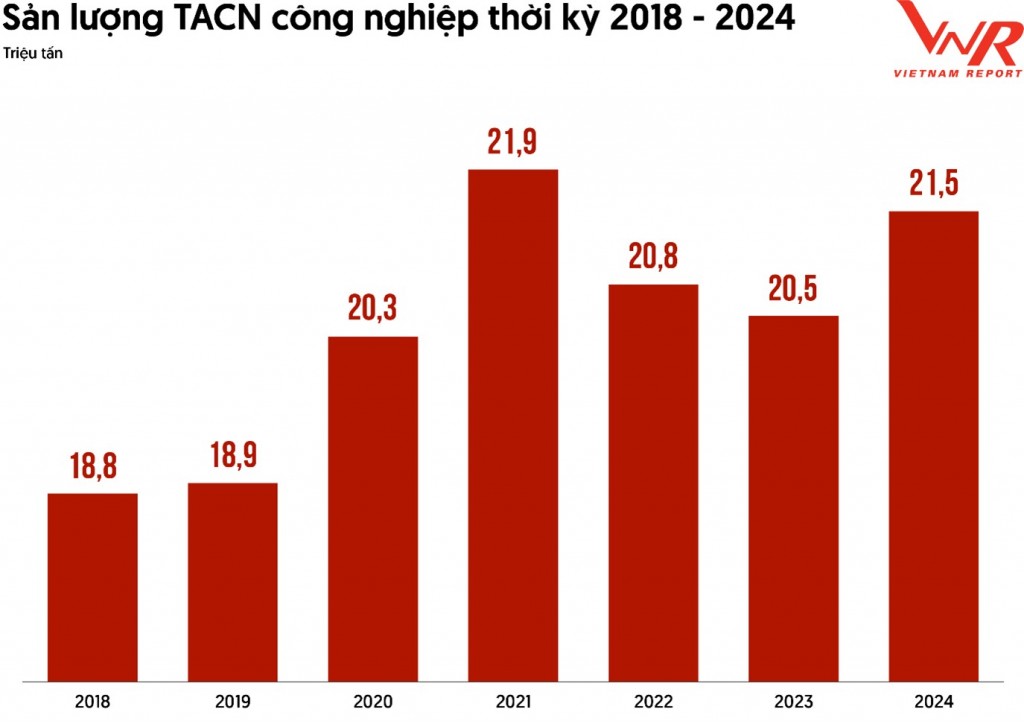
Sau hai năm liên tiếp chịu áp lực suy giảm do đứt gãy chuỗi cung ứng toàn cầu và chi phí đầu vào leo thang, sản lượng thức ăn chăn nuôi (TACN) đã ghi nhận dấu hiệu phục hồi rõ rệt trong năm 2024, với sản lượng TACN công nghiệp đạt 21,5 triệu tấn, tăng 3,4% so với cùng kỳ và Việt Nam tiếp tục giữ vững vị trí Top 8 thị trường TACN lớn nhất thế giới, đồng thời là quốc gia có nền công nghiệp chăn nuôi đang chuyển dịch nhanh sang mô hình quy mô lớn, an toàn sinh học và ứng dụng công nghệ cao.
 |
| Nguồn: Vietnam Report tổng hợp số liệu từ Cục Chăn nuôi và Thú y. |
Song song với diễn biến cung - cầu nội địa, bức tranh thương mại TACN và nguyên liệu năm 2025 ghi nhận những biến động đáng chú ý, cho thấy mức độ hội nhập ngày càng sâu của ngành TACN Việt Nam vào chuỗi cung ứng khu vực.
Theo thống kê sơ bộ của Cục Hải quan, xuất khẩu nhóm hàng thức ăn gia súc và nguyên liệu 11 tháng năm 2025 đạt hơn 1,2 tỷ USD, tăng 36,5% so với cùng kỳ. Trung Quốc tiếp tục là thị trường tăng trưởng ấn tượng nhất, chiếm 45,3% tổng kim ngạch (tương đương 582 triệu USD), tăng 54,7%; theo sau là Campuchia (13,0%, tăng 43,2%) và Malaysia (104 triệu USD, tăng 12,7%), vượt Hoa Kỳ để trở thành thị trường xuất khẩu lớn thứ ba.
Ở chiều ngược lại, nhập khẩu TACN và nguyên liệu 11 tháng năm 2025 đạt gần 4,2 tỷ USD, giảm 5,7% so với cùng kỳ năm 2024. Argentina duy trì vai trò là nhà cung cấp lớn nhất với 1,6 tỷ USD (tăng 3,1%), trong khi nhập khẩu từ Hoa Kỳ và Brazil giảm lần lượt 17,0% và 18,4%, cho thấy sự điều chỉnh chiến lược trong nguồn cung nguyên liệu của các doanh nghiệp TACN Việt Nam.
Mặc dù kim ngạch nhập khẩu nguyên liệu TACN đã ghi nhận xu hướng giảm nhẹ trong năm 2025, song cấu trúc phụ thuộc mang tính hệ thống của ngành là dựa vào nguyên liệu nhập khẩu, với hơn 65% nguyên liệu thô và hơn 90% thức ăn bổ sung. Tình trạng này không chỉ làm gia tăng mức độ dễ tổn thương trước các cú sốc giá cả toàn cầu, đứt gãy chuỗi cung ứng và biến động tỷ giá, mà còn tạo áp lực liên tục lên biên lợi nhuận của doanh nghiệp trong ngành.
Thách thức cấu trúc định hình và động lực chuyển đổi ngành TACN
Mặc dù năm 2025 nền tảng vĩ mô có dấu hiệu khởi sắc, nhưng các doanh nghiệp trong ngành TACN lại phải đối diện với những “cơn gió ngược” có cường độ mạnh hơn và tính chất khốc liệt hơn nhiều so với giai đoạn trước.
Thống kê từ khảo sát doanh nghiệp và chuyên gia trong ngành, ngành TACN phải đối mặt với ba nhóm rủi ro mang tính cấu trúc, có sức chi phối lớn nhất tới hoạt động sản xuất – kinh doanh và triển vọng tăng trưởng của toàn ngành. Đó là: Áp lực cạnh tranh nội ngành và sự phân hóa FDI – nội địa; Tác động của biến đổi khí hậu, thiên tai và dịch bệnh; Yếu tố vĩ mô: tỷ giá, lạm phát, bất ổn kinh tế – chính trị toàn cầu và chính sách thuế GTGT mới đang tạo ra một “mặt bằng chi phí mới”, có xu hướng cao hơn và khó dự báo hơn so với giai đoạn trước.
Những thách thức cấu trúc của năm 2025 không chỉ làm gia tăng áp lực vận hành mà còn tái định vị toàn bộ mô hình cạnh tranh của ngành TACN. Dữ liệu khảo sát của Vietnam Report cho thấy, phần lớn doanh nghiệp nhận thức rằng chu kỳ tăng trưởng tiếp theo sẽ không còn dựa trên mở rộng công suất hay tối ưu chi phí truyền thống, mà phụ thuộc vào ba động lực chuyển đổi sâu gồm: công nghệ số – ESG – và dịch chuyển sang phân khúc sản phẩm giá trị cao. Ba động lực này liên kết chặt chẽ với nhau, tạo thành trục nâng cấp năng lực cạnh tranh mới - nơi doanh nghiệp muốn trụ vững buộc phải chuyển đổi toàn diện thay vì cải thiện cục bộ.
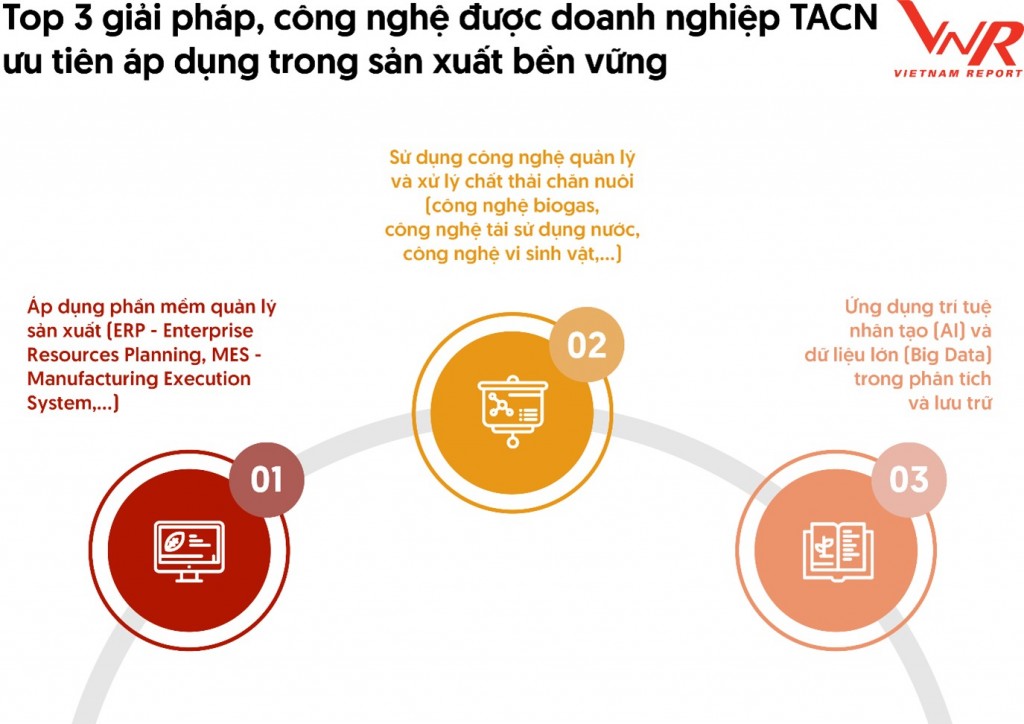
Động lực chuyển đổi đầu tiên là công nghệ số, vốn đã bước sang giai đoạn 2.0 khi các doanh nghiệp hiểu rằng tự động hóa phần cứng chỉ giải quyết được một phần của bài toán hiệu suất. Bước tiến quan trọng của năm 2024–2025 là việc tích hợp dữ liệu vào chuỗi vận hành thông qua các nền tảng ERP/MES, công nghệ dinh dưỡng chính xác và đặc biệt là ứng dụng AI trong dự báo giá nguyên liệu.
 |
| Nguồn: Vietnam Report, Khảo sát doanh nghiệp ngành TACN, tháng 10-11/2025. |
Động lực thứ hai đến từ ESG, vốn đã vượt khỏi vai trò một tiêu chuẩn truyền thông để trở thành “giấy thông hành” bắt buộc cho mọi doanh nghiệp tham gia chuỗi giá trị chăn nuôi - thực phẩm. Sự đồng thời xuất hiện của các yêu cầu pháp lý trong nước - từ QCVN 62 (phiên bản sửa đổi dự kiến áp dụng 2025) về nước thải chăn nuôi đến quy định của Luật Chăn nuôi về khoảng cách an toàn và chuyển dịch cơ sở ra khỏi khu dân cư - cùng với các tiêu chuẩn quốc tế như EUDR, đang tạo ra một áp lực chuyển đổi chưa từng có đối với doanh nghiệp TACN.
Không chỉ dừng lại ở việc đầu tư hệ thống xử lý môi trường đạt chuẩn cao hơn, doanh nghiệp còn phải minh bạch hóa dòng chảy nguyên liệu theo tiêu chuẩn quốc tế, đặc biệt với các mặt hàng có rủi ro phá rừng như ngô và đậu tương. Trong bối cảnh đó, ESG trở thành ranh giới phân định giữa doanh nghiệp đủ khả năng duy trì hợp đồng FDI và tham gia sâu vào chuỗi cung ứng toàn cầu với những đơn vị đứng ngoài cuộc chơi. Các mô hình kinh tế tuần hoàn 4F (Feed – Farm – Food – Fertilizer) nổi lên như hướng đi tất yếu, vừa giảm chi phí vận hành, vừa đáp ứng yêu cầu môi trường, vừa tạo nguồn thu mới từ năng lượng tái tạo và tái sử dụng chất thải.
Động lực thứ ba là sự chuyển dịch chiến lược từ cạnh tranh theo sản lượng sang cạnh tranh theo chất lượng. Khi biên lợi nhuận phân khúc phổ thông ngày càng bị bào mòn bởi tỷ giá, thuế GTGT đầu vào và cạnh tranh từ doanh nghiệp FDI, các doanh nghiệp TACN nội địa buộc phải hướng đến những sản phẩm có giá trị gia tăng cao hơn, đòi hỏi kỹ thuật phối trộn tinh vi và quy trình kiểm nghiệm khắt khe. Xu hướng này không chỉ xuất phát từ áp lực chi phí mà còn được thúc đẩy mạnh mẽ bởi sự thay đổi trong hành vi của người tiêu dùng cuối cùng.
Theo khảo sát người tiêu dùng ngành thực phẩm – đồ uống thực hiện tháng 08/2025 của Vietnam Report, có tới 98,6% người được hỏi khẳng định họ đặt vấn đề an toàn thực phẩm lên hàng đầu khi lựa chọn sản phẩm tiêu dùng. Mặc dù người tiêu dùng không trực tiếp mua thức ăn chăn nuôi, nhưng kỳ vọng ngày càng cao về an toàn – minh bạch – truy xuất nguồn gốc đã tạo nên một làn sóng áp lực lan ngược mạnh mẽ dọc theo toàn bộ chuỗi giá trị thực phẩm.
Đây là bước ngoặt quan trọng, đánh dấu sự chuyển dịch từ mô hình tiêu dùng “giá rẻ là ưu tiên” sang mô hình “an tâm là điều kiện tiên quyết”. Trước áp lực này, các doanh nghiệp TACN buộc phải tái cấu trúc quy trình sản xuất, siết chặt quản trị chất lượng, áp dụng công nghệ truy xuất và công bố báo cáo bền vững với mức độ minh bạch ngày càng cao nhằm duy trì niềm tin và bảo vệ vị thế trong chuỗi cung ứng.
Nhìn chung, ba động lực này đang tái định nghĩa năng lực cạnh tranh cốt lõi của ngành TACN Việt Nam. Trong khi giai đoạn trước ưu tiên mở rộng công suất và tối ưu dây chuyền, giai đoạn mới đòi hỏi doanh nghiệp phải nâng cấp đồng thời ba tầng: nền tảng công nghệ, chuẩn ESG, và giá trị sản phẩm. Đây không chỉ là xu hướng, mà là quá trình chuyển đổi sâu sắc mang tính tất yếu, quyết định vị thế của doanh nghiệp trong chu kỳ tăng trưởng tiếp theo của thị trường TACN cũng như khả năng hội nhập vào chuỗi giá trị nông nghiệp toàn cầu.