Việc xác định ngưỡng doanh thu miễn thuế cho hộ kinh doanh không chỉ dựa trên một con số tuyệt đối, mà cần đặt trong mối quan hệ với toàn bộ hệ thống thuế hiện hành và đặc điểm của khu vực kinh tế hộ. Theo chuyên gia, TS. Phan Hoài Nam, Tổng Giám đốc Hãng Tư vấn W&A, Trọng tài viên Trung tâm Trọng tài quốc tế Việt Nam (VIAC), đây là yếu tố quan trọng để vừa bảo đảm hỗ trợ đúng đối tượng, vừa duy trì tính ổn định và đồng bộ của chính sách.
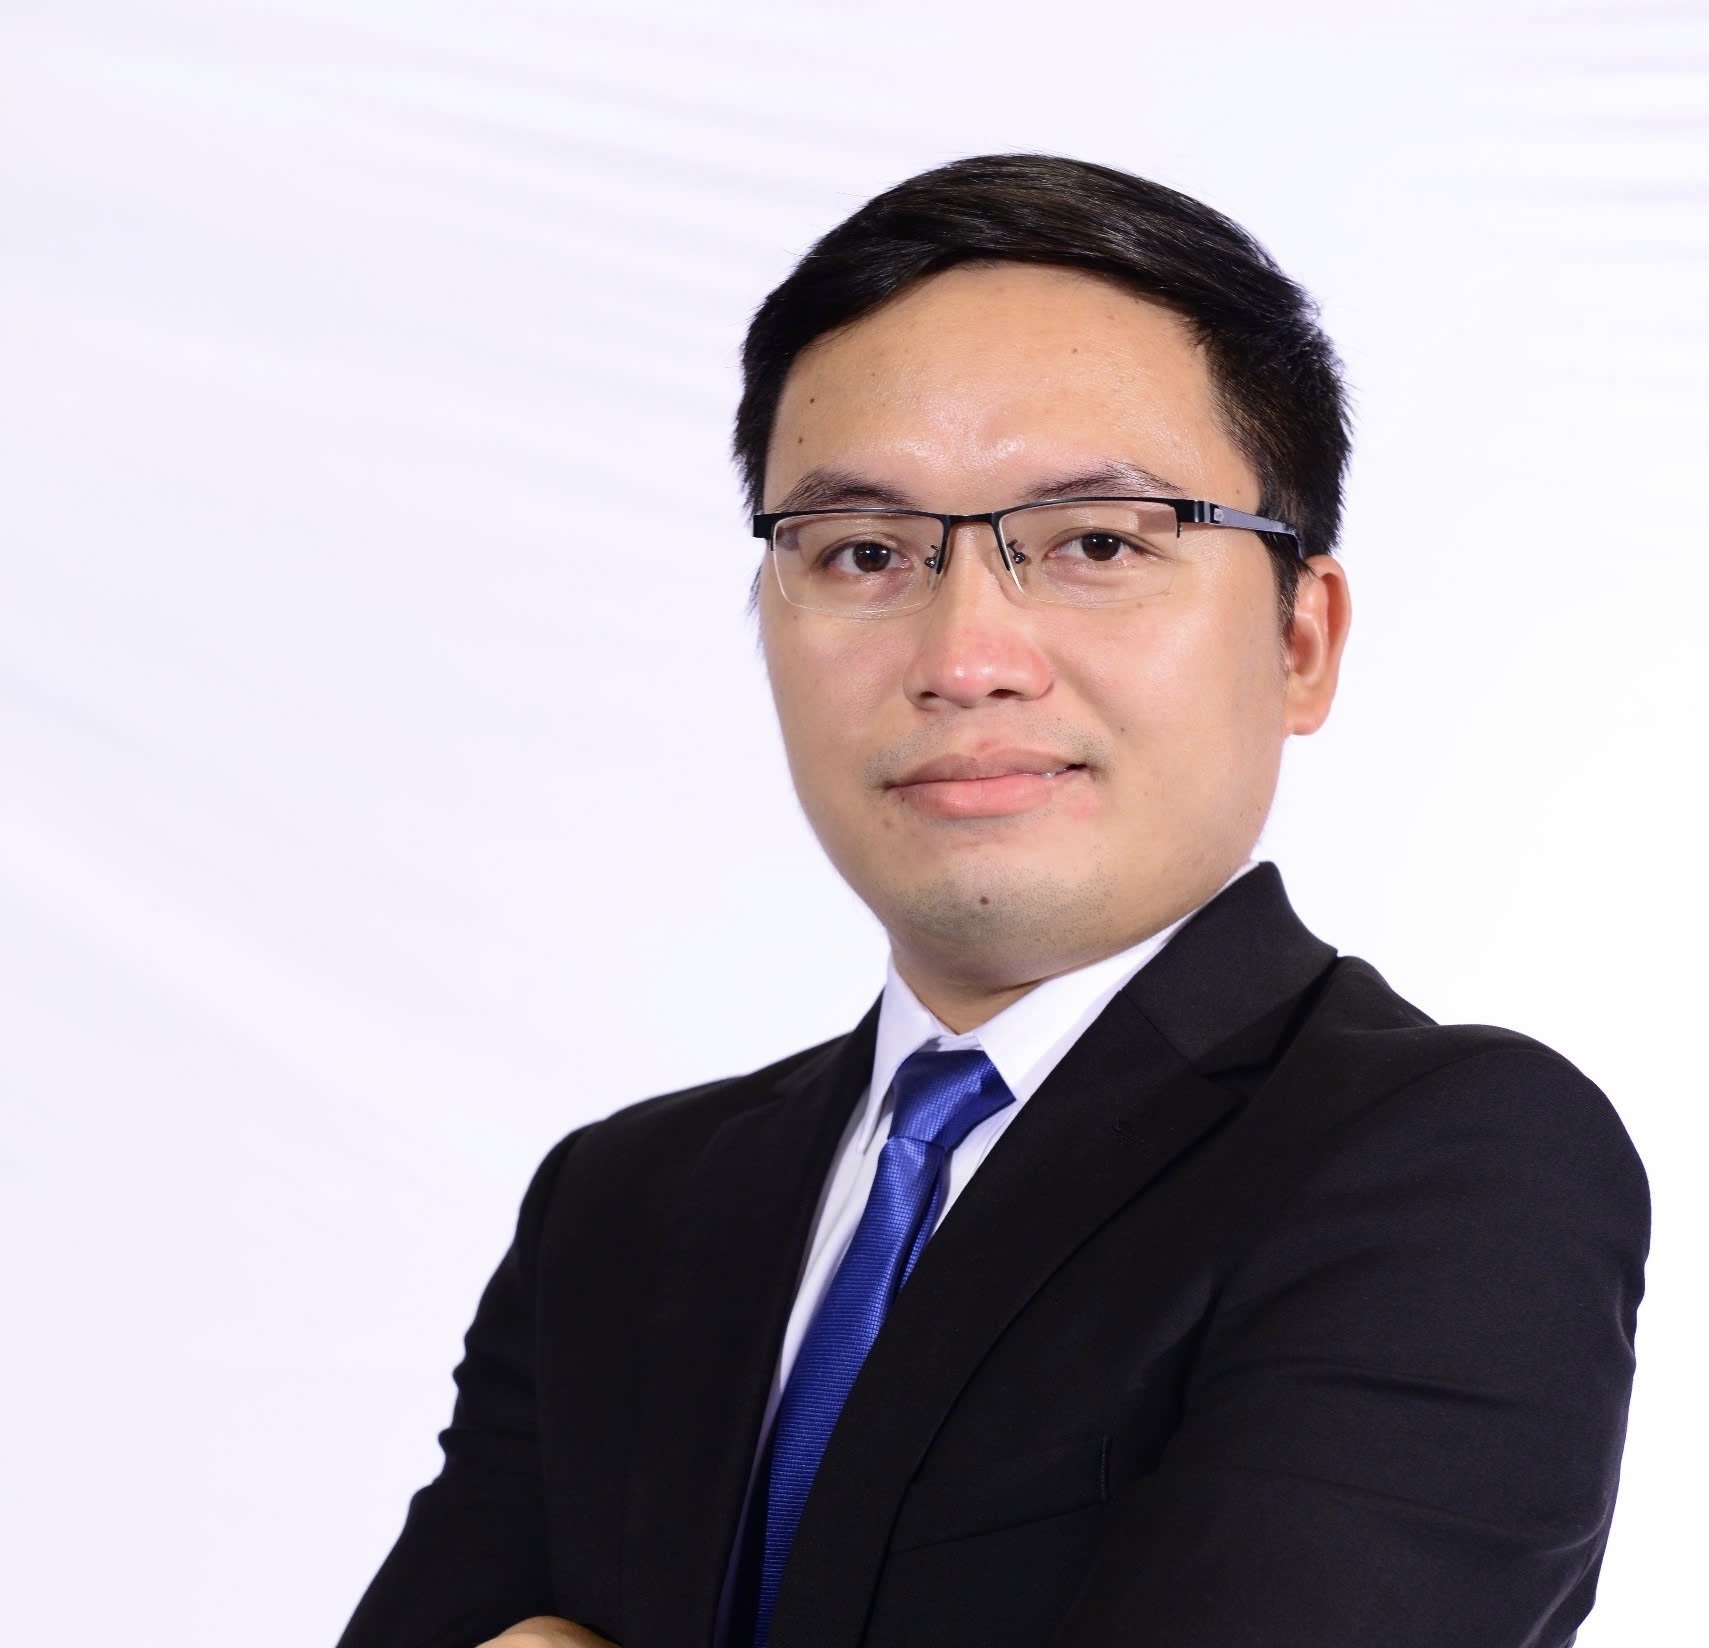 |
| TS. Phan Hoài Nam, Tổng Giám đốc Hãng Tư vấn W&A, Trọng tài viên Trung tâm Trọng tài quốc tế Việt Nam (VIAC). |
Quốc hội đã thông qua Luật sửa đổi, bổ sung 4 luật thuế, trong đó trao quyền cho Chính phủ linh hoạt điều hành ngưỡng doanh thu miễn thuế theo từng giai đoạn. Theo ông, cơ chế này có ý nghĩa như thế nào trong bối cảnh kinh tế - xã hội có nhiều biến động?
Dưới góc nhìn thực tiễn tư vấn và làm việc trực tiếp với doanh nghiệp tại Việt Nam, tôi cho rằng việc Quốc hội trao quyền cho Chính phủ điều hành linh hoạt ngưỡng doanh thu miễn thuế là một bước tiến rất đáng ghi nhận, thể hiện tư duy chính sách ngày càng bám sát nhịp vận động của nền kinh tế.
Trước hết, cơ chế này giúp chính sách thuế phản ứng nhanh hơn với các biến động kinh tế – xã hội. Trong bối cảnh lạm phát, sức mua thay đổi hoặc khi nền kinh tế gặp khó khăn, nếu vẫn duy trì một ngưỡng doanh thu cố định trong luật thì rất dễ dẫn đến tình trạng quy định trở nên lạc hậu so với thực tiễn.
Việc trao quyền cho Chính phủ điều chỉnh theo từng giai đoạn sẽ tạo điều kiện hỗ trợ kịp thời cho hộ kinh doanh và cá nhân kinh doanh, là khu vực chịu tác động nhanh và trực tiếp nhất từ biến động thị trường.
Bên cạnh đó, về góc độ quản lý, cơ chế này giúp cân bằng tốt hơn giữa mục tiêu nuôi dưỡng nguồn thu và mở rộng cơ sở thuế. Thực tế tại Việt Nam cho thấy, nếu ngưỡng miễn thuế được thiết kế quá thấp thì nhiều hộ kinh doanh nhỏ có xu hướng né tránh kê khai, dẫn đến khu vực kinh tế phi chính thức tiếp tục mở rộng.
Ngược lại, khi chính sách được thiết kế hợp lý và có khả năng điều chỉnh linh hoạt, người nộp thuế sẽ có động lực tham gia vào hệ thống một cách tự nhiên hơn, từ đó cải thiện mức độ tuân thủ mà không cần quá phụ thuộc vào biện pháp hành chính.
Một điểm quan trọng khác là cơ chế này giúp giảm đáng kể độ trễ của chính sách. Trong quá trình tư vấn, chúng tôi thường xuyên ghi nhận tình trạng quy định pháp luật chưa theo kịp thực tiễn kinh doanh, gây khó khăn cho doanh nghiệp trong việc áp dụng. Khi Chính phủ có thẩm quyền điều chỉnh trong phạm vi được Quốc hội cho phép, việc cập nhật chính sách có thể diễn ra nhanh hơn, phù hợp hơn với từng chu kỳ kinh tế và diễn biến thị trường.
Tuy nhiên, để cơ chế này thực sự phát huy hiệu quả, việc triển khai cần được thực hiện một cách thận trọng và có nền tảng dữ liệu rõ ràng, đồng thời bảo đảm tính minh bạch để người nộp thuế có thể chủ động trong kế hoạch tài chính của mình.
Việc điều chỉnh cũng nên đi cùng với cải cách thủ tục và đẩy mạnh số hóa quản lý thuế, nhằm bảo đảm chính sách không chỉ linh hoạt trên văn bản mà còn khả thi trong thực tế.
Tổng thể, đây là một thay đổi mang tính định hướng quan trọng, giúp chính sách thuế của Việt Nam tiến gần hơn tới cách tiếp cận hiện đại, linh hoạt và thích ứng, trong đó thực tiễn kinh tế đóng vai trò trung tâm trong quá trình xây dựng và điều hành chính sách.
Theo ông, đâu là những nguyên tắc quan trọng để xác định ngưỡng doanh thu miễn thuế cho hộ kinh doanh phù hợp, vừa hỗ trợ người nộp thuế, vừa đảm bảo tính thống nhất và ổn định của hệ thống pháp luật?
Tôi cho rằng việc xác định ngưỡng doanh thu miễn thuế dự kiến 1 tỷ đồng/năm không chỉ là câu chuyện kỹ thuật mà còn là bài toán cân bằng giữa chính sách hỗ trợ và tính ổn định của hệ thống pháp luật.
Nguyên tắc đầu tiên, theo tôi, là phải bám sát thực tiễn hoạt động kinh doanh và sức chịu đựng của người nộp thuế.
Trong thực tế, phần lớn hộ kinh doanh nhỏ có biên lợi nhuận không cao, chi phí biến động lớn và mức độ chuẩn hóa sổ sách còn hạn chế. Nếu ngưỡng miễn thuế được đặt quá thấp, sẽ vô tình tạo áp lực tuân thủ và chi phí hành chính lớn hơn cả nghĩa vụ thuế phải nộp.
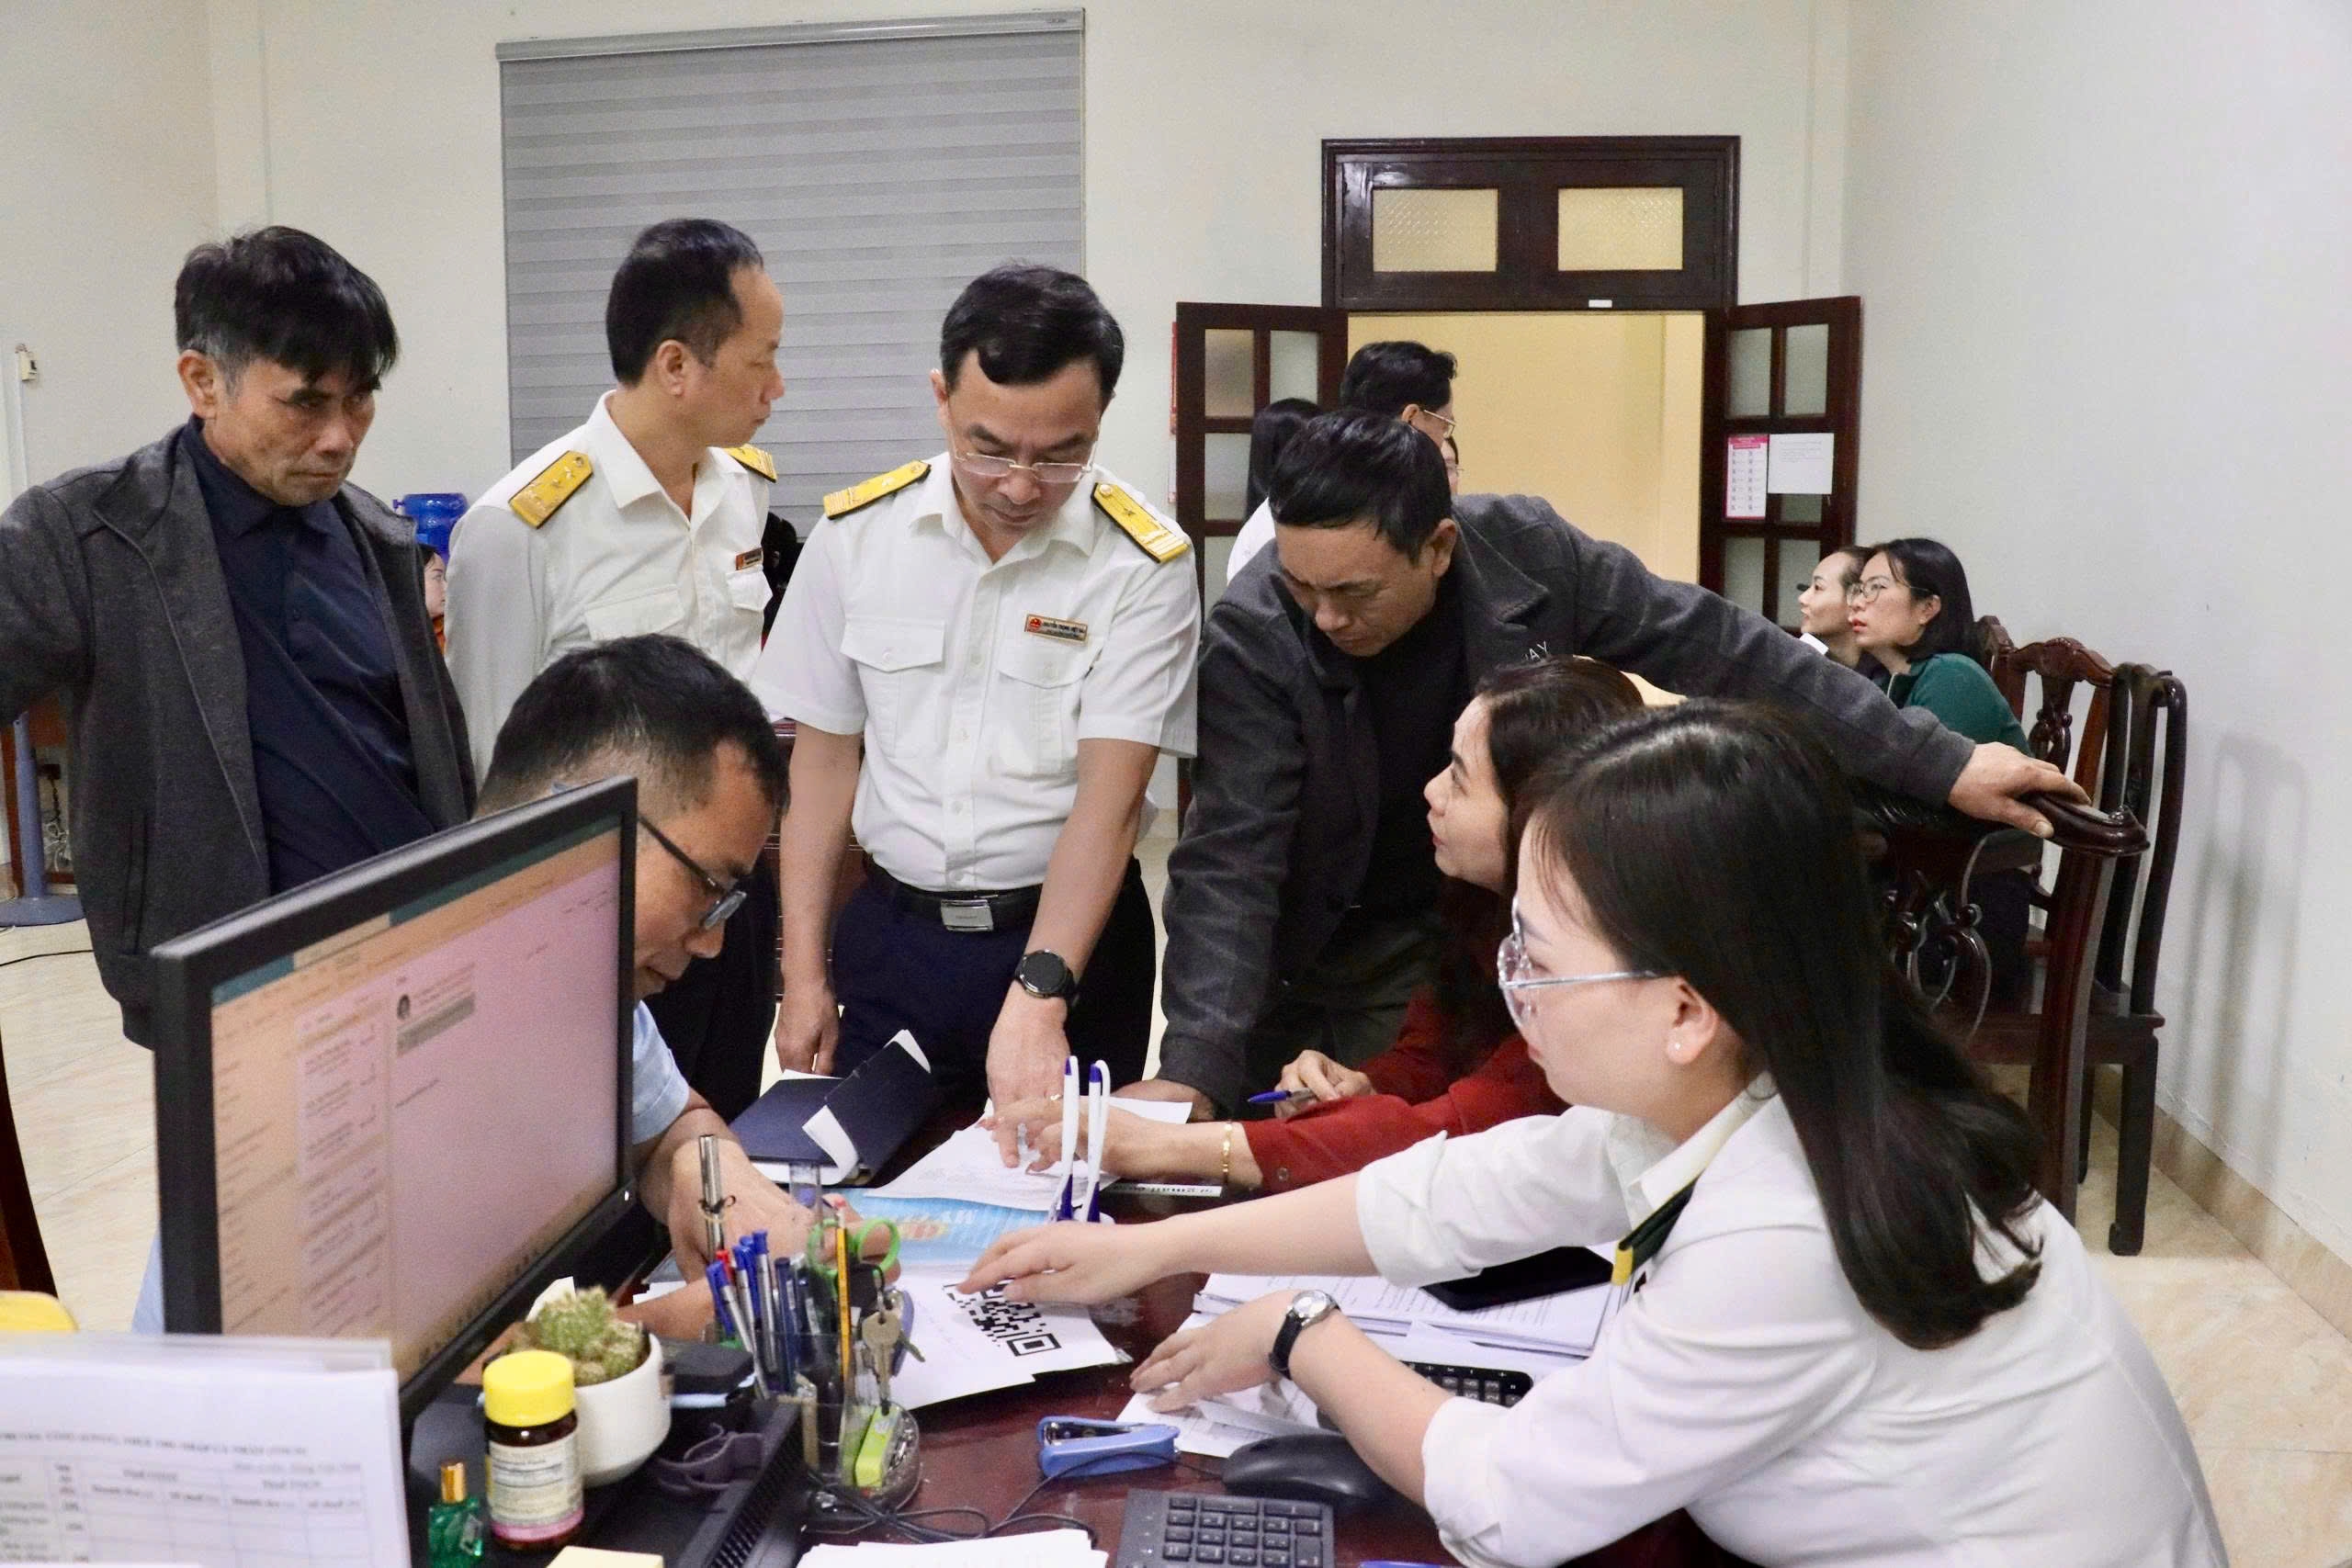 |
| Việc xác định ngưỡng doanh thu miễn thuế không nên chỉ dựa trên một con số tuyệt đối, mà cần đặt trong mối quan hệ với toàn bộ hệ thống thuế hiện hành và đặc điểm của khu vực kinh tế hộ. |
Thực tế cho thấy, nhiều hộ có doanh thu tương đối nhưng lợi nhuận thực lại không cao do chi phí thuê mặt bằng, nhân công, nguyên vật liệu ngày càng tăng. Nếu chỉ nhìn vào doanh thu mà không xét đến đặc thù chi phí của từng ngành nghề, rất dễ dẫn đến việc đánh thuế vào cả phần “doanh thu danh nghĩa” mà chưa phản ánh đúng khả năng nộp thuế.
Nguyên tắc thứ hai là bảo đảm tính đồng bộ trong hệ thống pháp luật, đặc biệt là với các mốc quan trọng như ngưỡng 3 tỷ đồng đã được quy định trong Luật Thuế thu nhập cá nhân và Luật Thuế thu nhập doanh nghiệp. Đây là một “điểm neo” chính sách rất quan trọng.
Nếu thiết kế ngưỡng miễn thuế quá gần hoặc vượt qua ngưỡng này sẽ làm mờ ranh giới giữa các chế độ thuế, gây khó khăn trong quản lý và có thể tạo ra hành vi tối ưu thuế không mong muốn. Do đó, việc duy trì một khoảng cách hợp lý giữa ngưỡng miễn thuế và các ngưỡng chuyển đổi phương pháp tính thuế là cần thiết để đảm bảo logic chính sách xuyên suốt.
Nguyên tắc thứ ba là tính ổn định nhưng vẫn có khả năng điều chỉnh linh hoạt. Linh hoạt không có nghĩa là thay đổi thường xuyên. Theo kinh nghiệm thực tiễn, chính sách thuế nếu điều chỉnh quá nhanh hoặc thiếu nhất quán sẽ gây khó khăn lớn cho người nộp thuế, đặc biệt là hộ kinh doanh nhỏ.
Doanh nghiệp và hộ kinh doanh đều cần một môi trường chính sách có thể dự đoán được để lập kế hoạch tài chính. Vì vậy, dù trao quyền cho Chính phủ điều chỉnh, việc thay đổi ngưỡng cần có lộ trình, có tín hiệu chính sách rõ ràng và tránh điều chỉnh quá thường xuyên gây xáo trộn. Ở góc độ thực tiễn, sự ổn định đôi khi quan trọng không kém bản thân mức ngưỡng.
Ngoài ra, tôi cho rằng cần nhìn ngưỡng này trong tổng thể cải cách quản lý thuế, bao gồm việc đơn giản hóa thủ tục, áp dụng hóa đơn điện tử và tăng cường số hóa. Nếu chỉ điều chỉnh ngưỡng mà không cải thiện cách thức quản lý thì hiệu quả hỗ trợ sẽ không trọn vẹn. Một ngưỡng hợp lý cần đi kèm với một cơ chế quản lý đơn giản, dễ tuân thủ và minh bạch.
Tổng thể, việc xác định ngưỡng doanh thu miễn thuế không nên chỉ dựa trên một con số tuyệt đối, mà cần đặt trong mối quan hệ với toàn bộ hệ thống thuế hiện hành và đặc điểm của khu vực kinh tế hộ.
Nếu làm tốt, đây sẽ là một công cụ chính sách rất hiệu quả để vừa nuôi dưỡng nguồn thu lâu dài, vừa thúc đẩy quá trình chuyển đổi từ kinh doanh nhỏ lẻ sang hoạt động kinh doanh bài bản, chính thức hơn.
Trong bối cảnh nhiều hộ kinh doanh, đặc biệt trong lĩnh vực thương mại điện tử, đang từng bước chuyển đổi mô hình hoạt động, theo ông chính sách này sẽ hỗ trợ như thế nào cho quá trình chuyển đổi theo hướng chính thức, đồng thời giảm áp lực chi phí cho khu vực kinh tế nhỏ lẻ?
Tôi cho rằng chính sách về ngưỡng doanh thu không chịu thuế, nếu được thiết kế hợp lý, sẽ đóng vai trò như một “bước đệm” rất quan trọng trong quá trình chuyển đổi sang khu vực kinh tế chính thức.
Trước hết, chính sách này giúp giảm áp lực chi phí ban đầu cho hộ kinh doanh nhỏ lẻ. Trong thực tế, khi bắt đầu kinh doanh trên các nền tảng số, phần lớn người bán chưa có hệ thống kế toán, chưa quen với hóa đơn điện tử và các nghĩa vụ kê khai thuế.
Nếu phải thực hiện đầy đủ nghĩa vụ ngay từ đầu, chi phí tuân thủ có thể trở thành rào cản khiến họ ngại đăng ký kinh doanh hoặc kê khai doanh thu. Một ngưỡng miễn thuế hợp lý sẽ tạo điều kiện để họ vận hành, tích lũy và làm quen dần với môi trường kinh doanh chính thức.
Bên cạnh đó, chính sách này góp phần khuyến khích minh bạch hóa hoạt động kinh doanh. Khi người bán nhận thấy rằng việc kê khai doanh thu dưới một ngưỡng nhất định không tạo ra nghĩa vụ thuế ngay lập tức, họ sẽ ít có động cơ né tránh hơn.
Điều này đặc biệt quan trọng trong lĩnh vực thương mại điện tử, nơi dòng tiền và doanh thu có thể được theo dõi thông qua các nền tảng và trung gian thanh toán. Khi kết hợp với dữ liệu số, chính sách sẽ thúc đẩy việc hình thành thói quen kê khai trung thực ngay từ giai đoạn đầu.
Trong bối cảnh thương mại điện tử phát triển nhanh, tôi cũng cho rằng chính sách này cần gắn với vai trò của các nền tảng số. Các sàn thương mại điện tử và đơn vị trung gian thanh toán có thể hỗ trợ cung cấp dữ liệu doanh thu, thậm chí hỗ trợ khấu trừ và kê khai thay trong một số trường hợp.
Khi đó, ngưỡng miễn thuế không chỉ là một con số, mà trở thành một phần của hệ sinh thái quản lý thuế hiện đại, giúp giảm đáng kể chi phí tuân thủ cho cá nhân kinh doanh.
Nếu được triển khai đồng bộ với cải cách thủ tục và số hóa quản lý, chính sách này sẽ vừa tạo “vùng an toàn” cho hộ kinh doanh nhỏ phát triển, vừa tạo động lực để họ bước vào khu vực chính thức một cách tự nhiên. Đây chính là cách tiếp cận bền vững để mở rộng cơ sở thuế trong dài hạn, thay vì chỉ tập trung vào tăng thu trong ngắn hạn.
Xin trân trọng cảm ơn ông!