




Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10
Từ tháng 10/2026, 7 quy định mới về quản lý hải quan, Cửa khẩu thông minh, chứng từ điện tử, kinh doanh gạo và hoạt động của doanh nghiệp FDI chính thức được áp dụng.


| Xác định nghĩa vụ tài chính đối với hoạt động khai thác khoáng sản tận thu Doanh nghiệp mua bán nông sản: Trường hợp nào được khấu trừ thuế GTGT? |
Hằng năm, người sử dụng lao động có nghĩa vụ tổ chức khám sức khỏe ít nhất một lần cho người lao động. Điều này được nêu rõ tại khoản 1 Điều 21 Luật An toàn, vệ sinh lao động ngày 25/6/2015 quy định về khám sức khỏe và điều trị bệnh nghề nghiệp cho người lao động.
Đối với người lao động làm nghề, công việc nặng nhọc, độc hại, nguy hiểm hoặc đặc biệt nặng nhọc, độc hại, nguy hiểm, người lao động là người khuyết tật, người lao động chưa thành niên, người lao động cao tuổi được khám sức khỏe ít nhất 6 tháng một lần.
Theo đó, Điều 8 Thông tư số 07/2016/TT-BLĐTBXH ngày 15/5/2016 của Bộ Lao động - Thương binh và Xã hội quy định các ngành, nghề có nguy cơ cao về tai nạn lao động, bệnh nghề nghiệp gồm: khai khoáng, sản xuất than cốc, sản xuất sản phẩm dầu mỏ tinh chế; sản xuất hóa chất, sản xuất sản phẩm từ cao su và plastic; sản xuất kim loại và các sản phẩm từ kim loại; sản xuất sản phẩm từ khoáng phi kim; thi công công trình xây dựng; đóng và sửa chữa tàu biển; sản xuất, truyền tải và phân phối điện; chế biến, bảo quản thủy sản và các sản phẩm từ thủy sản; sản xuất sản phẩm dệt, may, da, giày; tái chế phế liệu; vệ sinh môi trường.
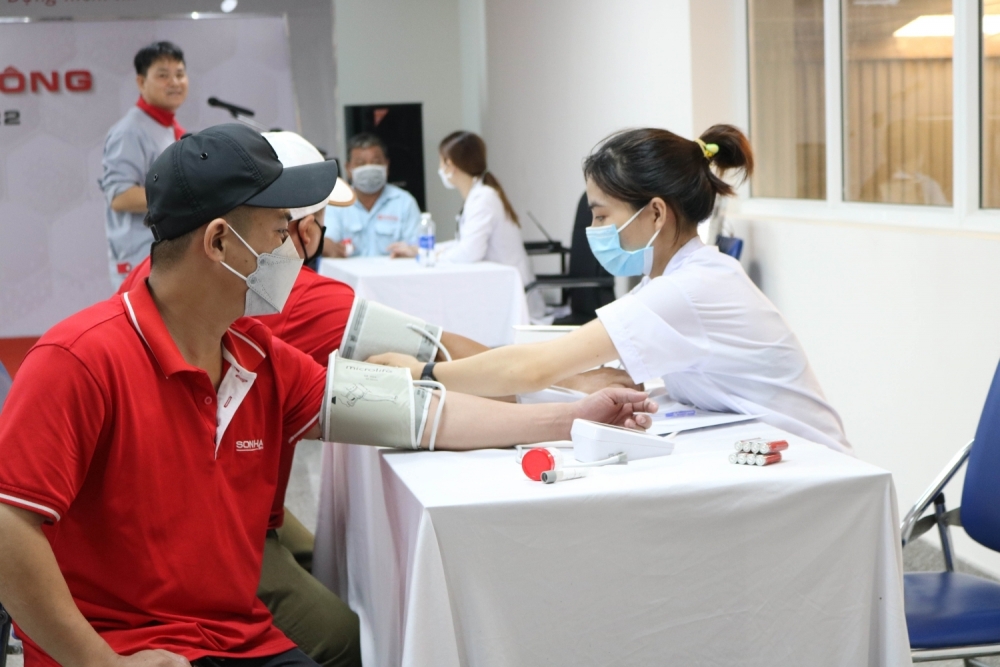 |
| Khoản chi khám sức khỏe có thể được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng đủ điều kiện |
Người sử dụng lao động phải quy định và tổ chức thực hiện việc tự kiểm tra an toàn, vệ sinh lao động trong cơ sở sản xuất, kinh doanh; chủ động nội dung, hình thức và thời hạn tự kiểm tra cụ thể
Đối với các cơ sở sản xuất, kinh doanh hoạt động trong các ngành nghề quy định tại Điều 8 Thông tư vừa nêu, người sử dụng lao động phải tổ chức kiểm tra toàn diện ít nhất 6 tháng 1 lần ở cấp cơ sở sản xuất, kinh doanh và 3 tháng 1 lần ở cấp phân xưởng, tổ, đội sản xuất hoặc tương đương.
Đối với các cơ sở sản xuất, kinh doanh hoạt động trong các ngành nghề khác với ngành nghề quy định tại Điều 8 Thông tư này, người sử dụng lao động phải tổ chức kiểm tra toàn diện ít nhất mỗi năm 1 lần ở cấp cơ sở sản xuất, kinh doanh và 6 tháng 1 lần ở cấp phân xưởng, tổ, đội sản xuất hoặc tương đương.
Bên cạnh đó, khoản 2 Điều 2 Thông tư số 111/2013/TT-BTC ngày 15/8/2013 của Bộ Tài chính hướng dẫn thực hiện Luật thuế TNCN và Luật sửa đổi, bổ sung và Nghị định số 65/2013/NĐ-CP của Chính phủ đã quy định về các khoản thu nhập chịu thuế gồm: khoản chi dịch vụ khác phục vụ cho cá nhân trong hoạt động chăm sóc sức khoẻ, vui chơi, giải trí thẩm mỹ...
Trong khi đó, Điều 9 Luật thuế TNDN cũng quy định doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện: khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, bao gồm cả khoản chi phí bổ sung được trừ theo tỷ lệ phần trăm tính trên chi phí thực tế phát sinh trong kỳ tính thuế liên quan đến hoạt động nghiên cứu và phát triển của doanh nghiệp; khoản chi thực tế phát sinh khác và các khoản có đủ hóa đơn, chứng từ thanh toán không dùng tiền mặt theo quy định của pháp luật, trừ các trường hợp đặc thù theo quy định của Chính phủ.
Trong năm 2025, Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 hướng dẫn thi hành Luật thuế TNDN được ban hành; trong đó Điều 10 quy định các khoản chi không được trừ khi xác định thu nhập chịu thuế gồm cả phần chi vượt mức quy định cho các khoản có tính chất phúc lợi trực tiếp cho người lao động vượt quá 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế, bao gồm: Chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát; chi hỗ trợ điều trị khám bệnh, chữa bệnh…
Như vậy, căn cứ các quy định nêu trên, khi doanh nghiệp có chính sách khám sức khỏe định kỳ hàng năm cho người lao động theo quy định của Luật an toàn, vệ sinh lao động với hình thức ủy quyền cho người lao động tự thực hiện khám sức khỏe định kỳ và hoàn trả lại chi phí khám (có hóa đơn hợp pháp ghi tên và mã số thuế của doanh nghiệp đó, thanh toán qua ngân hàng) thì cần xác định thu nhập chịu thuế TNCN và xác định khoản chi được trừ khi xác định thu nhập chịu thuế TNDN.
Cụ thể, nếu nội dung chi trả phí dịch vụ không ghi tên cá nhân được hưởng mà chi chung cho tập thể người lao động thì khoản chi này không tính vào thu nhập chịu thuế TNCN của người lao động. Nếu nội dung chi trả phí dịch vụ ghi tên cá nhân được hưởng thì khoản chi này tính vào thu nhập chịu thuế TNCN của người lao động.
Đồng thời, khoản chi khám sức khỏe được trừ khi xác định thu nhập chịu thuế TNDN nếu đáp ứng điều kiện khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp, có đủ hóa đơn, chứng từ thanh toán theo quy định tại khoản 1 Điều 9 Luật thuế TNDN ngày 14/6/2025 và khoản 1 Điều 9, Điều 10 Nghị định số 320/2025/NĐ-CP ngày 15/12/2025.
Bên cạnh đó, doanh nghiệp cần tự kiểm tra việc thực hiện các quy định về an toàn, vệ sinh lao động đối với hoạt động khám sức khỏe, khám phát hiện bệnh nghề nghiệp theo quy định tại Điều 8, Điều 9 Thông tư số 07/2016/TT-BLĐTBXH ngày 15/5/2016 để tiến hành chi trả phúc lợi cho người lao động một cách hợp lý và đảm bảo tuân thủ pháp luật thuế.















